Ejercicio 2.2 - Matrices · Matemáticas II PAU Valencia Ordinaria solapamiento 2026
Tema: Matrices, determinantes y ecuaciones matriciales · Del examen Ordinaria solapamiento (2026)
Enunciado
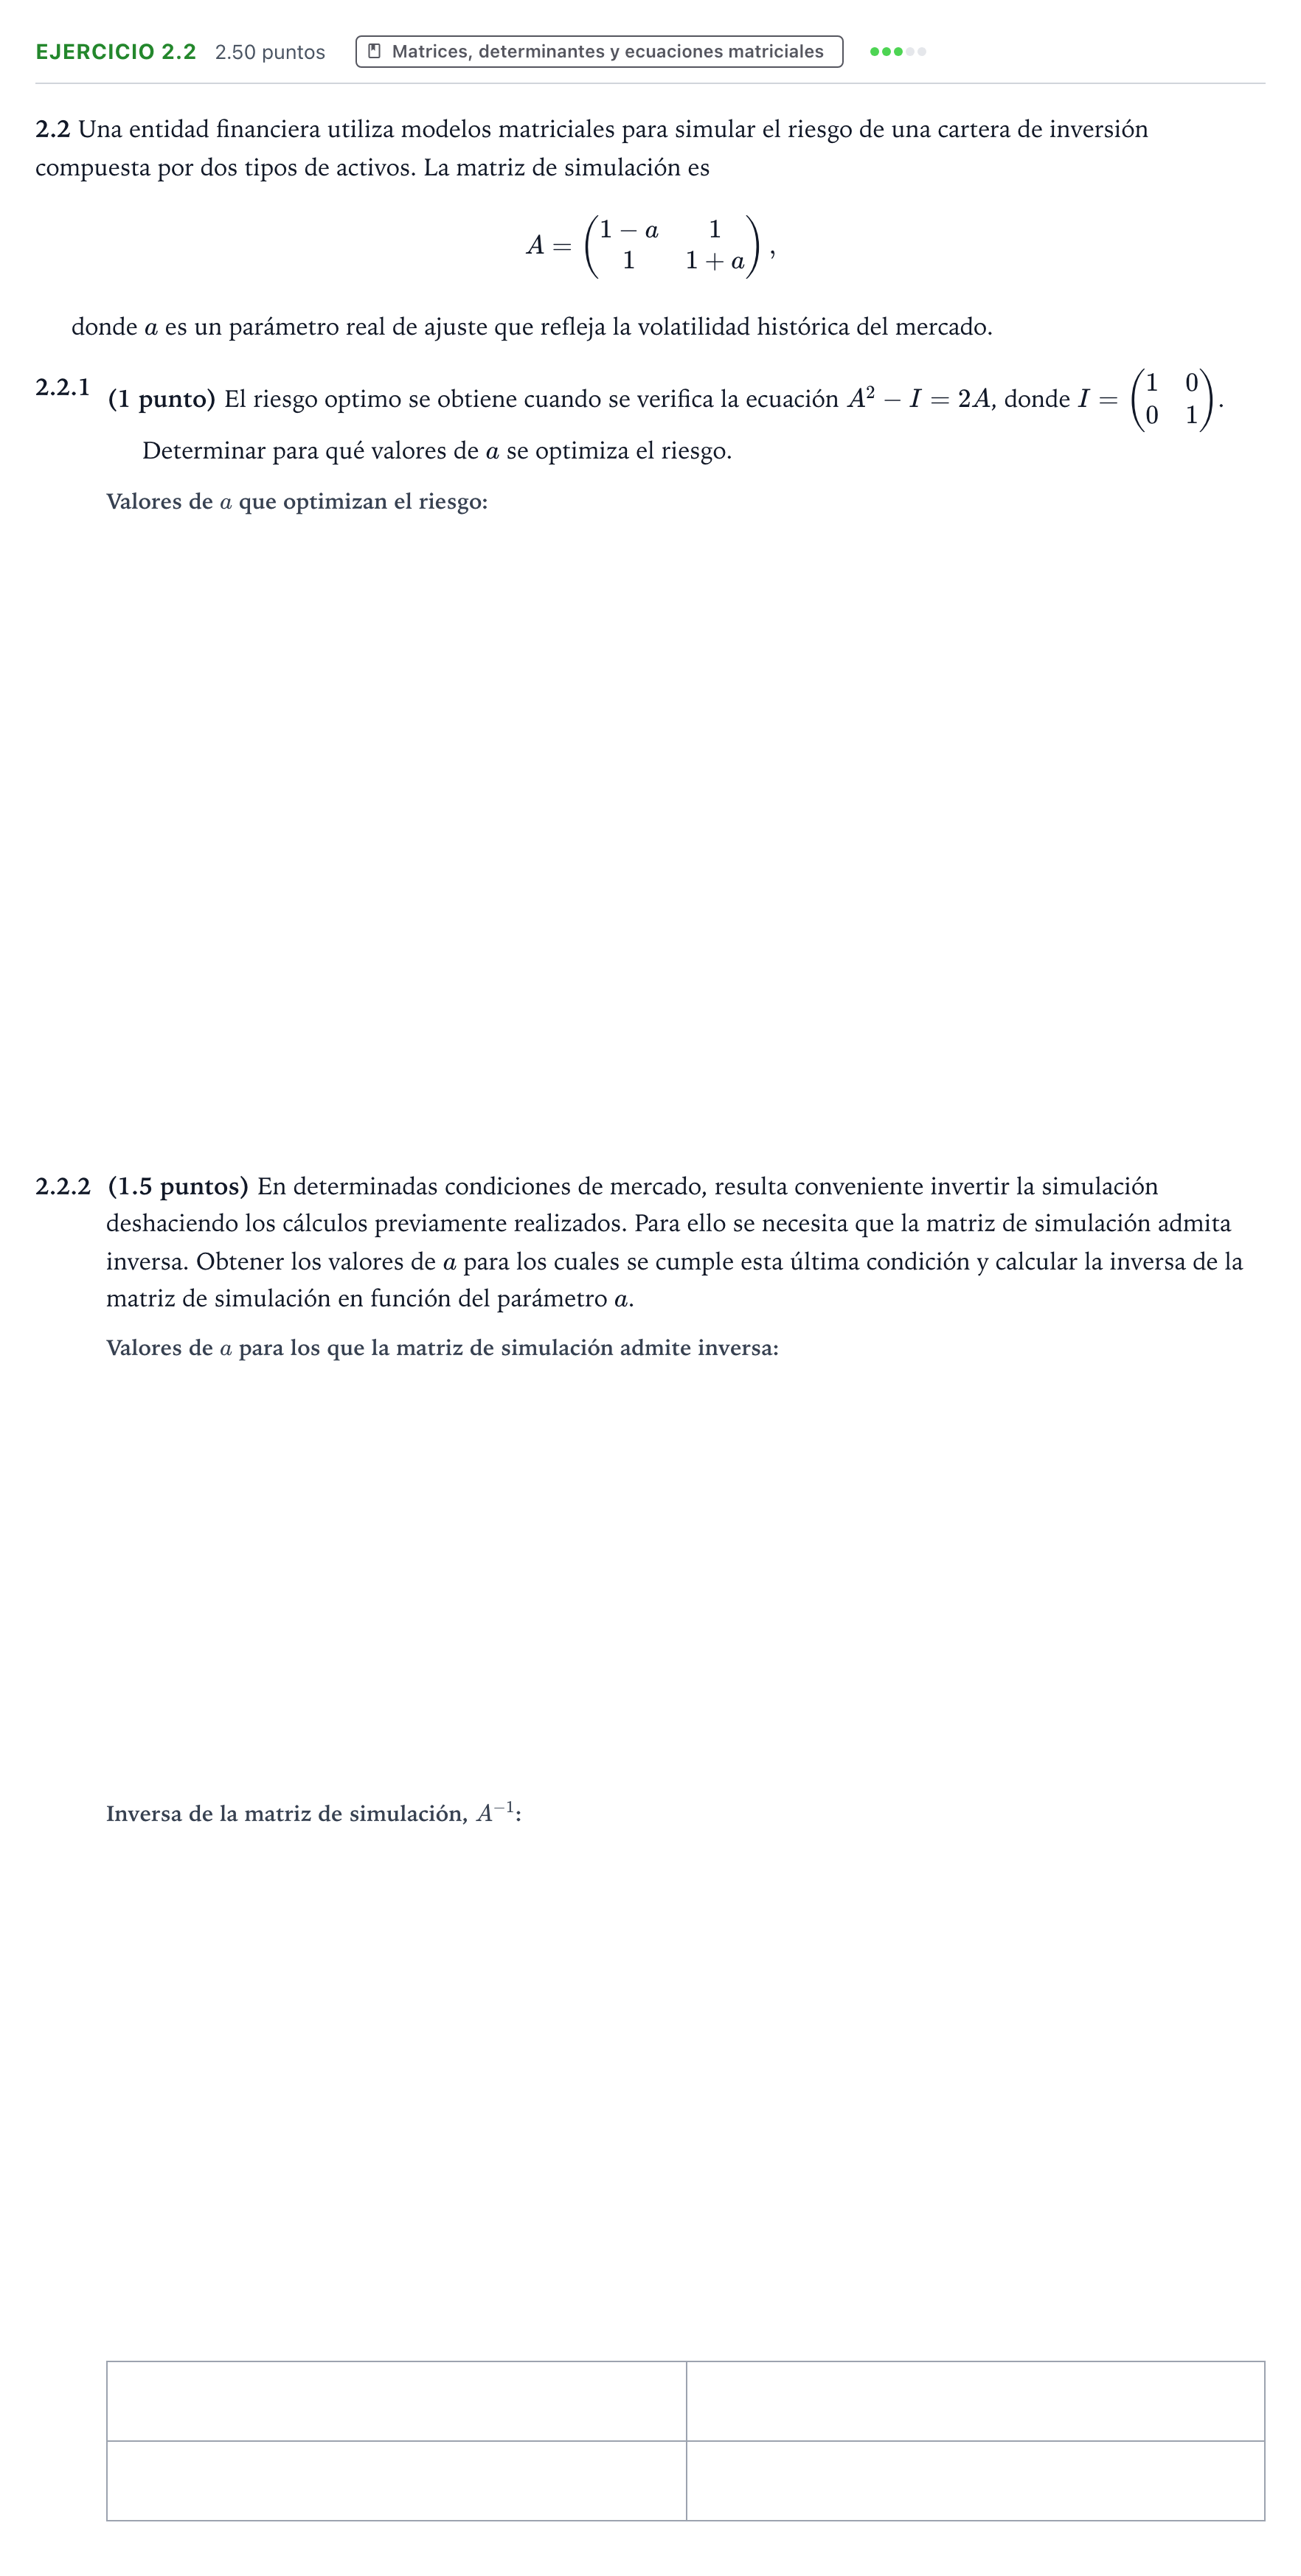
2.2 Una entidad financiera utiliza modelos matriciales para simular el riesgo de una cartera de inversión compuesta por dos tipos de activos. La matriz de simulación es
donde es un parámetro real de ajuste que refleja la volatilidad histórica del mercado.
2.2.1
(1 punto) El riesgo optimo se obtiene cuando se verifica la ecuación , donde .
Determinar para qué valores de se optimiza el riesgo.
2.2.2
(1.5 puntos) En determinadas condiciones de mercado, resulta conveniente invertir la simulación deshaciendo los cálculos previamente realizados. Para ello se necesita que la matriz de simulación admita inversa. Obtener los valores de para los cuales se cumple esta última condición y calcular la inversa de la matriz de simulación en función del parámetro .
Solución
Solución de AprenAI (no es la oficial)
2.2.1 (1 punto) Determinar para qué valores de a se optimiza el riesgo.
Solución: y ()
2.2.2 (1.5 puntos) Obtener los valores de a para los cuales se cumple esta última condición (que la matriz de simulación admita inversa).
Solución:
2.2.2 Inversa de la matriz de simulación: fila 1, columna 1
Solución:
Las soluciones de los 3 apartados que faltan y la explicación paso a paso son Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2.2 - Matrices ortogonales · Ordinaria 2026 · Pregunta 2.1 · Extraordinaria 2025 ›
Más ejercicios de Matrices, determinantes y ecuaciones matriciales
- Pregunta 2 - Apartado 2.2 · Extraordinaria 2026
- Ejercicio 2 - Apartado 2.2 · Extraordinaria solapamiento 2026
- Ejercicio 2.1 - Matrices · Ordinaria 2026
- Ejercicio 2.2 - Matrices ortogonales · Ordinaria 2026
- Pregunta 2.1 · Extraordinaria 2025
- Pregunta 2 - Apartado 2.1 · Extraordinaria DANA 2025
- Pregunta 2 - Apartado 2.2 · Extraordinaria DANA 2025
- Ejercicio 2.1 · Extraordinaria solapamiento 2025
- Pregunta 2 - Opción 2.1 · Ordinaria 2025
- Pregunta 2 - Apartado 2.2 · Ordinaria solapamiento 2025