Ejercicio 2 - Cierre del ejercicio y cuentas anuales · Comptabilitat II UB 2021
Tema: Impuesto sobre beneficios · Del examen Examen Final de Contabilidad Financiera II (Evaluación Única - Modelo 44) (2021)
Enunciado
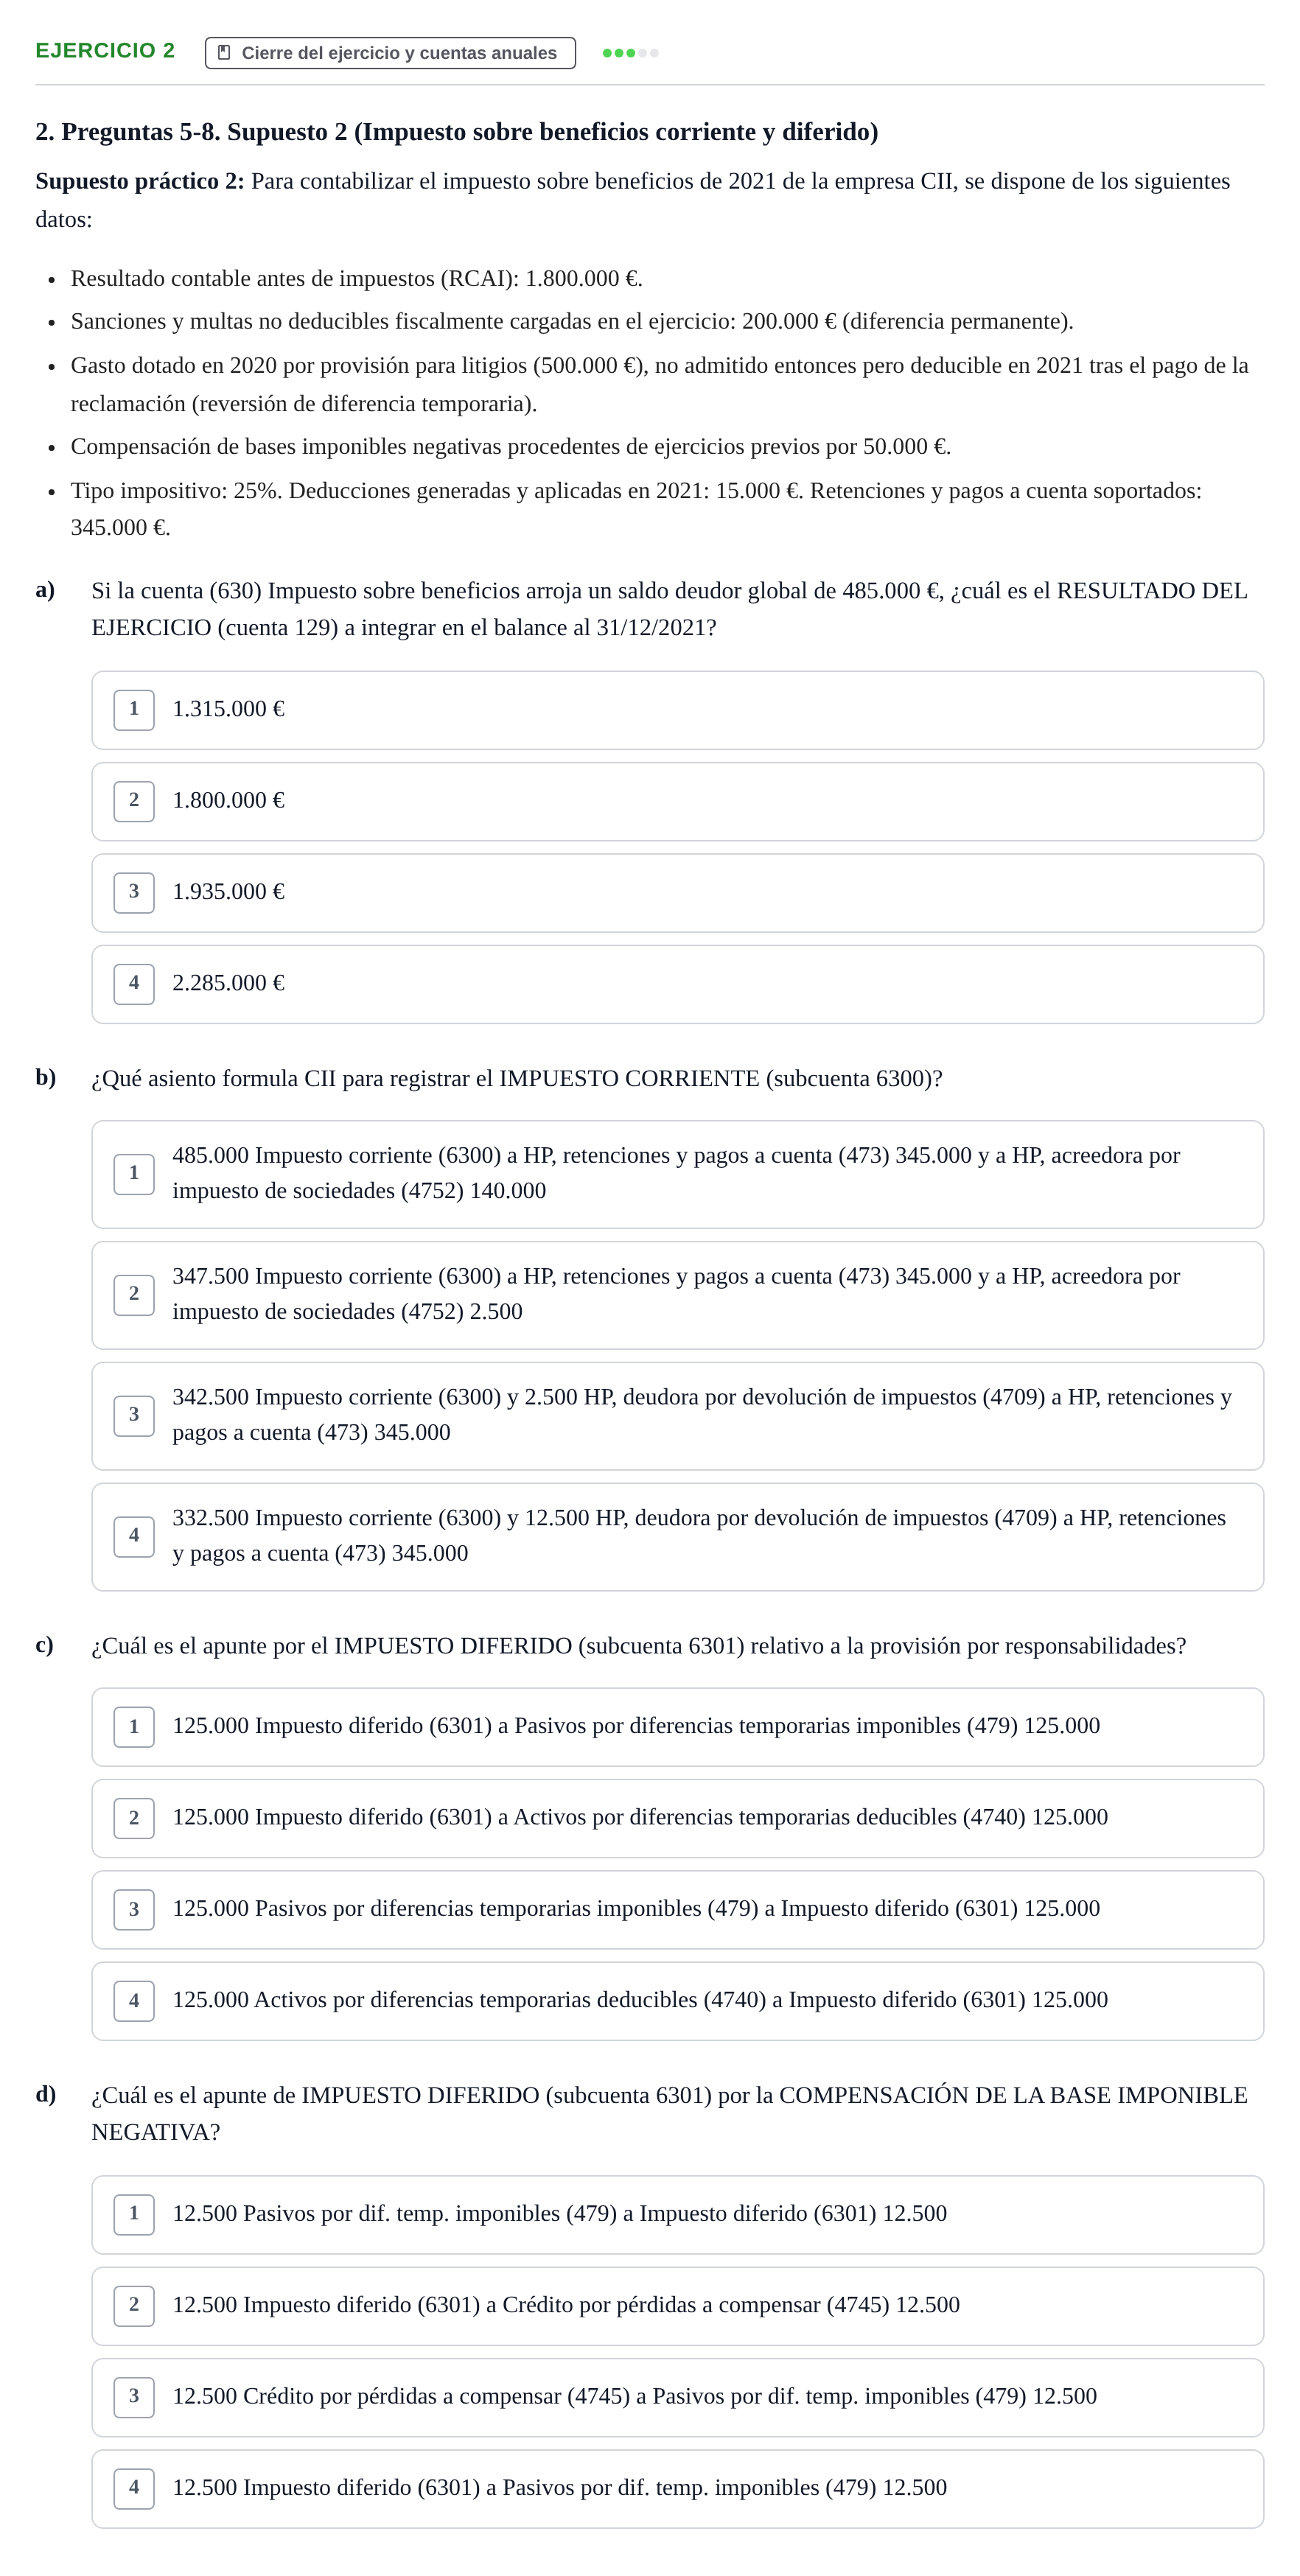
2. Preguntas 5-8. Supuesto 2 (Impuesto sobre beneficios corriente y diferido)
Supuesto práctico 2: Para contabilizar el impuesto sobre beneficios de 2021 de la empresa CII, se dispone de los siguientes datos:
Resultado contable antes de impuestos (RCAI): 1.800.000 €.
Sanciones y multas no deducibles fiscalmente cargadas en el ejercicio: 200.000 € (diferencia permanente).
Gasto dotado en 2020 por provisión para litigios (500.000 €), no admitido entonces pero deducible en 2021 tras el pago de la reclamación (reversión de diferencia temporaria).
Compensación de bases imponibles negativas procedentes de ejercicios previos por 50.000 €.
Tipo impositivo: 25%. Deducciones generadas y aplicadas en 2021: 15.000 €. Retenciones y pagos a cuenta soportados: 345.000 €.
a)
Si la cuenta (630) Impuesto sobre beneficios arroja un saldo deudor global de 485.000 €, ¿cuál es el RESULTADO DEL EJERCICIO (cuenta 129) a integrar en el balance al 31/12/2021?
b)
¿Qué asiento formula CII para registrar el IMPUESTO CORRIENTE (subcuenta 6300)?
c)
¿Cuál es el apunte por el IMPUESTO DIFERIDO (subcuenta 6301) relativo a la provisión por responsabilidades?
d)
¿Cuál es el apunte de IMPUESTO DIFERIDO (subcuenta 6301) por la COMPENSACIÓN DE LA BASE IMPONIBLE NEGATIVA?
Solución
Según los criterios oficiales de corrección
a. Si la cuenta (630) Impuesto sobre beneficios arroja un saldo deudor global de 485.000 €, ¿cuál es el RESULTADO DEL EJERCICIO (cuenta 129) a integrar en el balance al 31/12/2021?
Solución: 1. 1.315.000 €
b. ¿Qué asiento formula CII para registrar el IMPUESTO CORRIENTE (subcuenta 6300)?
Solución: 2. 347.500 Impuesto corriente (6300) a HP, retenciones y pagos a cuenta (473) 345.000 y a HP, acreedora por impuesto de sociedades (4752) 2.500
c. ¿Cuál es el apunte por el IMPUESTO DIFERIDO (subcuenta 6301) relativo a la provisión por responsabilidades?
Solución: 2. 125.000 Impuesto diferido (6301) a Activos por diferencias temporarias deducibles (4740) 125.000
d. ¿Cuál es el apunte de IMPUESTO DIFERIDO (subcuenta 6301) por la COMPENSACIÓN DE LA BASE IMPONIBLE NEGATIVA?
Solución: 2. 12.500 Impuesto diferido (6301) a Crédito por pérdidas a compensar (4745) 12.500
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Más ejercicios de Impuesto sobre beneficios
- Problema 2 · 2021
- Ejercicio 17 - Impuesto sobre Sociedades · 2021
- Pregunta 2 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 8 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)