Pregunta 2 · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Impuesto sobre beneficios · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
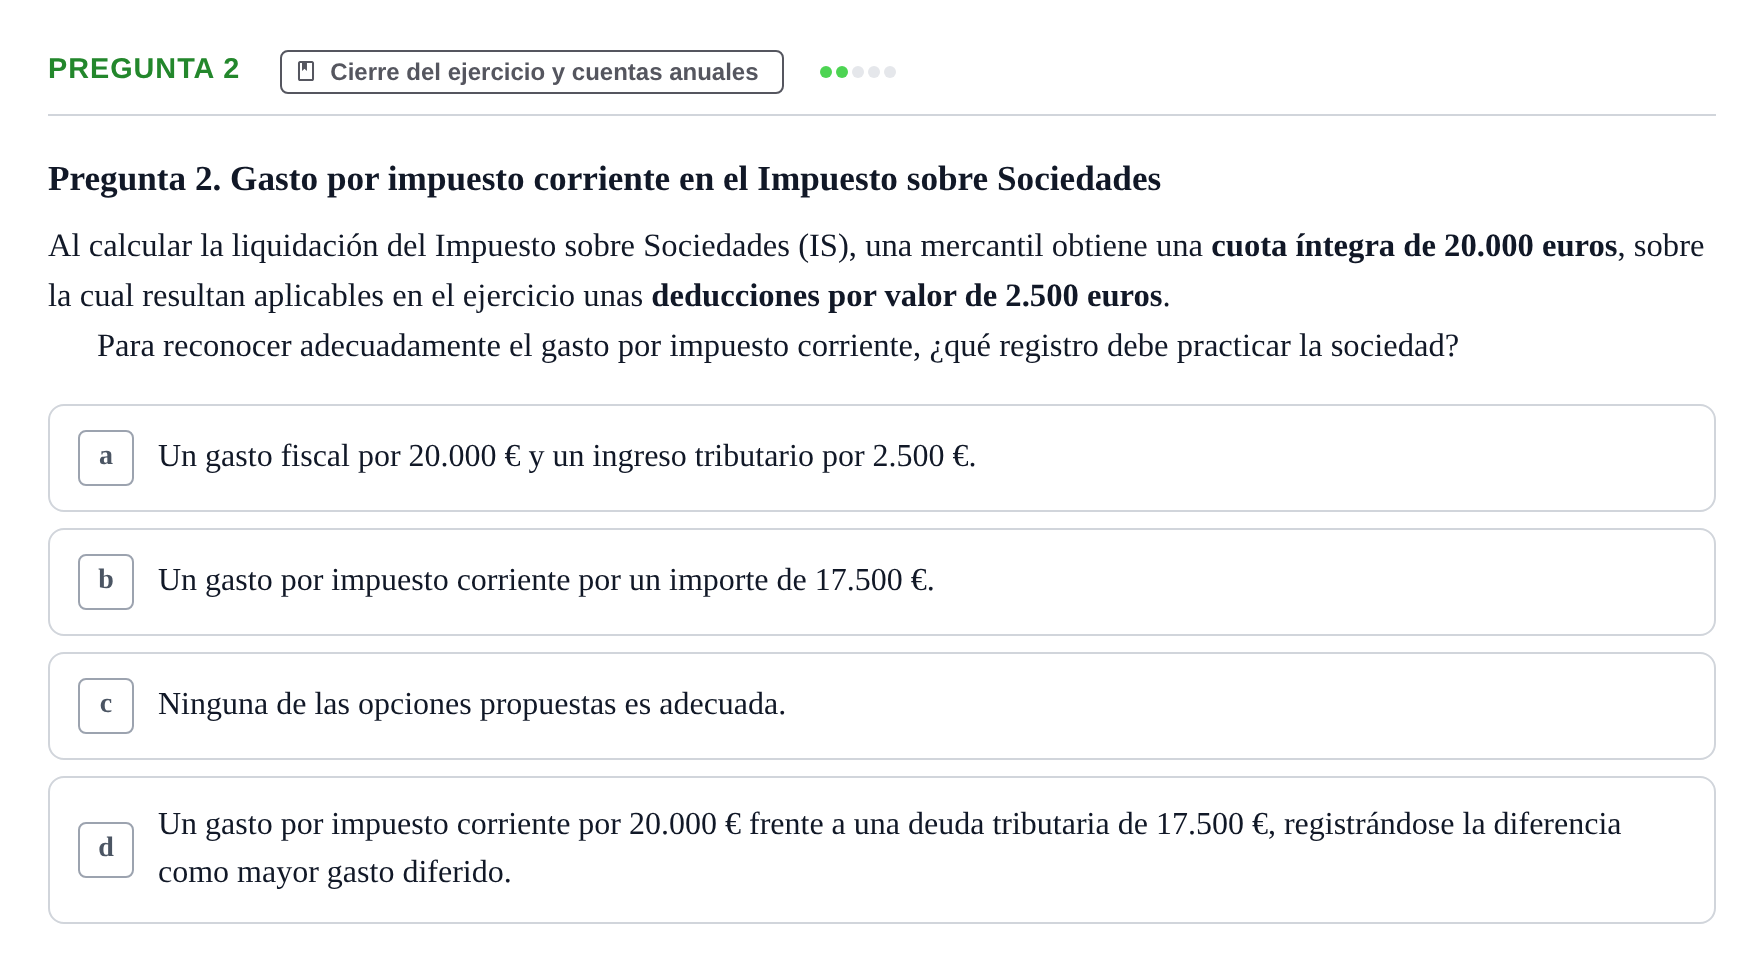
Pregunta 2. Gasto por impuesto corriente en el Impuesto sobre Sociedades
Al calcular la liquidación del Impuesto sobre Sociedades (IS), una mercantil obtiene una cuota íntegra de 20.000 euros, sobre la cual resultan aplicables en el ejercicio unas deducciones por valor de 2.500 euros.
Para reconocer adecuadamente el gasto por impuesto corriente, ¿qué registro debe practicar la sociedad?
Solución
Según los criterios oficiales de corrección
Para reconocer adecuadamente el gasto por impuesto corriente, ¿qué registro debe practicar la sociedad?
Solución: b. Un gasto por impuesto corriente por un importe de 17.500 €.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 17 - Impuesto sobre Sociedades · 2021 · Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1) ›
Más ejercicios de Impuesto sobre beneficios
- Ejercicio 2 - Cierre del ejercicio y cuentas anuales · 2021
- Problema 2 · 2021
- Ejercicio 17 - Impuesto sobre Sociedades · 2021
- Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 8 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)