Problema 2 · Comptabilitat II UB 2021
Tema: Impuesto sobre beneficios · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
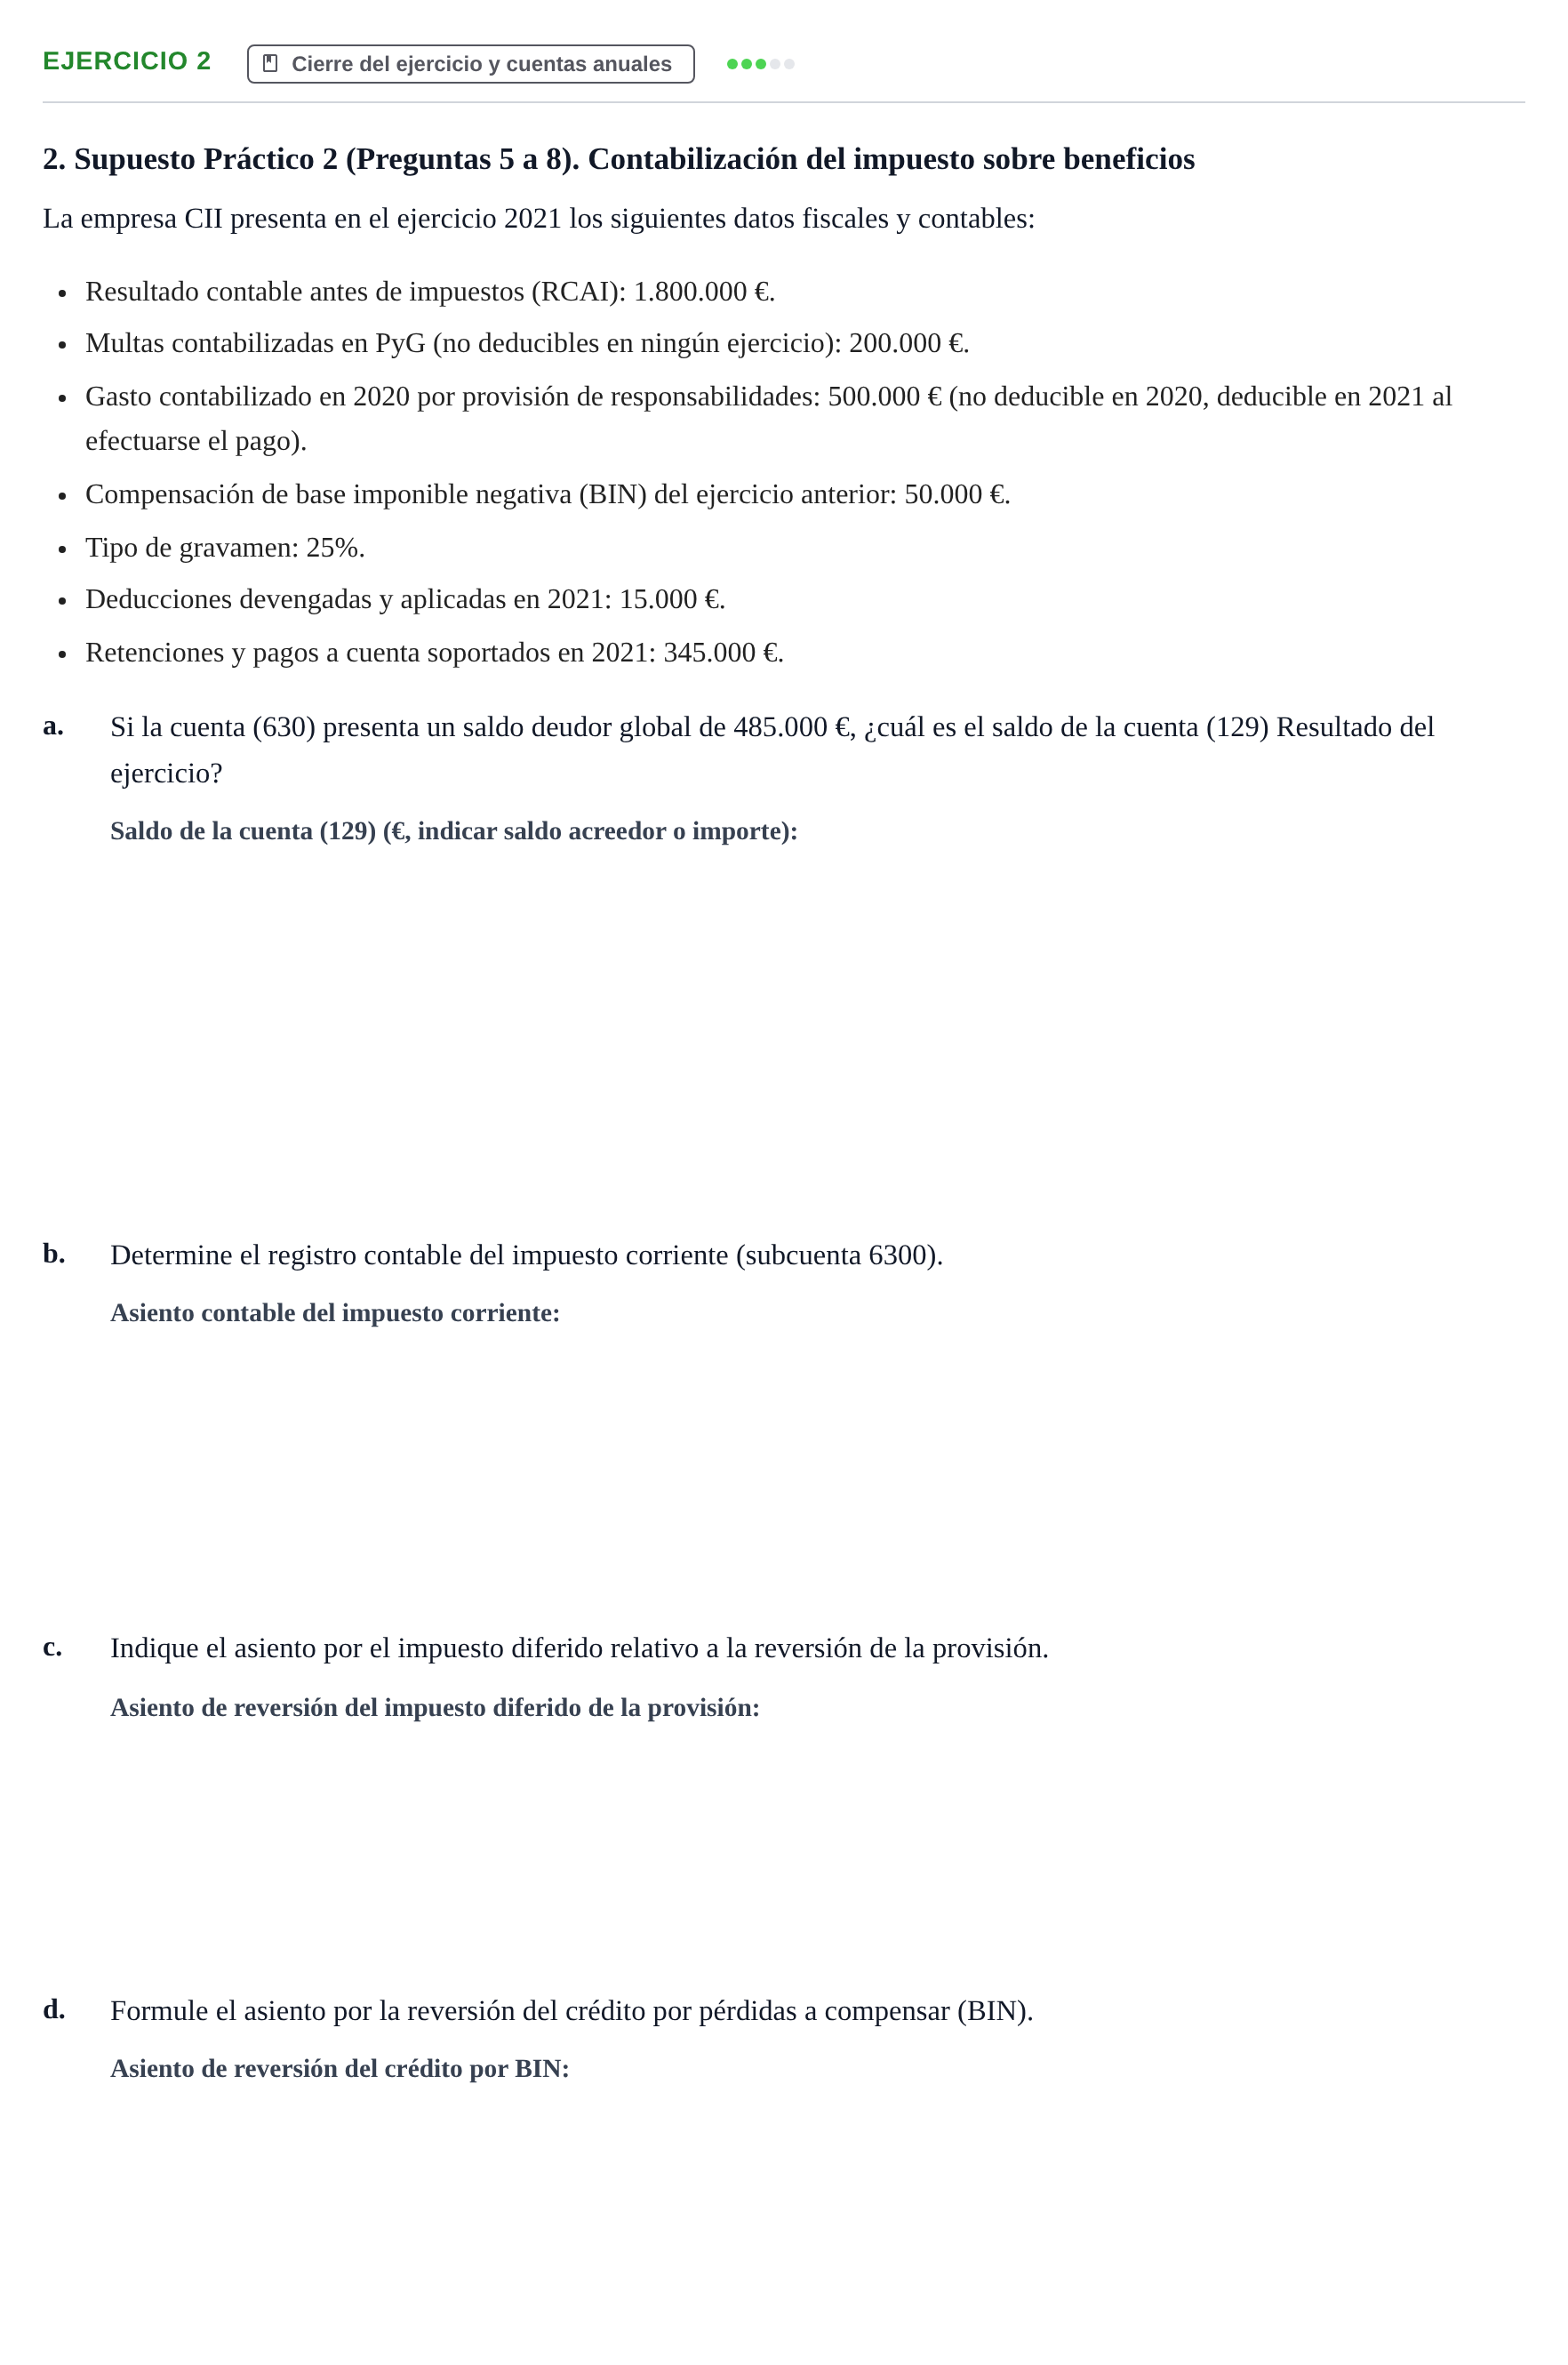
2. Supuesto Práctico 2 (Preguntas 5 a 8). Contabilización del impuesto sobre beneficios
La empresa CII presenta en el ejercicio 2021 los siguientes datos fiscales y contables:
Resultado contable antes de impuestos (RCAI): 1.800.000 €.
Multas contabilizadas en PyG (no deducibles en ningún ejercicio): 200.000 €.
Gasto contabilizado en 2020 por provisión de responsabilidades: 500.000 € (no deducible en 2020, deducible en 2021 al efectuarse el pago).
Compensación de base imponible negativa (BIN) del ejercicio anterior: 50.000 €.
Tipo de gravamen: 25%.
Deducciones devengadas y aplicadas en 2021: 15.000 €.
Retenciones y pagos a cuenta soportados en 2021: 345.000 €.
a.
Si la cuenta (630) presenta un saldo deudor global de 485.000 €, ¿cuál es el saldo de la cuenta (129) Resultado del ejercicio?
b.
Determine el registro contable del impuesto corriente (subcuenta 6300).
c.
Indique el asiento por el impuesto diferido relativo a la reversión de la provisión.
d.
Formule el asiento por la reversión del crédito por pérdidas a compensar (BIN).
Solución
Según los criterios oficiales de corrección
a. Si la cuenta (630) presenta un saldo deudor global de 485.000 €, ¿cuál es el saldo de la cuenta (129) Resultado del ejercicio?
Solución: 1.315.000 € (saldo acreedor)
b. Determine el registro contable del impuesto corriente (subcuenta 6300).
Solución: 347.500 (6300) Impuesto corriente a (473) H.P. retenciones y pagos a cuenta 345.000 y (4752) H.P. acreedora por I.S. 2.500 / 485.000 (6300) a (473) 345.000 y (4752) 140.000
c. Indique el asiento por el impuesto diferido relativo a la reversión de la provisión.
Solución: 125.000 (6301) Impuesto diferido a (4740) Activos por diferencias temporarias deducibles 125.000
d. Formule el asiento por la reversión del crédito por pérdidas a compensar (BIN).
Solución: 12.500 (6301) Impuesto diferido a (4745) Crédito por pérdidas a compensar del ejercicio 12.500
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2 - Cierre del ejercicio y cuentas anuales · 2021 · Ejercicio 17 - Impuesto sobre Sociedades · 2021 ›
Más ejercicios de Impuesto sobre beneficios
- Ejercicio 2 - Cierre del ejercicio y cuentas anuales · 2021
- Ejercicio 17 - Impuesto sobre Sociedades · 2021
- Pregunta 2 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 8 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)