Pregunta 8 · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Impuesto sobre beneficios · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
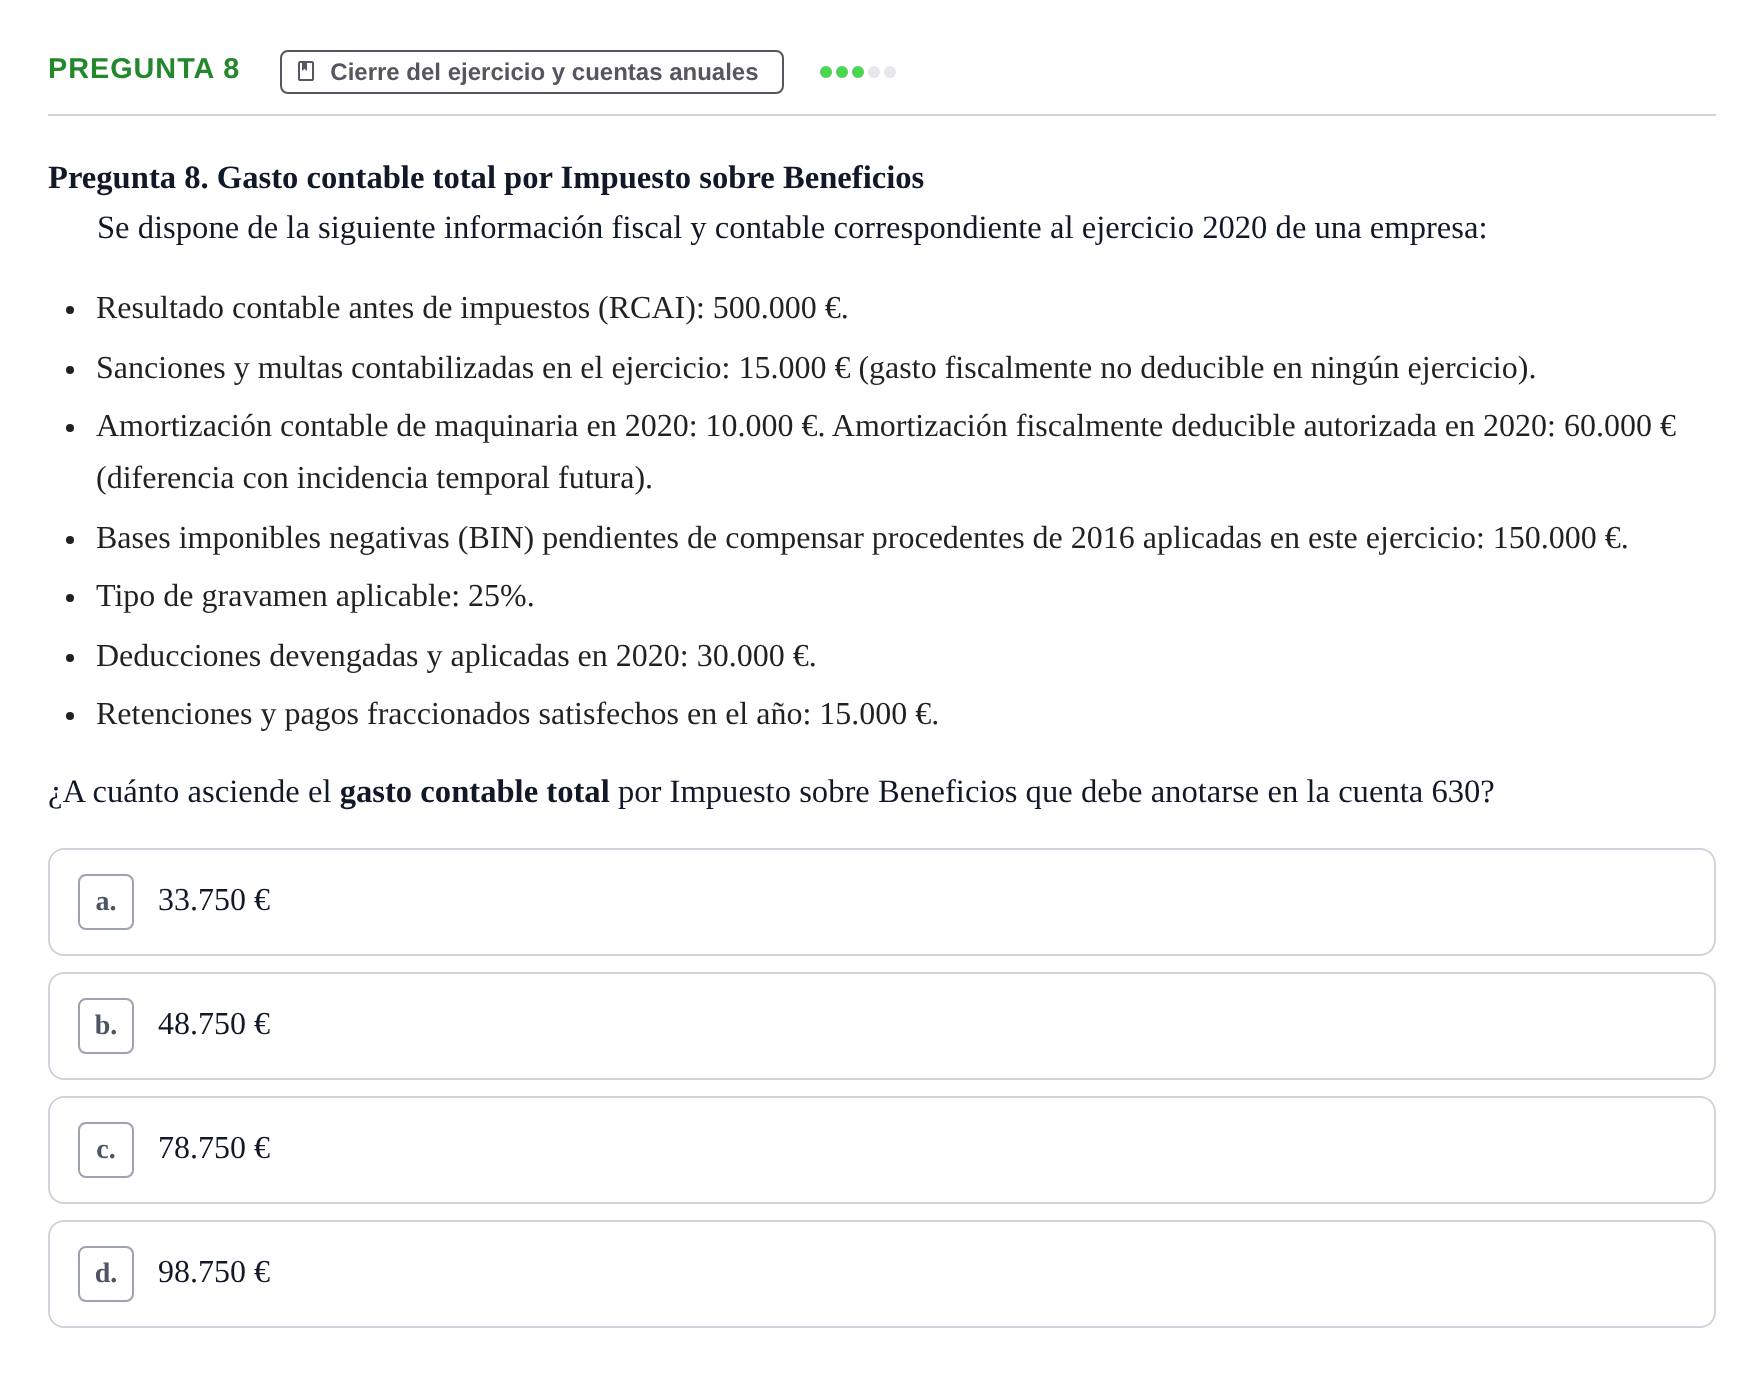
Pregunta 8. Gasto contable total por Impuesto sobre Beneficios
Se dispone de la siguiente información fiscal y contable correspondiente al ejercicio 2020 de una empresa:
Resultado contable antes de impuestos (RCAI): 500.000 €.
Sanciones y multas contabilizadas en el ejercicio: 15.000 € (gasto fiscalmente no deducible en ningún ejercicio).
Amortización contable de maquinaria en 2020: 10.000 €. Amortización fiscalmente deducible autorizada en 2020: 60.000 € (diferencia con incidencia temporal futura).
Bases imponibles negativas (BIN) pendientes de compensar procedentes de 2016 aplicadas en este ejercicio: 150.000 €.
Tipo de gravamen aplicable: 25%.
Deducciones devengadas y aplicadas en 2020: 30.000 €.
Retenciones y pagos fraccionados satisfechos en el año: 15.000 €.
¿A cuánto asciende el gasto contable total por Impuesto sobre Beneficios que debe anotarse en la cuenta 630?
Solución
Según los criterios oficiales de corrección
¿A cuánto asciende el gasto contable total por Impuesto sobre Beneficios que debe anotarse en la cuenta 630?
Solución: d. 98.750 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1) ›
Más ejercicios de Impuesto sobre beneficios
- Ejercicio 2 - Cierre del ejercicio y cuentas anuales · 2021
- Problema 2 · 2021
- Ejercicio 17 - Impuesto sobre Sociedades · 2021
- Pregunta 2 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)