Pregunta 18 · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Impuesto sobre beneficios · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
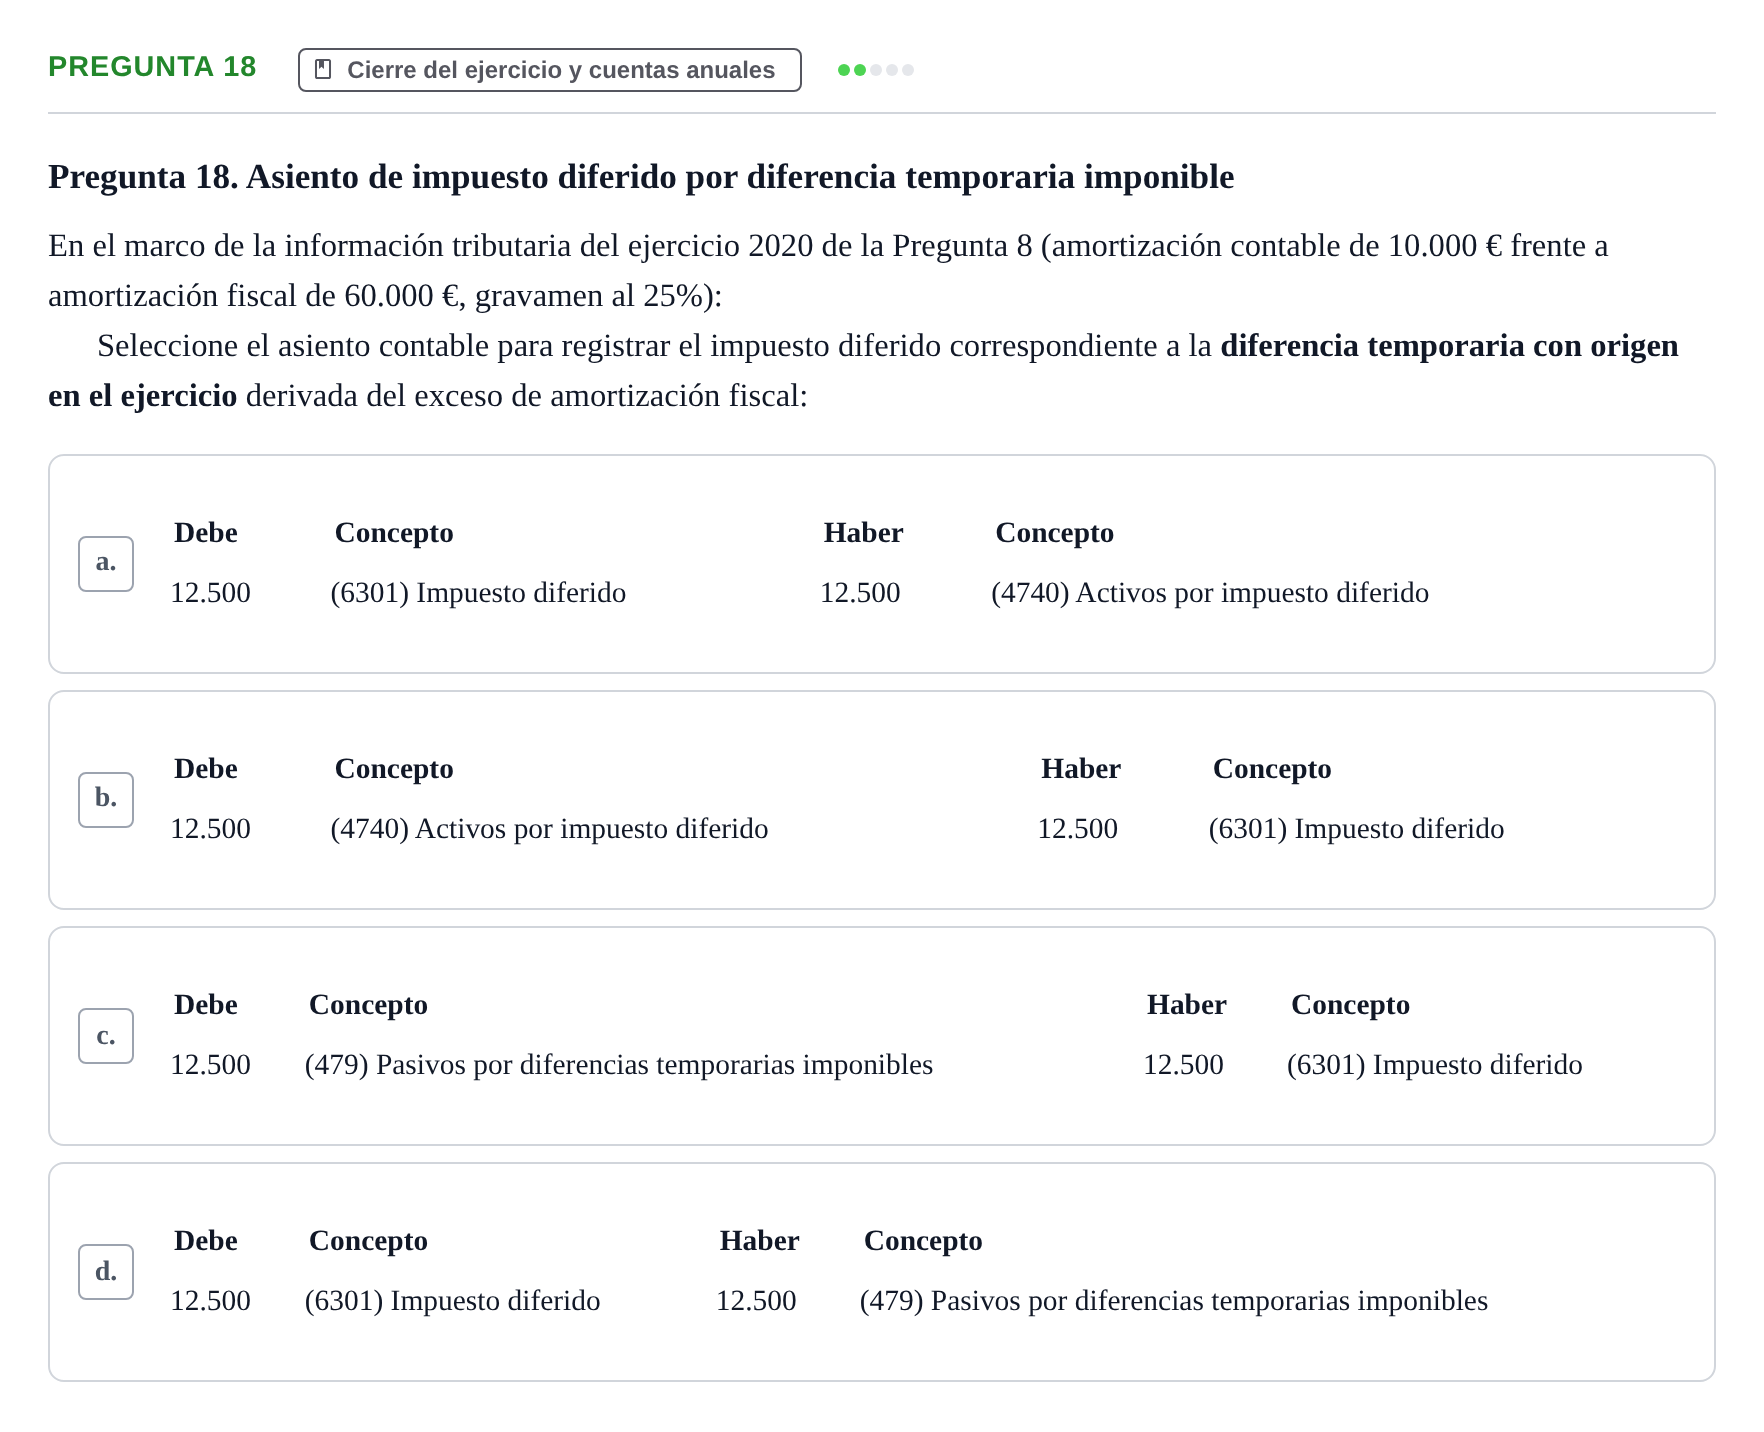
Pregunta 18. Asiento de impuesto diferido por diferencia temporaria imponible
En el marco de la información tributaria del ejercicio 2020 de la Pregunta 8 (amortización contable de 10.000 € frente a amortización fiscal de 60.000 €, gravamen al 25%):
Seleccione el asiento contable para registrar el impuesto diferido correspondiente a la diferencia temporaria con origen en el ejercicio derivada del exceso de amortización fiscal:
.
Debe
Concepto
Haber
Concepto
Solución
Según los criterios oficiales de corrección
Seleccione el asiento contable para registrar el impuesto diferido correspondiente a la diferencia temporaria con origen en el ejercicio derivada del exceso de amortización fiscal:
Solución: d. Debe: 12.500 (6301) Impuesto diferido; Haber: 12.500 (479) Pasivos por diferencias temporarias imponibles
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1) ›
Más ejercicios de Impuesto sobre beneficios
- Pregunta 2 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 7 (19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 8 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 38 (Pregunta 13) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 25 · Examen Final de Enero: Test Evaluación Única
- Pregunta 26 · Examen Final de Enero: Test Evaluación Única