Ejercicio 1. Clasifica cuatro hechos contables según número de elementos (simple o compuesto), efecto en estructuras…
Hechos contables, método de la partida doble y libros
Ejercicio 1. Tipología y clasificación de hechos contables
Clasifica los siguientes hechos contables acontecidos en una empresa en función de tres criterios: según el número de elementos afectados ( simple o compuesto), según su efecto en las estructuras económica y financiera ( expansivo, reductivo o neutro) y según su efecto sobre el patrimonio neto ( modificativo o permutativo):
a.
La entidad adquiere mercaderías por valor de 12.000 €, abonadas al contado mediante transferencia bancaria.
b.
La firma suscribe un acuerdo comercial con un cliente habitual en el que se proyecta un incremento mensual de facturación de 50.000 €.
c.
Se adquiere un furgón para el reparto de mercancías por un precio de 6.500 €. Se satisface un 40% inicial mediante transferencia bancaria y se pacta abonar el 60% restante a los 30 días, haciéndolo coincidir con la entrega del vehículo.
d.
Se recibe la factura de una campaña de marketing de productos por un total de 4.000 €, siendo satisfecha en el mismo acto por transferencia bancaria.
Presenta las respuestas en un cuadro resumen y acompaña la justificación conceptual de cada una de ellas.
Cuadro resumen de clasificación:
Hecho contable
Simple
Compuesto
Expansivo
Reductivo
Neutro
Modificativo
Permutativo
Hecho 1
Hecho 2
Hecho 3
Hecho 4
Nota: En el Hecho 2, al no constituir hecho contable, deja las casillas desmarcadas.
Ejercicio 2. Desglose de hechos contables y convenio de cargo y abono para las operaciones de HR CAPITAL SL (arrendamiento…
Hechos contables, método de la partida doble y libros
La empresa HR CAPITAL SL, dedicada a la consultoría de recursos humanos y formación corporativa, ha realizado las siguientes operaciones durante los meses de junio y julio:
El 5 de junio recibe la factura mensual de arrendamiento de sus oficinas por un importe de 1.800 €, abonándola en la misma jornada mediante transferencia bancaria.
El 20 de junio adquiere equipos portátiles para su equipo de consultores por un coste de 8.500 €. Abona el 50% al contado mediante transferencia bancaria y aplaza el 50% restante a 30 días fecha factura.
El 10 de julio cancela mediante transferencia bancaria un préstamo bancario que tenía concedido por importe de 20.000 €.
El 30 de julio abona por transferencia bancaria: 4.000 € correspondientes a la póliza anual del seguro de oficina (periodo de cobertura: 1 de agosto del año corriente al 31 de julio del año siguiente).
1.500 € a cuenta de facturas de ejercicios anteriores pendientes con la gestoría contable-fiscal.
Ejercicio 2. Desglose de hechos contables y convenio de cargo y abono
Para cada operación realizada por la empresa HR CAPITAL SL durante los meses de junio y julio, desglosa las cuentas del PGC intervinientes, la masa patrimonial afectada indicando si experimenta un incremento o disminución, la posición de registro (Debe o Haber), el importe y la justificación técnica de la aplicación del convenio de cargo y abono:
a)
5 de junio: Recibe la factura mensual de arrendamiento de sus oficinas por un importe de 1.800 €, abonándola en la misma jornada mediante transferencia bancaria.
b)
20 de junio: Adquiere equipos portátiles para su equipo de consultores por un coste de 8.500 €. Abona el 50% al contado mediante transferencia bancaria y aplaza el 50% restante a 30 días fecha factura.
c)
10 de julio: Cancela mediante transferencia bancaria un préstamo bancario que tenía concedido por importe de 20.000 €.
d)
30 de julio: Abona por transferencia bancaria 4.000 € correspondientes a la póliza anual del seguro de oficina (periodo de cobertura: 1 de agosto del año corriente al 31 de julio del año siguiente) y 1.500 € a cuenta de facturas de ejercicios anteriores pendientes con la gestoría contable-fiscal.
Ejercicio 3. Registro en el Libro Diario y Mayor de las 4 operaciones de HR CAPITAL SL, y análisis e interpretación…
Hechos contables, método de la partida doble y libros
La empresa HR CAPITAL SL, dedicada a la consultoría de recursos humanos y formación corporativa, ha realizado las siguientes operaciones durante los meses de junio y julio:
El 5 de junio recibe la factura mensual de arrendamiento de sus oficinas por un importe de 1.800 €, abonándola en la misma jornada mediante transferencia bancaria.
El 20 de junio adquiere equipos portátiles para su equipo de consultores por un coste de 8.500 €. Abona el 50% al contado mediante transferencia bancaria y aplaza el 50% restante a 30 días fecha factura.
El 10 de julio cancela mediante transferencia bancaria un préstamo bancario que tenía concedido por importe de 20.000 €.
El 30 de julio abona por transferencia bancaria: 4.000 € correspondientes a la póliza anual del seguro de oficina (periodo de cobertura: 1 de agosto del año corriente al 31 de julio del año siguiente).
1.500 € a cuenta de facturas de ejercicios anteriores pendientes con la gestoría contable-fiscal.
Ejercicio 3. Registro en diario y mayor, e interpretación de saldos
A partir de los acontecimientos analizados en el Ejercicio 2 de HR CAPITAL SL, realiza las siguientes tareas:
a)
Registra las operaciones cronológicamente en el Libro Diario y traspásalas a sus correspondientes cuentas en el Libro Mayor, calculando el saldo final de cada una de ellas (sin considerar saldos iniciales previos).
b)
Comenta el significado contable del saldo obtenido y contrástalo con el comportamiento habitual que debería presentar en condiciones normales de funcionamiento la cuenta:
Segunda parte - Tarea I. Registro en el Libro Diario de las operaciones comerciales, de inversión y de financiación del cuarto…
Hechos contables, método de la partida doble y libros
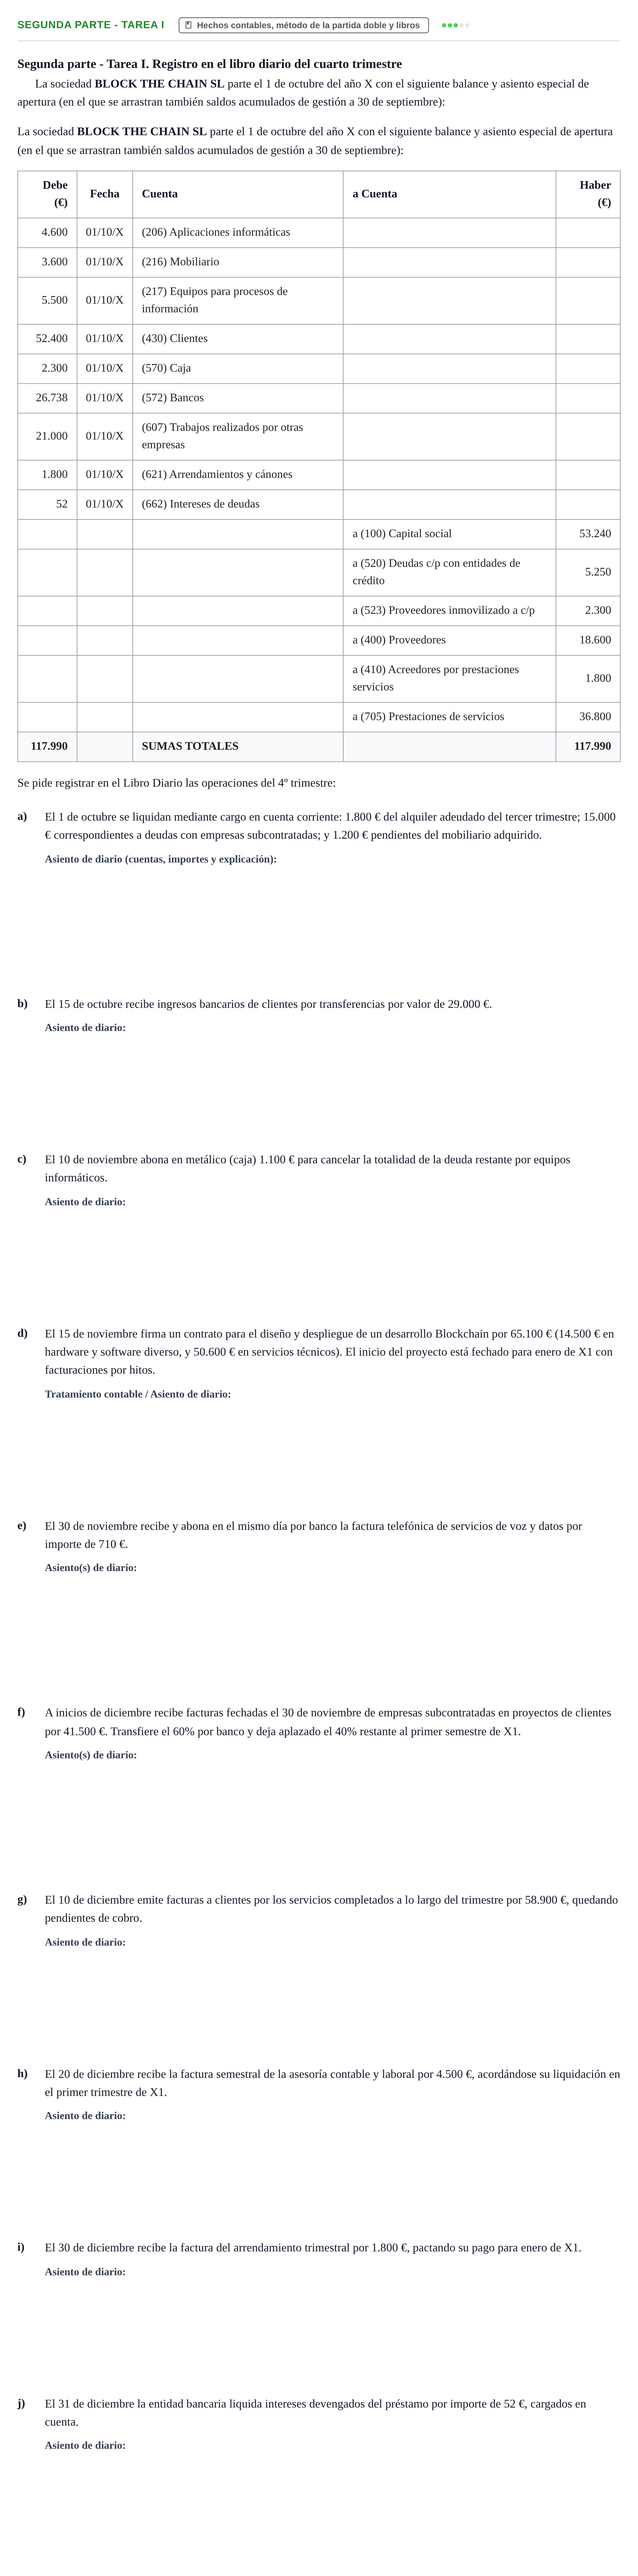
Segunda parte - Tarea I. Registro en el libro diario del cuarto trimestre
La sociedad BLOCK THE CHAIN SL parte el 1 de octubre del año X con el siguiente balance y asiento especial de apertura (en el que se arrastran también saldos acumulados de gestión a 30 de septiembre):
La sociedad BLOCK THE CHAIN SL parte el 1 de octubre del año X con el siguiente balance y asiento especial de apertura (en el que se arrastran también saldos acumulados de gestión a 30 de septiembre):
Debe (€) · Fecha · Cuenta · a Cuenta · Haber (€)
4.600 · 01/10/X · (206) Aplicaciones informáticas
3.600 · 01/10/X · (216) Mobiliario
5.500 · 01/10/X · (217) Equipos para procesos de información
52.400 · 01/10/X · (430) Clientes
2.300 · 01/10/X · (570) Caja
26.738 · 01/10/X · (572) Bancos
21.000 · 01/10/X · (607) Trabajos realizados por otras empresas
1.800 · 01/10/X · (621) Arrendamientos y cánones
52 · 01/10/X · (662) Intereses de deudas
· · · a (100) Capital social · 53.240
· · · a (520) Deudas c/p con entidades de crédito · 5.250
· · · a (523) Proveedores inmovilizado a c/p · 2.300
· · · a (400) Proveedores · 18.600
· · · a (410) Acreedores por prestaciones servicios · 1.800
· · · a (705) Prestaciones de servicios · 36.800
117.990 · · SUMAS TOTALES · · 117.990
Se pide registrar en el Libro Diario las operaciones del 4º trimestre:
a)
El 1 de octubre se liquidan mediante cargo en cuenta corriente: 1.800 € del alquiler adeudado del tercer trimestre; 15.000 € correspondientes a deudas con empresas subcontratadas; y 1.200 € pendientes del mobiliario adquirido.
b)
El 15 de octubre recibe ingresos bancarios de clientes por transferencias por valor de 29.000 €.
c)
El 10 de noviembre abona en metálico (caja) 1.100 € para cancelar la totalidad de la deuda restante por equipos informáticos.
d)
El 15 de noviembre firma un contrato para el diseño y despliegue de un desarrollo Blockchain por 65.100 € (14.500 € en hardware y software diverso, y 50.600 € en servicios técnicos). El inicio del proyecto está fechado para enero de X1 con facturaciones por hitos.
e)
El 30 de noviembre recibe y abona en el mismo día por banco la factura telefónica de servicios de voz y datos por importe de 710 €.
f)
A inicios de diciembre recibe facturas fechadas el 30 de noviembre de empresas subcontratadas en proyectos de clientes por 41.500 €. Transfiere el 60% por banco y deja aplazado el 40% restante al primer semestre de X1.
g)
El 10 de diciembre emite facturas a clientes por los servicios completados a lo largo del trimestre por 58.900 €, quedando pendientes de cobro.
h)
El 20 de diciembre recibe la factura semestral de la asesoría contable y laboral por 4.500 €, acordándose su liquidación en el primer trimestre de X1.
i)
El 30 de diciembre recibe la factura del arrendamiento trimestral por 1.800 €, pactando su pago para enero de X1.
j)
El 31 de diciembre la entidad bancaria liquida intereses devengados del préstamo por importe de 52 €, cargados en cuenta.
Segunda parte - Tareas II y III. A partir del balance/asiento de apertura y las operaciones del 4º trimestre de BLOCK THE CHAIN SL: a)…
Ciclo contable de cierre: regularización, Balance y PyG
La sociedad BLOCK THE CHAIN SL parte el 1 de octubre del año X con el siguiente balance y asiento especial de apertura (en el que se arrastran también saldos acumulados de gestión a 30 de septiembre):
Debe (€) · Fecha · Cuenta · a Cuenta · Haber (€)
4.600 · 01/10/X · (206) Aplicaciones informáticas
3.600 · 01/10/X · (216) Mobiliario
5.500 · 01/10/X · (217) Equipos para procesos de información
52.400 · 01/10/X · (430) Clientes
2.300 · 01/10/X · (570) Caja
26.738 · 01/10/X · (572) Bancos
21.000 · 01/10/X · (607) Trabajos realizados por otras empresas
1.800 · 01/10/X · (621) Arrendamientos y cánones
52 · 01/10/X · (662) Intereses de deudas
· · · a (100) Capital social · 53.240
· · · a (520) Deudas c/p con entidades de crédito · 5.250
· · · a (523) Proveedores inmovilizado a c/p · 2.300
· · · a (400) Proveedores · 18.600
· · · a (410) Acreedores por prestaciones servicios · 1.800
· · · a (705) Prestaciones de servicios · 36.800
117.990 · · SUMAS TOTALES · · 117.990
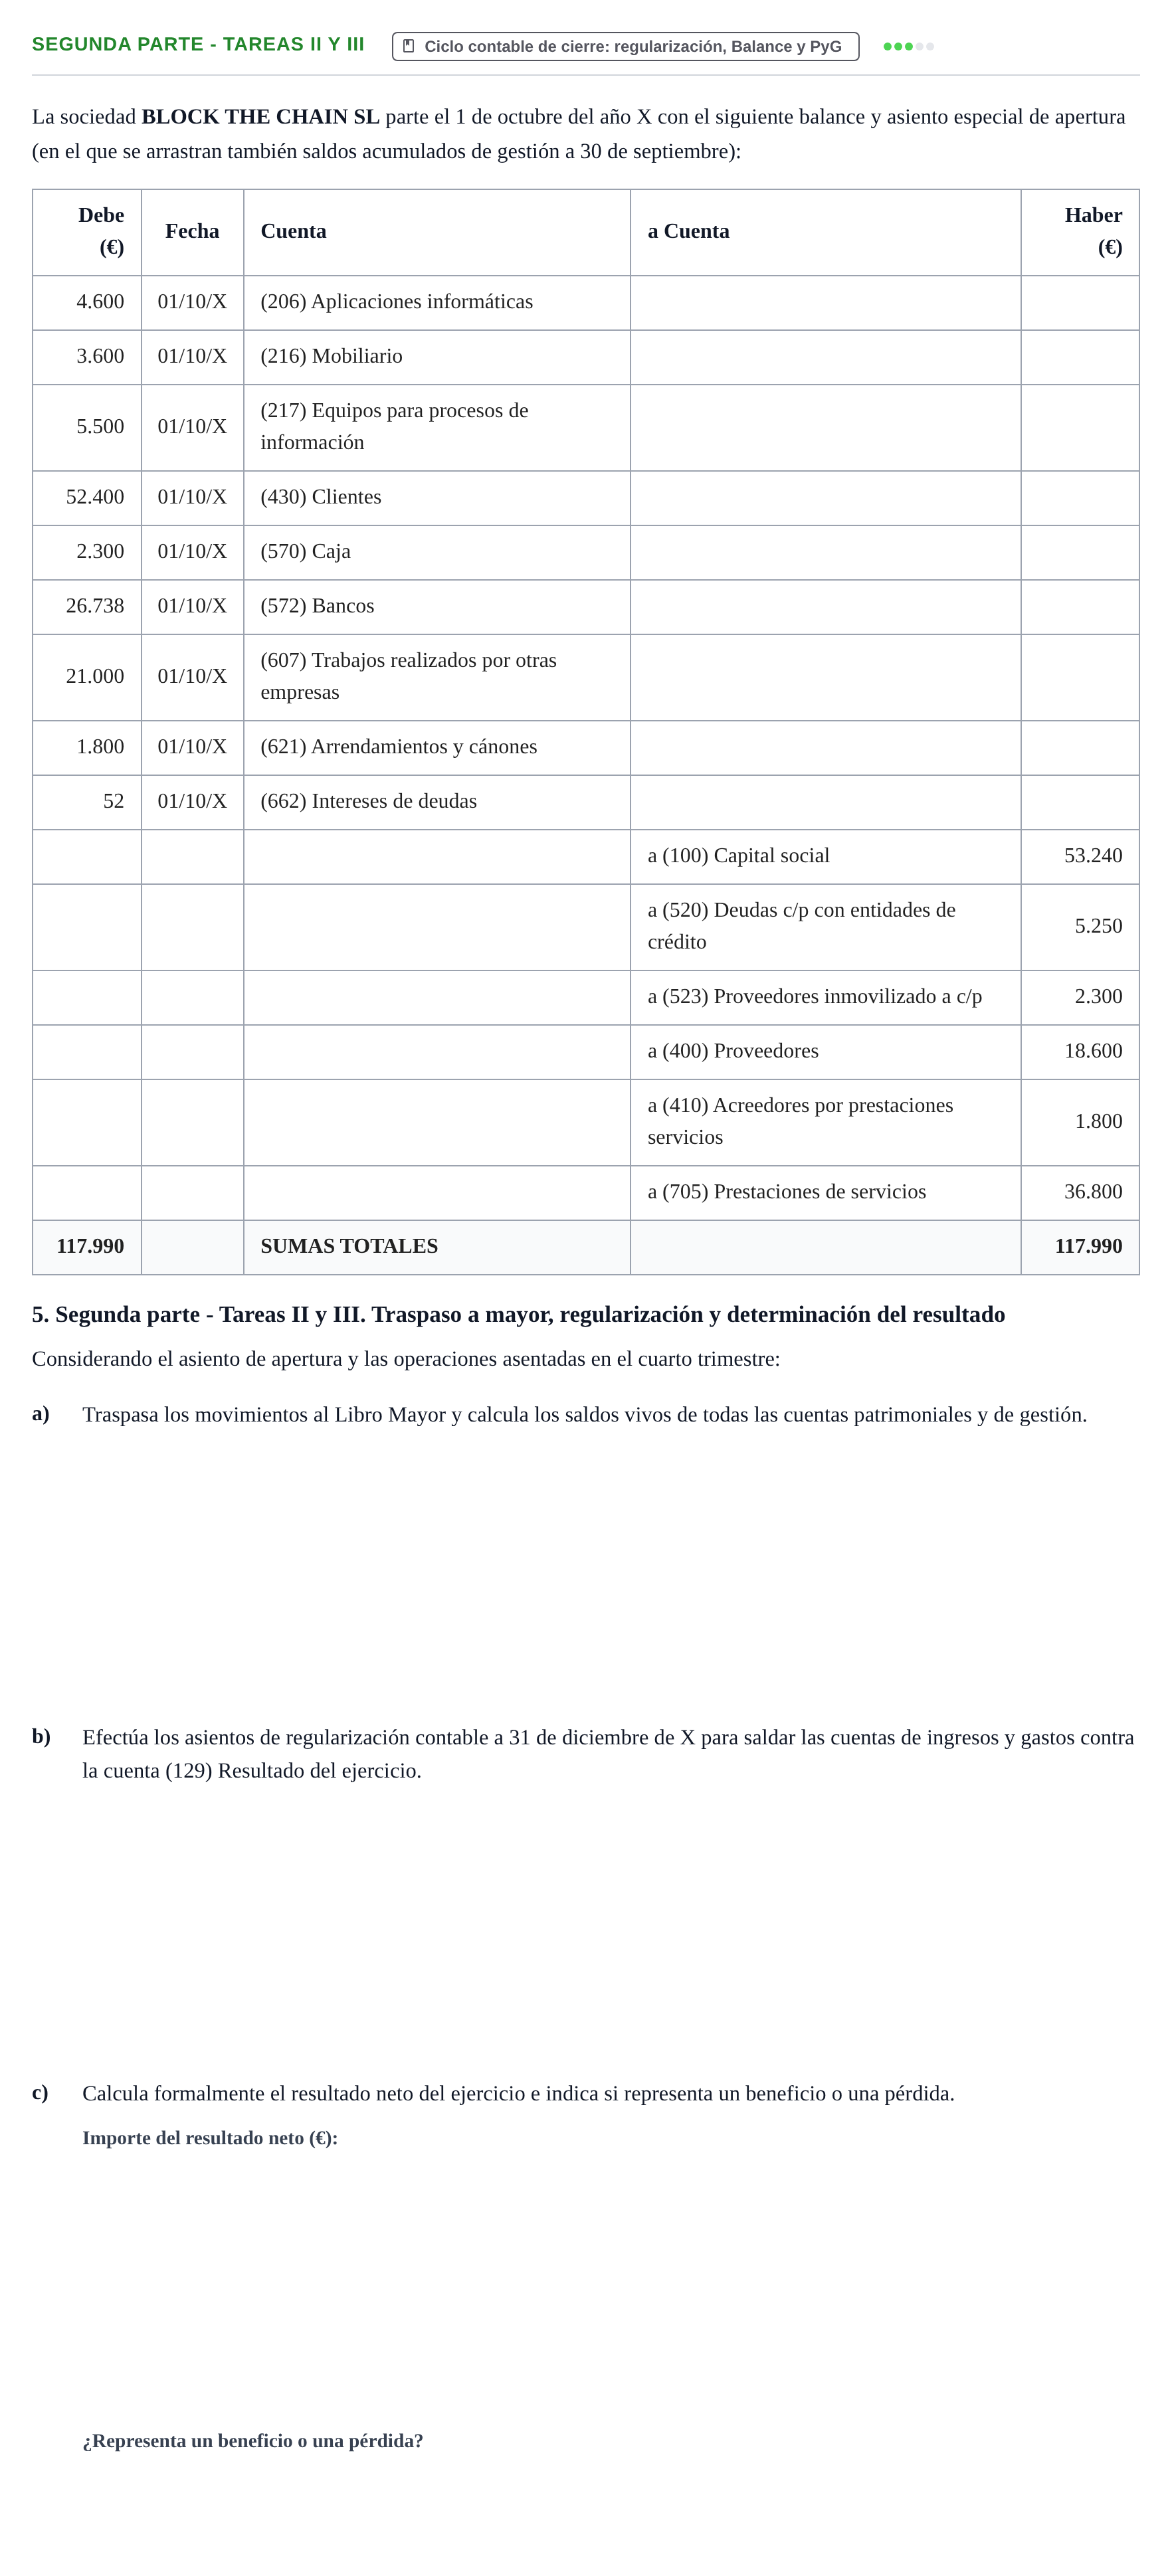
5. Segunda parte - Tareas II y III. Traspaso a mayor, regularización y determinación del resultado
Considerando el asiento de apertura y las operaciones asentadas en el cuarto trimestre:
a)
Traspasa los movimientos al Libro Mayor y calcula los saldos vivos de todas las cuentas patrimoniales y de gestión.
b)
Efectúa los asientos de regularización contable a 31 de diciembre de X para saldar las cuentas de ingresos y gastos contra la cuenta (129) Resultado del ejercicio.
c)
Calcula formalmente el resultado neto del ejercicio e indica si representa un beneficio o una pérdida.
Segunda parte - Tarea IV. Tomando como base los saldos calculados tras la regularización de BLOCK THE CHAIN SL, confecciona la Cuenta…
Ciclo contable de cierre: regularización, Balance y PyG
La sociedad BLOCK THE CHAIN SL parte el 1 de octubre del año X con el siguiente balance y asiento especial de apertura (en el que se arrastran también saldos acumulados de gestión a 30 de septiembre):
Debe (€) · Fecha · Cuenta · a Cuenta · Haber (€)
4.600 · 01/10/X · (206) Aplicaciones informáticas
3.600 · 01/10/X · (216) Mobiliario
5.500 · 01/10/X · (217) Equipos para procesos de información
52.400 · 01/10/X · (430) Clientes
2.300 · 01/10/X · (570) Caja
26.738 · 01/10/X · (572) Bancos
21.000 · 01/10/X · (607) Trabajos realizados por otras empresas
1.800 · 01/10/X · (621) Arrendamientos y cánones
52 · 01/10/X · (662) Intereses de deudas
· · · a (100) Capital social · 53.240
· · · a (520) Deudas c/p con entidades de crédito · 5.250
· · · a (523) Proveedores inmovilizado a c/p · 2.300
· · · a (400) Proveedores · 18.600
· · · a (410) Acreedores por prestaciones servicios · 1.800
· · · a (705) Prestaciones de servicios · 36.800
117.990 · · SUMAS TOTALES · · 117.990
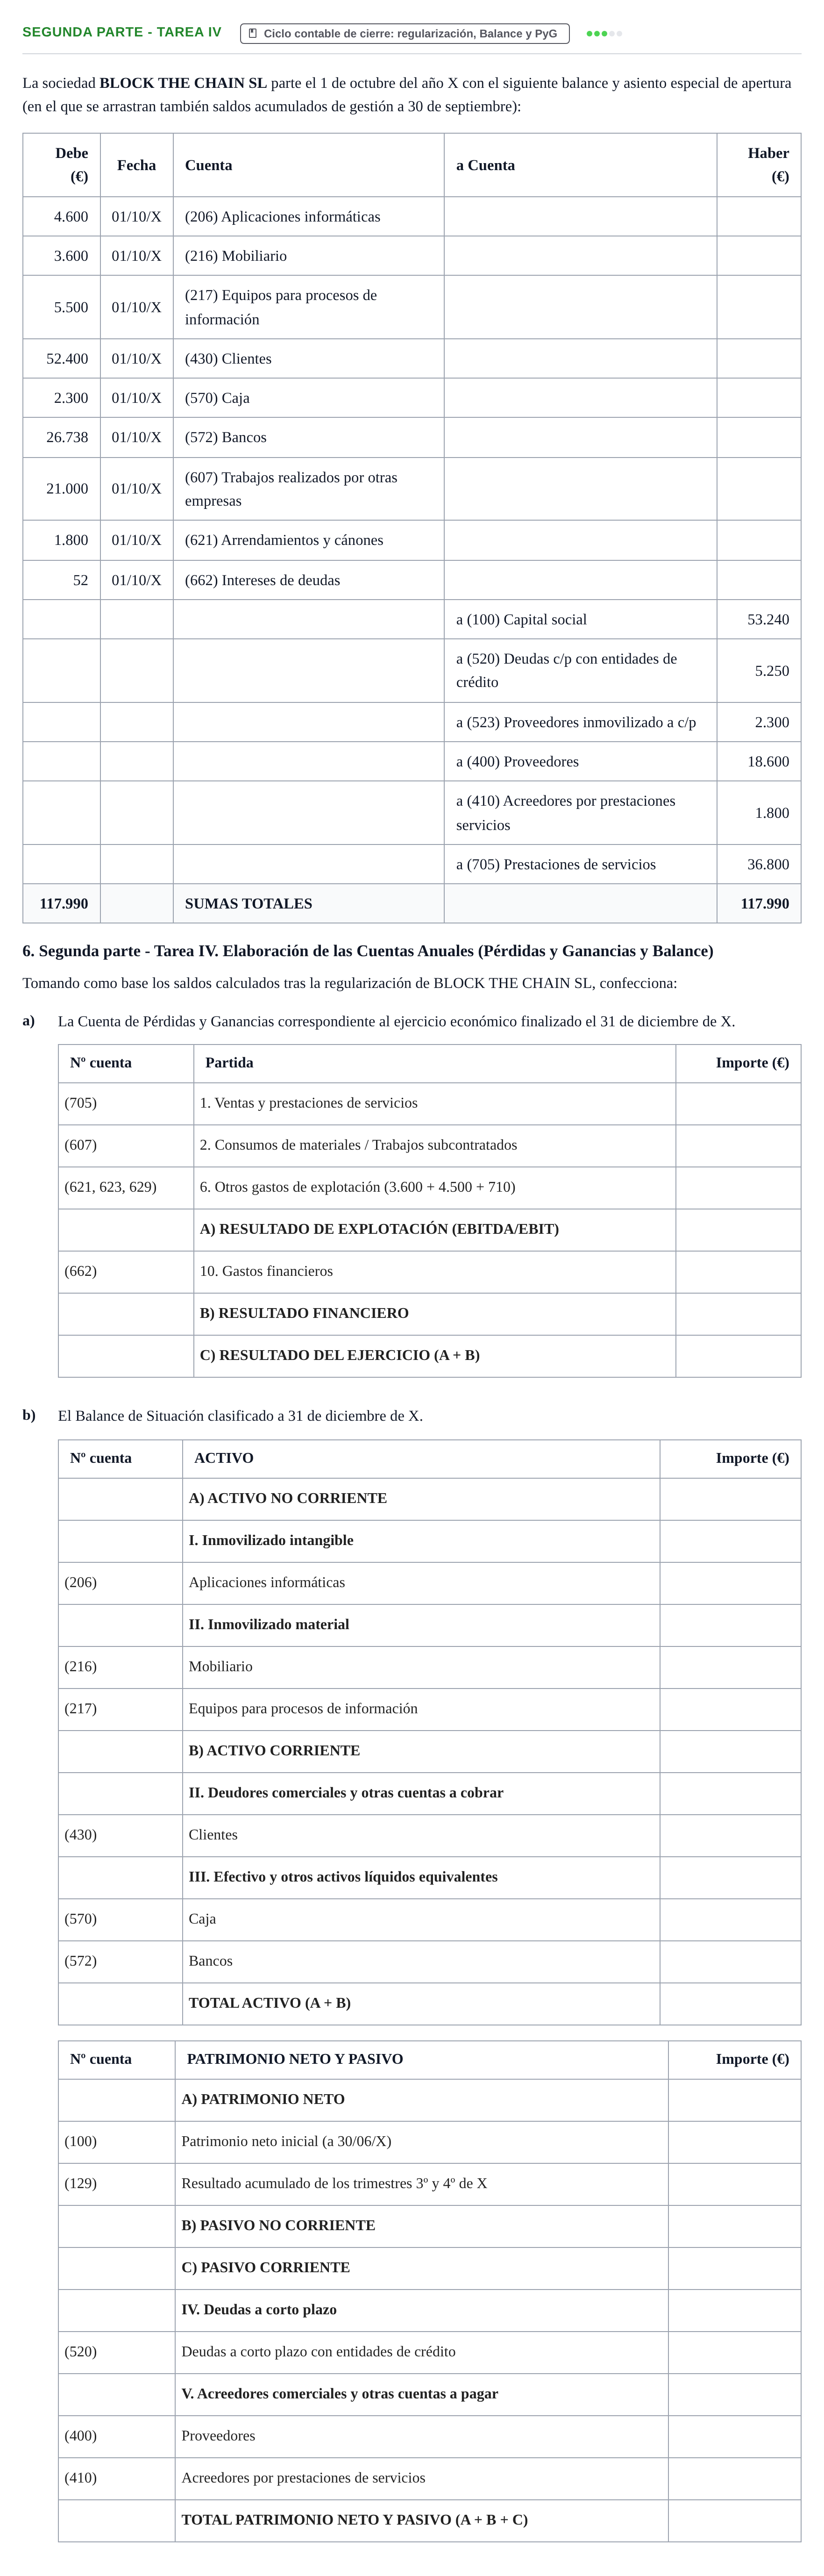
6. Segunda parte - Tarea IV. Elaboración de las Cuentas Anuales (Pérdidas y Ganancias y Balance)
Tomando como base los saldos calculados tras la regularización de BLOCK THE CHAIN SL, confecciona:
a)
La Cuenta de Pérdidas y Ganancias correspondiente al ejercicio económico finalizado el 31 de diciembre de X.
Nº cuenta
Partida
Importe (€)
(705)
1. Ventas y prestaciones de servicios
(607)
2. Consumos de materiales / Trabajos subcontratados
(621, 623, 629)
6. Otros gastos de explotación (3.600 + 4.500 + 710)
A) RESULTADO DE EXPLOTACIÓN (EBITDA/EBIT)
(662)
10. Gastos financieros
B) RESULTADO FINANCIERO
C) RESULTADO DEL EJERCICIO (A + B)
b)
El Balance de Situación clasificado a 31 de diciembre de X.
Nº cuenta
ACTIVO
Importe (€)
A) ACTIVO NO CORRIENTE
I. Inmovilizado intangible
(206)
Aplicaciones informáticas
II. Inmovilizado material
(216)
Mobiliario
(217)
Equipos para procesos de información
B) ACTIVO CORRIENTE
II. Deudores comerciales y otras cuentas a cobrar
(430)
Clientes
III. Efectivo y otros activos líquidos equivalentes
(570)
Caja
(572)
Bancos
TOTAL ACTIVO (A + B)
Nº cuenta
PATRIMONIO NETO Y PASIVO
Importe (€)
A) PATRIMONIO NETO
(100)
Patrimonio neto inicial (a 30/06/X)
(129)
Resultado acumulado de los trimestres 3º y 4º de X
B) PASIVO NO CORRIENTE
C) PASIVO CORRIENTE
IV. Deudas a corto plazo
(520)
Deudas a corto plazo con entidades de crédito
V. Acreedores comerciales y otras cuentas a pagar
(400)
Proveedores
(410)
Acreedores por prestaciones de servicios
TOTAL PATRIMONIO NETO Y PASIVO (A + B + C)
Segunda parte - Tarea V. Análisis de la estructura patrimonial, cálculo del fondo de maniobra a 30 de septiembre y diagnóstico de…
Patrimonio, masas patrimoniales y ecuación fundamental
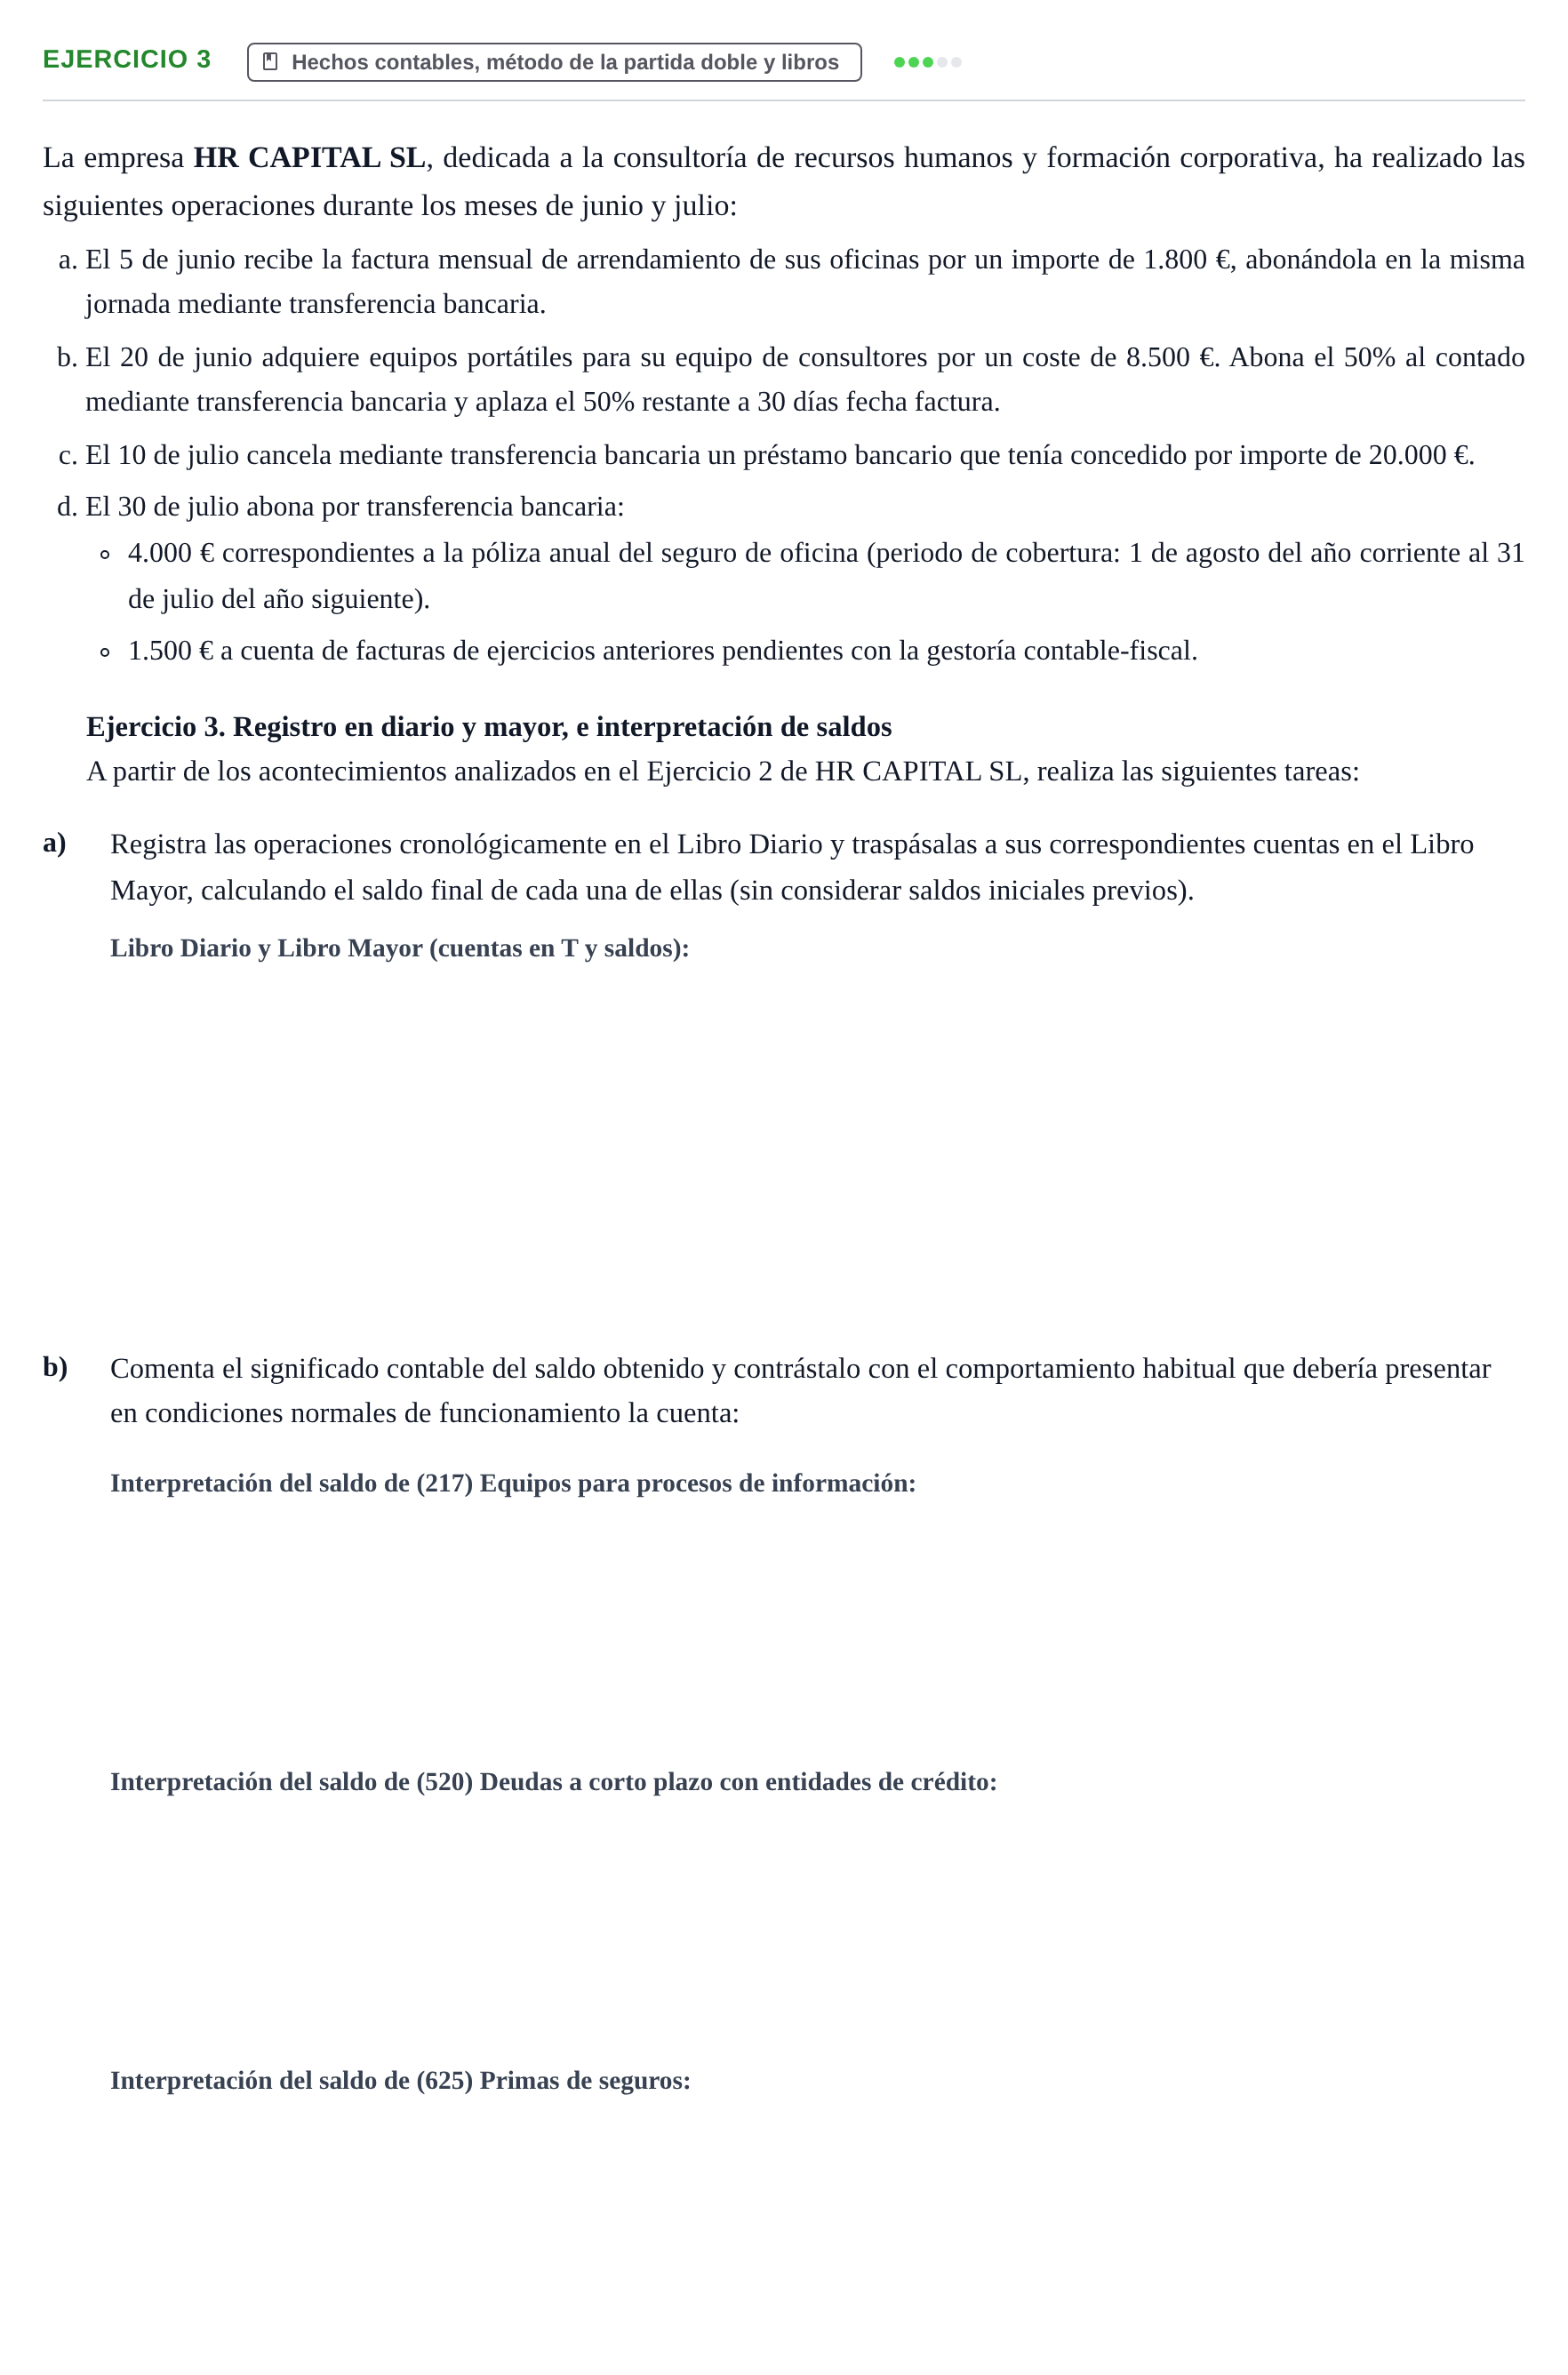
Segunda parte - Tarea V. Diagnóstico y análisis de la situación patrimonial
A partir del balance de situación formulado por BLOCK THE CHAIN SL a 30 de septiembre del año X, realiza un análisis de su estructura financiera y solvencia.
La sociedad BLOCK THE CHAIN SL parte el 1 de octubre del año X con el siguiente balance y asiento especial de apertura (en el que se arrastran también saldos acumulados de gestión a 30 de septiembre):
Debe (€) · Fecha · Cuenta · a Cuenta · Haber (€)
4.600 · 01/10/X · (206) Aplicaciones informáticas
3.600 · 01/10/X · (216) Mobiliario
5.500 · 01/10/X · (217) Equipos para procesos de información
52.400 · 01/10/X · (430) Clientes
2.300 · 01/10/X · (570) Caja
26.738 · 01/10/X · (572) Bancos
21.000 · 01/10/X · (607) Trabajos realizados por otras empresas
1.800 · 01/10/X · (621) Arrendamientos y cánones
52 · 01/10/X · (662) Intereses de deudas
· · · a (100) Capital social · 53.240
· · · a (520) Deudas c/p con entidades de crédito · 5.250
· · · a (523) Proveedores inmovilizado a c/p · 2.300
· · · a (400) Proveedores · 18.600
· · · a (410) Acreedores por prestaciones servicios · 1.800
· · · a (705) Prestaciones de servicios · 36.800
117.990 · · SUMAS TOTALES · · 117.990
a)
Determina el Fondo de Maniobra (o Capital Corriente) a 30 de septiembre de X:
b)
Comenta la rentabilidad generada a través del resultado acumulado del trimestre y emite un diagnóstico justificado sobre la salud patrimonial de la entidad.