1 Primera part. a). A partir de les dades de WEHEALTH SL a 30 de juny de X, classifica els elements patrimonials en actiu i…
Patrimonio, masas patrimoniales y ecuación fundamental
Context
L'empresa WEHEALTH SL és un negoci de salut integral i benestar creat fa cinc mesos per l'Anna i en Jordi. Els socis han prioritzat l'activitat comercial i ara disposen de la documentació justificativa acumulada per determinar la seva situació patrimonial i financera al tancament del primer semestre (30 de juny de l'any X) i seguir la seva evolució al llarg del tercer trimestre.
Documentació i dades a 30 de juny de l'any X:
La facturació total fins a 30 de juny ascendeix a 90.000 €. Existeixen factures pendents de cobrament per valor de 28.200 €, amb venciments a partir de l'1 de juliol.
Inversió en immobilitzat per iniciar el negoci: taules i cadires per a consultoris per 4.000 €; equips informàtics per a les oficines per 3.000 €; programari d'administració per 2.800 €; i tres equips de pressoteràpia per 9.400 €. Tot està pagat excepte l'últim termini de la maquinària de pressoteràpia (2.350 €), amb venciment a finals d'octubre.
Préstec bancari concedit per 78.000 € a retornar íntegrament el 30 de març de X1. El deute pendent a 30 de juny de X és de 52.000 €.
El compte corrent bancari té un saldo disponible a favor de la societat de 25.120 €.
El local on s'ubica el centre és de lloguer. A 30 de juny està pendent el pagament de la mensualitat de juny per 1.800 €, acordada per satisfer el 15 de juliol.
L'empresa té contractats l'Anna i en Jordi. A més, l'1 de maig es van incorporar dues fisioterapeutes autònomes (Lídia i Júlia). A 30 de juny es deu la nòmina de juny a l'Anna per 3.000 €, les factures de juny de la Lídia (1.600 €) i de la Júlia (1.800 €), i 1.400 € a la Seguretat Social. No hi ha deutes tributaris.
La caixa registradora de la botiga física de cosmètica i bellesa té 1.580 € en efectiu.
Les existències de productes de cosmètica al magatzem de la botiga tenen un valor de 8.500 €.
Rebuts de subministraments pendents de pagament: connexió a internet (90 €), telèfons mòbils (280 €), electricitat (460 €) i aigua (170 €).
Factura pendent de pagament amb Martí-Derm per 10 caixes de xampú anti-edat de la botiga per import de 2.400 € (la resta de l'estoc està liquidat).
1 Primera part. a) Càlcul del patrimoni net a 30 de juny de X
A partir de la documentació i dades que es detallen relatives a la situació de WEHEALTH SL en data 30 de juny de l'any X, classifica cada element segons la terminologia i el quadre de comptes del Pla General de Comptabilitat (PGC), diferenciant els components de l' Actiu (béns i drets) i del Passiu (obligacions), i determina el valor del Patrimoni Net:
€
€
€
2 Primera part. b). Elabora el balanç de situació de WEHEALTH SL a 30 de juny de l'any X estructurat segons el PGC i explica la…
Patrimonio, masas patrimoniales y ecuación fundamental
Context
L'empresa WEHEALTH SL és un negoci de salut integral i benestar creat fa cinc mesos per l'Anna i en Jordi. Els socis han prioritzat l'activitat comercial i ara disposen de la documentació justificativa acumulada per determinar la seva situació patrimonial i financera al tancament del primer semestre (30 de juny de l'any X) i seguir la seva evolució al llarg del tercer trimestre.
Documentació i dades a 30 de juny de l'any X:
La facturació total fins a 30 de juny ascendeix a 90.000 €. Existeixen factures pendents de cobrament per valor de 28.200 €, amb venciments a partir de l'1 de juliol.
Inversió en immobilitzat per iniciar el negoci: taules i cadires per a consultoris per 4.000 €; equips informàtics per a les oficines per 3.000 €; programari d'administració per 2.800 €; i tres equips de pressoteràpia per 9.400 €. Tot està pagat excepte l'últim termini de la maquinària de pressoteràpia (2.350 €), amb venciment a finals d'octubre.
Préstec bancari concedit per 78.000 € a retornar íntegrament el 30 de març de X1. El deute pendent a 30 de juny de X és de 52.000 €.
El compte corrent bancari té un saldo disponible a favor de la societat de 25.120 €.
El local on s'ubica el centre és de lloguer. A 30 de juny està pendent el pagament de la mensualitat de juny per 1.800 €, acordada per satisfer el 15 de juliol.
L'empresa té contractats l'Anna i en Jordi. A més, l'1 de maig es van incorporar dues fisioterapeutes autònomes (Lídia i Júlia). A 30 de juny es deu la nòmina de juny a l'Anna per 3.000 €, les factures de juny de la Lídia (1.600 €) i de la Júlia (1.800 €), i 1.400 € a la Seguretat Social. No hi ha deutes tributaris.
La caixa registradora de la botiga física de cosmètica i bellesa té 1.580 € en efectiu.
Les existències de productes de cosmètica al magatzem de la botiga tenen un valor de 8.500 €.
Rebuts de subministraments pendents de pagament: connexió a internet (90 €), telèfons mòbils (280 €), electricitat (460 €) i aigua (170 €).
Factura pendent de pagament amb Martí-Derm per 10 caixes de xampú anti-edat de la botiga per import de 2.400 € (la resta de l'estoc està liquidat).
2 Primera part. b) Balanç de situació a 30 de juny de X i anàlisi del patrimoni net
a.
Elabora el Balanç de situació de WEHEALTH SL a 30 de juny de l'any X estructurat segons els criteris i la terminologia oficial del PGC (distingint actiu no corrent, actiu corrent, patrimoni net i passiu corrent).
€
€
€
b.
L'Anna i en Jordi van aportar 10.000 € conjuntament en el moment de constituir l'empresa (fa 5 mesos). Explica de manera raonada a què es deu la diferència entre el Patrimoni Net obtingut a 30 de juny de X (15.250 €) i la xifra de capital aportada inicialment.
3 Segona part. Prenent com a punt de partida la situació patrimonial a 30 de juny de X (Actiu = 82.600 €, Passiu = 67.350 €,…
Hechos contables, método de la partida doble y libros
3 Segona part. Anàlisi de les operacions 1 a 7 sobre la igualtat fonamental
Prenent com a punt de partida la situació patrimonial a 30 de juny de X (Actiu = 82.600 €, Passiu = 67.350 €, Patrimoni Net = 15.250 €), analitza l'efecte que produeix cadascuna de les set operacions següents del tercer trimestre sobre la igualtat fonamental de la comptabilitat (Actiu = Passiu + Patrimoni Net), detallant la variació dels comptes afectats i indicant si el Patrimoni Net es modifica:
Situació patrimonial a 30 de juny de l'any X
Actiu: 82.600 € | Passiu: 67.350 € | Patrimoni Net: 15.250 €
Operacions del tercer trimestre (WEHEALTH SL)
5 de juliol: Es cobren per transferència bancària 12.500 € de factures pendents de clients.
15 de juliol: Es paga per transferència bancària el lloguer del mes de juny pendent per import de 1.800 €.
30 de juliol: Es comptabilitzen les nòmines de juliol de l'Anna i en Jordi per 5.000 € (queden pendents de pagament). En la mateixa data, es transfereixen 3.000 € de la nòmina de juny pendent de l'Anna i 1.400 € del deute amb la Seguretat Social.
5 d'agost: Es facturen serveis prestats al juliol per un total de 28.500 €, amb cobrament ajornat.
30 d'agost: Es reben les factures de les fisioterapeutes d'agost per 3.500 € (pendents de liquidar). A més, es paga per transferència el saldo pendent anterior amb elles de 3.400 €.
1 de setembre: Es rep la factura per adquisició d'un equip d'ultrasons per a fisioteràpia per 5.600 €, a pagar en 60 dies.
30 de setembre: L'entitat bancària carrega al compte corrent 190 € d'interessos del préstec corresponents al 3r trimestre.
1.
2.
3.
4.
5.
6.
7.
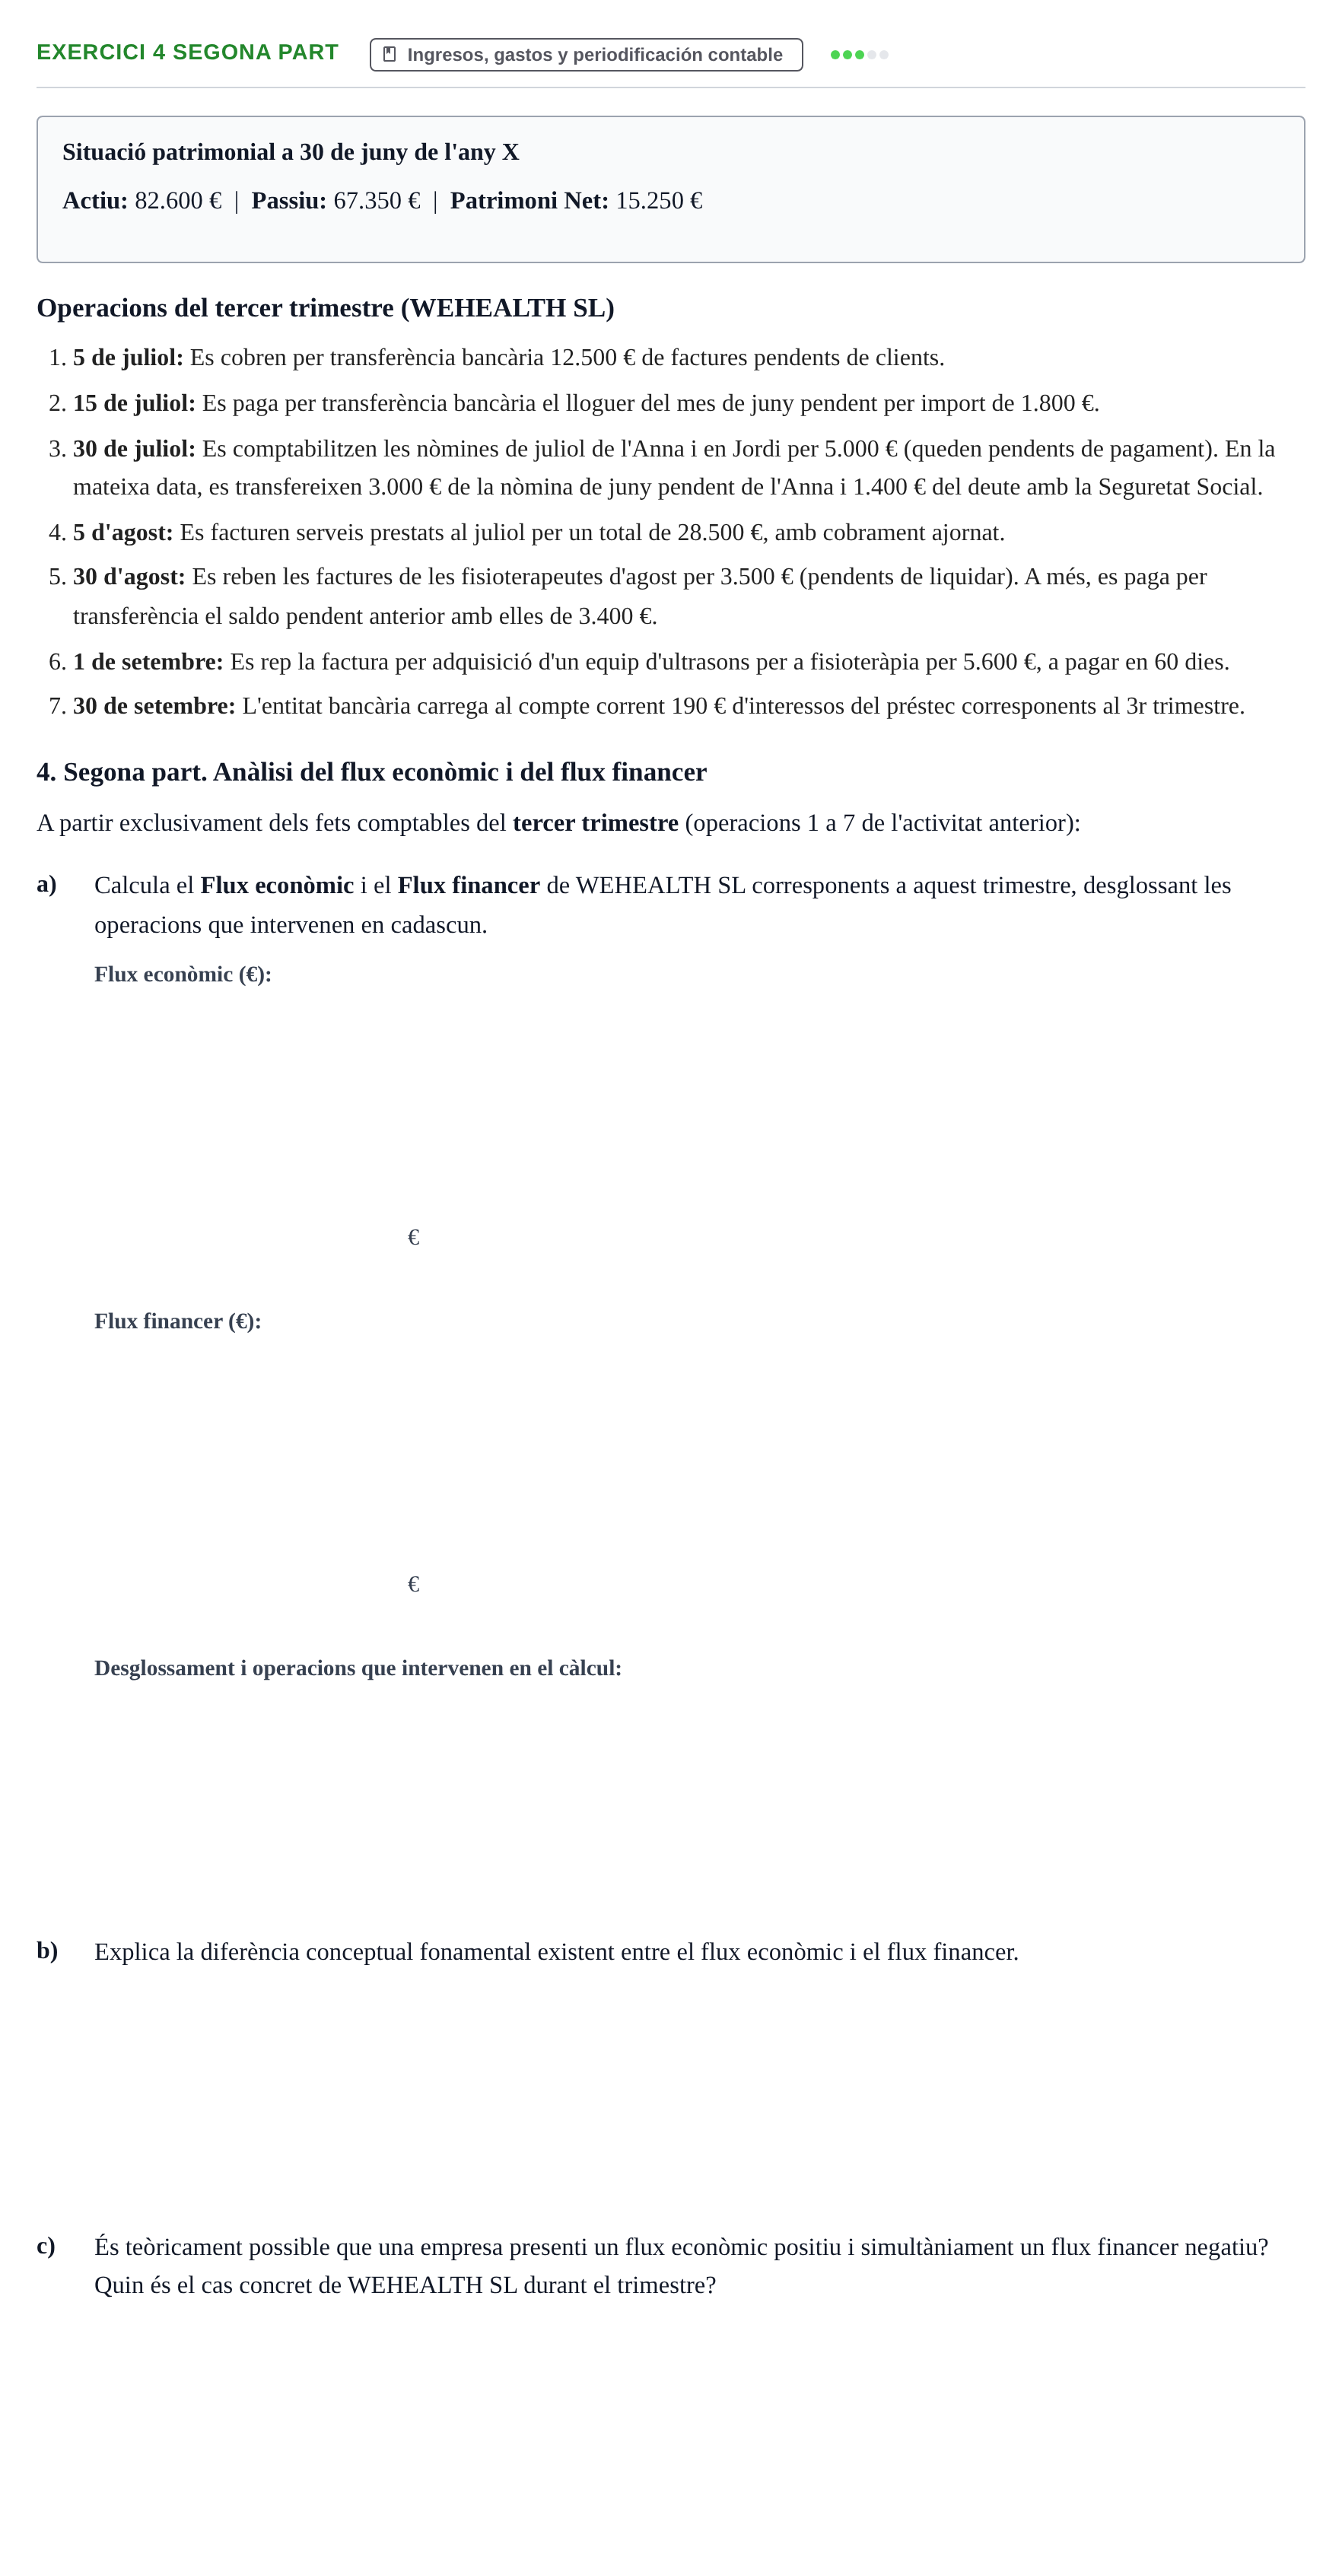
4 Segona part. A partir de les operacions del tercer trimestre, calcula el flux econòmic i financer, desglossa les…
Ingresos, gastos y periodificación contable
Situació patrimonial a 30 de juny de l'any X
Actiu: 82.600 € | Passiu: 67.350 € | Patrimoni Net: 15.250 €
Operacions del tercer trimestre (WEHEALTH SL)
5 de juliol: Es cobren per transferència bancària 12.500 € de factures pendents de clients.
15 de juliol: Es paga per transferència bancària el lloguer del mes de juny pendent per import de 1.800 €.
30 de juliol: Es comptabilitzen les nòmines de juliol de l'Anna i en Jordi per 5.000 € (queden pendents de pagament). En la mateixa data, es transfereixen 3.000 € de la nòmina de juny pendent de l'Anna i 1.400 € del deute amb la Seguretat Social.
5 d'agost: Es facturen serveis prestats al juliol per un total de 28.500 €, amb cobrament ajornat.
30 d'agost: Es reben les factures de les fisioterapeutes d'agost per 3.500 € (pendents de liquidar). A més, es paga per transferència el saldo pendent anterior amb elles de 3.400 €.
1 de setembre: Es rep la factura per adquisició d'un equip d'ultrasons per a fisioteràpia per 5.600 €, a pagar en 60 dies.
30 de setembre: L'entitat bancària carrega al compte corrent 190 € d'interessos del préstec corresponents al 3r trimestre.
4. Segona part. Anàlisi del flux econòmic i del flux financer
A partir exclusivament dels fets comptables del tercer trimestre (operacions 1 a 7 de l'activitat anterior):
a)
Calcula el Flux econòmic i el Flux financer de WEHEALTH SL corresponents a aquest trimestre, desglossant les operacions que intervenen en cadascun.
€
€
b)
Explica la diferència conceptual fonamental existent entre el flux econòmic i el flux financer.
c)
És teòricament possible que una empresa presenti un flux econòmic positiu i simultàniament un flux financer negatiu? Quin és el cas concret de WEHEALTH SL durant el trimestre?
5 Tercera part. a). Elabora el Compte de pèrdues i guanys del 3r trimestre segons el PGC: resultat d'explotació, resultat…
Ciclo contable de cierre: regularización, Balance y PyG
Situació patrimonial a 30 de juny de l'any X
Actiu: 82.600 € | Passiu: 67.350 € | Patrimoni Net: 15.250 €
Operacions del tercer trimestre (WEHEALTH SL)
5 de juliol: Es cobren per transferència bancària 12.500 € de factures pendents de clients.
15 de juliol: Es paga per transferència bancària el lloguer del mes de juny pendent per import de 1.800 €.
30 de juliol: Es comptabilitzen les nòmines de juliol de l'Anna i en Jordi per 5.000 € (queden pendents de pagament). En la mateixa data, es transfereixen 3.000 € de la nòmina de juny pendent de l'Anna i 1.400 € del deute amb la Seguretat Social.
5 d'agost: Es facturen serveis prestats al juliol per un total de 28.500 €, amb cobrament ajornat.
30 d'agost: Es reben les factures de les fisioterapeutes d'agost per 3.500 € (pendents de liquidar). A més, es paga per transferència el saldo pendent anterior amb elles de 3.400 €.
1 de setembre: Es rep la factura per adquisició d'un equip d'ultrasons per a fisioteràpia per 5.600 €, a pagar en 60 dies.
30 de setembre: L'entitat bancària carrega al compte corrent 190 € d'interessos del préstec corresponents al 3r trimestre.
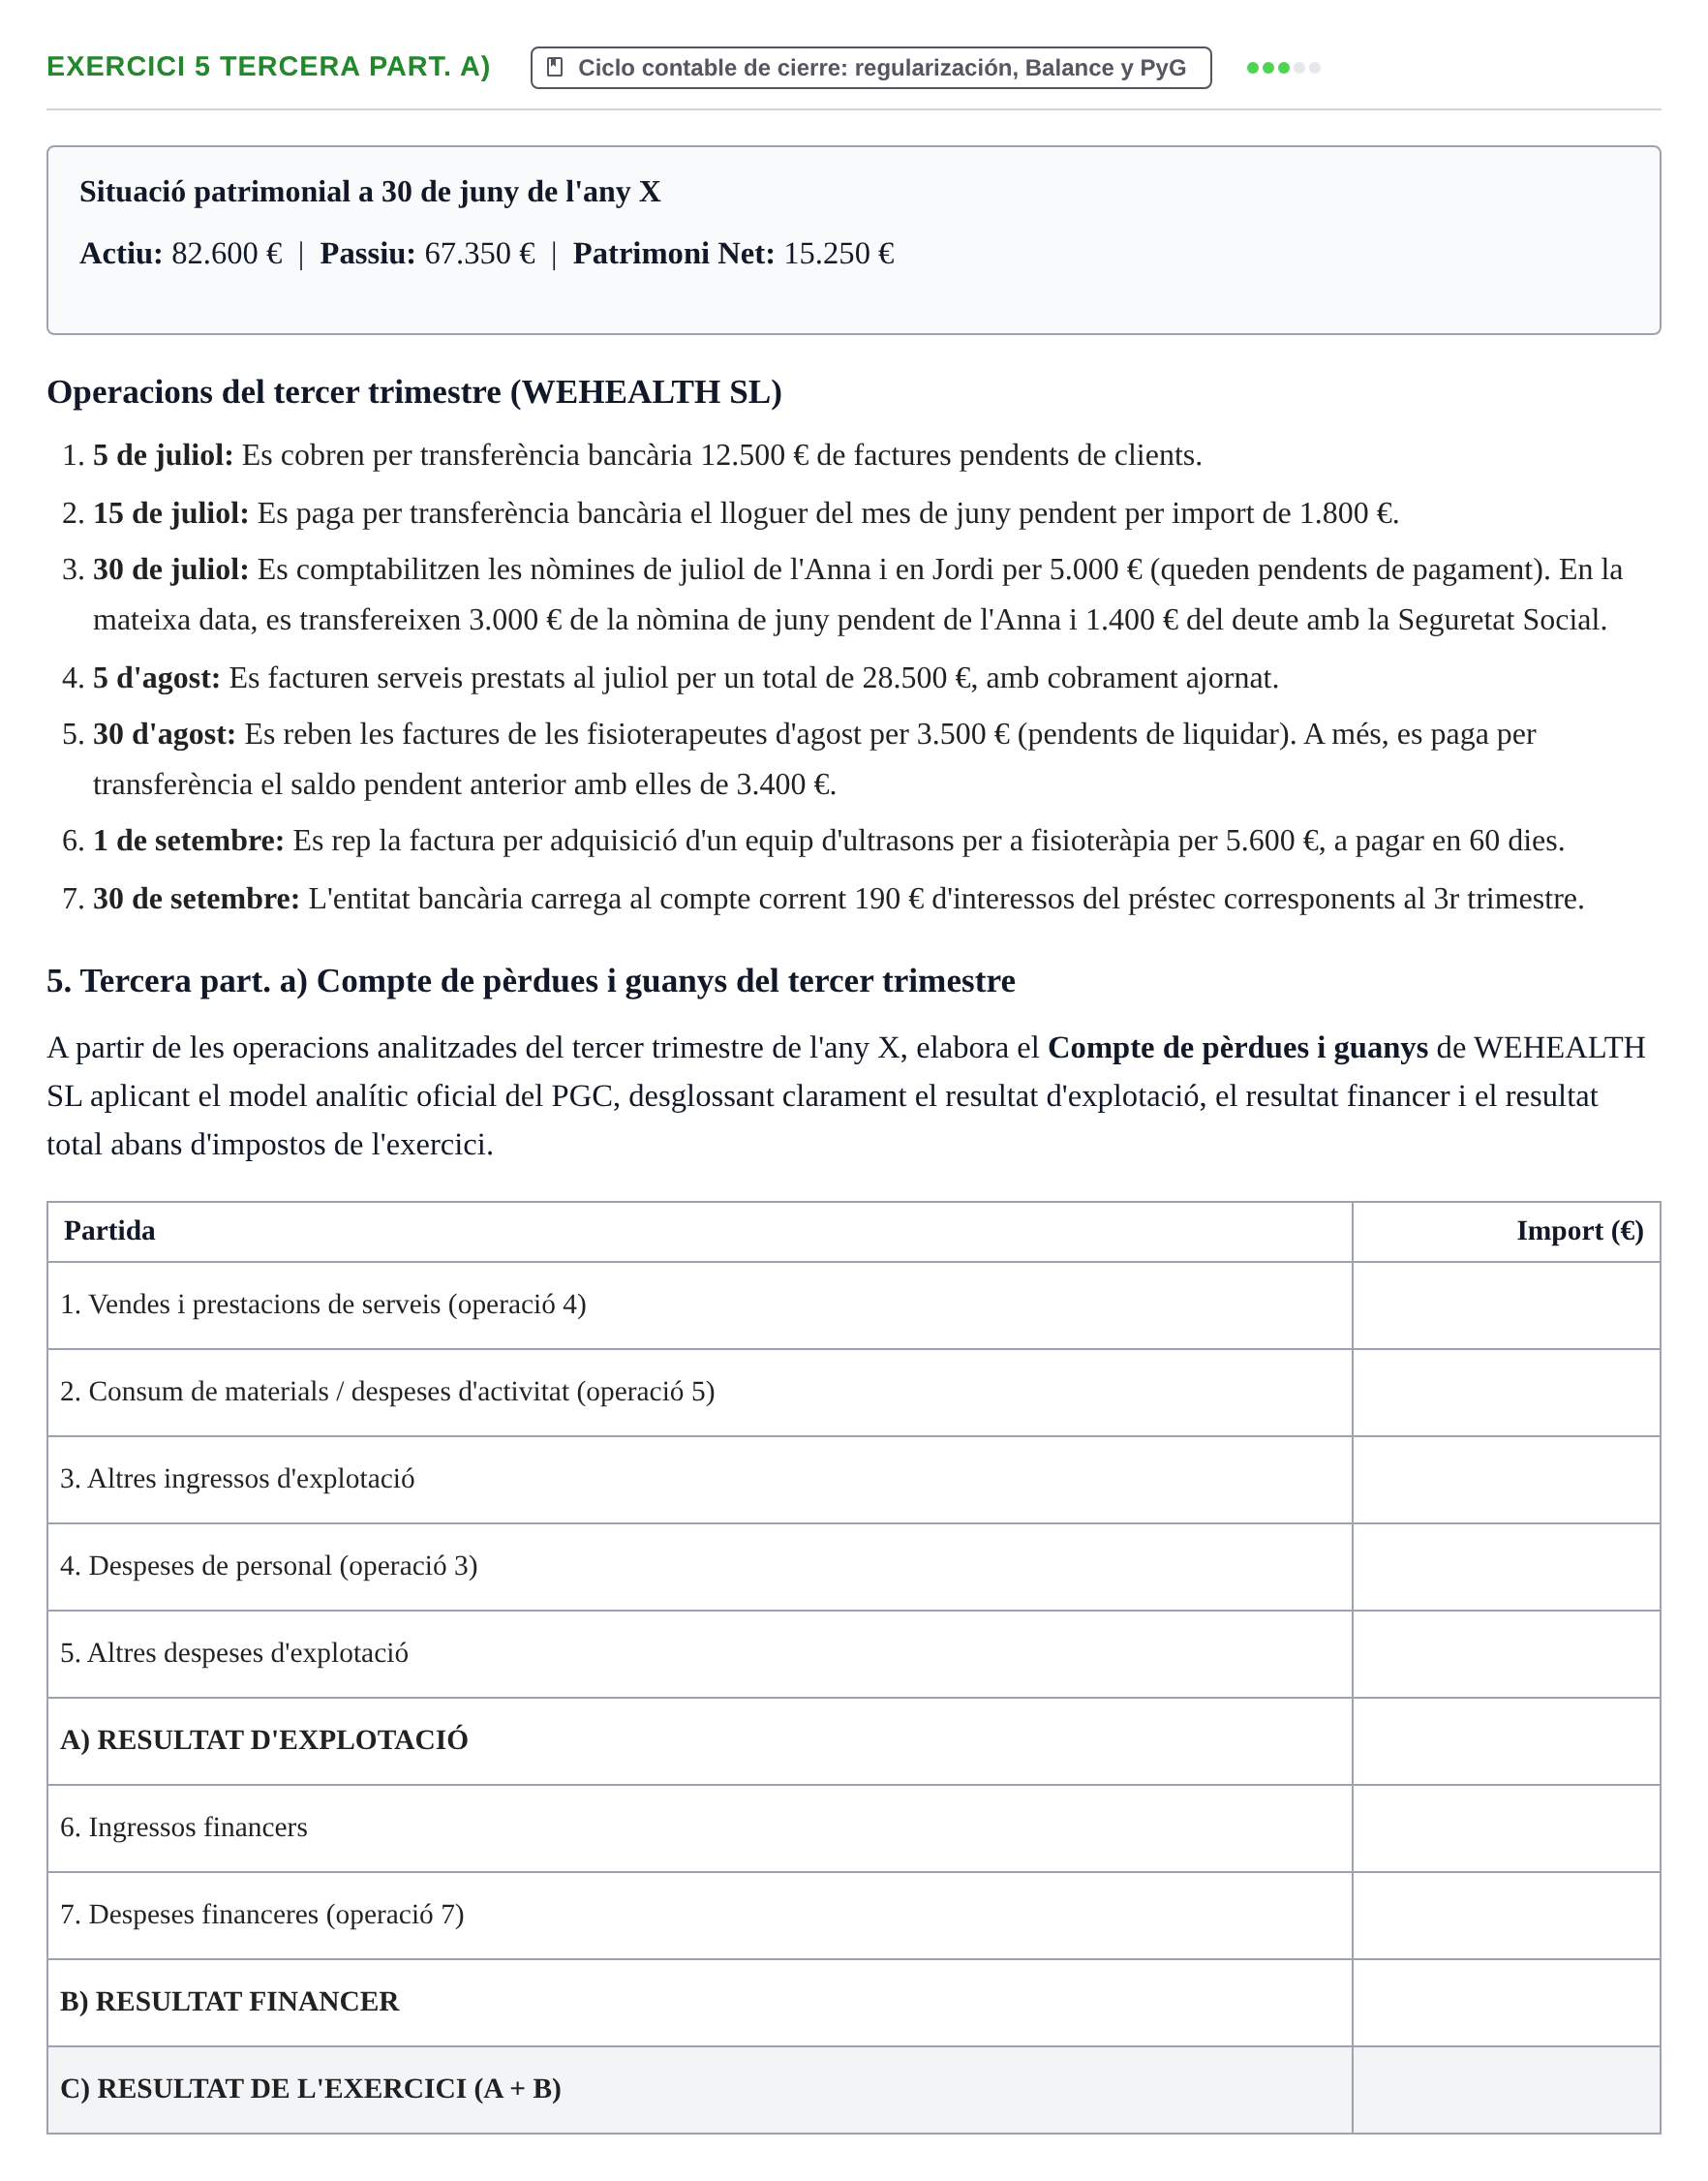
5. Tercera part. a) Compte de pèrdues i guanys del tercer trimestre
A partir de les operacions analitzades del tercer trimestre de l'any X, elabora el Compte de pèrdues i guanys de WEHEALTH SL aplicant el model analític oficial del PGC, desglossant clarament el resultat d'explotació, el resultat financer i el resultat total abans d'impostos de l'exercici.
Partida
Import (€)
1. Vendes i prestacions de serveis (operació 4)
2. Consum de materials / despeses d'activitat (operació 5)
3. Altres ingressos d'explotació
4. Despeses de personal (operació 3)
5. Altres despeses d'explotació
A) RESULTAT D'EXPLOTACIÓ
6. Ingressos financers
7. Despeses financeres (operació 7)
B) RESULTAT FINANCER
C) RESULTAT DE L'EXERCICI (A + B)
6 Tercera part. b). Confecciona el Balanç de situació de WEHEALTH SL a 30 de setembre de l'any X d'acord amb el PGC, incorporant…
Ciclo contable de cierre: regularización, Balance y PyG
Situació patrimonial a 30 de juny de l'any X
Actiu: 82.600 € | Passiu: 67.350 € | Patrimoni Net: 15.250 €
Operacions del tercer trimestre (WEHEALTH SL)
5 de juliol: Es cobren per transferència bancària 12.500 € de factures pendents de clients.
15 de juliol: Es paga per transferència bancària el lloguer del mes de juny pendent per import de 1.800 €.
30 de juliol: Es comptabilitzen les nòmines de juliol de l'Anna i en Jordi per 5.000 € (queden pendents de pagament). En la mateixa data, es transfereixen 3.000 € de la nòmina de juny pendent de l'Anna i 1.400 € del deute amb la Seguretat Social.
5 d'agost: Es facturen serveis prestats al juliol per un total de 28.500 €, amb cobrament ajornat.
30 d'agost: Es reben les factures de les fisioterapeutes d'agost per 3.500 € (pendents de liquidar). A més, es paga per transferència el saldo pendent anterior amb elles de 3.400 €.
1 de setembre: Es rep la factura per adquisició d'un equip d'ultrasons per a fisioteràpia per 5.600 €, a pagar en 60 dies.
30 de setembre: L'entitat bancària carrega al compte corrent 190 € d'interessos del préstec corresponents al 3r trimestre.
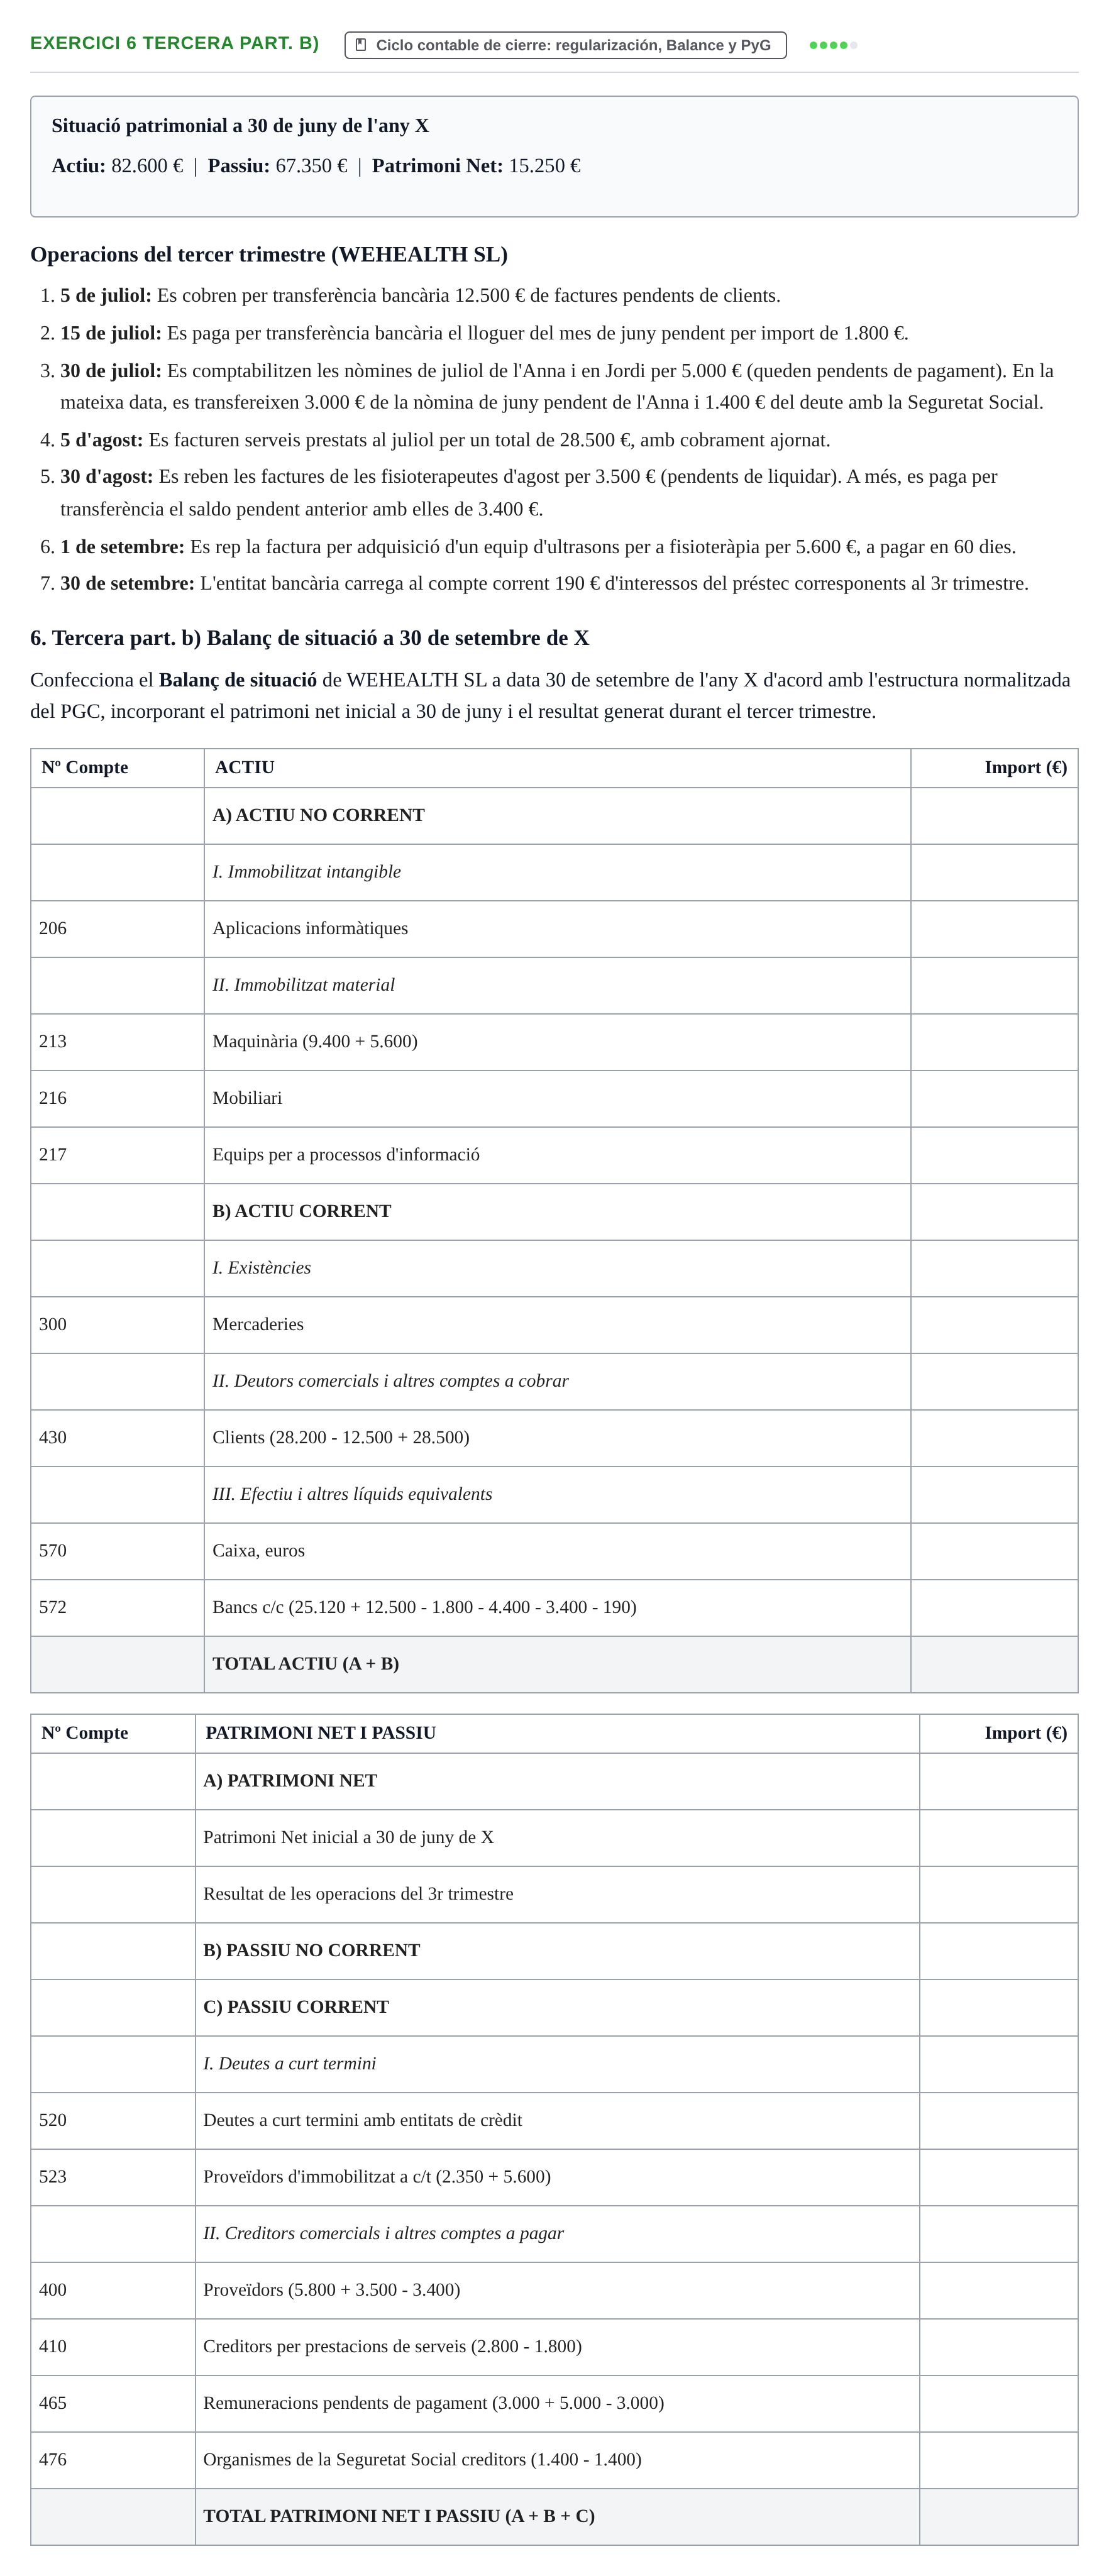
6. Tercera part. b) Balanç de situació a 30 de setembre de X
Confecciona el Balanç de situació de WEHEALTH SL a data 30 de setembre de l'any X d'acord amb l'estructura normalitzada del PGC, incorporant el patrimoni net inicial a 30 de juny i el resultat generat durant el tercer trimestre.
Nº Compte
ACTIU
Import (€)
A) ACTIU NO CORRENT
I. Immobilitzat intangible
206
Aplicacions informàtiques
II. Immobilitzat material
213
Maquinària (9.400 + 5.600)
216
Mobiliari
217
Equips per a processos d'informació
B) ACTIU CORRENT
I. Existències
300
Mercaderies
II. Deutors comercials i altres comptes a cobrar
430
Clients (28.200 - 12.500 + 28.500)
III. Efectiu i altres líquids equivalents
570
Caixa, euros
572
Bancs c/c (25.120 + 12.500 - 1.800 - 4.400 - 3.400 - 190)
TOTAL ACTIU (A + B)
Nº Compte
PATRIMONI NET I PASSIU
Import (€)
A) PATRIMONI NET
Patrimoni Net inicial a 30 de juny de X
Resultat de les operacions del 3r trimestre
B) PASSIU NO CORRENT
C) PASSIU CORRENT
I. Deutes a curt termini
520
Deutes a curt termini amb entitats de crèdit
523
Proveïdors d'immobilitzat a c/t (2.350 + 5.600)
II. Creditors comercials i altres comptes a pagar
400
Proveïdors (5.800 + 3.500 - 3.400)
410
Creditors per prestacions de serveis (2.800 - 1.800)
465
Remuneracions pendents de pagament (3.000 + 5.000 - 3.000)
476
Organismes de la Seguretat Social creditors (1.400 - 1.400)
TOTAL PATRIMONI NET I PASSIU (A + B + C)
7.a-b Quarta part - Patrimoni i estructura econòm…. Respon de manera sintètica i fonamentada: a. Quins són els conceptes essencials que s'han assimilat al llarg…
Patrimonio, masas patrimoniales y ecuación fundamental
7 Quarta part. Qüestions de reflexió i principis comptables
Respon de manera sintètica i fonamentada a les següents preguntes teòriques:
a.
Quins són els conceptes essencials que s'han assimilat al llarg d'aquesta unitat sobre el patrimoni empresarial?
b.
Segons el model del Pla General de Comptabilitat espanyol, com s'anomena l'estructura econòmica del balanç i quines són les dues grans categories en què es divideix? Quin criteri s'utilitza per classificar els elements en una o altra categoria?
7.c Quarta part - Principi de meritació. c. Per quina raó el Compte de Pèrdues i Guanys no registra els ingressos i les despeses en funció del seu…
Ingresos, gastos y periodificación contable
7 Quarta part. Qüestions de reflexió i principis comptables
Respon de manera sintètica i fonamentada a les següents preguntes teòriques:
c.
Per quina raó el Compte de Pèrdues i Guanys no registra els ingressos i les despeses en funció del seu flux financer? Justifica la resposta fent referència al principi comptable corresponent.