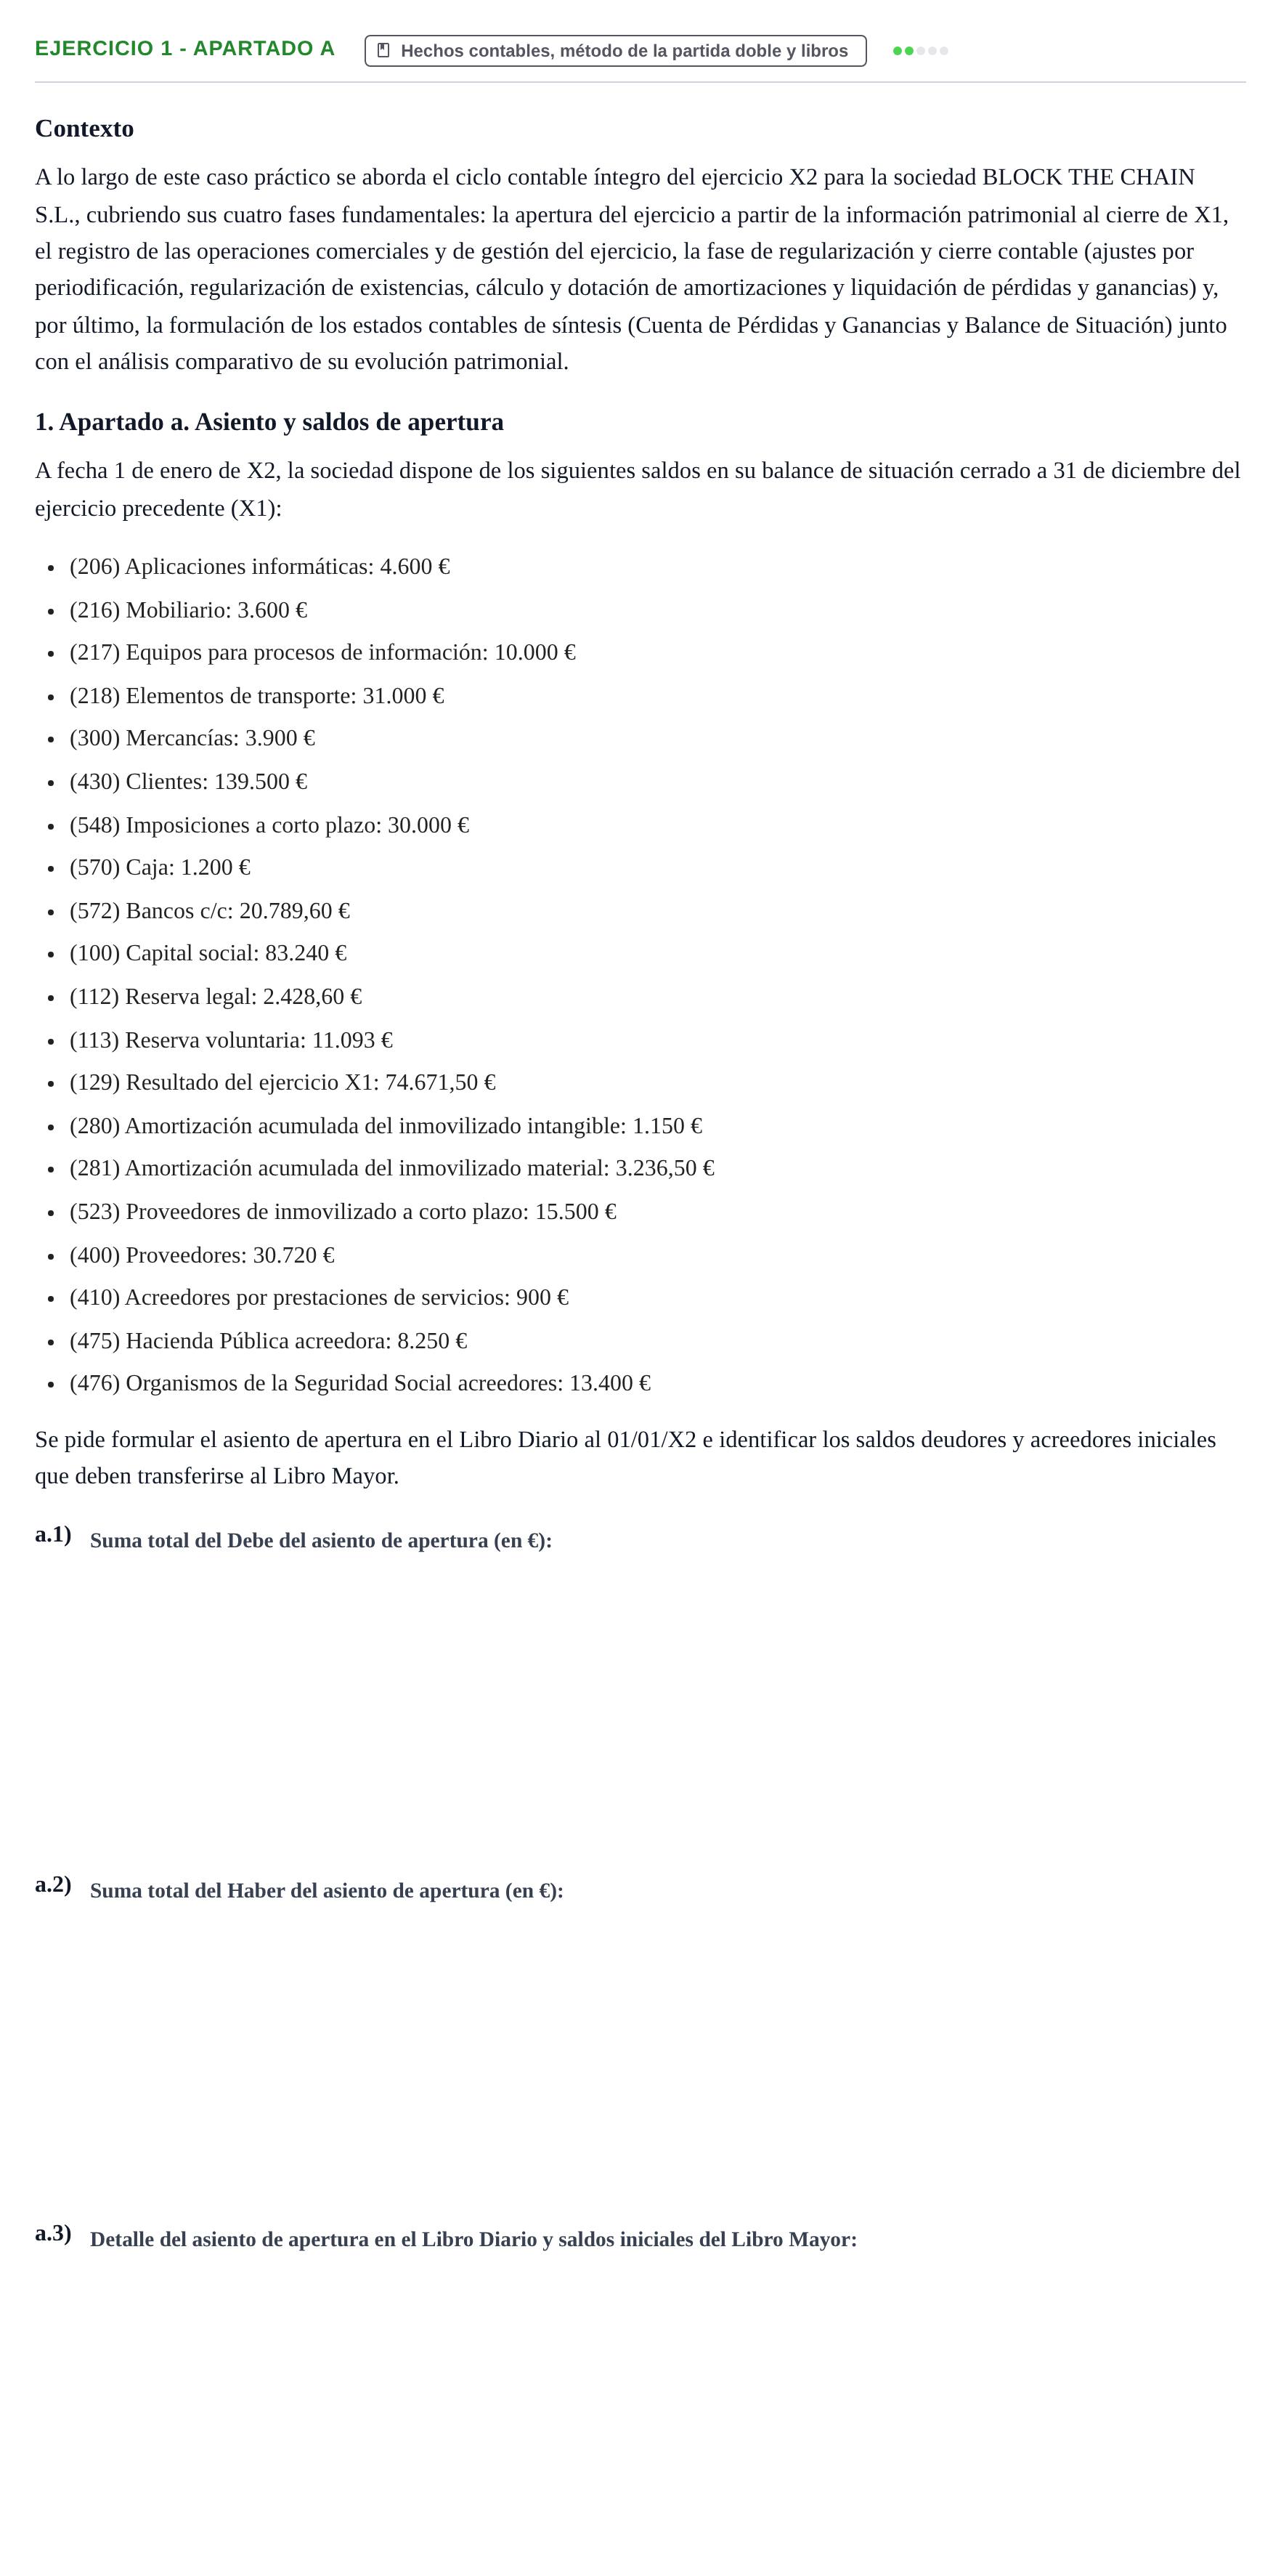
1 - Apartado a. A partir de los saldos a 31 de diciembre de X1 de BLOCK THE CHAIN S.L., formular el asiento de apertura en el…
Hechos contables, método de la partida doble y libros
Contexto
A lo largo de este caso práctico se aborda el ciclo contable íntegro del ejercicio X2 para la sociedad BLOCK THE CHAIN S.L., cubriendo sus cuatro fases fundamentales: la apertura del ejercicio a partir de la información patrimonial al cierre de X1, el registro de las operaciones comerciales y de gestión del ejercicio, la fase de regularización y cierre contable (ajustes por periodificación, regularización de existencias, cálculo y dotación de amortizaciones y liquidación de pérdidas y ganancias) y, por último, la formulación de los estados contables de síntesis (Cuenta de Pérdidas y Ganancias y Balance de Situación) junto con el análisis comparativo de su evolución patrimonial.
1. Apartado a. Asiento y saldos de apertura
A fecha 1 de enero de X2, la sociedad dispone de los siguientes saldos en su balance de situación cerrado a 31 de diciembre del ejercicio precedente (X1):
(206) Aplicaciones informáticas: 4.600 €
(216) Mobiliario: 3.600 €
(217) Equipos para procesos de información: 10.000 €
(218) Elementos de transporte: 31.000 €
(300) Mercancías: 3.900 €
(430) Clientes: 139.500 €
(548) Imposiciones a corto plazo: 30.000 €
(570) Caja: 1.200 €
(572) Bancos c/c: 20.789,60 €
(100) Capital social: 83.240 €
(112) Reserva legal: 2.428,60 €
(113) Reserva voluntaria: 11.093 €
(129) Resultado del ejercicio X1: 74.671,50 €
(280) Amortización acumulada del inmovilizado intangible: 1.150 €
(281) Amortización acumulada del inmovilizado material: 3.236,50 €
(523) Proveedores de inmovilizado a corto plazo: 15.500 €
(400) Proveedores: 30.720 €
(410) Acreedores por prestaciones de servicios: 900 €
(475) Hacienda Pública acreedora: 8.250 €
(476) Organismos de la Seguridad Social acreedores: 13.400 €
Se pide formular el asiento de apertura en el Libro Diario al 01/01/X2 e identificar los saldos deudores y acreedores iniciales que deben transferirse al Libro Mayor.
a.1)
a.2)
a.3)
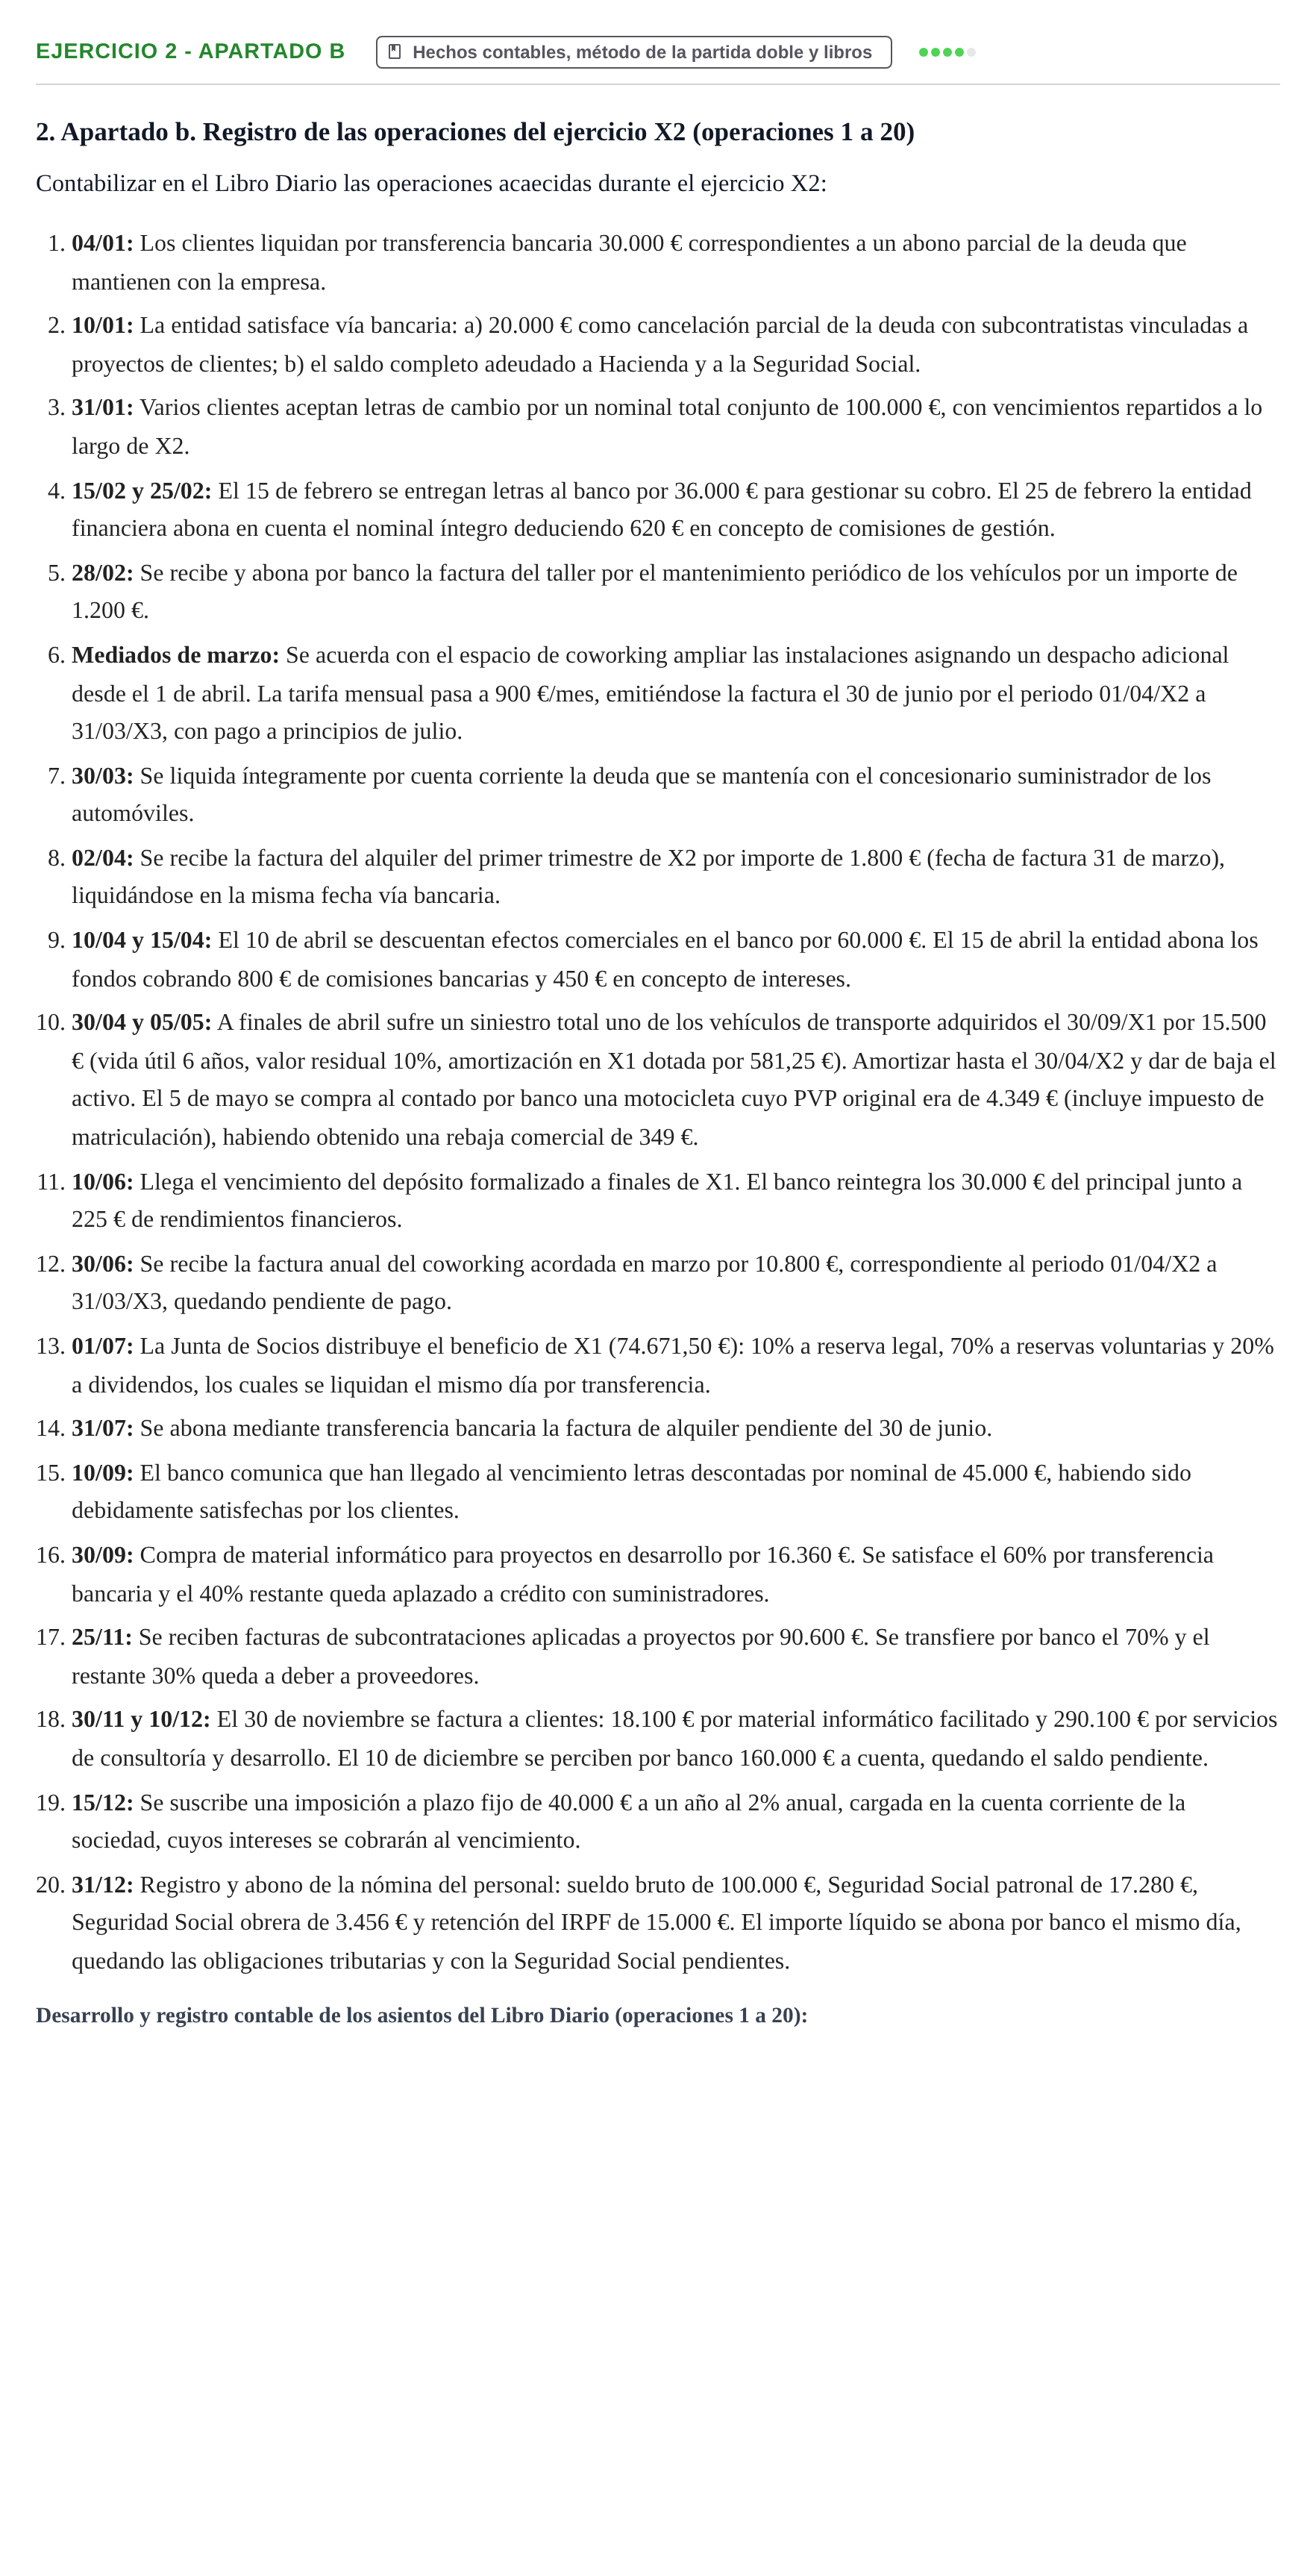
2 - Apartado b. Contabilizar en el Libro Diario las operaciones del ejercicio X2 de la entidad (operaciones 1 a 20),…
Hechos contables, método de la partida doble y libros
2. Apartado b. Registro de las operaciones del ejercicio X2 (operaciones 1 a 20)
Contabilizar en el Libro Diario las operaciones acaecidas durante el ejercicio X2:
04/01: Los clientes liquidan por transferencia bancaria 30.000 € correspondientes a un abono parcial de la deuda que mantienen con la empresa.
10/01: La entidad satisface vía bancaria: a) 20.000 € como cancelación parcial de la deuda con subcontratistas vinculadas a proyectos de clientes; b) el saldo completo adeudado a Hacienda y a la Seguridad Social.
31/01: Varios clientes aceptan letras de cambio por un nominal total conjunto de 100.000 €, con vencimientos repartidos a lo largo de X2.
15/02 y 25/02: El 15 de febrero se entregan letras al banco por 36.000 € para gestionar su cobro. El 25 de febrero la entidad financiera abona en cuenta el nominal íntegro deduciendo 620 € en concepto de comisiones de gestión.
28/02: Se recibe y abona por banco la factura del taller por el mantenimiento periódico de los vehículos por un importe de 1.200 €.
Mediados de marzo: Se acuerda con el espacio de coworking ampliar las instalaciones asignando un despacho adicional desde el 1 de abril. La tarifa mensual pasa a 900 €/mes, emitiéndose la factura el 30 de junio por el periodo 01/04/X2 a 31/03/X3, con pago a principios de julio.
30/03: Se liquida íntegramente por cuenta corriente la deuda que se mantenía con el concesionario suministrador de los automóviles.
02/04: Se recibe la factura del alquiler del primer trimestre de X2 por importe de 1.800 € (fecha de factura 31 de marzo), liquidándose en la misma fecha vía bancaria.
10/04 y 15/04: El 10 de abril se descuentan efectos comerciales en el banco por 60.000 €. El 15 de abril la entidad abona los fondos cobrando 800 € de comisiones bancarias y 450 € en concepto de intereses.
30/04 y 05/05: A finales de abril sufre un siniestro total uno de los vehículos de transporte adquiridos el 30/09/X1 por 15.500 € (vida útil 6 años, valor residual 10%, amortización en X1 dotada por 581,25 €). Amortizar hasta el 30/04/X2 y dar de baja el activo. El 5 de mayo se compra al contado por banco una motocicleta cuyo PVP original era de 4.349 € (incluye impuesto de matriculación), habiendo obtenido una rebaja comercial de 349 €.
10/06: Llega el vencimiento del depósito formalizado a finales de X1. El banco reintegra los 30.000 € del principal junto a 225 € de rendimientos financieros.
30/06: Se recibe la factura anual del coworking acordada en marzo por 10.800 €, correspondiente al periodo 01/04/X2 a 31/03/X3, quedando pendiente de pago.
01/07: La Junta de Socios distribuye el beneficio de X1 (74.671,50 €): 10% a reserva legal, 70% a reservas voluntarias y 20% a dividendos, los cuales se liquidan el mismo día por transferencia.
31/07: Se abona mediante transferencia bancaria la factura de alquiler pendiente del 30 de junio.
10/09: El banco comunica que han llegado al vencimiento letras descontadas por nominal de 45.000 €, habiendo sido debidamente satisfechas por los clientes.
30/09: Compra de material informático para proyectos en desarrollo por 16.360 €. Se satisface el 60% por transferencia bancaria y el 40% restante queda aplazado a crédito con suministradores.
25/11: Se reciben facturas de subcontrataciones aplicadas a proyectos por 90.600 €. Se transfiere por banco el 70% y el restante 30% queda a deber a proveedores.
30/11 y 10/12: El 30 de noviembre se factura a clientes: 18.100 € por material informático facilitado y 290.100 € por servicios de consultoría y desarrollo. El 10 de diciembre se perciben por banco 160.000 € a cuenta, quedando el saldo pendiente.
15/12: Se suscribe una imposición a plazo fijo de 40.000 € a un año al 2% anual, cargada en la cuenta corriente de la sociedad, cuyos intereses se cobrarán al vencimiento.
31/12: Registro y abono de la nómina del personal: sueldo bruto de 100.000 €, Seguridad Social patronal de 17.280 €, Seguridad Social obrera de 3.456 € y retención del IRPF de 15.000 €. El importe líquido se abona por banco el mismo día, quedando las obligaciones tributarias y con la Seguridad Social pendientes.
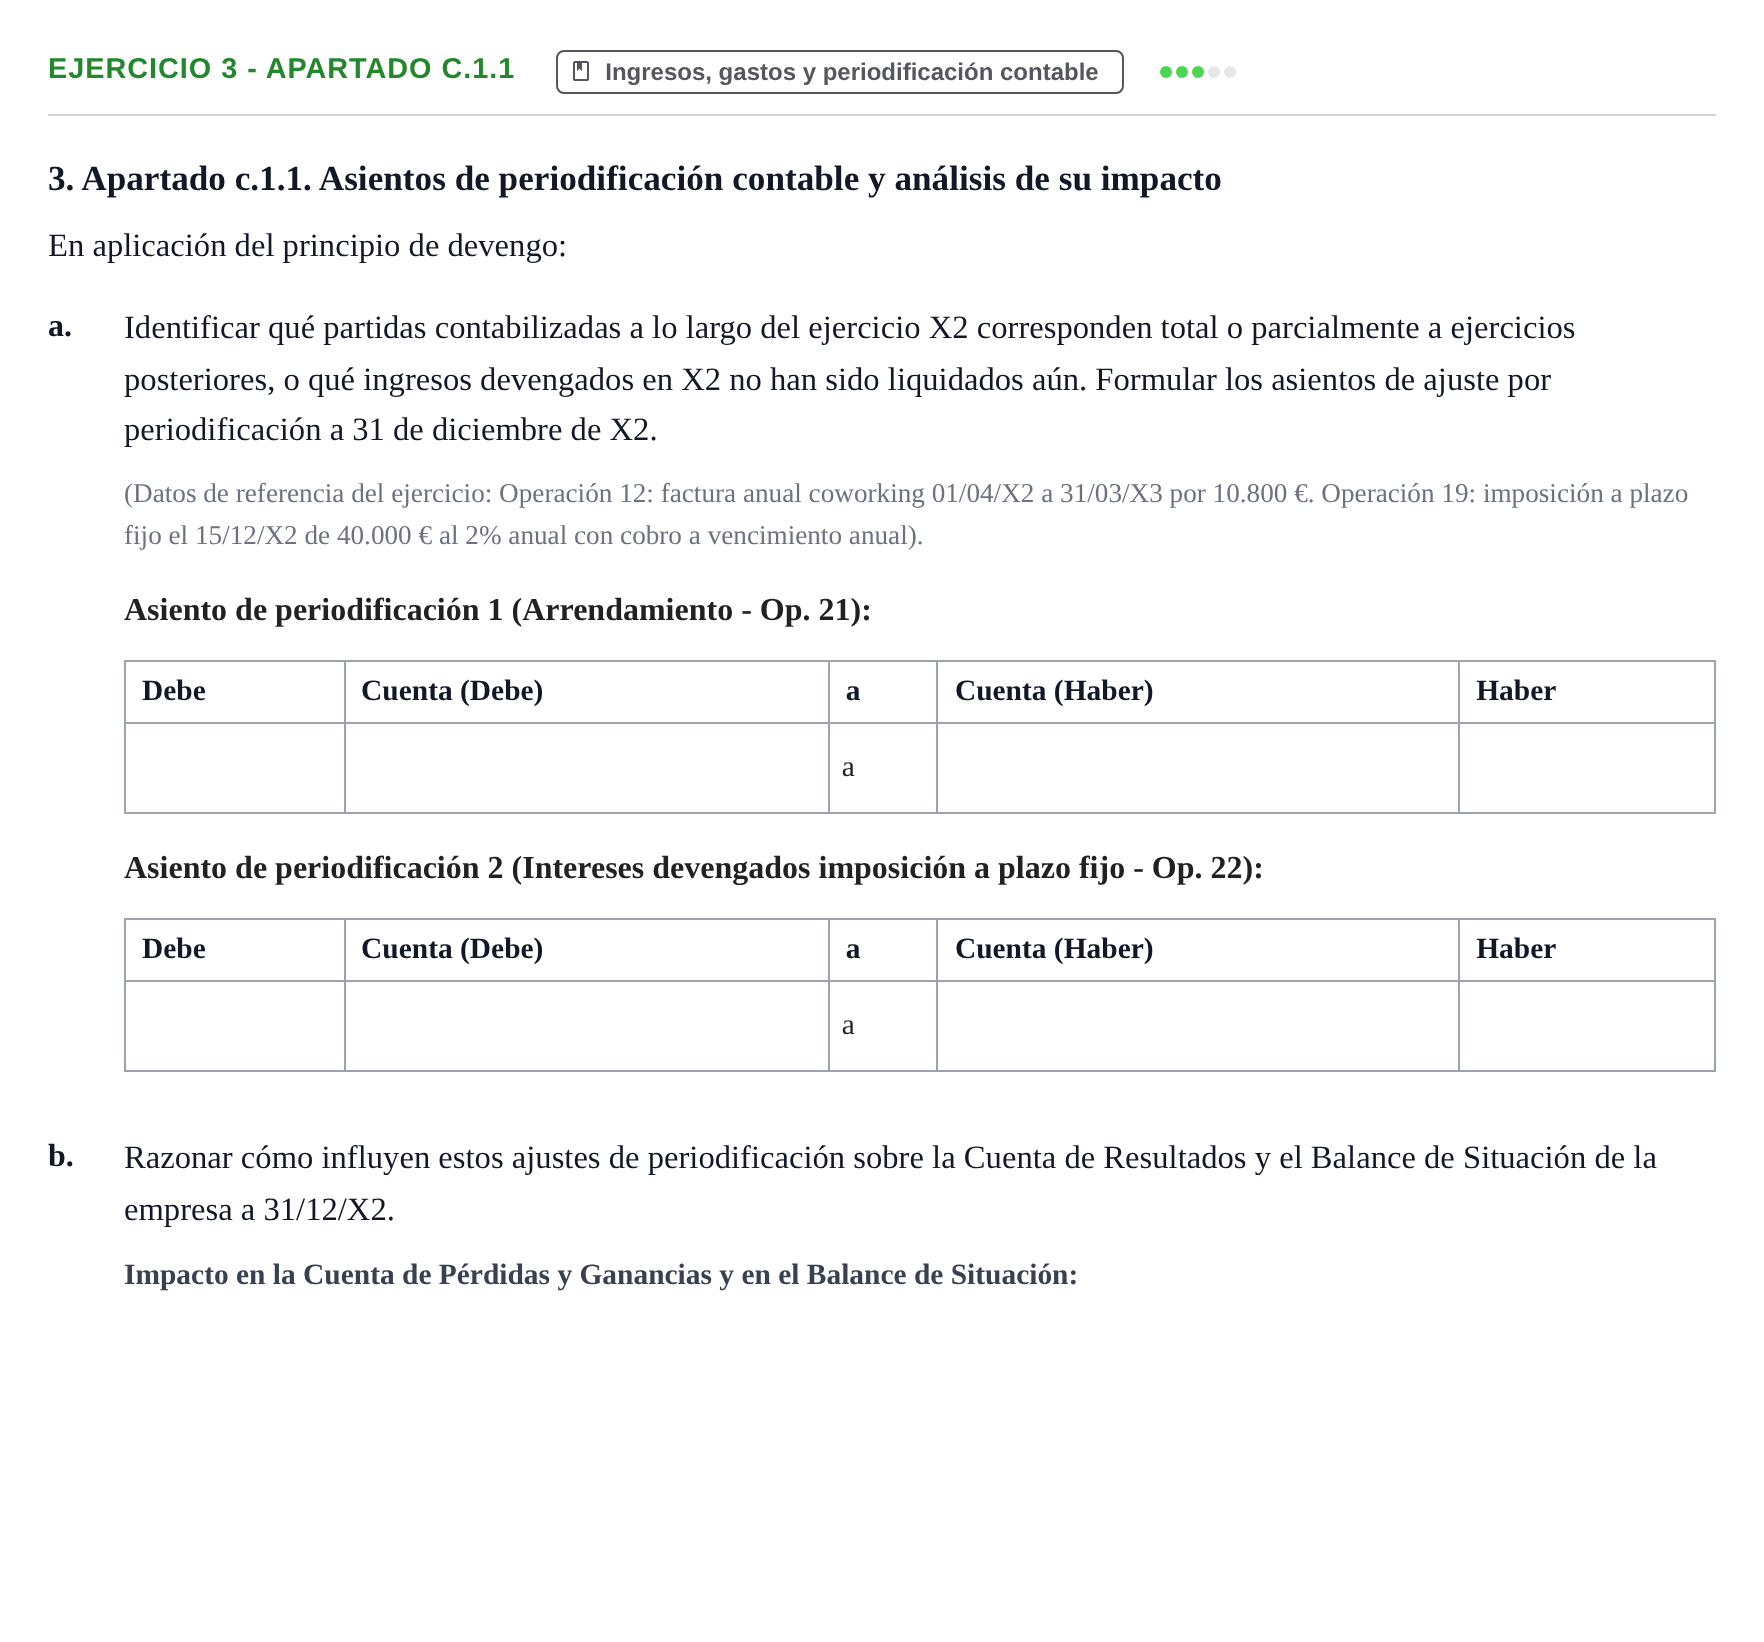
3 - Apartado c.1.1. Identificar las partidas sujetas a periodificación contable al cierre de X2 (arrendamiento de coworking e…
Ingresos, gastos y periodificación contable
3. Apartado c.1.1. Asientos de periodificación contable y análisis de su impacto
En aplicación del principio de devengo:
a.
Identificar qué partidas contabilizadas a lo largo del ejercicio X2 corresponden total o parcialmente a ejercicios posteriores, o qué ingresos devengados en X2 no han sido liquidados aún. Formular los asientos de ajuste por periodificación a 31 de diciembre de X2.
(Datos de referencia del ejercicio: Operación 12: factura anual coworking 01/04/X2 a 31/03/X3 por 10.800 €. Operación 19: imposición a plazo fijo el 15/12/X2 de 40.000 € al 2% anual con cobro a vencimiento anual).
Asiento de periodificación 1 (Arrendamiento - Op. 21):
Debe · Cuenta (Debe) · a · Cuenta (Haber) · Haber
· · a
Asiento de periodificación 2 (Intereses devengados imposición a plazo fijo - Op. 22):
Debe · Cuenta (Debe) · a · Cuenta (Haber) · Haber
· · a
b.
Razonar cómo influyen estos ajustes de periodificación sobre la Cuenta de Resultados y el Balance de Situación de la empresa a 31/12/X2.
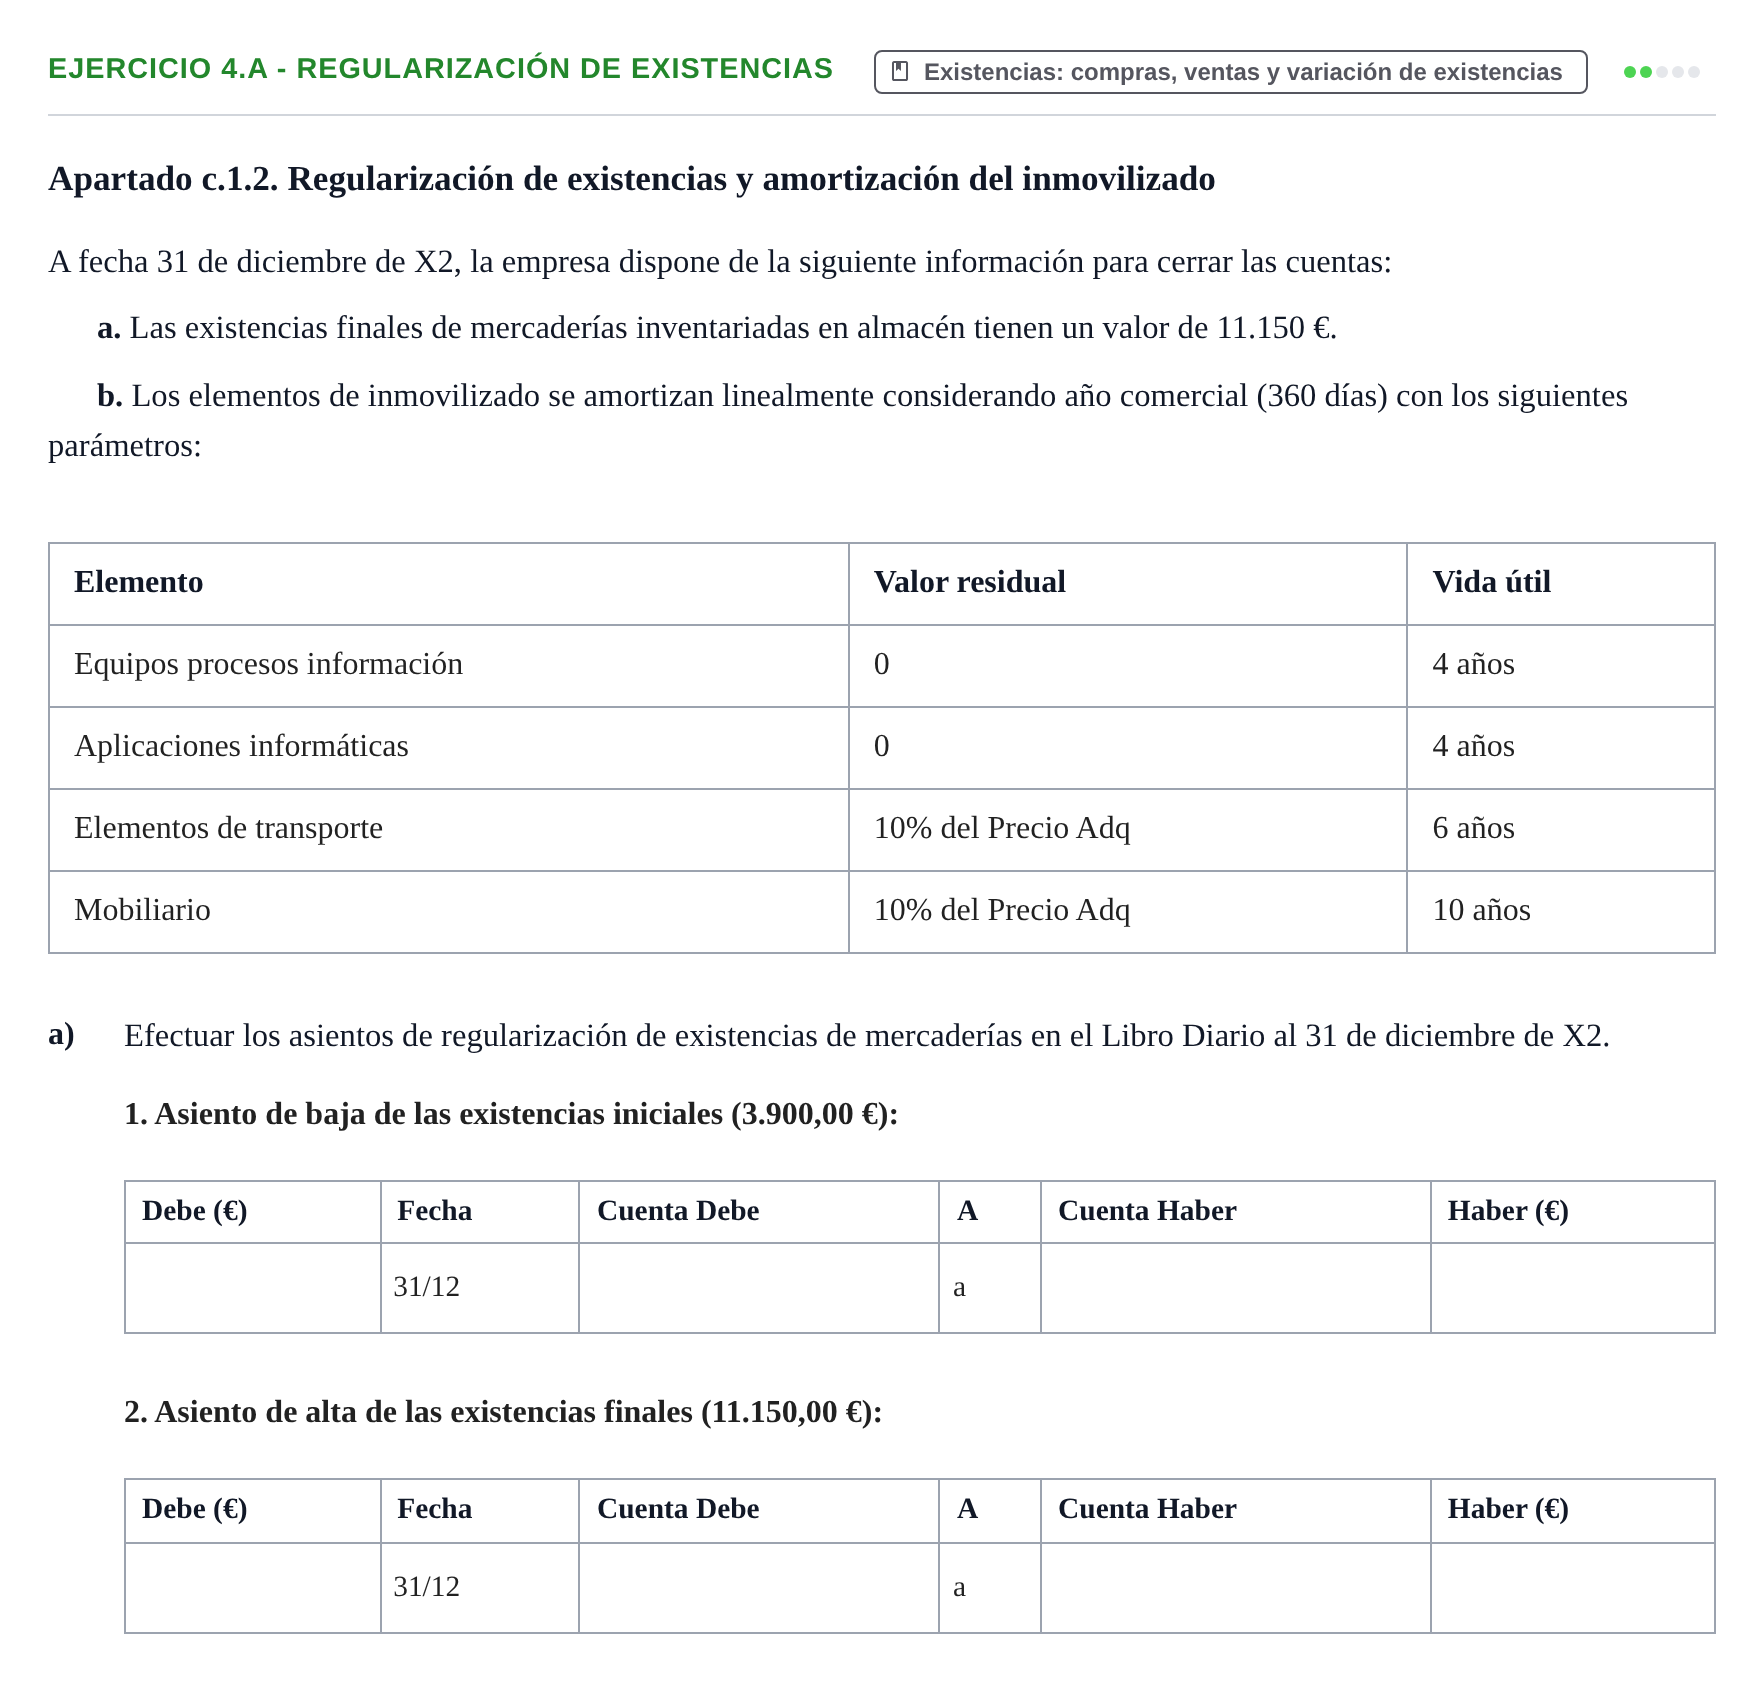
4.a - Regularización de existencias. Apartado c.1.2.a: Efectuar los asientos de regularización de existencias de mercaderías en el Libro Diario al…
Existencias: compras, ventas y variación de existencias
Apartado c.1.2. Regularización de existencias y amortización del inmovilizado
A fecha 31 de diciembre de X2, la empresa dispone de la siguiente información para cerrar las cuentas:
a. Las existencias finales de mercaderías inventariadas en almacén tienen un valor de 11.150 €.
b. Los elementos de inmovilizado se amortizan linealmente considerando año comercial (360 días) con los siguientes parámetros:
Elemento · Valor residual · Vida útil
Equipos procesos información · 0 · 4 años
Aplicaciones informáticas · 0 · 4 años
Elementos de transporte · 10% del Precio Adq · 6 años
Mobiliario · 10% del Precio Adq · 10 años
a)
Efectuar los asientos de regularización de existencias de mercaderías en el Libro Diario al 31 de diciembre de X2.
1. Asiento de baja de las existencias iniciales (3.900,00 €):
Debe (€) · Fecha · Cuenta Debe · A · Cuenta Haber · Haber (€)
· 31/12 · · a
2. Asiento de alta de las existencias finales (11.150,00 €):
Debe (€) · Fecha · Cuenta Debe · A · Cuenta Haber · Haber (€)
· 31/12 · · a
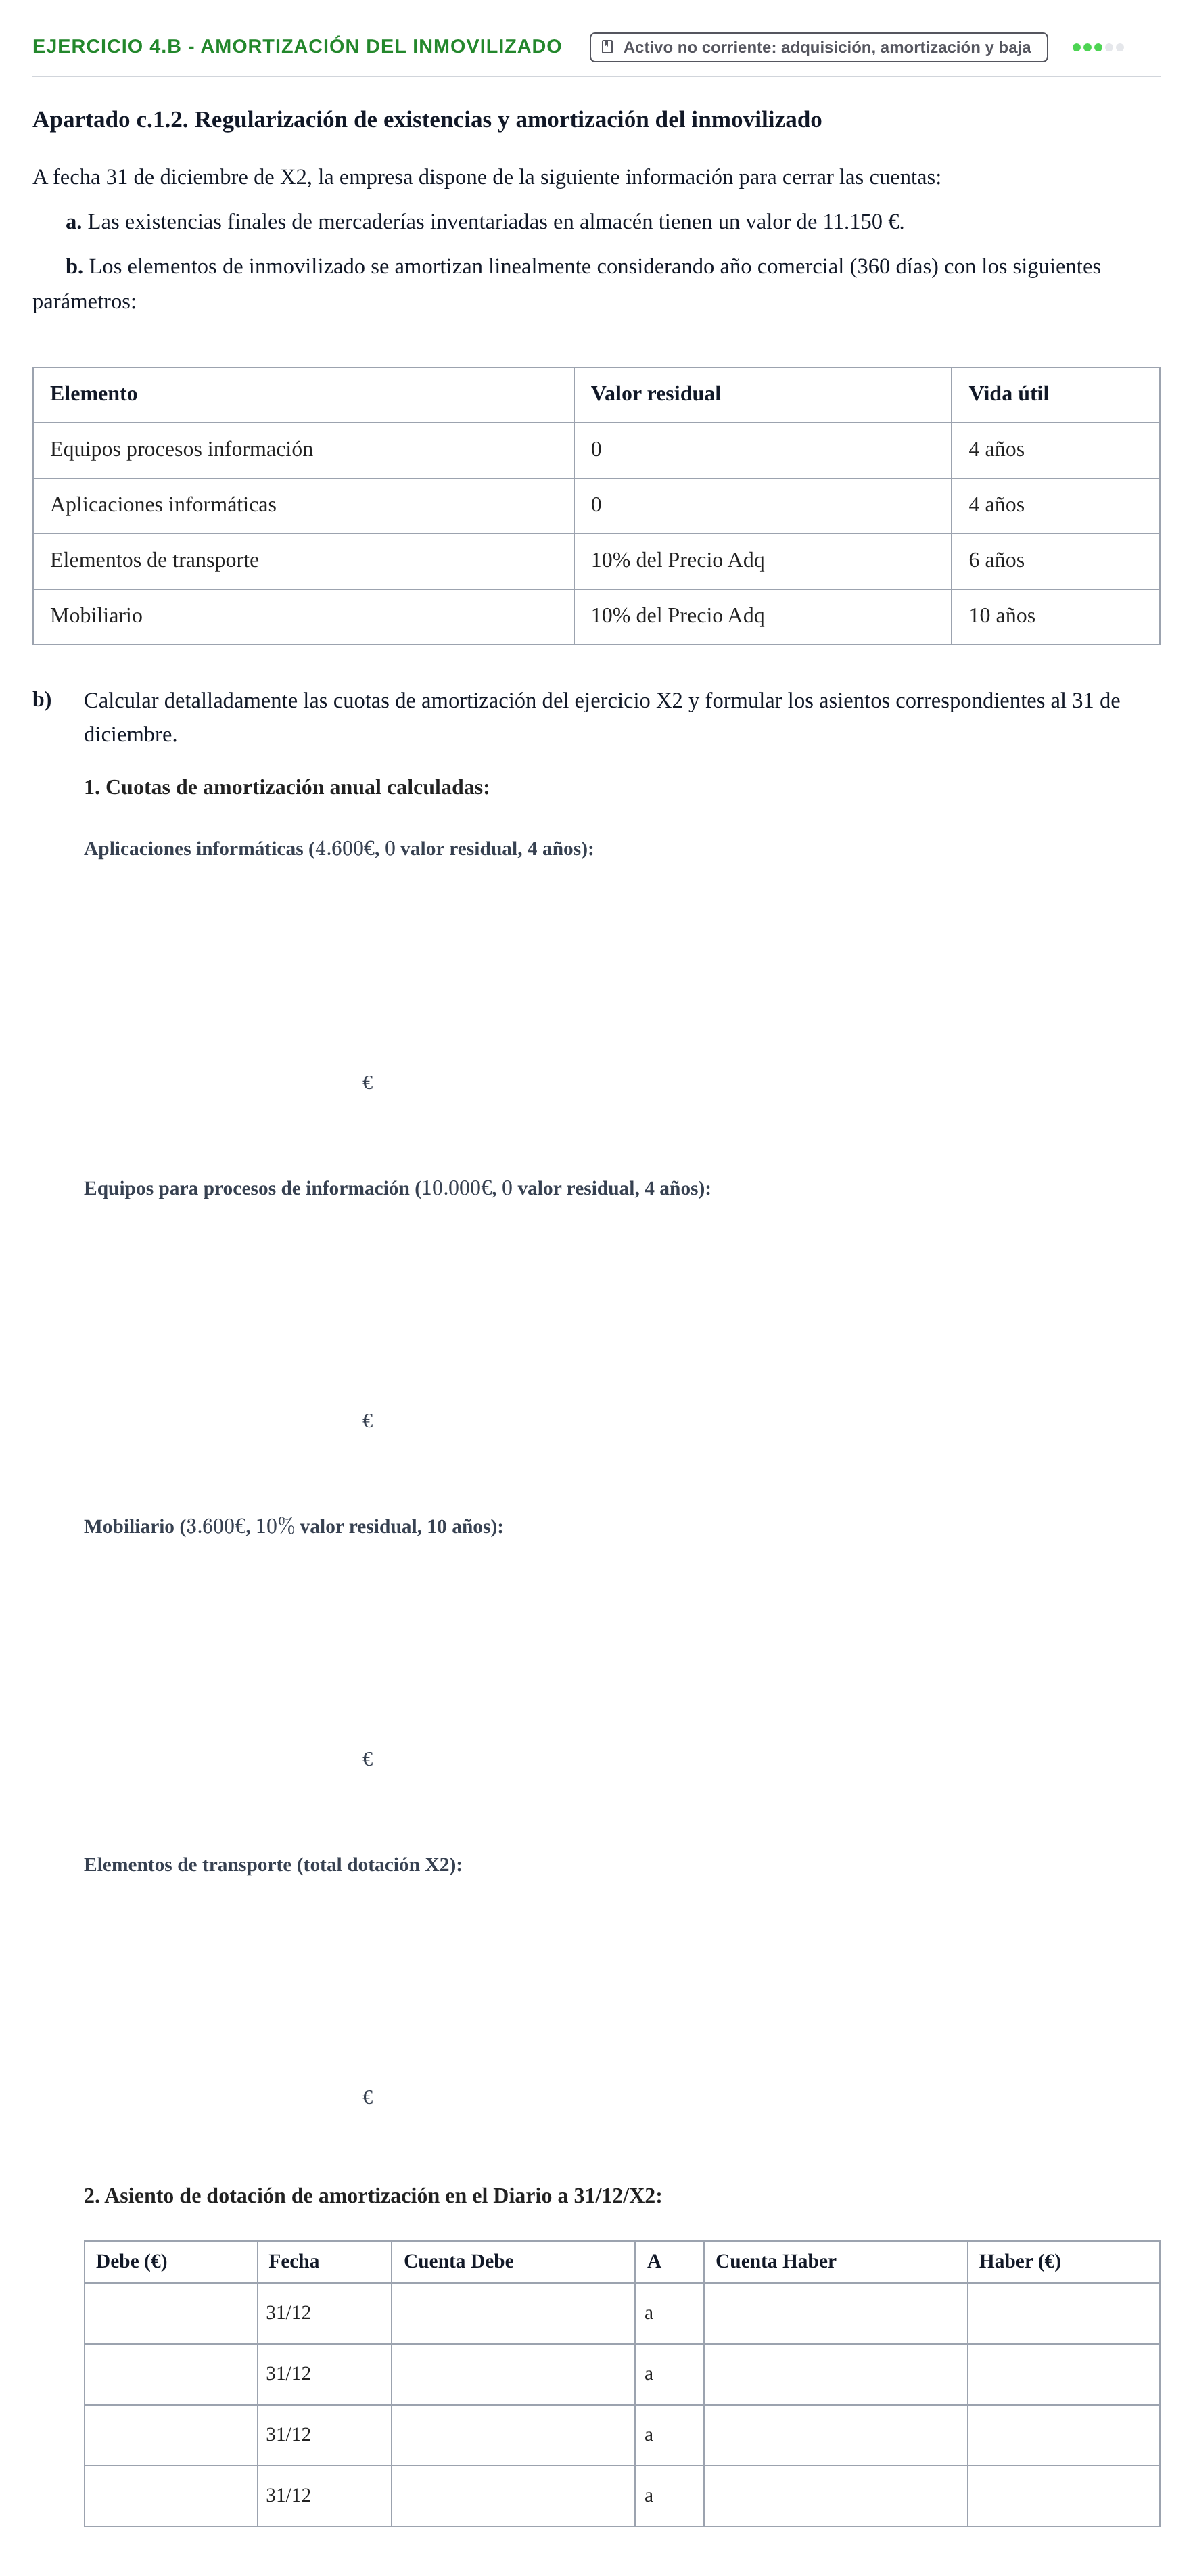
4.b - Amortización del inmovilizado. Apartado c.1.2.b: Cálculo detallado de las cuotas de amortización anual del inmovilizado (intangible, equipos…
Activo no corriente: adquisición, amortización y baja
Apartado c.1.2. Regularización de existencias y amortización del inmovilizado
A fecha 31 de diciembre de X2, la empresa dispone de la siguiente información para cerrar las cuentas:
a. Las existencias finales de mercaderías inventariadas en almacén tienen un valor de 11.150 €.
b. Los elementos de inmovilizado se amortizan linealmente considerando año comercial (360 días) con los siguientes parámetros:
Elemento · Valor residual · Vida útil
Equipos procesos información · 0 · 4 años
Aplicaciones informáticas · 0 · 4 años
Elementos de transporte · 10% del Precio Adq · 6 años
Mobiliario · 10% del Precio Adq · 10 años
b)
Calcular detalladamente las cuotas de amortización del ejercicio X2 y formular los asientos correspondientes al 31 de diciembre.
1. Cuotas de amortización anual calculadas:
€
€
€
€
2. Asiento de dotación de amortización en el Diario a 31/12/X2:
Debe (€) · Fecha · Cuenta Debe · A · Cuenta Haber · Haber (€)
· 31/12 · · a
· 31/12 · · a
· 31/12 · · a
· 31/12 · · a
5 - Apartado c.2. Apartado c.2: Registrar en el Libro Diario el asiento de regularización de ingresos y gastos (cuenta 129) y…
Ciclo contable de cierre: regularización, Balance y PyG
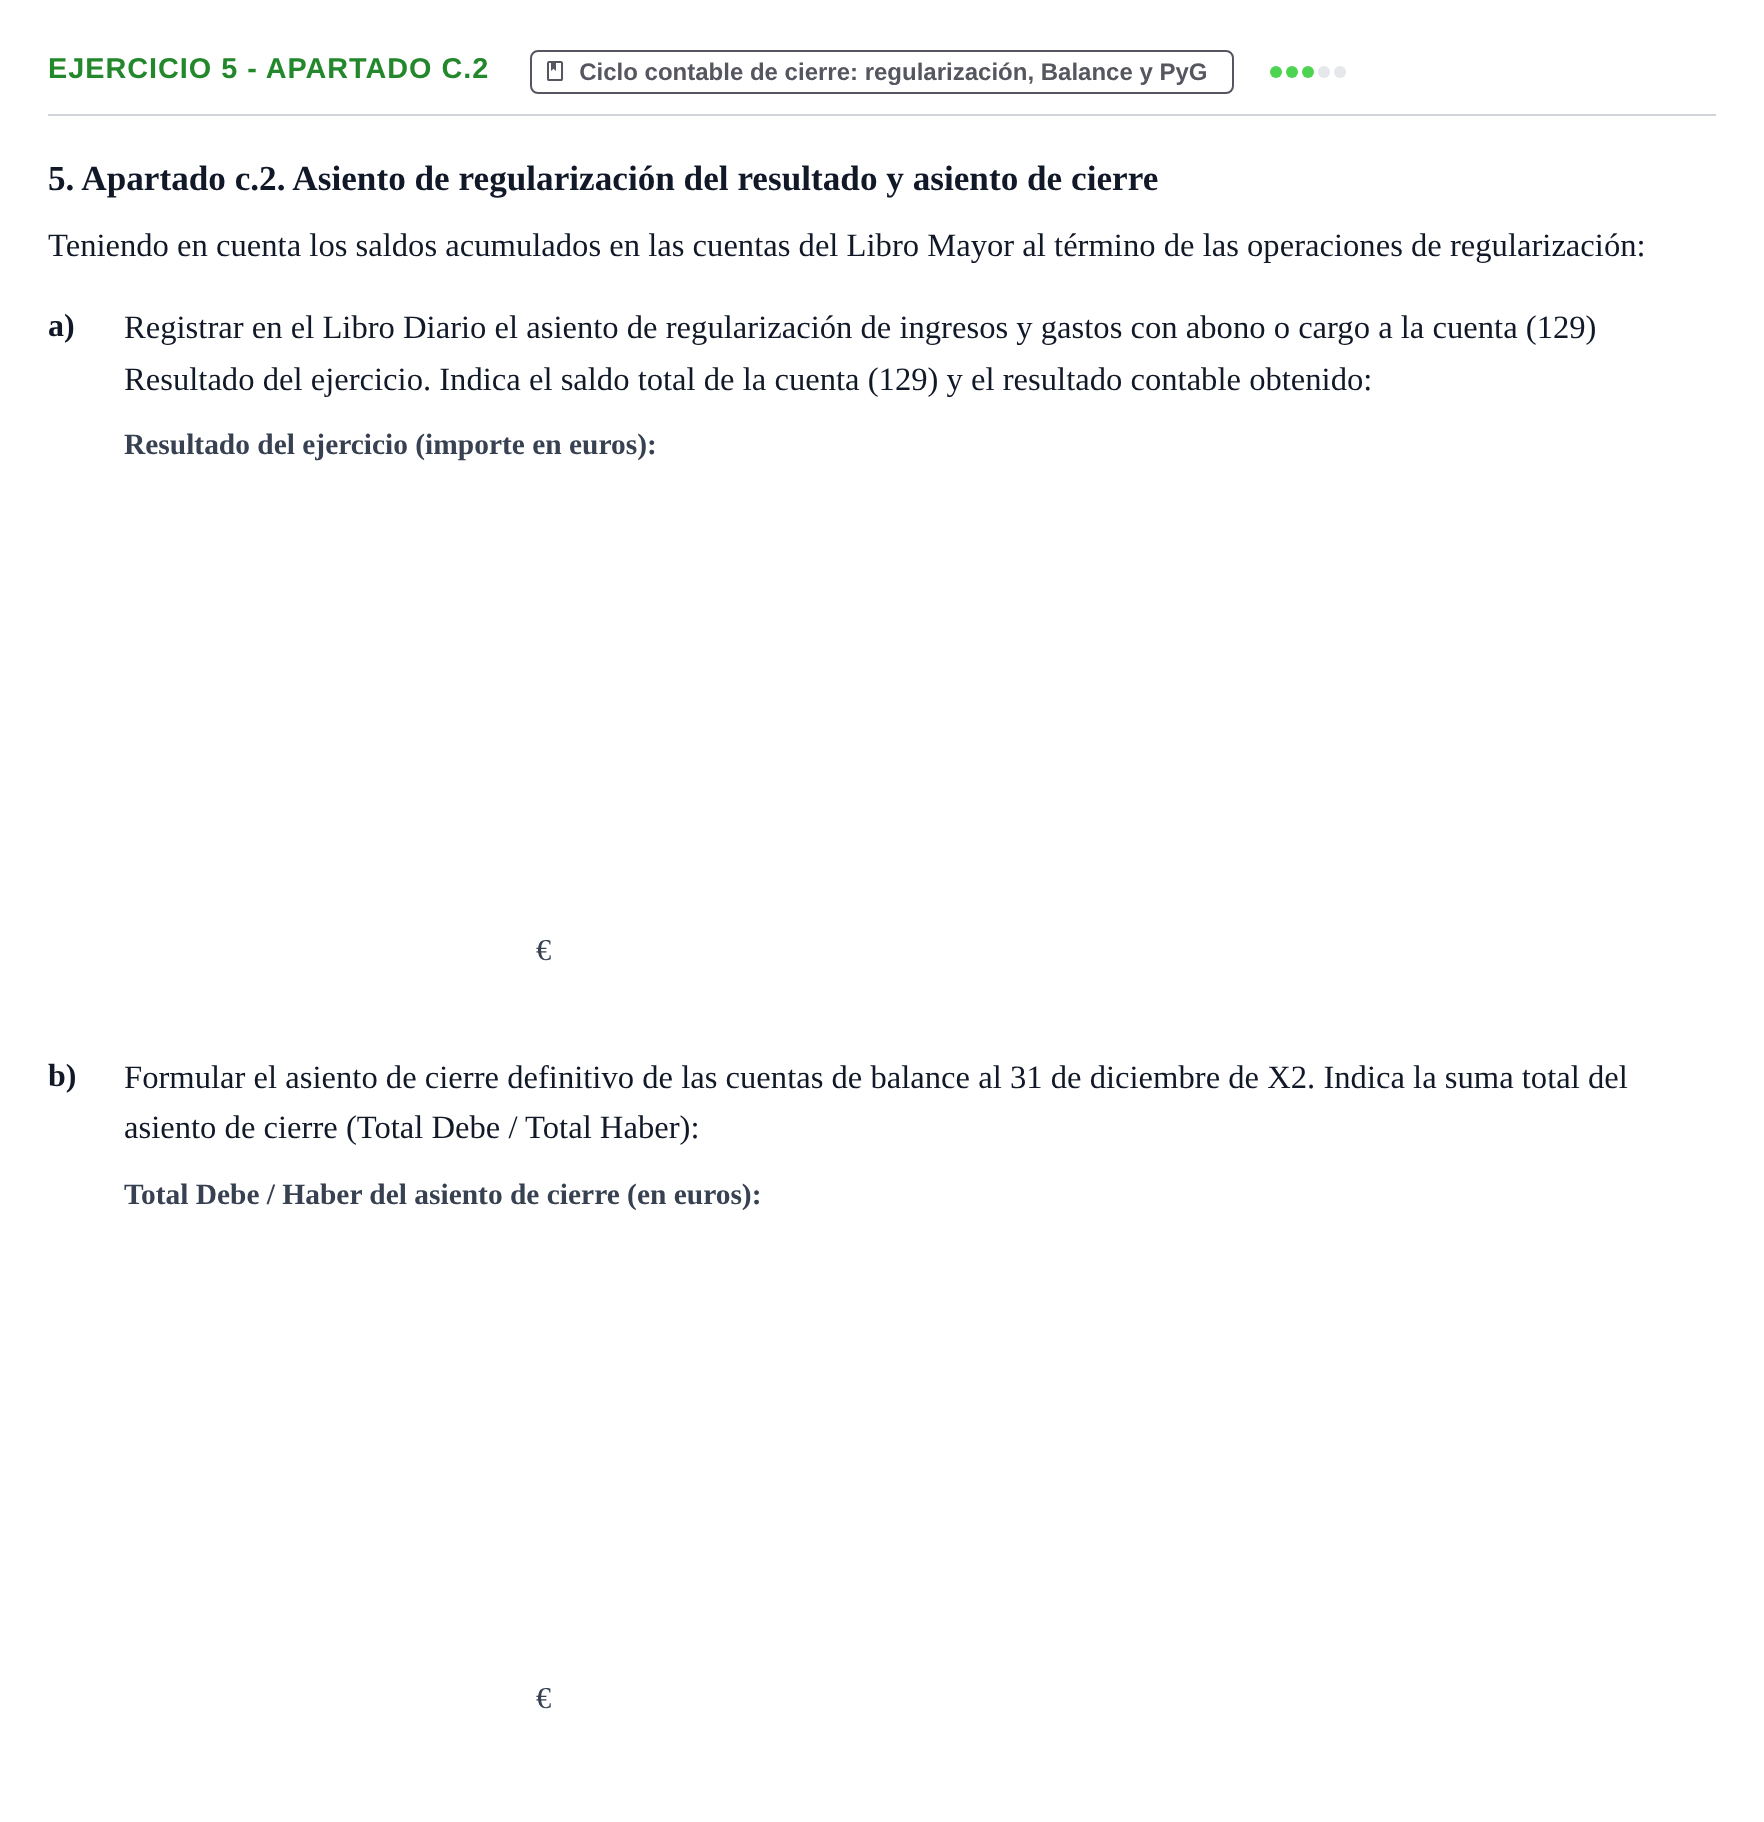
5. Apartado c.2. Asiento de regularización del resultado y asiento de cierre
Teniendo en cuenta los saldos acumulados en las cuentas del Libro Mayor al término de las operaciones de regularización:
a)
Registrar en el Libro Diario el asiento de regularización de ingresos y gastos con abono o cargo a la cuenta (129) Resultado del ejercicio. Indica el saldo total de la cuenta (129) y el resultado contable obtenido:
€
b)
Formular el asiento de cierre definitivo de las cuentas de balance al 31 de diciembre de X2. Indica la suma total del asiento de cierre (Total Debe / Total Haber):
€
6 - Apartado d. Apartado d: Formulación de las cuentas anuales de síntesis (Cuenta de Pérdidas y Ganancias, Balance de…
Ciclo contable de cierre: regularización, Balance y PyG
6. Apartado d. Cuentas anuales de síntesis y análisis económico-financiero
A partir de la información contable resultante del ciclo completo de X2:
a)
Elaborar la Cuenta de Pérdidas y Ganancias del ejercicio X2 desglosando el resultado de explotación, el financiero y el resultado final. Introduce los importes correspondientes:
€
€
€
b) y c)
Confeccionar el Balance de Situación al 31 de diciembre de X2. Indica las principales masas patrimoniales:
€
€
€
€
€
d)
Analizar razonadamente la evolución económica y financiera experimentada por la sociedad entre el 31 de diciembre de X1 y el 31 de diciembre de X2, haciendo referencia a la rentabilidad y a las variaciones en las masas de activo, pasivo y patrimonio neto: