1. Apartat b: Registre en el Llibre Diari de les 18 operacions ordinàries de l'exercici X2 de la societat…
Hechos contables, método de la partida doble y libros
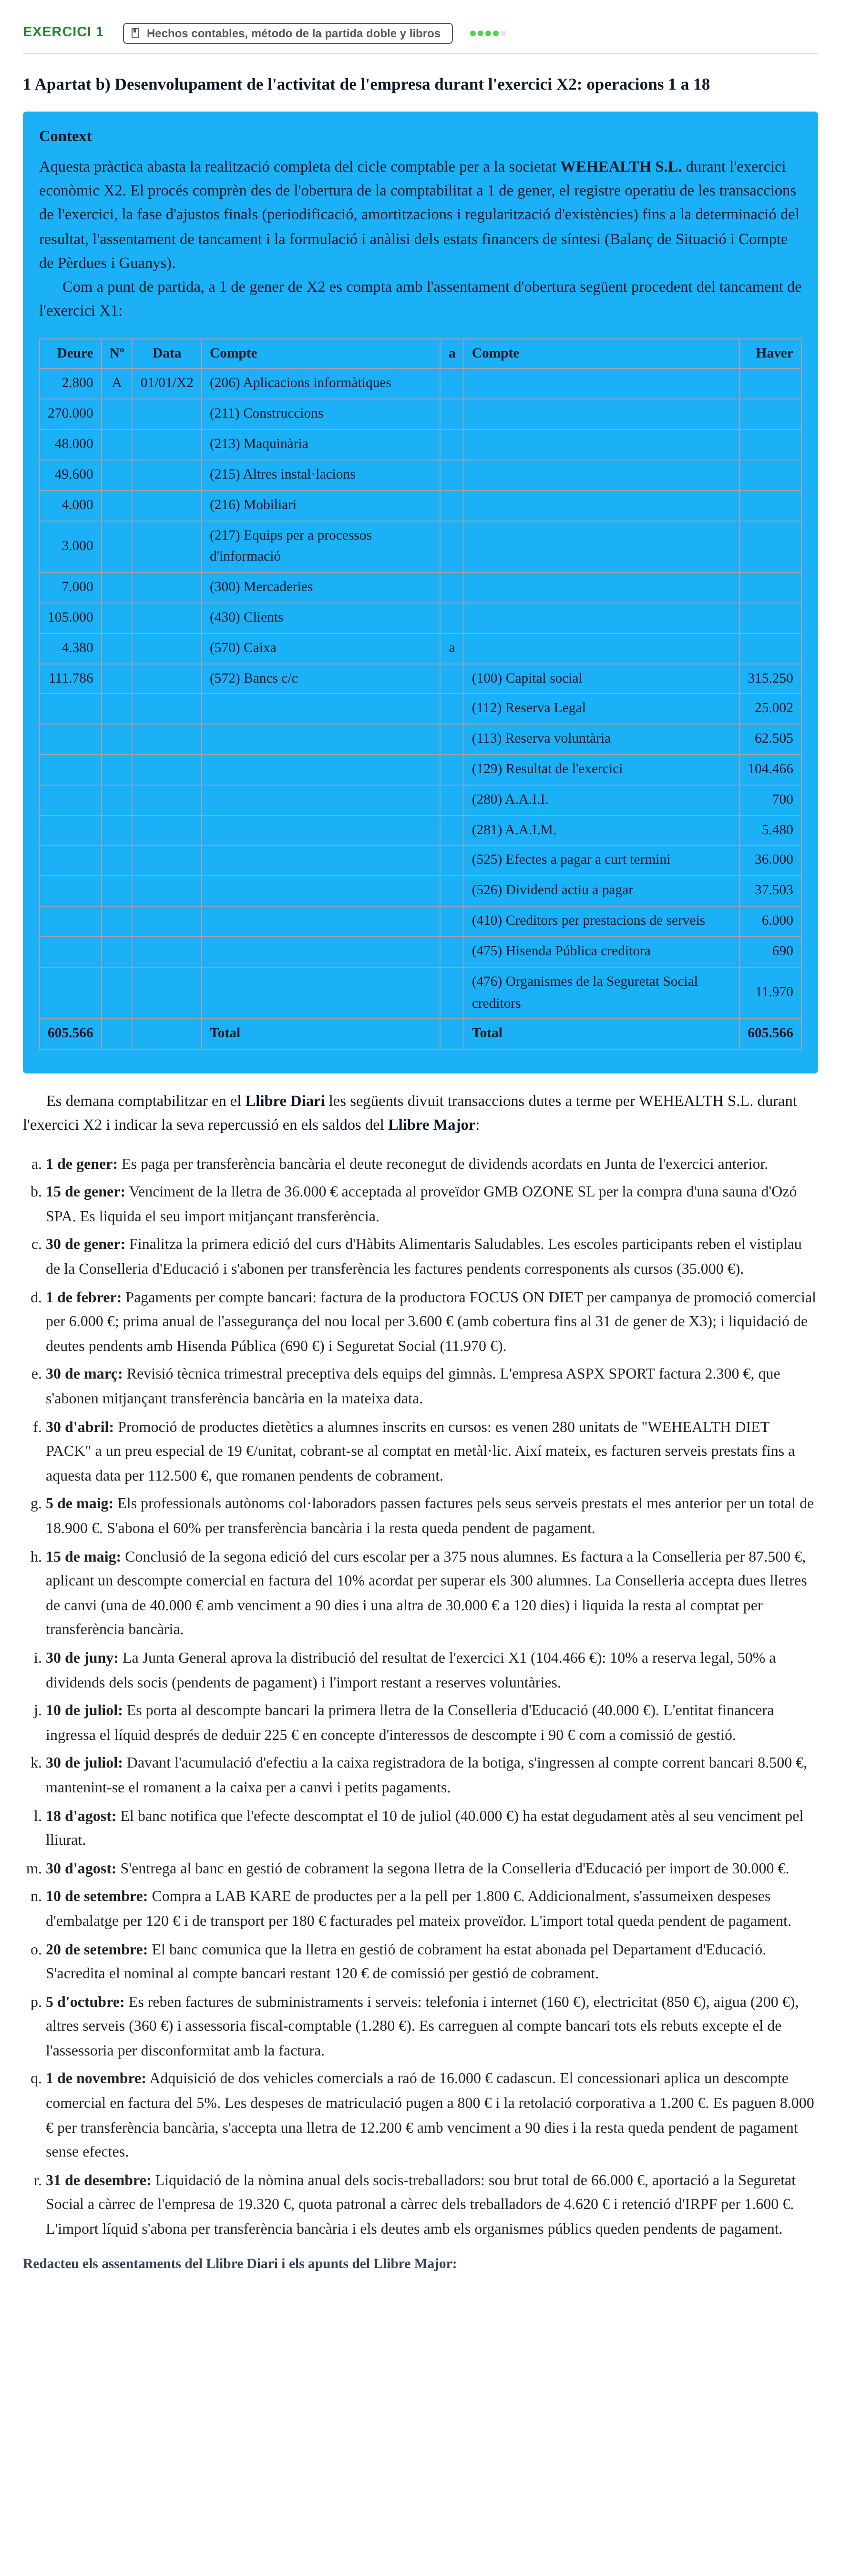
1 Apartat b) Desenvolupament de l'activitat de l'empresa durant l'exercici X2: operacions 1 a 18
Context
Aquesta pràctica abasta la realització completa del cicle comptable per a la societat WEHEALTH S.L. durant l'exercici econòmic X2. El procés comprèn des de l'obertura de la comptabilitat a 1 de gener, el registre operatiu de les transaccions de l'exercici, la fase d'ajustos finals (periodificació, amortitzacions i regularització d'existències) fins a la determinació del resultat, l'assentament de tancament i la formulació i anàlisi dels estats financers de síntesi (Balanç de Situació i Compte de Pèrdues i Guanys).
Com a punt de partida, a 1 de gener de X2 es compta amb l'assentament d'obertura següent procedent del tancament de l'exercici X1:
Deure · Nº · Data · Compte · a · Compte · Haver
2.800 · A · 01/01/X2 · (206) Aplicacions informàtiques
270.000 · · · (211) Construccions
48.000 · · · (213) Maquinària
49.600 · · · (215) Altres instal·lacions
4.000 · · · (216) Mobiliari
3.000 · · · (217) Equips per a processos d'informació
7.000 · · · (300) Mercaderies
105.000 · · · (430) Clients
4.380 · · · (570) Caixa · a
111.786 · · · (572) Bancs c/c · · (100) Capital social · 315.250
· · · · · (112) Reserva Legal · 25.002
· · · · · (113) Reserva voluntària · 62.505
· · · · · (129) Resultat de l'exercici · 104.466
· · · · · (280) A.A.I.I. · 700
· · · · · (281) A.A.I.M. · 5.480
· · · · · (525) Efectes a pagar a curt termini · 36.000
· · · · · (526) Dividend actiu a pagar · 37.503
· · · · · (410) Creditors per prestacions de serveis · 6.000
· · · · · (475) Hisenda Pública creditora · 690
· · · · · (476) Organismes de la Seguretat Social creditors · 11.970
605.566 · · · Total · · Total · 605.566
Es demana comptabilitzar en el Llibre Diari les següents divuit transaccions dutes a terme per WEHEALTH S.L. durant l'exercici X2 i indicar la seva repercussió en els saldos del Llibre Major:
1 de gener: Es paga per transferència bancària el deute reconegut de dividends acordats en Junta de l'exercici anterior.
15 de gener: Venciment de la lletra de 36.000 € acceptada al proveïdor GMB OZONE SL per la compra d'una sauna d'Ozó SPA. Es liquida el seu import mitjançant transferència.
30 de gener: Finalitza la primera edició del curs d'Hàbits Alimentaris Saludables. Les escoles participants reben el vistiplau de la Conselleria d'Educació i s'abonen per transferència les factures pendents corresponents als cursos (35.000 €).
1 de febrer: Pagaments per compte bancari: factura de la productora FOCUS ON DIET per campanya de promoció comercial per 6.000 €; prima anual de l'assegurança del nou local per 3.600 € (amb cobertura fins al 31 de gener de X3); i liquidació de deutes pendents amb Hisenda Pública (690 €) i Seguretat Social (11.970 €).
30 de març: Revisió tècnica trimestral preceptiva dels equips del gimnàs. L'empresa ASPX SPORT factura 2.300 €, que s'abonen mitjançant transferència bancària en la mateixa data.
30 d'abril: Promoció de productes dietètics a alumnes inscrits en cursos: es venen 280 unitats de "WEHEALTH DIET PACK" a un preu especial de 19 €/unitat, cobrant-se al comptat en metàl·lic. Així mateix, es facturen serveis prestats fins a aquesta data per 112.500 €, que romanen pendents de cobrament.
5 de maig: Els professionals autònoms col·laboradors passen factures pels seus serveis prestats el mes anterior per un total de 18.900 €. S'abona el 60% per transferència bancària i la resta queda pendent de pagament.
15 de maig: Conclusió de la segona edició del curs escolar per a 375 nous alumnes. Es factura a la Conselleria per 87.500 €, aplicant un descompte comercial en factura del 10% acordat per superar els 300 alumnes. La Conselleria accepta dues lletres de canvi (una de 40.000 € amb venciment a 90 dies i una altra de 30.000 € a 120 dies) i liquida la resta al comptat per transferència bancària.
30 de juny: La Junta General aprova la distribució del resultat de l'exercici X1 (104.466 €): 10% a reserva legal, 50% a dividends dels socis (pendents de pagament) i l'import restant a reserves voluntàries.
10 de juliol: Es porta al descompte bancari la primera lletra de la Conselleria d'Educació (40.000 €). L'entitat financera ingressa el líquid després de deduir 225 € en concepte d'interessos de descompte i 90 € com a comissió de gestió.
30 de juliol: Davant l'acumulació d'efectiu a la caixa registradora de la botiga, s'ingressen al compte corrent bancari 8.500 €, mantenint-se el romanent a la caixa per a canvi i petits pagaments.
18 d'agost: El banc notifica que l'efecte descomptat el 10 de juliol (40.000 €) ha estat degudament atès al seu venciment pel lliurat.
30 d'agost: S'entrega al banc en gestió de cobrament la segona lletra de la Conselleria d'Educació per import de 30.000 €.
10 de setembre: Compra a LAB KARE de productes per a la pell per 1.800 €. Addicionalment, s'assumeixen despeses d'embalatge per 120 € i de transport per 180 € facturades pel mateix proveïdor. L'import total queda pendent de pagament.
20 de setembre: El banc comunica que la lletra en gestió de cobrament ha estat abonada pel Departament d'Educació. S'acredita el nominal al compte bancari restant 120 € de comissió per gestió de cobrament.
5 d'octubre: Es reben factures de subministraments i serveis: telefonia i internet (160 €), electricitat (850 €), aigua (200 €), altres serveis (360 €) i assessoria fiscal-comptable (1.280 €). Es carreguen al compte bancari tots els rebuts excepte el de l'assessoria per disconformitat amb la factura.
1 de novembre: Adquisició de dos vehicles comercials a raó de 16.000 € cadascun. El concessionari aplica un descompte comercial en factura del 5%. Les despeses de matriculació pugen a 800 € i la retolació corporativa a 1.200 €. Es paguen 8.000 € per transferència bancària, s'accepta una lletra de 12.200 € amb venciment a 90 dies i la resta queda pendent de pagament sense efectes.
31 de desembre: Liquidació de la nòmina anual dels socis-treballadors: sou brut total de 66.000 €, aportació a la Seguretat Social a càrrec de l'empresa de 19.320 €, quota patronal a càrrec dels treballadors de 4.620 € i retenció d'IRPF per 1.600 €. L'import líquid s'abona per transferència bancària i els deutes amb els organismes públics queden pendents de pagament.
2. Identificació, càlcul, assentament en Llibre Diari i anàlisi d'impacte en Resultat i Balanç de la…
Ingresos, gastos y periodificación contable
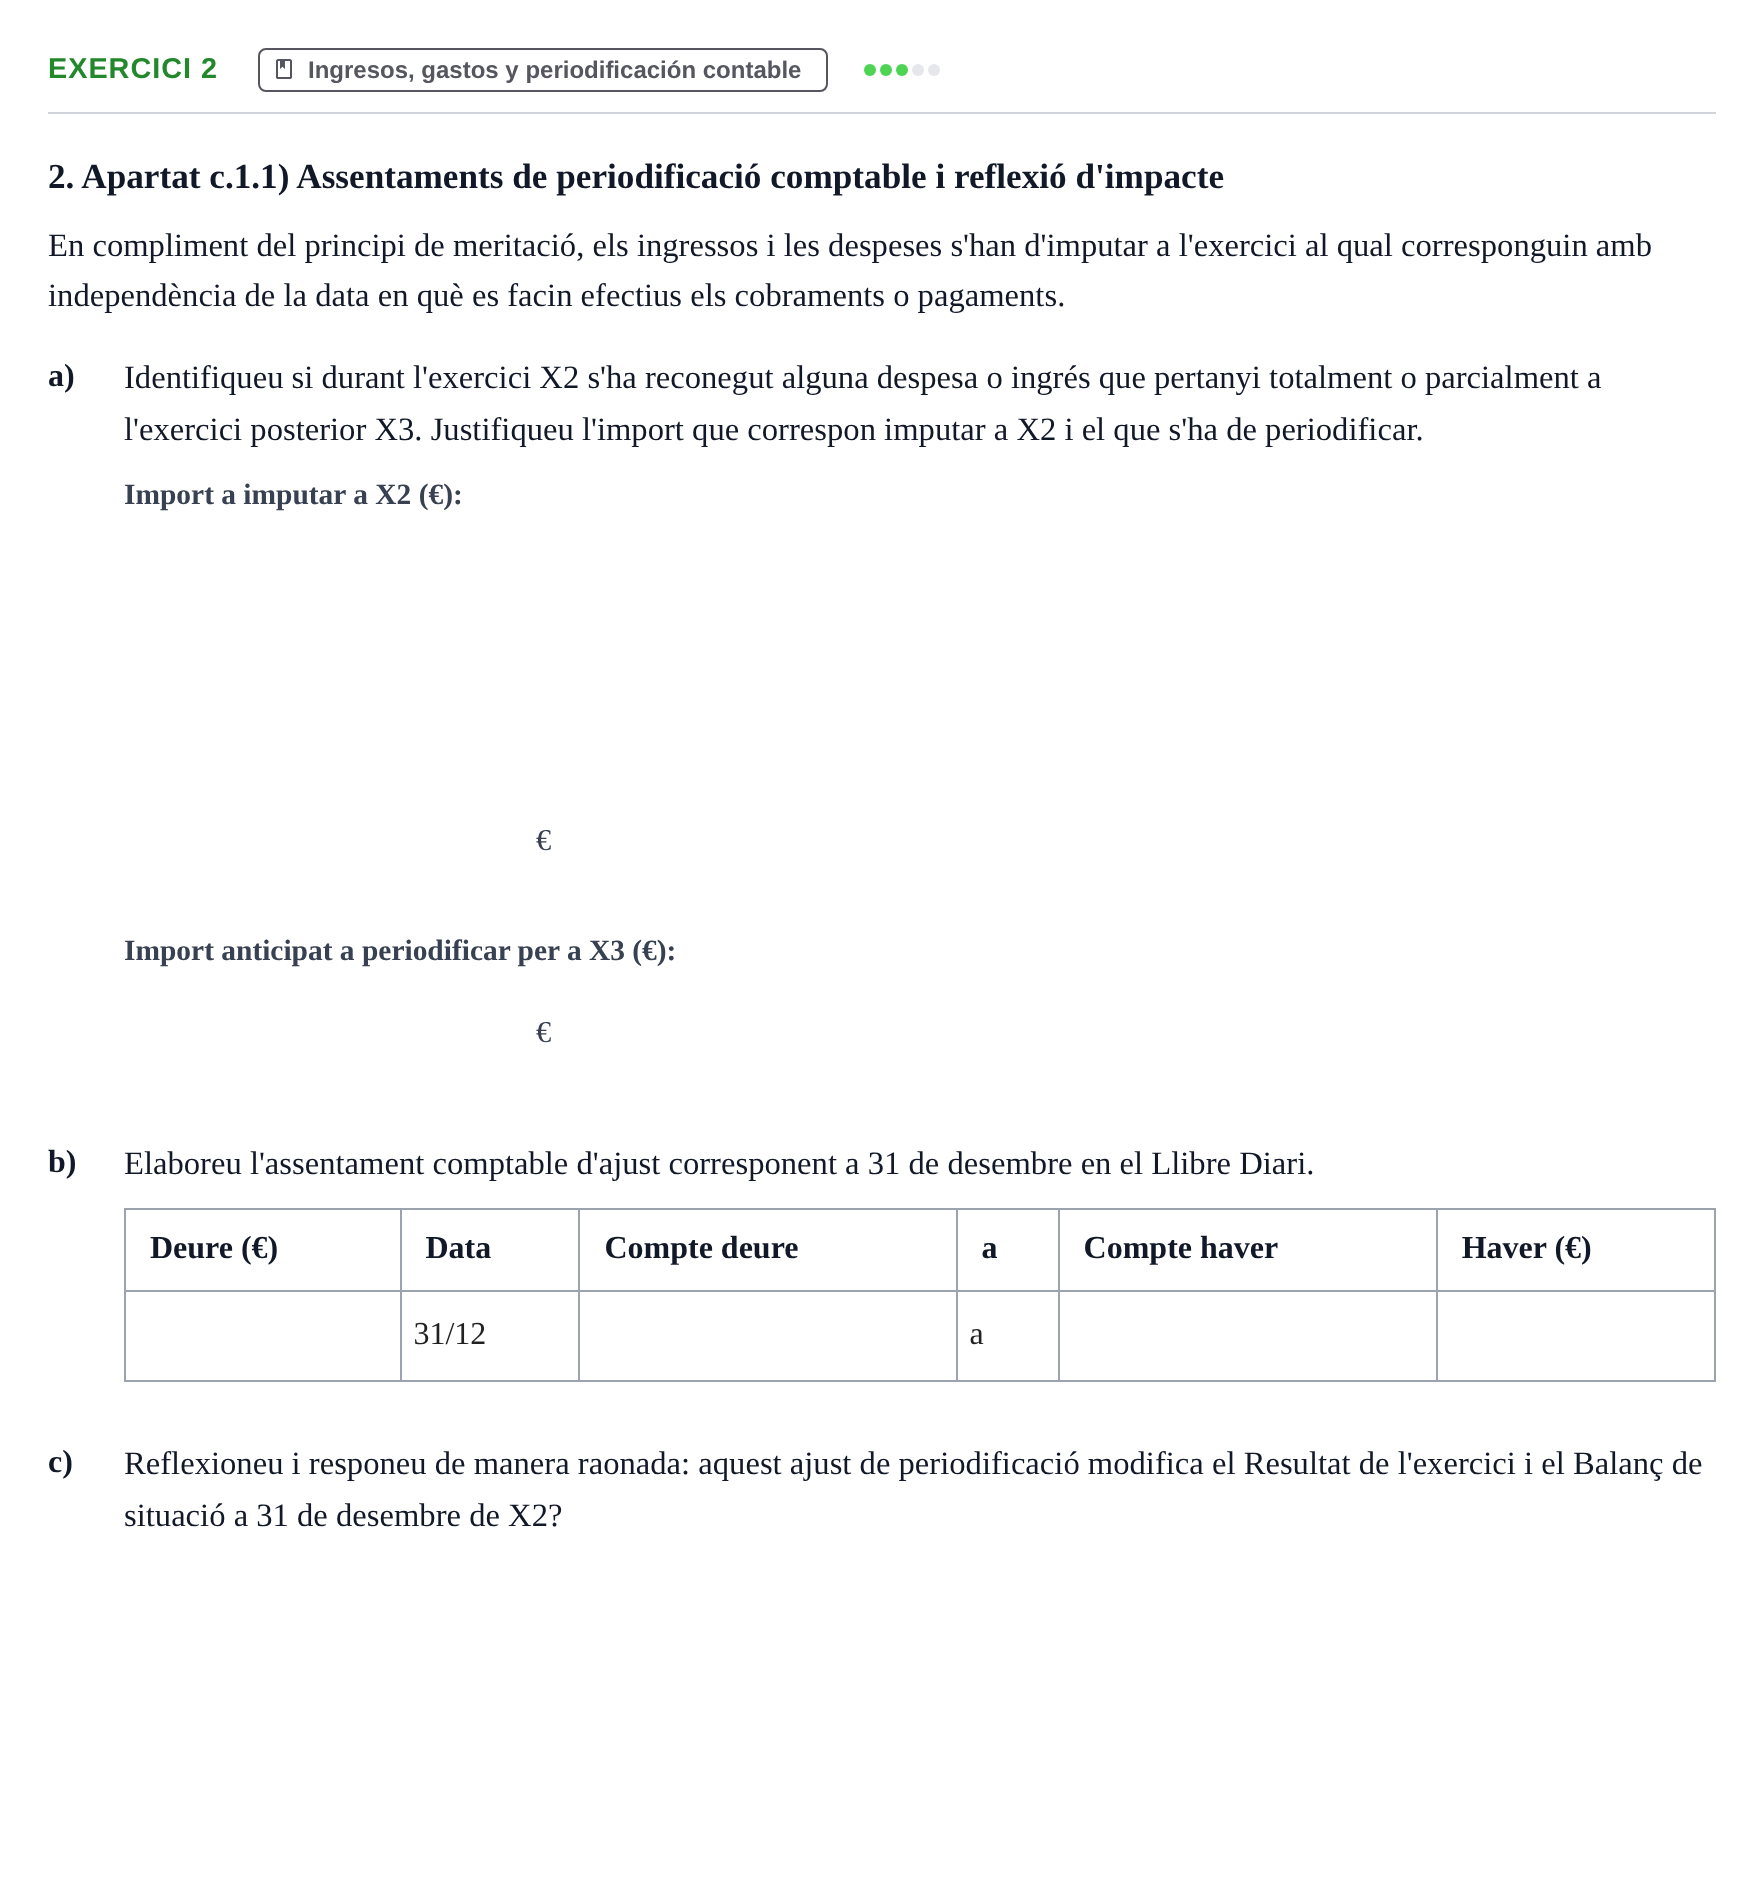
2. Apartat c.1.1) Assentaments de periodificació comptable i reflexió d'impacte
En compliment del principi de meritació, els ingressos i les despeses s'han d'imputar a l'exercici al qual corresponguin amb independència de la data en què es facin efectius els cobraments o pagaments.
a)
Identifiqueu si durant l'exercici X2 s'ha reconegut alguna despesa o ingrés que pertanyi totalment o parcialment a l'exercici posterior X3. Justifiqueu l'import que correspon imputar a X2 i el que s'ha de periodificar.
€
€
b)
Elaboreu l'assentament comptable d'ajust corresponent a 31 de desembre en el Llibre Diari.
Deure (€) · Data · Compte deure · a · Compte haver · Haver (€)
· 31/12 · · a
c)
Reflexioneu i responeu de manera raonada: aquest ajust de periodificació modifica el Resultat de l'exercici i el Balanç de situació a 31 de desembre de X2?
3 - Regularització d'existències. Assentament en el Llibre Diari de regularització d'existències: donar de baixa les existències inicials…
Existencias: compras, ventas y variación de existencias
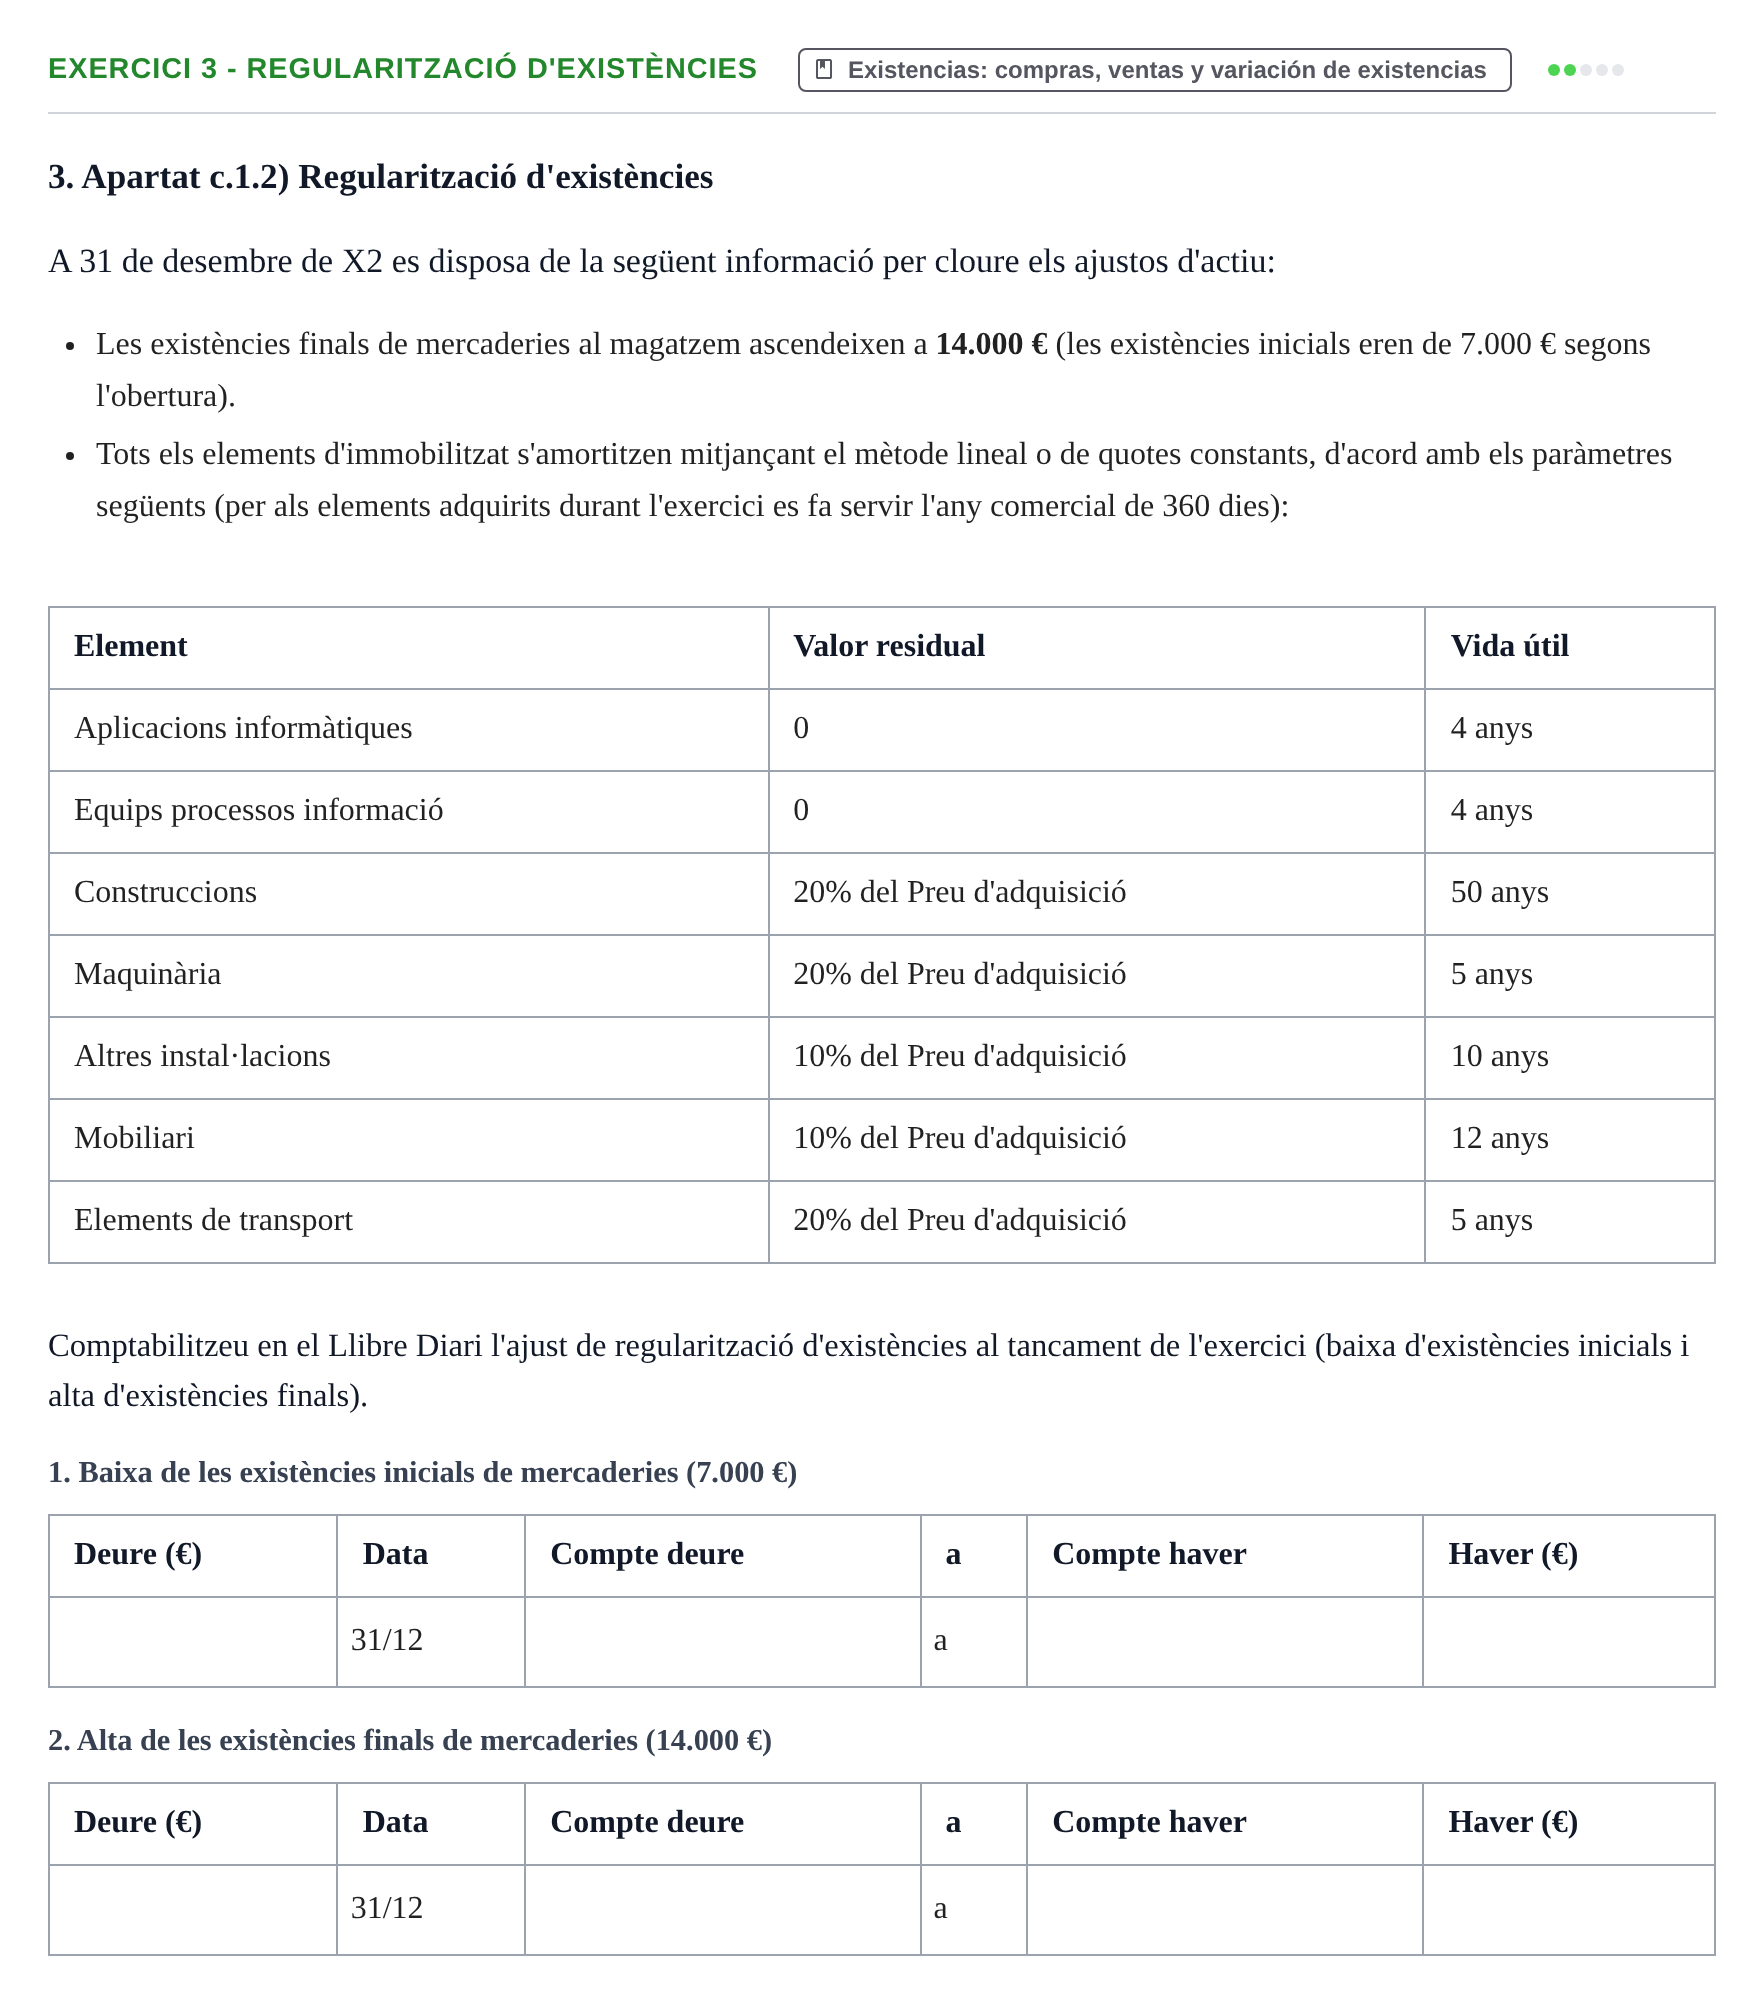
3. Apartat c.1.2) Regularització d'existències
A 31 de desembre de X2 es disposa de la següent informació per cloure els ajustos d'actiu:
Les existències finals de mercaderies al magatzem ascendeixen a 14.000 € (les existències inicials eren de 7.000 € segons l'obertura).
Tots els elements d'immobilitzat s'amortitzen mitjançant el mètode lineal o de quotes constants, d'acord amb els paràmetres següents (per als elements adquirits durant l'exercici es fa servir l'any comercial de 360 dies):
Element · Valor residual · Vida útil
Aplicacions informàtiques · 0 · 4 anys
Equips processos informació · 0 · 4 anys
Construccions · 20% del Preu d'adquisició · 50 anys
Maquinària · 20% del Preu d'adquisició · 5 anys
Altres instal·lacions · 10% del Preu d'adquisició · 10 anys
Mobiliari · 10% del Preu d'adquisició · 12 anys
Elements de transport · 20% del Preu d'adquisició · 5 anys
Comptabilitzeu en el Llibre Diari l'ajust de regularització d'existències al tancament de l'exercici (baixa d'existències inicials i alta d'existències finals).
1. Baixa de les existències inicials de mercaderies (7.000 €)
Deure (€) · Data · Compte deure · a · Compte haver · Haver (€)
· 31/12 · · a
2. Alta de les existències finals de mercaderies (14.000 €)
Deure (€) · Data · Compte deure · a · Compte haver · Haver (€)
· 31/12 · · a
3 - Amortitzacions de l'immobilitzat. Càlcul de les quotes d'amortització lineal de l'immobilitzat material i intangible tenint en compte valors…
Activo no corriente: adquisición, amortización y baja
3. Apartat c.1.2) Amortitzacions de l'immobilitzat
A 31 de desembre de X2 es disposa de la següent informació per cloure els ajustos d'actiu:
Les existències finals de mercaderies al magatzem ascendeixen a 14.000 € (les existències inicials eren de 7.000 € segons l'obertura).
Tots els elements d'immobilitzat s'amortitzen mitjançant el mètode lineal o de quotes constants, d'acord amb els paràmetres següents (per als elements adquirits durant l'exercici es fa servir l'any comercial de 360 dies):
Element · Valor residual · Vida útil
Aplicacions informàtiques · 0 · 4 anys
Equips processos informació · 0 · 4 anys
Construccions · 20% del Preu d'adquisició · 50 anys
Maquinària · 20% del Preu d'adquisició · 5 anys
Altres instal·lacions · 10% del Preu d'adquisició · 10 anys
Mobiliari · 10% del Preu d'adquisició · 12 anys
Elements de transport · 20% del Preu d'adquisició · 5 anys
a)
Realitzeu els càlculs justificats de la dotació d'amortització corresponent a cada element de l'immobilitzat per a l'exercici X2:
€
€
€
€
€
€
€
€
b)
Comptabilitzeu en el Llibre Diari les dotacions a l'amortització de l'exercici (immobilitzat intangible i immobilitzat material):
1. Dotació de l'immobilitzat intangible
Deure (€) · Data · Compte deure · a · Compte haver · Haver (€)
· 31/12 · · a
2. Dotació de l'immobilitzat material
Deure (€) · Data · Compte deure · a · Compte haver · Haver (€)
· 31/12 · · a
4. Apartat c.2: Regularització de pèrdues i guanys i assentament de tancament definitiu de l'exercici X2. a)…
Ciclo contable de cierre: regularización, Balance y PyG
Apartat c.2) Regularització de pèrdues i guanys i assentament de tancament
Un cop comptabilitzats tots els ajustos de final d'exercici, es demana:
a)
Efectuar l'assentament de regularització dels comptes de gestió (grups 6 i 7) contra el compte (129) Resultat de l'exercici per determinar el benefici o pèrdua net abans d'impostos.
b)
Registrar l'assentament de tancament definitiu de la comptabilitat a 31 de desembre de X2 en el Llibre Diari.
5. A partir dels registres de l'exercici X2 de WEHEALTH S.L., formular el Compte de Pèrdues i Guanys i el Balanç…
Ciclo contable de cierre: regularización, Balance y PyG
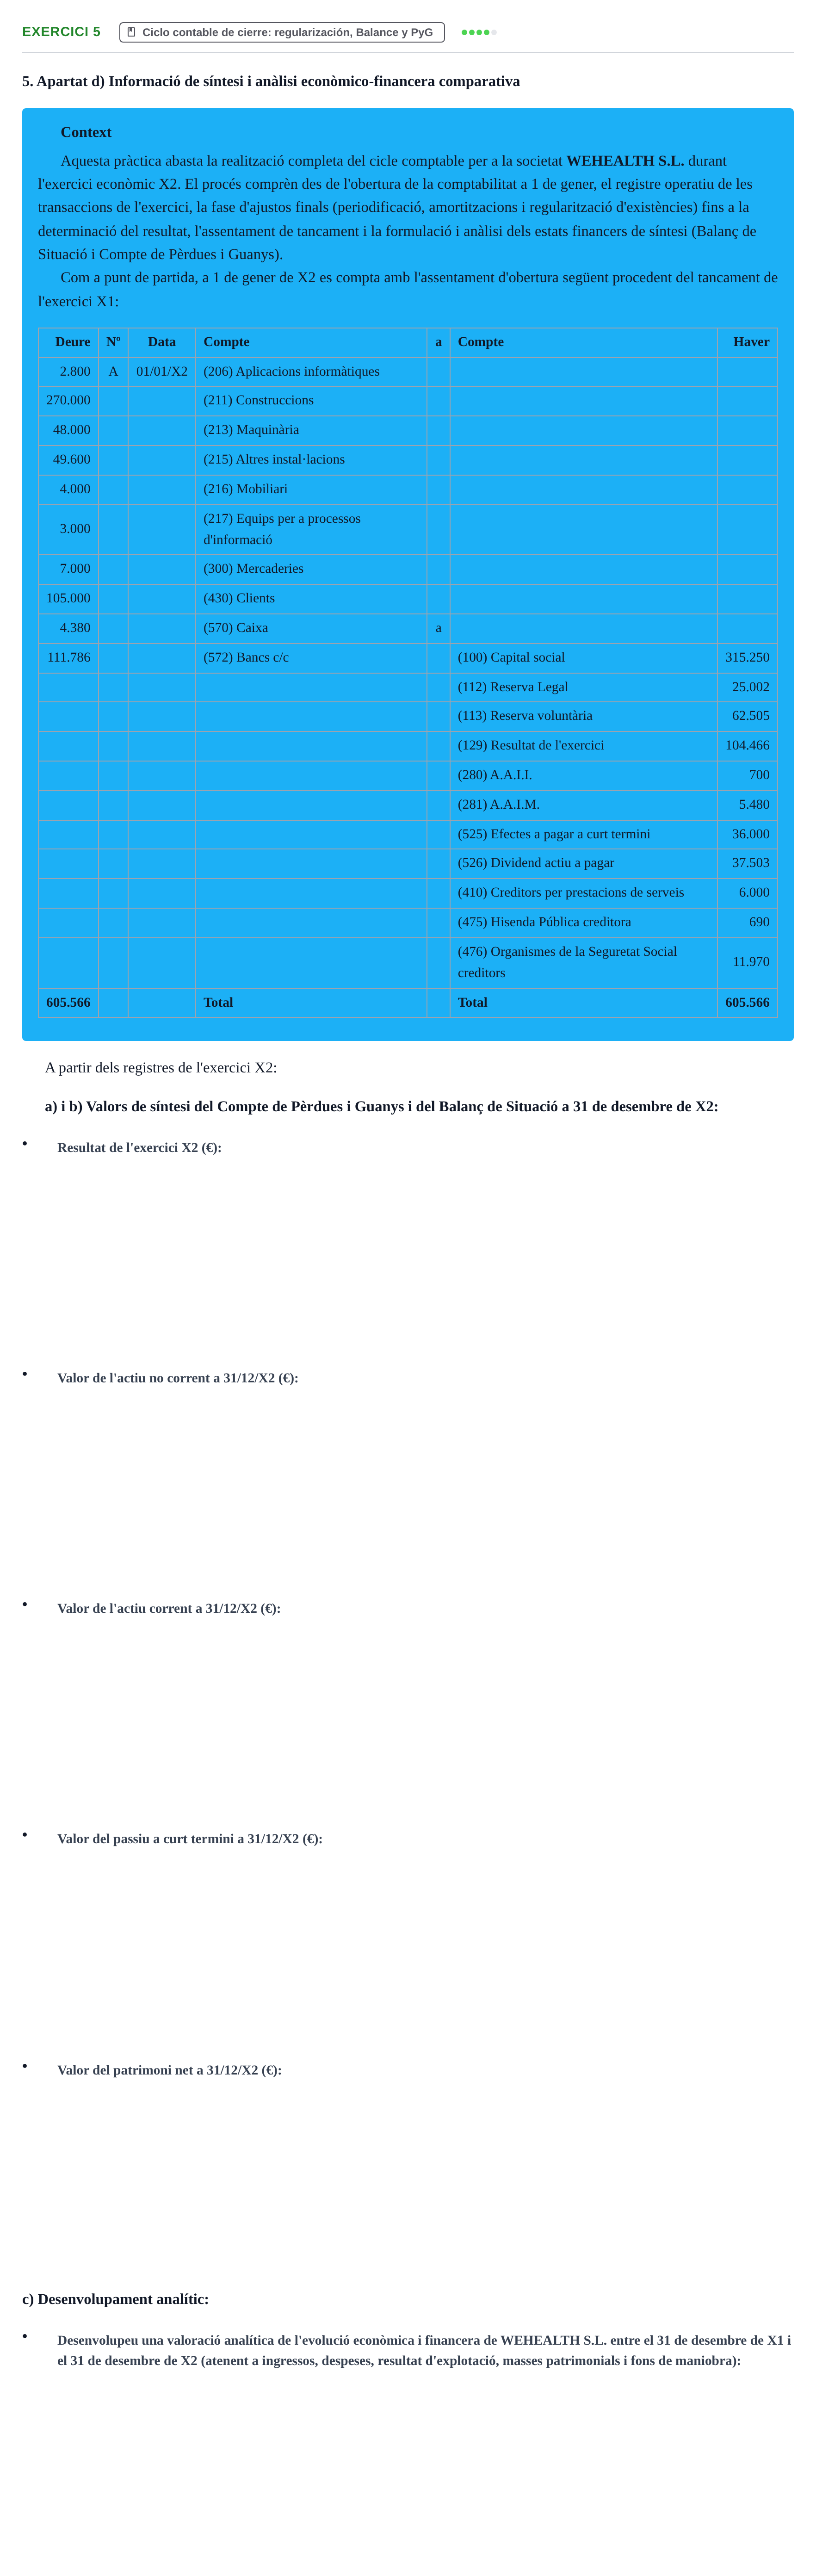
5. Apartat d) Informació de síntesi i anàlisi econòmico-financera comparativa
Context
Aquesta pràctica abasta la realització completa del cicle comptable per a la societat WEHEALTH S.L. durant l'exercici econòmic X2. El procés comprèn des de l'obertura de la comptabilitat a 1 de gener, el registre operatiu de les transaccions de l'exercici, la fase d'ajustos finals (periodificació, amortitzacions i regularització d'existències) fins a la determinació del resultat, l'assentament de tancament i la formulació i anàlisi dels estats financers de síntesi (Balanç de Situació i Compte de Pèrdues i Guanys).
Com a punt de partida, a 1 de gener de X2 es compta amb l'assentament d'obertura següent procedent del tancament de l'exercici X1:
Deure · Nº · Data · Compte · a · Compte · Haver
2.800 · A · 01/01/X2 · (206) Aplicacions informàtiques
270.000 · · · (211) Construccions
48.000 · · · (213) Maquinària
49.600 · · · (215) Altres instal·lacions
4.000 · · · (216) Mobiliari
3.000 · · · (217) Equips per a processos d'informació
7.000 · · · (300) Mercaderies
105.000 · · · (430) Clients
4.380 · · · (570) Caixa · a
111.786 · · · (572) Bancs c/c · · (100) Capital social · 315.250
· · · · · (112) Reserva Legal · 25.002
· · · · · (113) Reserva voluntària · 62.505
· · · · · (129) Resultat de l'exercici · 104.466
· · · · · (280) A.A.I.I. · 700
· · · · · (281) A.A.I.M. · 5.480
· · · · · (525) Efectes a pagar a curt termini · 36.000
· · · · · (526) Dividend actiu a pagar · 37.503
· · · · · (410) Creditors per prestacions de serveis · 6.000
· · · · · (475) Hisenda Pública creditora · 690
· · · · · (476) Organismes de la Seguretat Social creditors · 11.970
605.566 · · · Total · · Total · 605.566
A partir dels registres de l'exercici X2:
a) i b) Valors de síntesi del Compte de Pèrdues i Guanys i del Balanç de Situació a 31 de desembre de X2:
•
•
•
•
•
c) Desenvolupament analític:
•