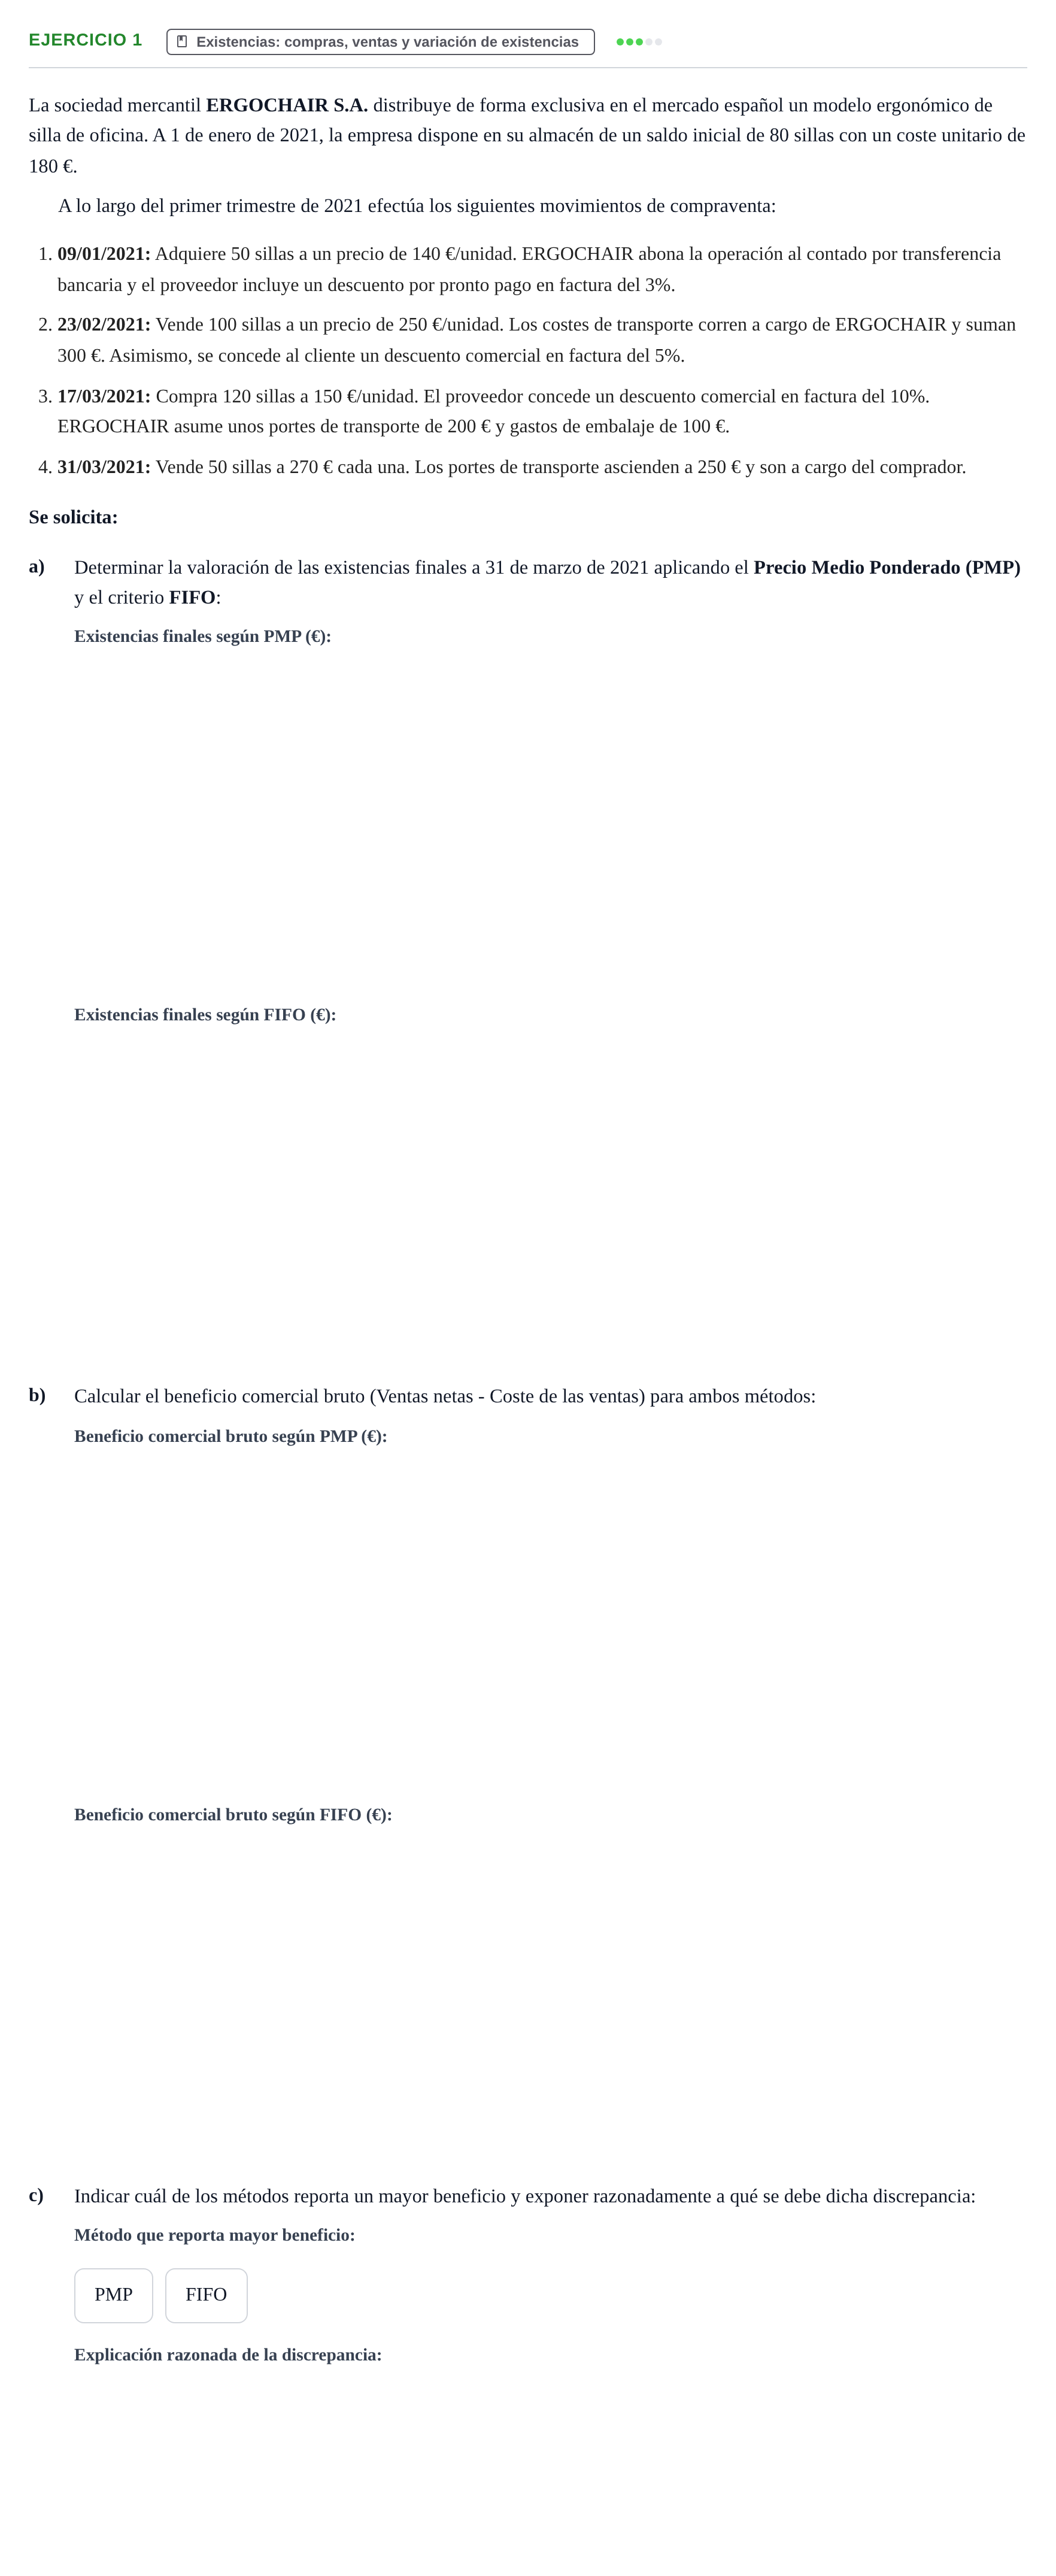
1. Valoración de existencias por criterios PMP y FIFO y cálculo del beneficio comercial bruto de ERGOCHAIR S.A.
Existencias: compras, ventas y variación de existencias
La sociedad mercantil ERGOCHAIR S.A. distribuye de forma exclusiva en el mercado español un modelo ergonómico de silla de oficina. A 1 de enero de 2021, la empresa dispone en su almacén de un saldo inicial de 80 sillas con un coste unitario de 180 €.
A lo largo del primer trimestre de 2021 efectúa los siguientes movimientos de compraventa:
09/01/2021: Adquiere 50 sillas a un precio de 140 €/unidad. ERGOCHAIR abona la operación al contado por transferencia bancaria y el proveedor incluye un descuento por pronto pago en factura del 3%.
23/02/2021: Vende 100 sillas a un precio de 250 €/unidad. Los costes de transporte corren a cargo de ERGOCHAIR y suman 300 €. Asimismo, se concede al cliente un descuento comercial en factura del 5%.
17/03/2021: Compra 120 sillas a 150 €/unidad. El proveedor concede un descuento comercial en factura del 10%. ERGOCHAIR asume unos portes de transporte de 200 € y gastos de embalaje de 100 €.
31/03/2021: Vende 50 sillas a 270 € cada una. Los portes de transporte ascienden a 250 € y son a cargo del comprador.
Se solicita:
a)
Determinar la valoración de las existencias finales a 31 de marzo de 2021 aplicando el Precio Medio Ponderado (PMP) y el criterio FIFO:
b)
Calcular el beneficio comercial bruto (Ventas netas - Coste de las ventas) para ambos métodos:
c)
Indicar cuál de los métodos reporta un mayor beneficio y exponer razonadamente a qué se debe dicha discrepancia:
PMP
FIFO
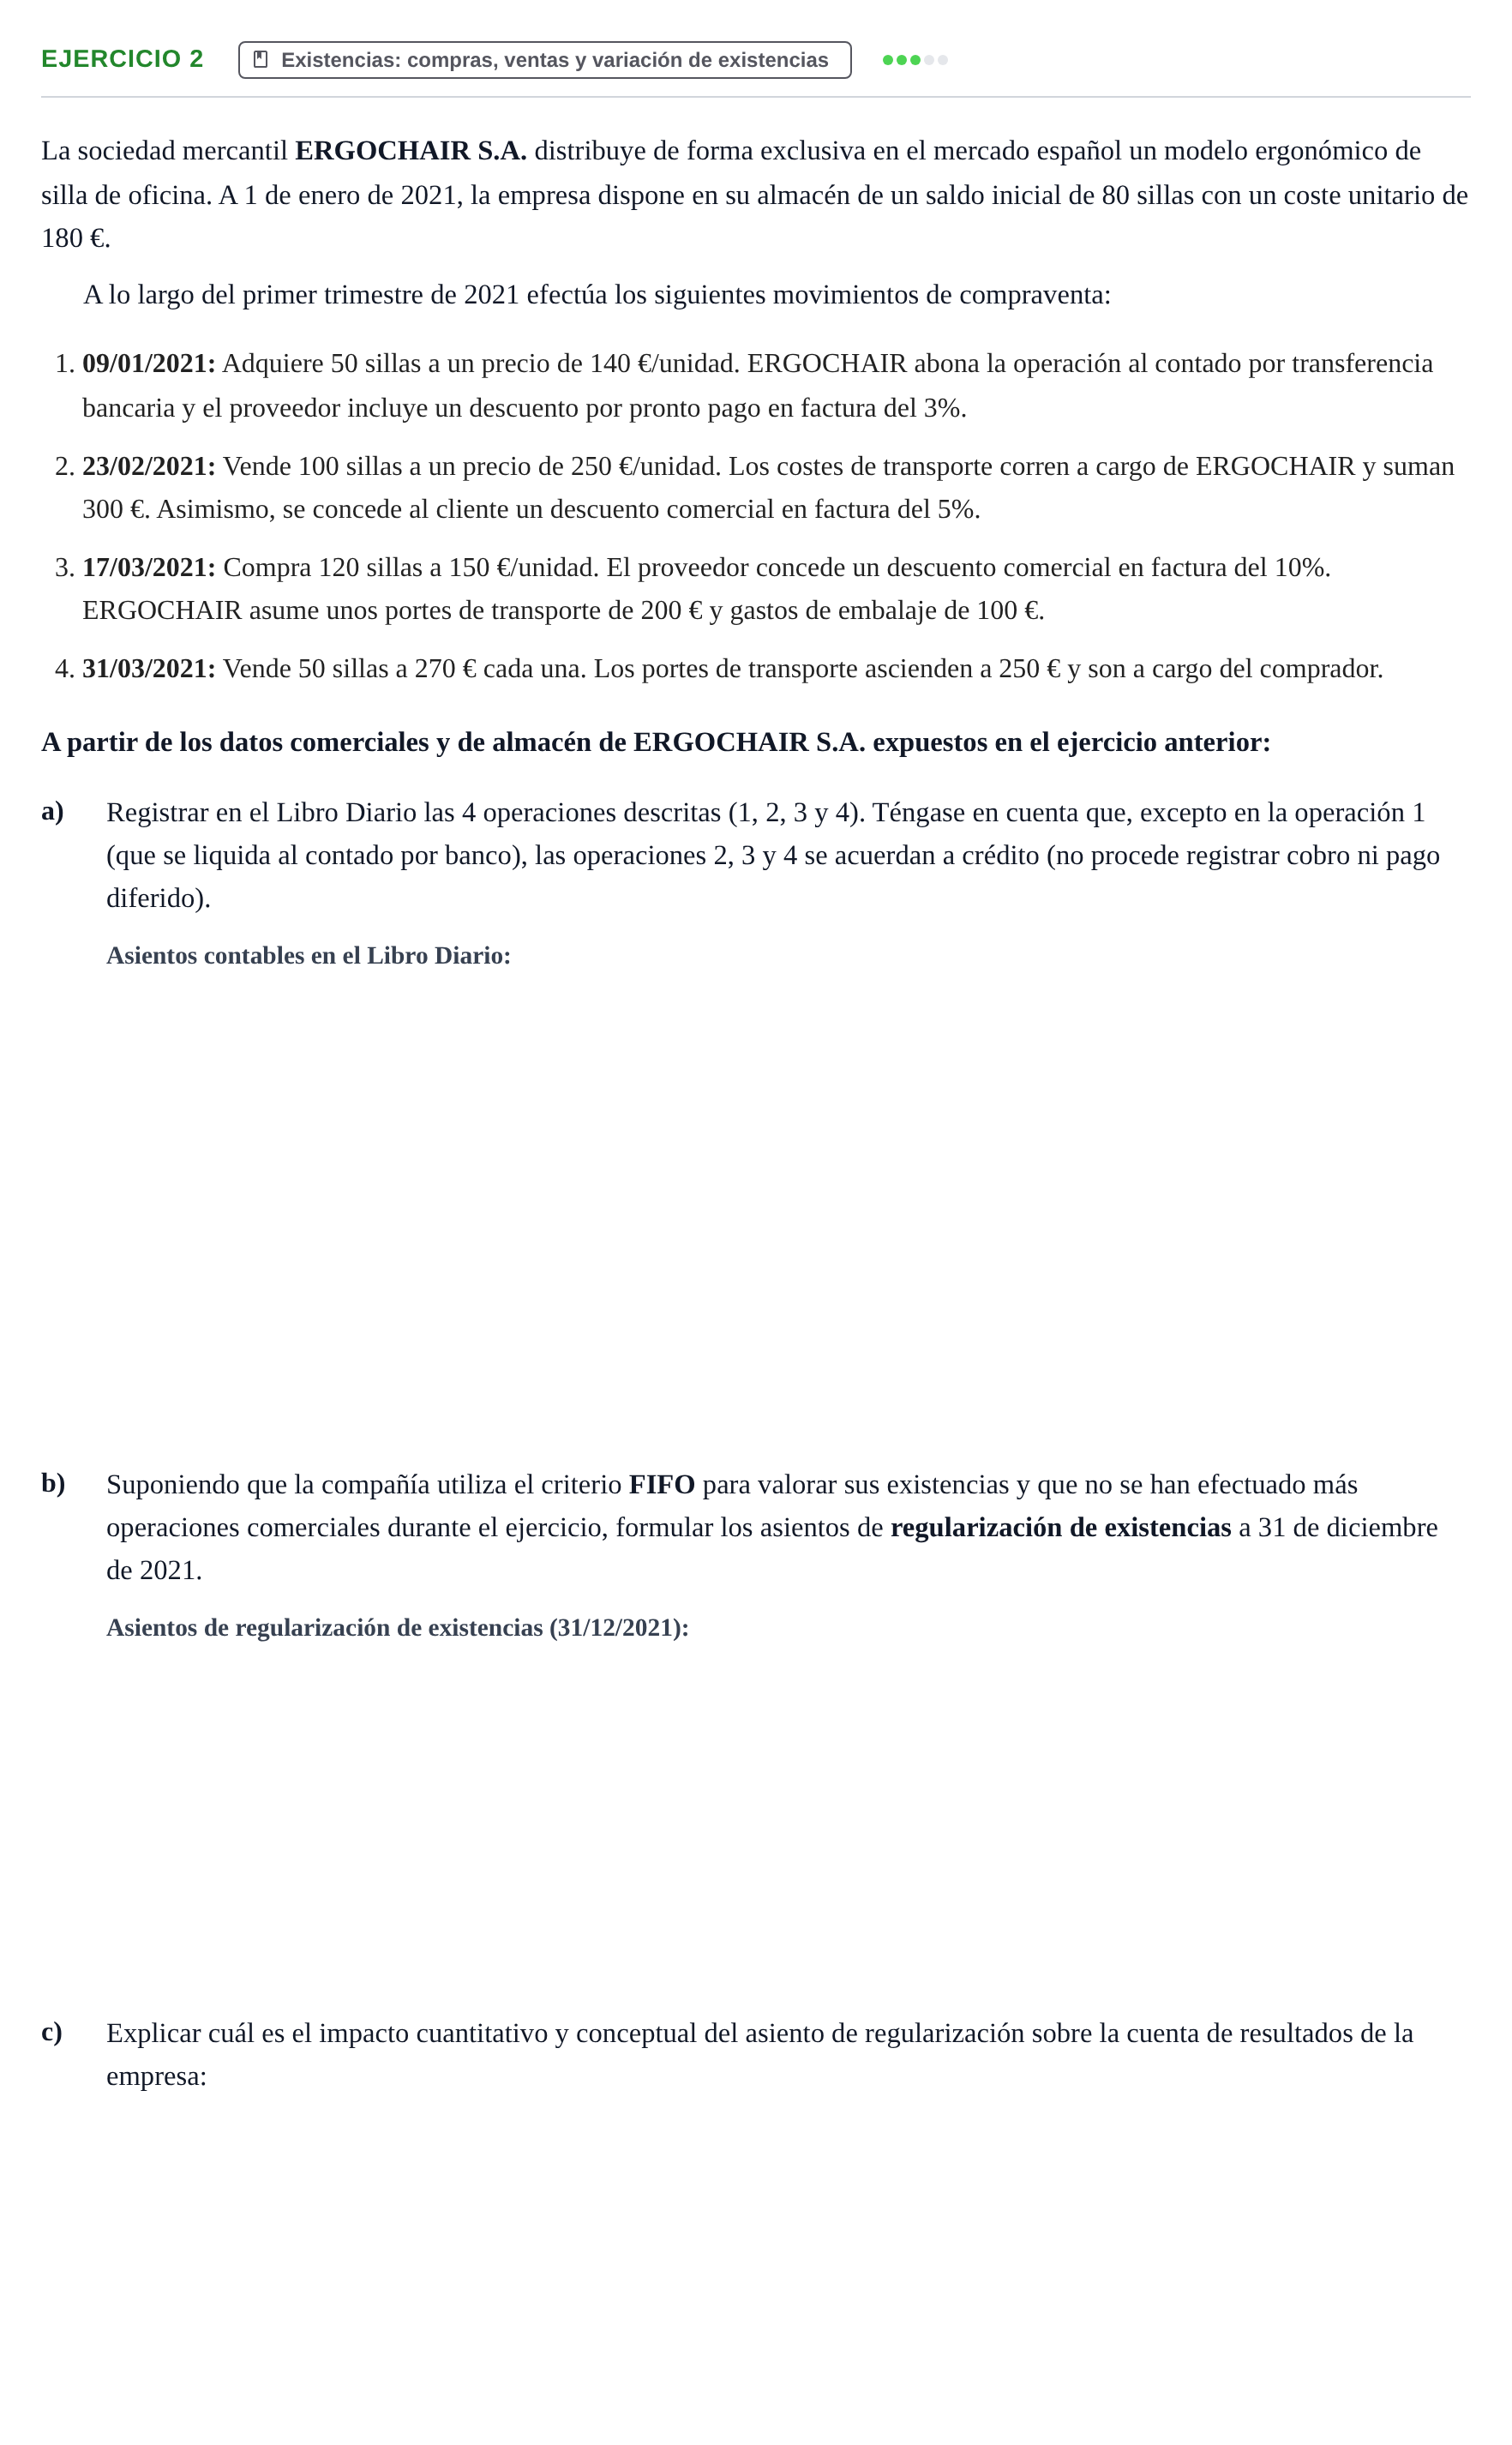
2. Registro de compras, ventas y regularización de existencias (FIFO) en el Libro Diario de ERGOCHAIR S.A.
Existencias: compras, ventas y variación de existencias
La sociedad mercantil ERGOCHAIR S.A. distribuye de forma exclusiva en el mercado español un modelo ergonómico de silla de oficina. A 1 de enero de 2021, la empresa dispone en su almacén de un saldo inicial de 80 sillas con un coste unitario de 180 €.
A lo largo del primer trimestre de 2021 efectúa los siguientes movimientos de compraventa:
09/01/2021: Adquiere 50 sillas a un precio de 140 €/unidad. ERGOCHAIR abona la operación al contado por transferencia bancaria y el proveedor incluye un descuento por pronto pago en factura del 3%.
23/02/2021: Vende 100 sillas a un precio de 250 €/unidad. Los costes de transporte corren a cargo de ERGOCHAIR y suman 300 €. Asimismo, se concede al cliente un descuento comercial en factura del 5%.
17/03/2021: Compra 120 sillas a 150 €/unidad. El proveedor concede un descuento comercial en factura del 10%. ERGOCHAIR asume unos portes de transporte de 200 € y gastos de embalaje de 100 €.
31/03/2021: Vende 50 sillas a 270 € cada una. Los portes de transporte ascienden a 250 € y son a cargo del comprador.
A partir de los datos comerciales y de almacén de ERGOCHAIR S.A. expuestos en el ejercicio anterior:
a)
Registrar en el Libro Diario las 4 operaciones descritas (1, 2, 3 y 4). Téngase en cuenta que, excepto en la operación 1 (que se liquida al contado por banco), las operaciones 2, 3 y 4 se acuerdan a crédito (no procede registrar cobro ni pago diferido).
b)
Suponiendo que la compañía utiliza el criterio FIFO para valorar sus existencias y que no se han efectuado más operaciones comerciales durante el ejercicio, formular los asientos de regularización de existencias a 31 de diciembre de 2021.
c)
Explicar cuál es el impacto cuantitativo y conceptual del asiento de regularización sobre la cuenta de resultados de la empresa:
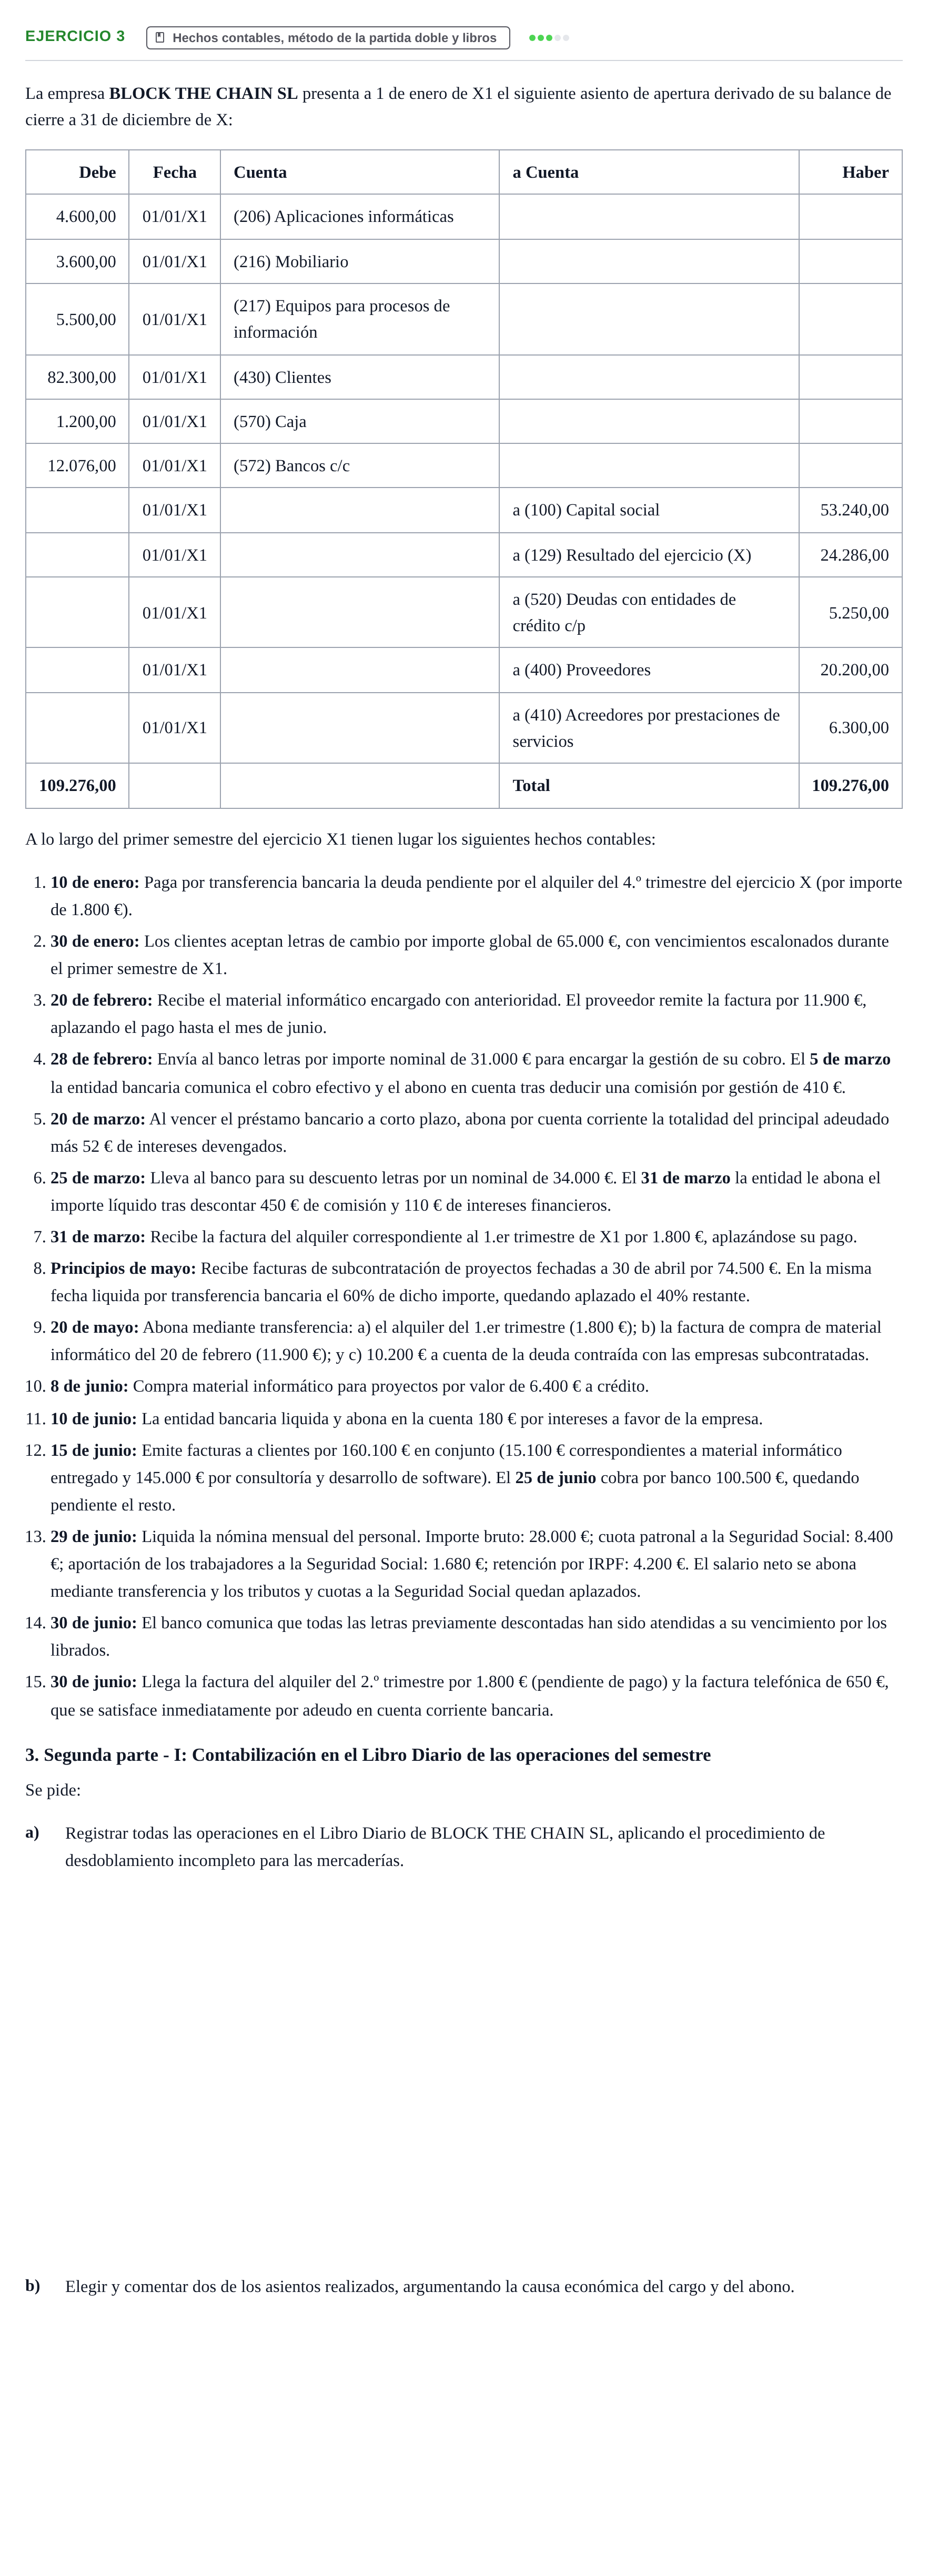
3. Registrar en el Libro Diario las operaciones del primer semestre de X1 para la empresa BLOCK THE CHAIN SL y…
Hechos contables, método de la partida doble y libros
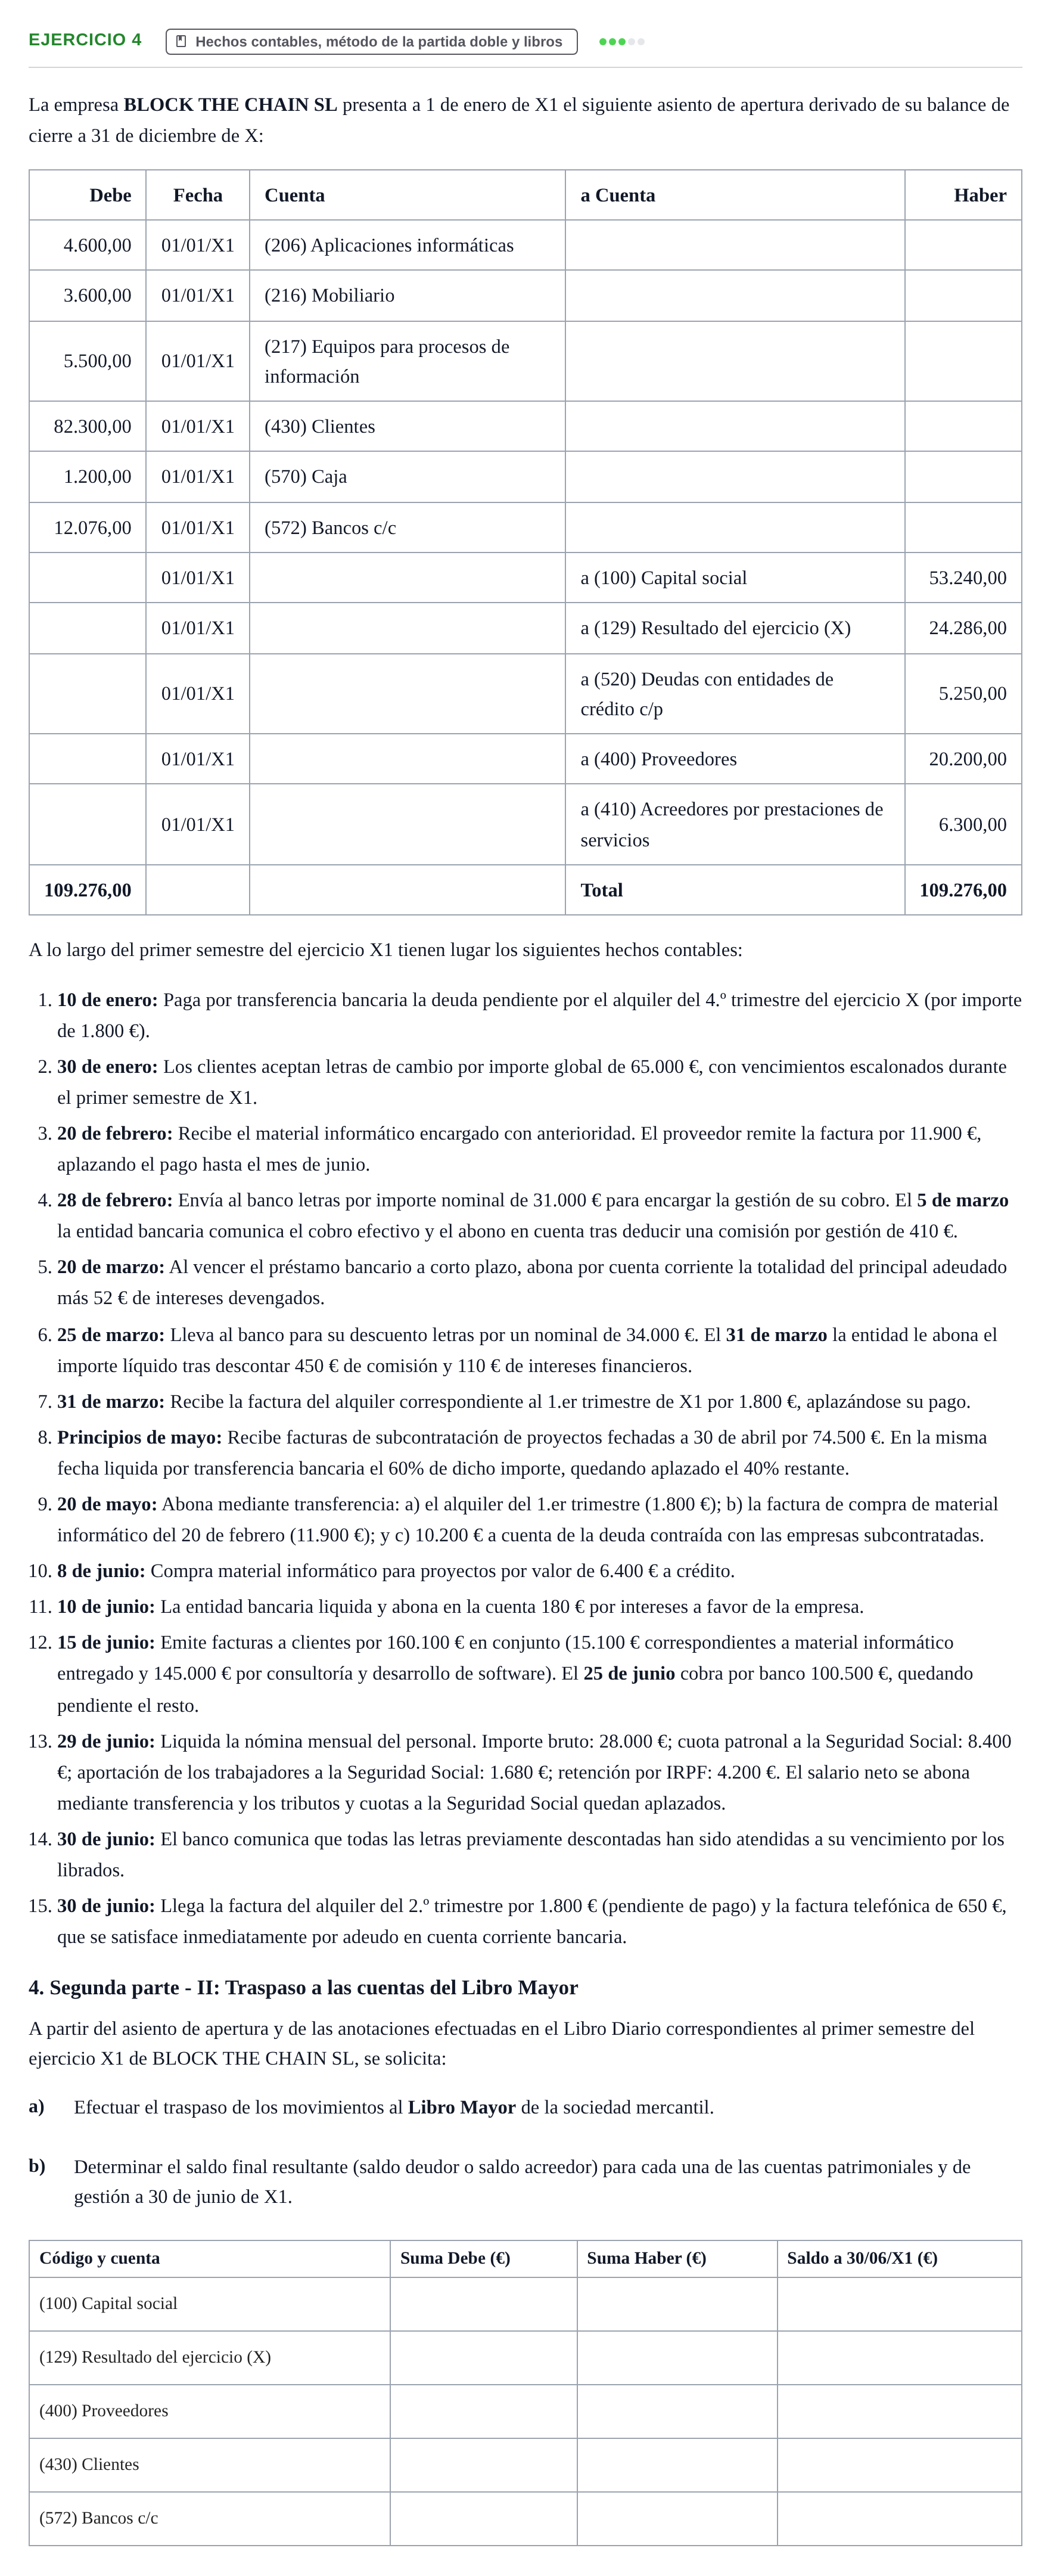
La empresa BLOCK THE CHAIN SL presenta a 1 de enero de X1 el siguiente asiento de apertura derivado de su balance de cierre a 31 de diciembre de X:
Debe · Fecha · Cuenta · a Cuenta · Haber
4.600,00 · 01/01/X1 · (206) Aplicaciones informáticas
3.600,00 · 01/01/X1 · (216) Mobiliario
5.500,00 · 01/01/X1 · (217) Equipos para procesos de información
82.300,00 · 01/01/X1 · (430) Clientes
1.200,00 · 01/01/X1 · (570) Caja
12.076,00 · 01/01/X1 · (572) Bancos c/c
· 01/01/X1 · · a (100) Capital social · 53.240,00
· 01/01/X1 · · a (129) Resultado del ejercicio (X) · 24.286,00
· 01/01/X1 · · a (520) Deudas con entidades de crédito c/p · 5.250,00
· 01/01/X1 · · a (400) Proveedores · 20.200,00
· 01/01/X1 · · a (410) Acreedores por prestaciones de servicios · 6.300,00
109.276,00 · · · Total · 109.276,00
A lo largo del primer semestre del ejercicio X1 tienen lugar los siguientes hechos contables:
10 de enero: Paga por transferencia bancaria la deuda pendiente por el alquiler del 4.º trimestre del ejercicio X (por importe de 1.800 €).
30 de enero: Los clientes aceptan letras de cambio por importe global de 65.000 €, con vencimientos escalonados durante el primer semestre de X1.
20 de febrero: Recibe el material informático encargado con anterioridad. El proveedor remite la factura por 11.900 €, aplazando el pago hasta el mes de junio.
28 de febrero: Envía al banco letras por importe nominal de 31.000 € para encargar la gestión de su cobro. El 5 de marzo la entidad bancaria comunica el cobro efectivo y el abono en cuenta tras deducir una comisión por gestión de 410 €.
20 de marzo: Al vencer el préstamo bancario a corto plazo, abona por cuenta corriente la totalidad del principal adeudado más 52 € de intereses devengados.
25 de marzo: Lleva al banco para su descuento letras por un nominal de 34.000 €. El 31 de marzo la entidad le abona el importe líquido tras descontar 450 € de comisión y 110 € de intereses financieros.
31 de marzo: Recibe la factura del alquiler correspondiente al 1.er trimestre de X1 por 1.800 €, aplazándose su pago.
Principios de mayo: Recibe facturas de subcontratación de proyectos fechadas a 30 de abril por 74.500 €. En la misma fecha liquida por transferencia bancaria el 60% de dicho importe, quedando aplazado el 40% restante.
20 de mayo: Abona mediante transferencia: a) el alquiler del 1.er trimestre (1.800 €); b) la factura de compra de material informático del 20 de febrero (11.900 €); y c) 10.200 € a cuenta de la deuda contraída con las empresas subcontratadas.
8 de junio: Compra material informático para proyectos por valor de 6.400 € a crédito.
10 de junio: La entidad bancaria liquida y abona en la cuenta 180 € por intereses a favor de la empresa.
15 de junio: Emite facturas a clientes por 160.100 € en conjunto (15.100 € correspondientes a material informático entregado y 145.000 € por consultoría y desarrollo de software). El 25 de junio cobra por banco 100.500 €, quedando pendiente el resto.
29 de junio: Liquida la nómina mensual del personal. Importe bruto: 28.000 €; cuota patronal a la Seguridad Social: 8.400 €; aportación de los trabajadores a la Seguridad Social: 1.680 €; retención por IRPF: 4.200 €. El salario neto se abona mediante transferencia y los tributos y cuotas a la Seguridad Social quedan aplazados.
30 de junio: El banco comunica que todas las letras previamente descontadas han sido atendidas a su vencimiento por los librados.
30 de junio: Llega la factura del alquiler del 2.º trimestre por 1.800 € (pendiente de pago) y la factura telefónica de 650 €, que se satisface inmediatamente por adeudo en cuenta corriente bancaria.
3. Segunda parte - I: Contabilización en el Libro Diario de las operaciones del semestre
Se pide:
a)
Registrar todas las operaciones en el Libro Diario de BLOCK THE CHAIN SL, aplicando el procedimiento de desdoblamiento incompleto para las mercaderías.
b)
Elegir y comentar dos de los asientos realizados, argumentando la causa económica del cargo y del abono.
4. Traspaso de movimientos al Libro Mayor y determinación de saldos de las cuentas principales a 30 de junio de…
Hechos contables, método de la partida doble y libros
La empresa BLOCK THE CHAIN SL presenta a 1 de enero de X1 el siguiente asiento de apertura derivado de su balance de cierre a 31 de diciembre de X:
Debe · Fecha · Cuenta · a Cuenta · Haber
4.600,00 · 01/01/X1 · (206) Aplicaciones informáticas
3.600,00 · 01/01/X1 · (216) Mobiliario
5.500,00 · 01/01/X1 · (217) Equipos para procesos de información
82.300,00 · 01/01/X1 · (430) Clientes
1.200,00 · 01/01/X1 · (570) Caja
12.076,00 · 01/01/X1 · (572) Bancos c/c
· 01/01/X1 · · a (100) Capital social · 53.240,00
· 01/01/X1 · · a (129) Resultado del ejercicio (X) · 24.286,00
· 01/01/X1 · · a (520) Deudas con entidades de crédito c/p · 5.250,00
· 01/01/X1 · · a (400) Proveedores · 20.200,00
· 01/01/X1 · · a (410) Acreedores por prestaciones de servicios · 6.300,00
109.276,00 · · · Total · 109.276,00
A lo largo del primer semestre del ejercicio X1 tienen lugar los siguientes hechos contables:
10 de enero: Paga por transferencia bancaria la deuda pendiente por el alquiler del 4.º trimestre del ejercicio X (por importe de 1.800 €).
30 de enero: Los clientes aceptan letras de cambio por importe global de 65.000 €, con vencimientos escalonados durante el primer semestre de X1.
20 de febrero: Recibe el material informático encargado con anterioridad. El proveedor remite la factura por 11.900 €, aplazando el pago hasta el mes de junio.
28 de febrero: Envía al banco letras por importe nominal de 31.000 € para encargar la gestión de su cobro. El 5 de marzo la entidad bancaria comunica el cobro efectivo y el abono en cuenta tras deducir una comisión por gestión de 410 €.
20 de marzo: Al vencer el préstamo bancario a corto plazo, abona por cuenta corriente la totalidad del principal adeudado más 52 € de intereses devengados.
25 de marzo: Lleva al banco para su descuento letras por un nominal de 34.000 €. El 31 de marzo la entidad le abona el importe líquido tras descontar 450 € de comisión y 110 € de intereses financieros.
31 de marzo: Recibe la factura del alquiler correspondiente al 1.er trimestre de X1 por 1.800 €, aplazándose su pago.
Principios de mayo: Recibe facturas de subcontratación de proyectos fechadas a 30 de abril por 74.500 €. En la misma fecha liquida por transferencia bancaria el 60% de dicho importe, quedando aplazado el 40% restante.
20 de mayo: Abona mediante transferencia: a) el alquiler del 1.er trimestre (1.800 €); b) la factura de compra de material informático del 20 de febrero (11.900 €); y c) 10.200 € a cuenta de la deuda contraída con las empresas subcontratadas.
8 de junio: Compra material informático para proyectos por valor de 6.400 € a crédito.
10 de junio: La entidad bancaria liquida y abona en la cuenta 180 € por intereses a favor de la empresa.
15 de junio: Emite facturas a clientes por 160.100 € en conjunto (15.100 € correspondientes a material informático entregado y 145.000 € por consultoría y desarrollo de software). El 25 de junio cobra por banco 100.500 €, quedando pendiente el resto.
29 de junio: Liquida la nómina mensual del personal. Importe bruto: 28.000 €; cuota patronal a la Seguridad Social: 8.400 €; aportación de los trabajadores a la Seguridad Social: 1.680 €; retención por IRPF: 4.200 €. El salario neto se abona mediante transferencia y los tributos y cuotas a la Seguridad Social quedan aplazados.
30 de junio: El banco comunica que todas las letras previamente descontadas han sido atendidas a su vencimiento por los librados.
30 de junio: Llega la factura del alquiler del 2.º trimestre por 1.800 € (pendiente de pago) y la factura telefónica de 650 €, que se satisface inmediatamente por adeudo en cuenta corriente bancaria.
4. Segunda parte - II: Traspaso a las cuentas del Libro Mayor
A partir del asiento de apertura y de las anotaciones efectuadas en el Libro Diario correspondientes al primer semestre del ejercicio X1 de BLOCK THE CHAIN SL, se solicita:
a)
Efectuar el traspaso de los movimientos al Libro Mayor de la sociedad mercantil.
b)
Determinar el saldo final resultante (saldo deudor o saldo acreedor) para cada una de las cuentas patrimoniales y de gestión a 30 de junio de X1.
Código y cuenta · Suma Debe (€) · Suma Haber (€) · Saldo a 30/06/X1 (€)
(100) Capital social
(129) Resultado del ejercicio (X)
(400) Proveedores
(430) Clientes
(572) Bancos c/c
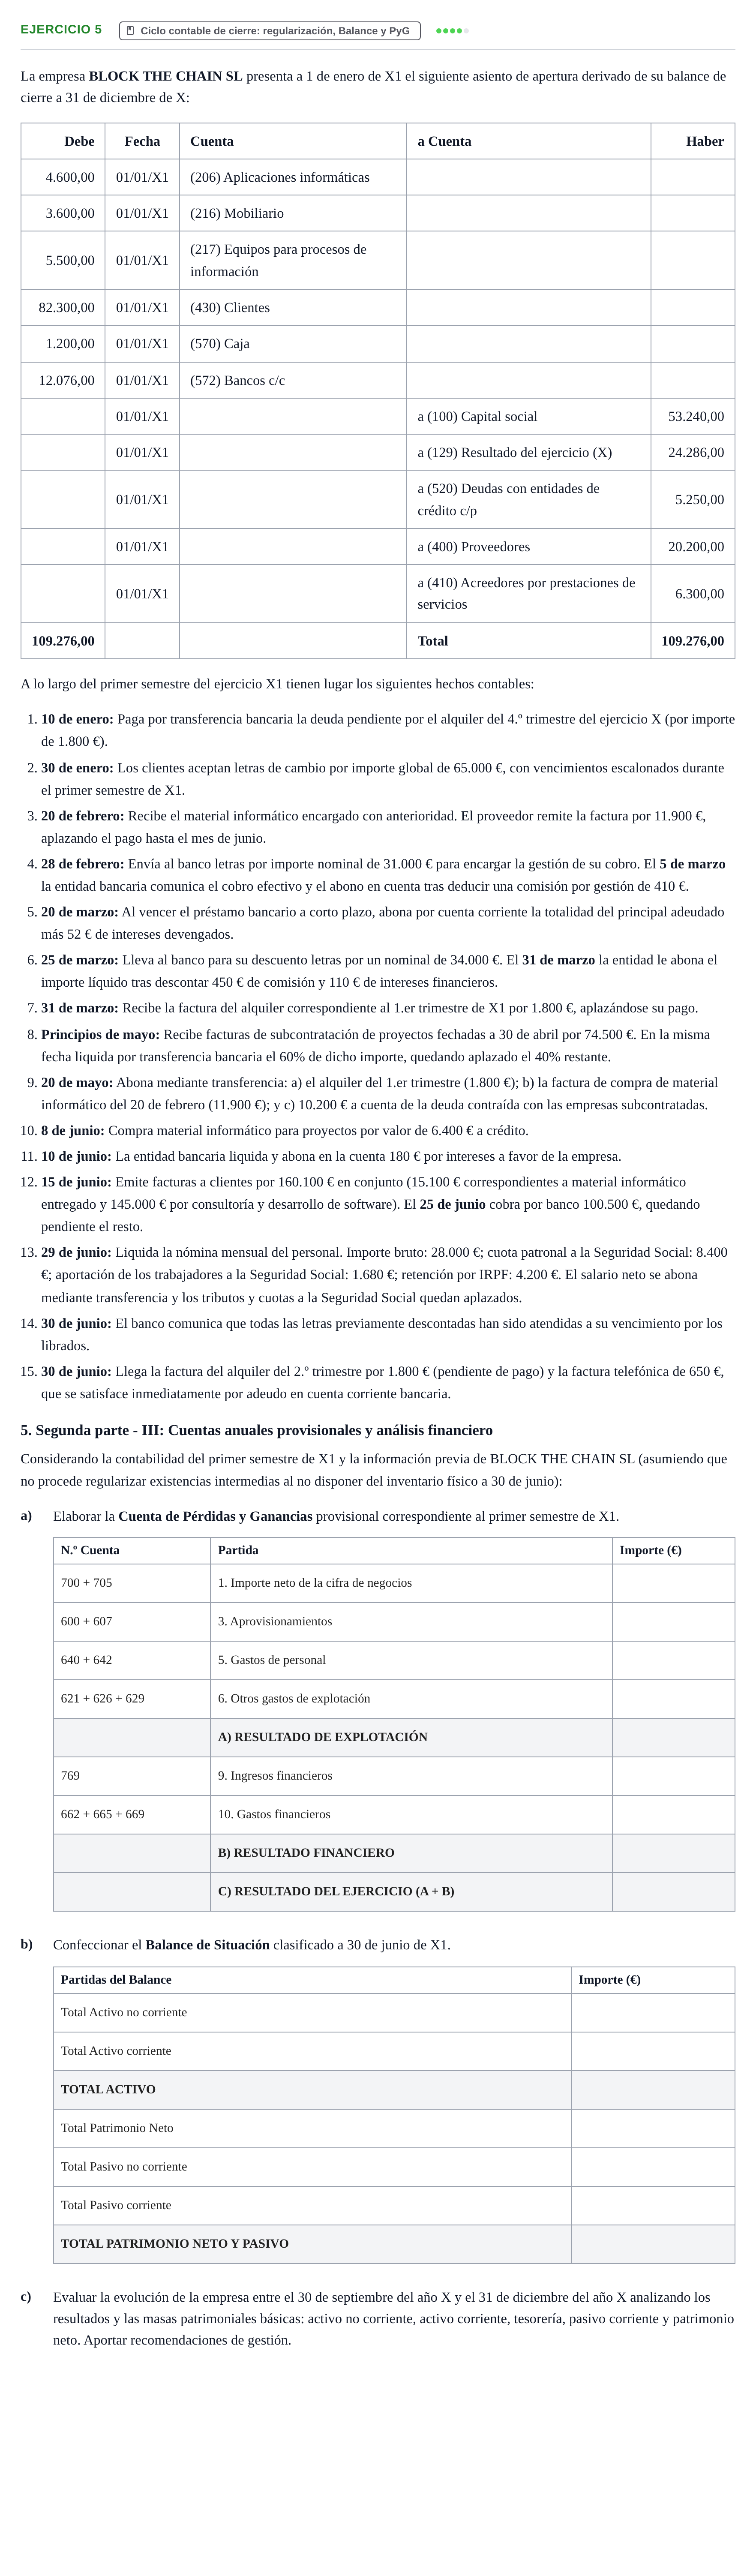
5. Confeccionar la Cuenta de Pérdidas y Ganancias provisional y el Balance de Situación clasificado a 30 de…
Ciclo contable de cierre: regularización, Balance y PyG
La empresa BLOCK THE CHAIN SL presenta a 1 de enero de X1 el siguiente asiento de apertura derivado de su balance de cierre a 31 de diciembre de X:
Debe · Fecha · Cuenta · a Cuenta · Haber
4.600,00 · 01/01/X1 · (206) Aplicaciones informáticas
3.600,00 · 01/01/X1 · (216) Mobiliario
5.500,00 · 01/01/X1 · (217) Equipos para procesos de información
82.300,00 · 01/01/X1 · (430) Clientes
1.200,00 · 01/01/X1 · (570) Caja
12.076,00 · 01/01/X1 · (572) Bancos c/c
· 01/01/X1 · · a (100) Capital social · 53.240,00
· 01/01/X1 · · a (129) Resultado del ejercicio (X) · 24.286,00
· 01/01/X1 · · a (520) Deudas con entidades de crédito c/p · 5.250,00
· 01/01/X1 · · a (400) Proveedores · 20.200,00
· 01/01/X1 · · a (410) Acreedores por prestaciones de servicios · 6.300,00
109.276,00 · · · Total · 109.276,00
A lo largo del primer semestre del ejercicio X1 tienen lugar los siguientes hechos contables:
10 de enero: Paga por transferencia bancaria la deuda pendiente por el alquiler del 4.º trimestre del ejercicio X (por importe de 1.800 €).
30 de enero: Los clientes aceptan letras de cambio por importe global de 65.000 €, con vencimientos escalonados durante el primer semestre de X1.
20 de febrero: Recibe el material informático encargado con anterioridad. El proveedor remite la factura por 11.900 €, aplazando el pago hasta el mes de junio.
28 de febrero: Envía al banco letras por importe nominal de 31.000 € para encargar la gestión de su cobro. El 5 de marzo la entidad bancaria comunica el cobro efectivo y el abono en cuenta tras deducir una comisión por gestión de 410 €.
20 de marzo: Al vencer el préstamo bancario a corto plazo, abona por cuenta corriente la totalidad del principal adeudado más 52 € de intereses devengados.
25 de marzo: Lleva al banco para su descuento letras por un nominal de 34.000 €. El 31 de marzo la entidad le abona el importe líquido tras descontar 450 € de comisión y 110 € de intereses financieros.
31 de marzo: Recibe la factura del alquiler correspondiente al 1.er trimestre de X1 por 1.800 €, aplazándose su pago.
Principios de mayo: Recibe facturas de subcontratación de proyectos fechadas a 30 de abril por 74.500 €. En la misma fecha liquida por transferencia bancaria el 60% de dicho importe, quedando aplazado el 40% restante.
20 de mayo: Abona mediante transferencia: a) el alquiler del 1.er trimestre (1.800 €); b) la factura de compra de material informático del 20 de febrero (11.900 €); y c) 10.200 € a cuenta de la deuda contraída con las empresas subcontratadas.
8 de junio: Compra material informático para proyectos por valor de 6.400 € a crédito.
10 de junio: La entidad bancaria liquida y abona en la cuenta 180 € por intereses a favor de la empresa.
15 de junio: Emite facturas a clientes por 160.100 € en conjunto (15.100 € correspondientes a material informático entregado y 145.000 € por consultoría y desarrollo de software). El 25 de junio cobra por banco 100.500 €, quedando pendiente el resto.
29 de junio: Liquida la nómina mensual del personal. Importe bruto: 28.000 €; cuota patronal a la Seguridad Social: 8.400 €; aportación de los trabajadores a la Seguridad Social: 1.680 €; retención por IRPF: 4.200 €. El salario neto se abona mediante transferencia y los tributos y cuotas a la Seguridad Social quedan aplazados.
30 de junio: El banco comunica que todas las letras previamente descontadas han sido atendidas a su vencimiento por los librados.
30 de junio: Llega la factura del alquiler del 2.º trimestre por 1.800 € (pendiente de pago) y la factura telefónica de 650 €, que se satisface inmediatamente por adeudo en cuenta corriente bancaria.
5. Segunda parte - III: Cuentas anuales provisionales y análisis financiero
Considerando la contabilidad del primer semestre de X1 y la información previa de BLOCK THE CHAIN SL (asumiendo que no procede regularizar existencias intermedias al no disponer del inventario físico a 30 de junio):
a)
Elaborar la Cuenta de Pérdidas y Ganancias provisional correspondiente al primer semestre de X1.
N.º Cuenta · Partida · Importe (€)
700 + 705 · 1. Importe neto de la cifra de negocios
600 + 607 · 3. Aprovisionamientos
640 + 642 · 5. Gastos de personal
621 + 626 + 629 · 6. Otros gastos de explotación
· A) RESULTADO DE EXPLOTACIÓN
769 · 9. Ingresos financieros
662 + 665 + 669 · 10. Gastos financieros
· B) RESULTADO FINANCIERO
· C) RESULTADO DEL EJERCICIO (A + B)
b)
Confeccionar el Balance de Situación clasificado a 30 de junio de X1.
Partidas del Balance · Importe (€)
Total Activo no corriente
Total Activo corriente
TOTAL ACTIVO
Total Patrimonio Neto
Total Pasivo no corriente
Total Pasivo corriente
TOTAL PATRIMONIO NETO Y PASIVO
c)
Evaluar la evolución de la empresa entre el 30 de septiembre del año X y el 31 de diciembre del año X analizando los resultados y las masas patrimoniales básicas: activo no corriente, activo corriente, tesorería, pasivo corriente y patrimonio neto. Aportar recomendaciones de gestión.