Ejercicio 1.g · Estadística II UB 2019
Tema: Propiedades de los estimadores puntuales · Del examen Recopilación de exámenes oficiales resueltos de Estadística II (2019)
Enunciado
Contexto
Esta prueba reúne preguntas oficiales de convocatorias de la asignatura Estadística II. Cada bloque de preguntas evalúa contenidos sobre distribuciones muestrales, propiedades de los estimadores, contrastes de hipótesis paramétricos y no paramétricos, análisis de la varianza (ANOVA) e intervalos de confianza. Cada cuestión de opción múltiple cuenta con una única alternativa correcta.
1. Convocatoria 2019: Preguntas 1-8
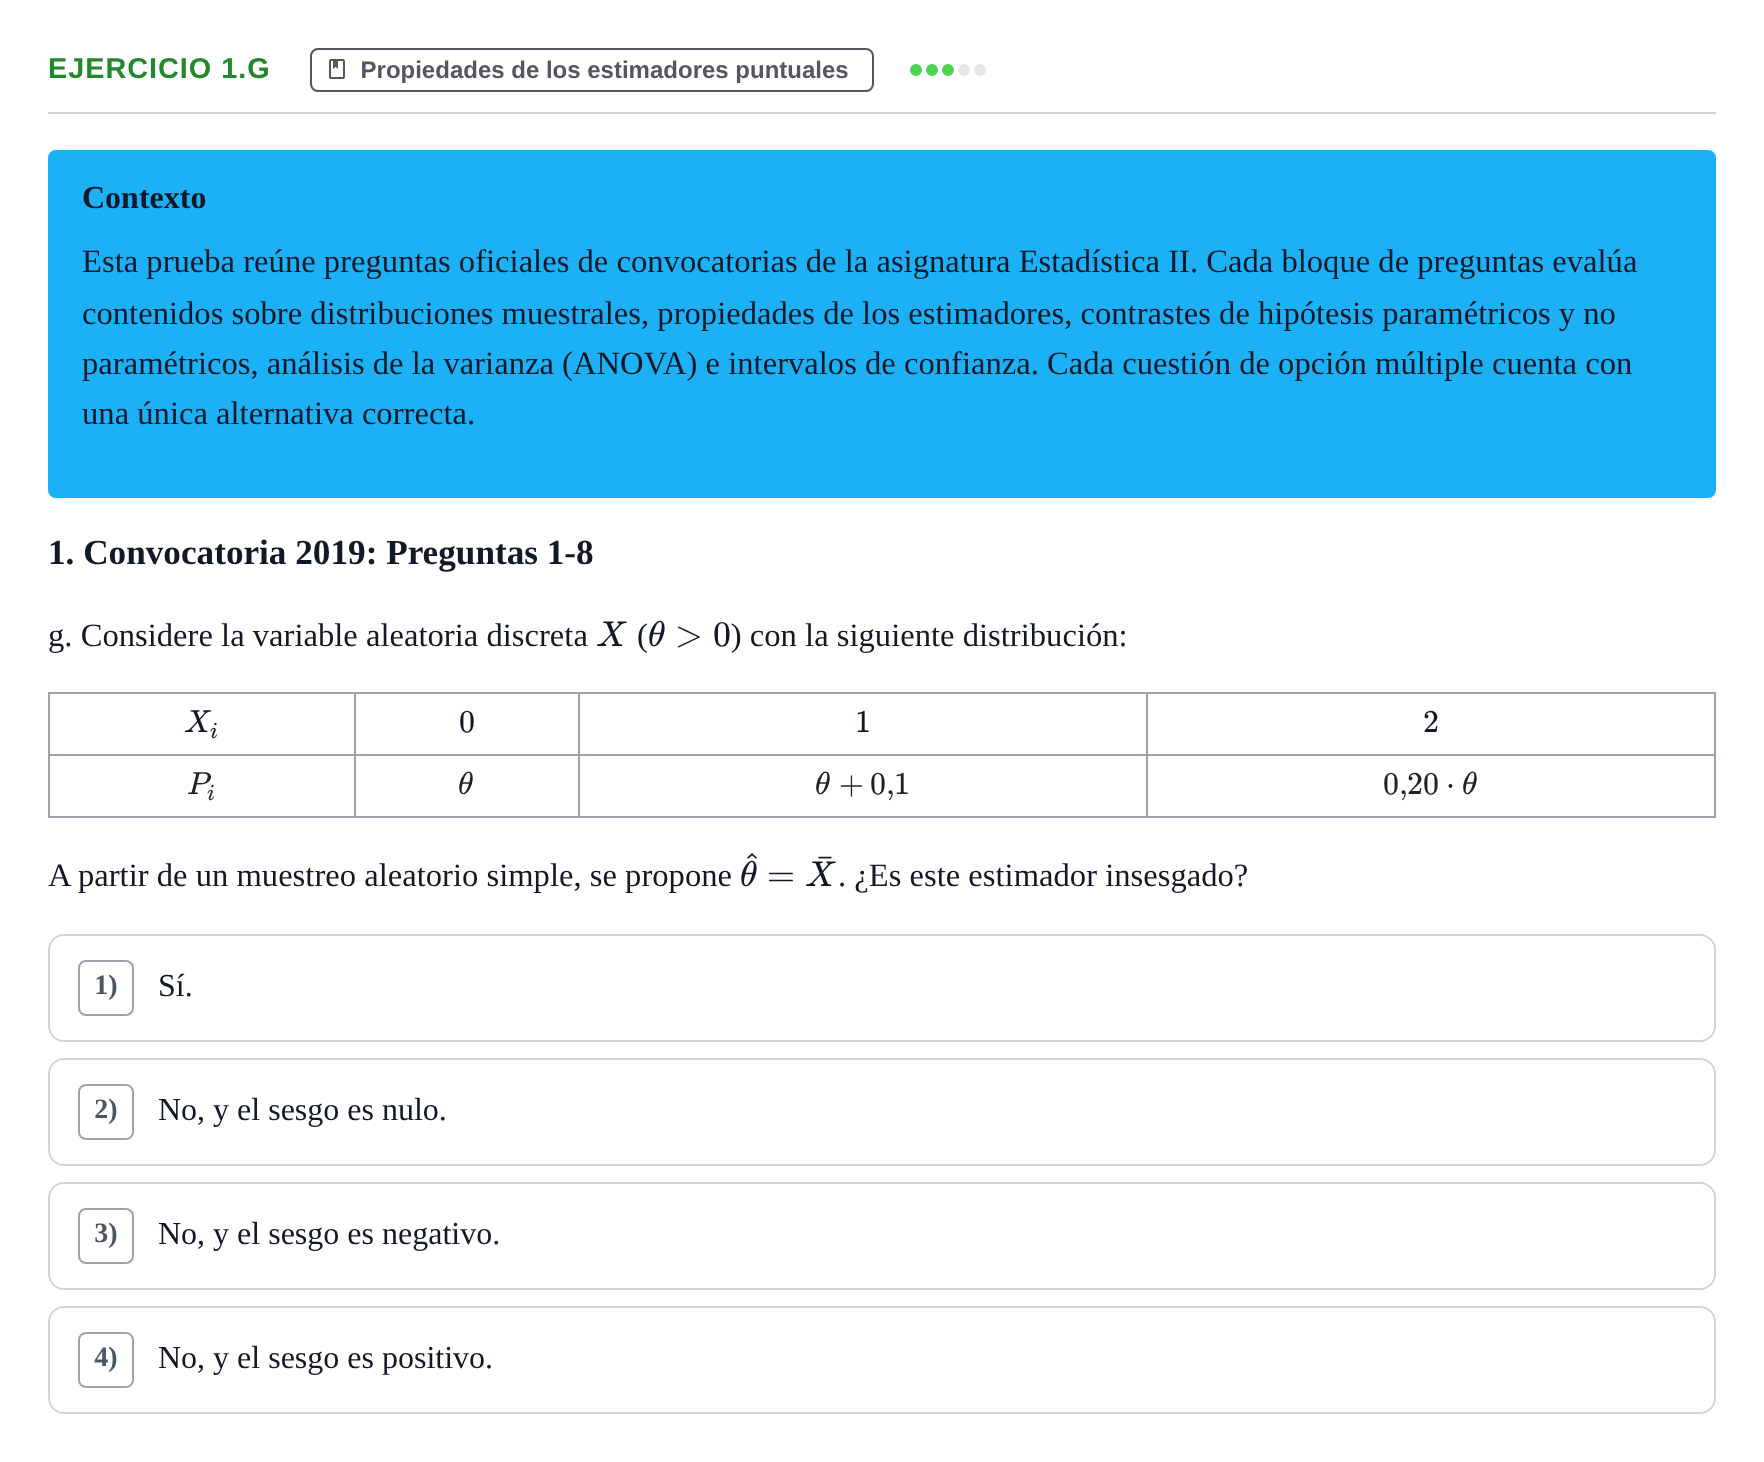
g. Considere la variable aleatoria discreta () con la siguiente distribución:
· · ·
· · ·
A partir de un muestreo aleatorio simple, se propone . ¿Es este estimador insesgado?
)
Solución
Según los criterios oficiales de corrección
A partir de un muestreo aleatorio simple, se propone . ¿Es este estimador insesgado?
Solución: 4) No, y el sesgo es positivo.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1.d · 2019 · Ejercicio 4.e · 2019 ›