Pregunta 38 (Pregunta 13) · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Impuesto sobre beneficios · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
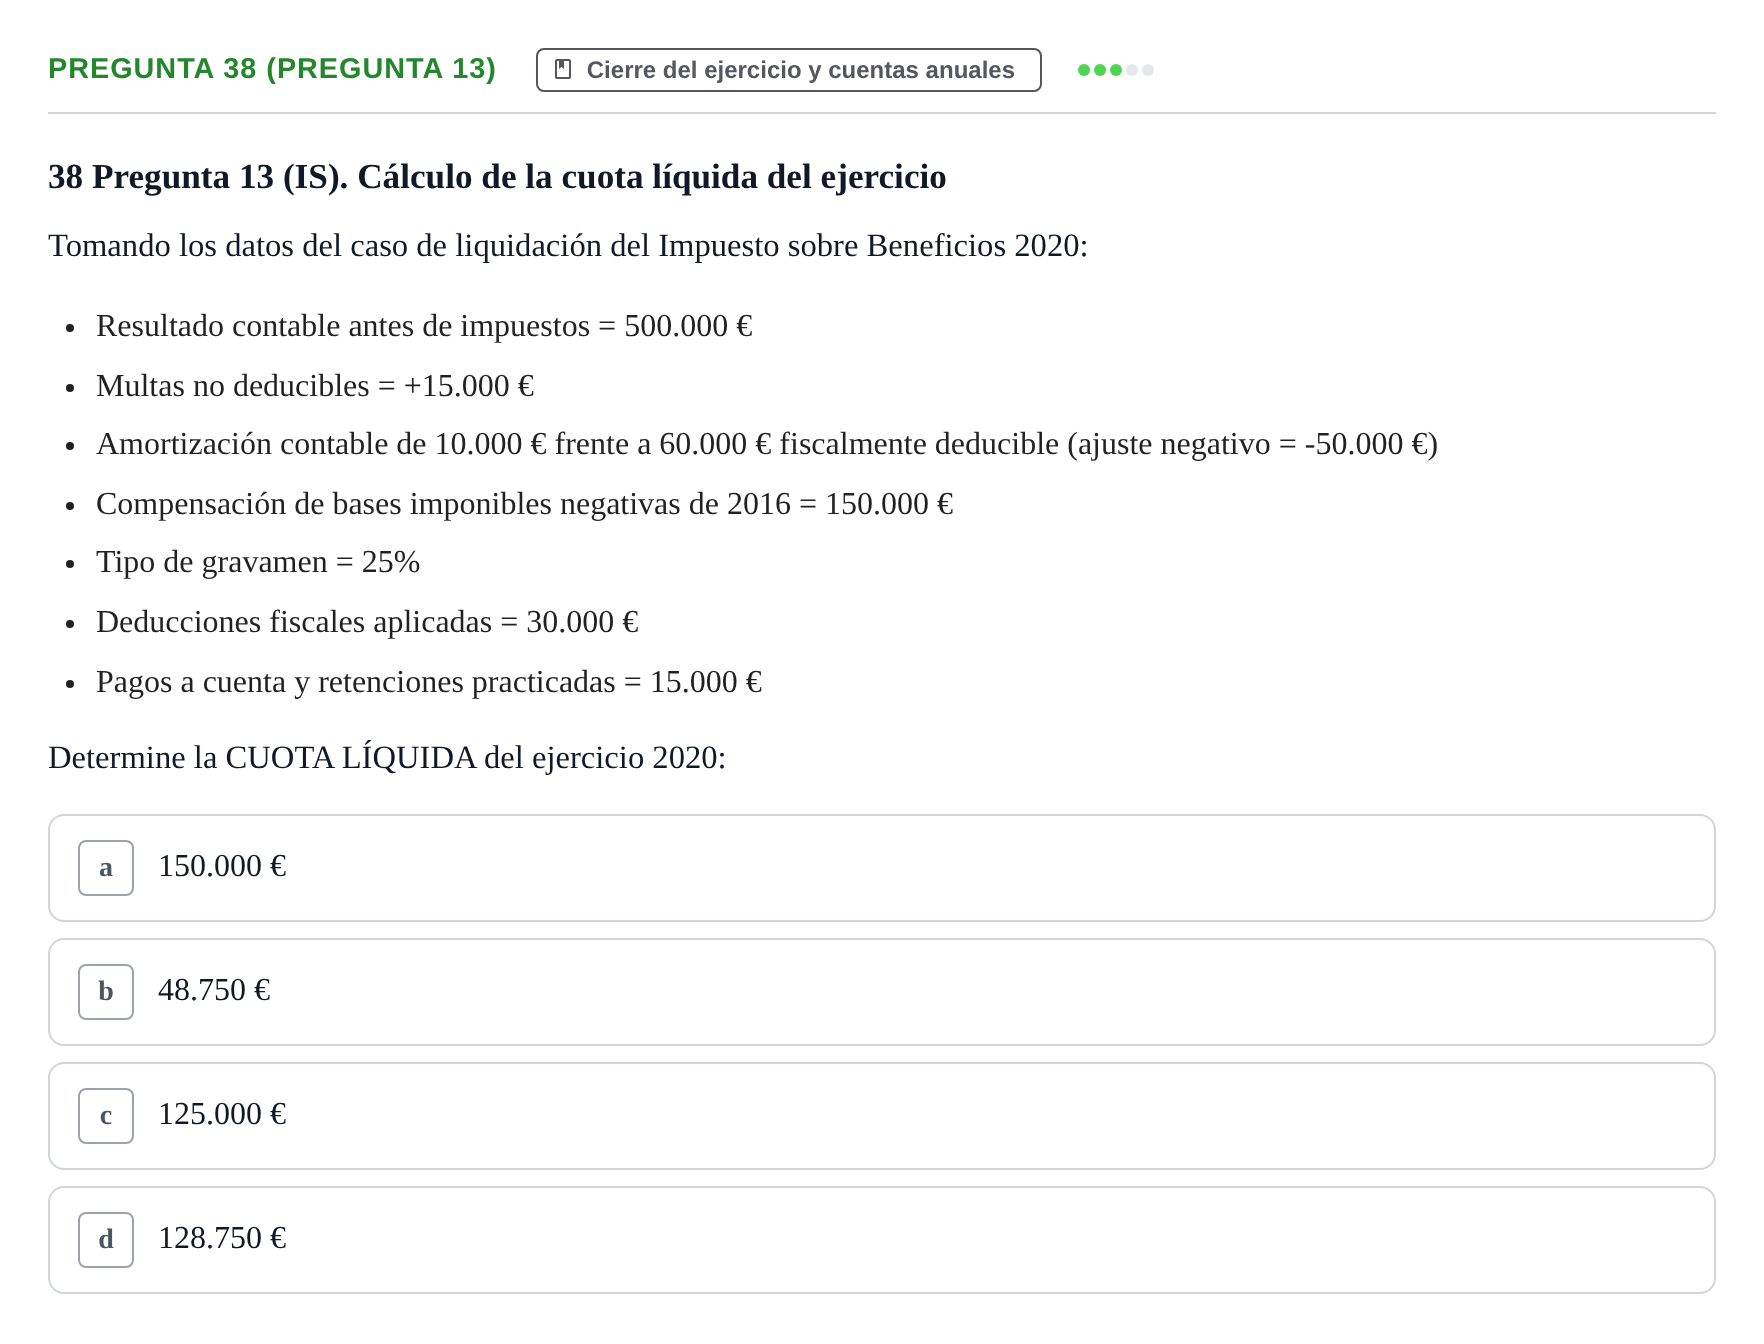
38 Pregunta 13 (IS). Cálculo de la cuota líquida del ejercicio
Tomando los datos del caso de liquidación del Impuesto sobre Beneficios 2020:
Resultado contable antes de impuestos = 500.000 €
Multas no deducibles = +15.000 €
Amortización contable de 10.000 € frente a 60.000 € fiscalmente deducible (ajuste negativo = -50.000 €)
Compensación de bases imponibles negativas de 2016 = 150.000 €
Tipo de gravamen = 25%
Deducciones fiscales aplicadas = 30.000 €
Pagos a cuenta y retenciones practicadas = 15.000 €
Determine la CUOTA LÍQUIDA del ejercicio 2020:
Solución
Según los criterios oficiales de corrección
Determine la CUOTA LÍQUIDA del ejercicio 2020:
Solución: b. 48.750 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 25 · Examen Final de Enero: Test Evaluación Única ›
Más ejercicios de Impuesto sobre beneficios
- Pregunta 11 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 16 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 25 · Examen Final de Enero: Test Evaluación Única
- Pregunta 26 · Examen Final de Enero: Test Evaluación Única
- Pregunta 27 · Examen Final de Enero: Test Evaluación Única
- Pregunta 28 · Examen Final de Enero: Test Evaluación Única
- Ejercicio Supuesto 3 · Examen Parcial de Contabilidad Financiera II