Pregunta 28 · Comptabilitat II UB Examen Final de Enero: Test Evaluación Única
Tema: Impuesto sobre beneficios · Del examen Examen Final de Enero: Test Evaluación Única
Enunciado
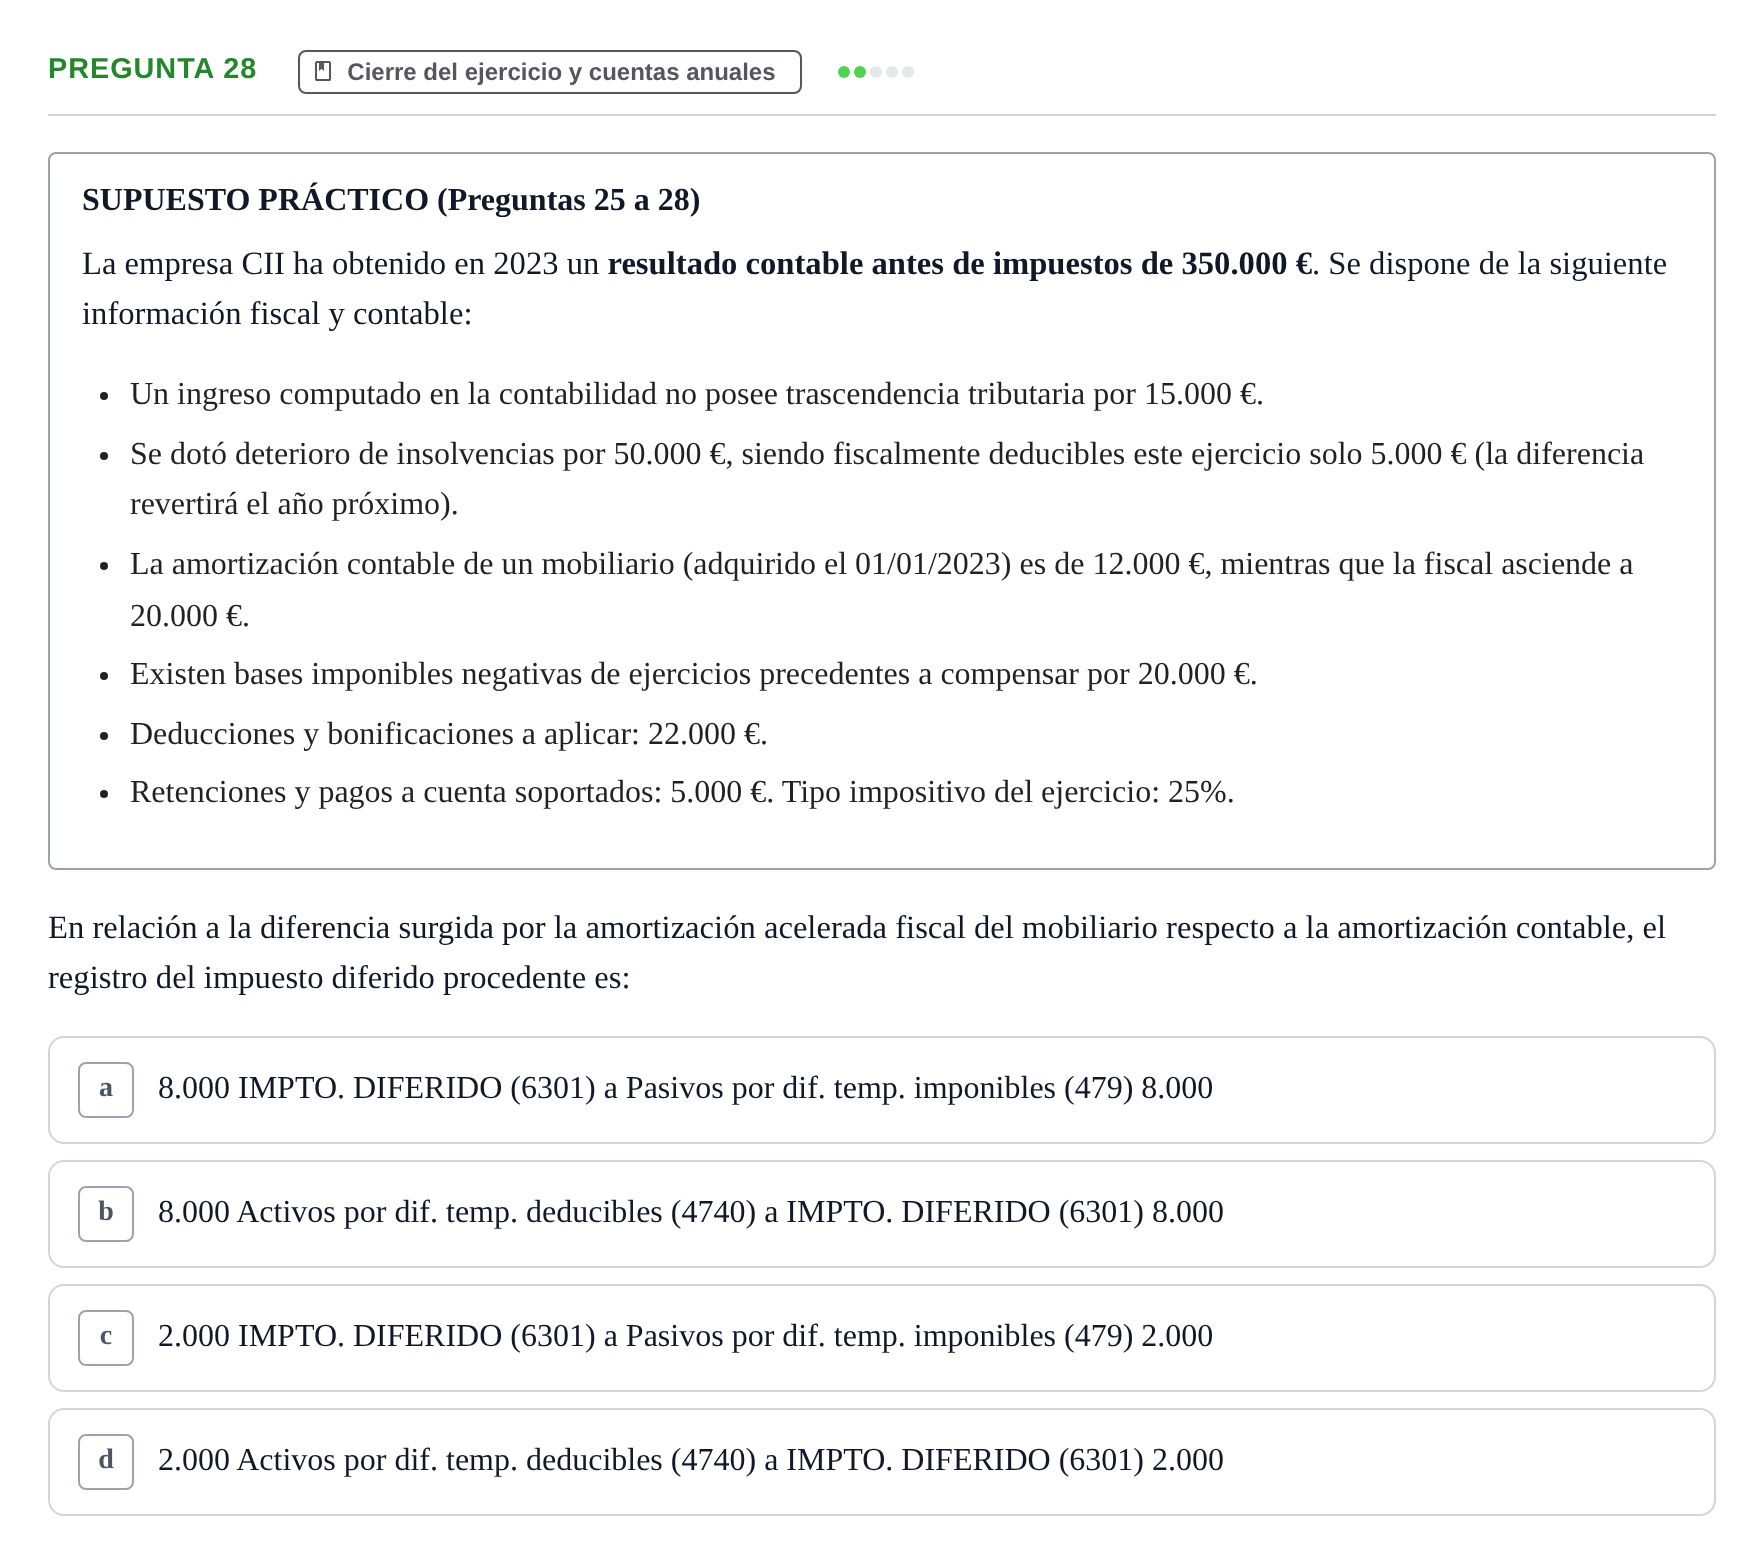
SUPUESTO PRÁCTICO (Preguntas 25 a 28)
La empresa CII ha obtenido en 2023 un resultado contable antes de impuestos de 350.000 €. Se dispone de la siguiente información fiscal y contable:
Un ingreso computado en la contabilidad no posee trascendencia tributaria por 15.000 €.
Se dotó deterioro de insolvencias por 50.000 €, siendo fiscalmente deducibles este ejercicio solo 5.000 € (la diferencia revertirá el año próximo).
La amortización contable de un mobiliario (adquirido el 01/01/2023) es de 12.000 €, mientras que la fiscal asciende a 20.000 €.
Existen bases imponibles negativas de ejercicios precedentes a compensar por 20.000 €.
Deducciones y bonificaciones a aplicar: 22.000 €.
Retenciones y pagos a cuenta soportados: 5.000 €. Tipo impositivo del ejercicio: 25%.
En relación a la diferencia surgida por la amortización acelerada fiscal del mobiliario respecto a la amortización contable, el registro del impuesto diferido procedente es:
Solución
Según los criterios oficiales de corrección
En relación a la diferencia surgida por la amortización acelerada fiscal del mobiliario respecto a la amortización contable, el registro del impuesto diferido procedente es:
Solución: c. 2.000 IMPTO. DIFERIDO (6301) a Pasivos por dif. temp. imponibles (479) 2.000
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 27 · Examen Final de Enero: Test Evaluación Única · Ejercicio Supuesto 3 · Examen Parcial de Contabilidad Financiera II ›
Más ejercicios de Impuesto sobre beneficios
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 38 (Pregunta 13) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 25 · Examen Final de Enero: Test Evaluación Única
- Pregunta 26 · Examen Final de Enero: Test Evaluación Única
- Pregunta 27 · Examen Final de Enero: Test Evaluación Única
- Ejercicio Supuesto 3 · Examen Parcial de Contabilidad Financiera II
- Pregunta 17 · Examen Segundo Parcial. Contabilidad II