Pregunta 26 · Comptabilitat II UB Examen Final de Enero: Test Evaluación Única
Tema: Impuesto sobre beneficios · Del examen Examen Final de Enero: Test Evaluación Única
Enunciado
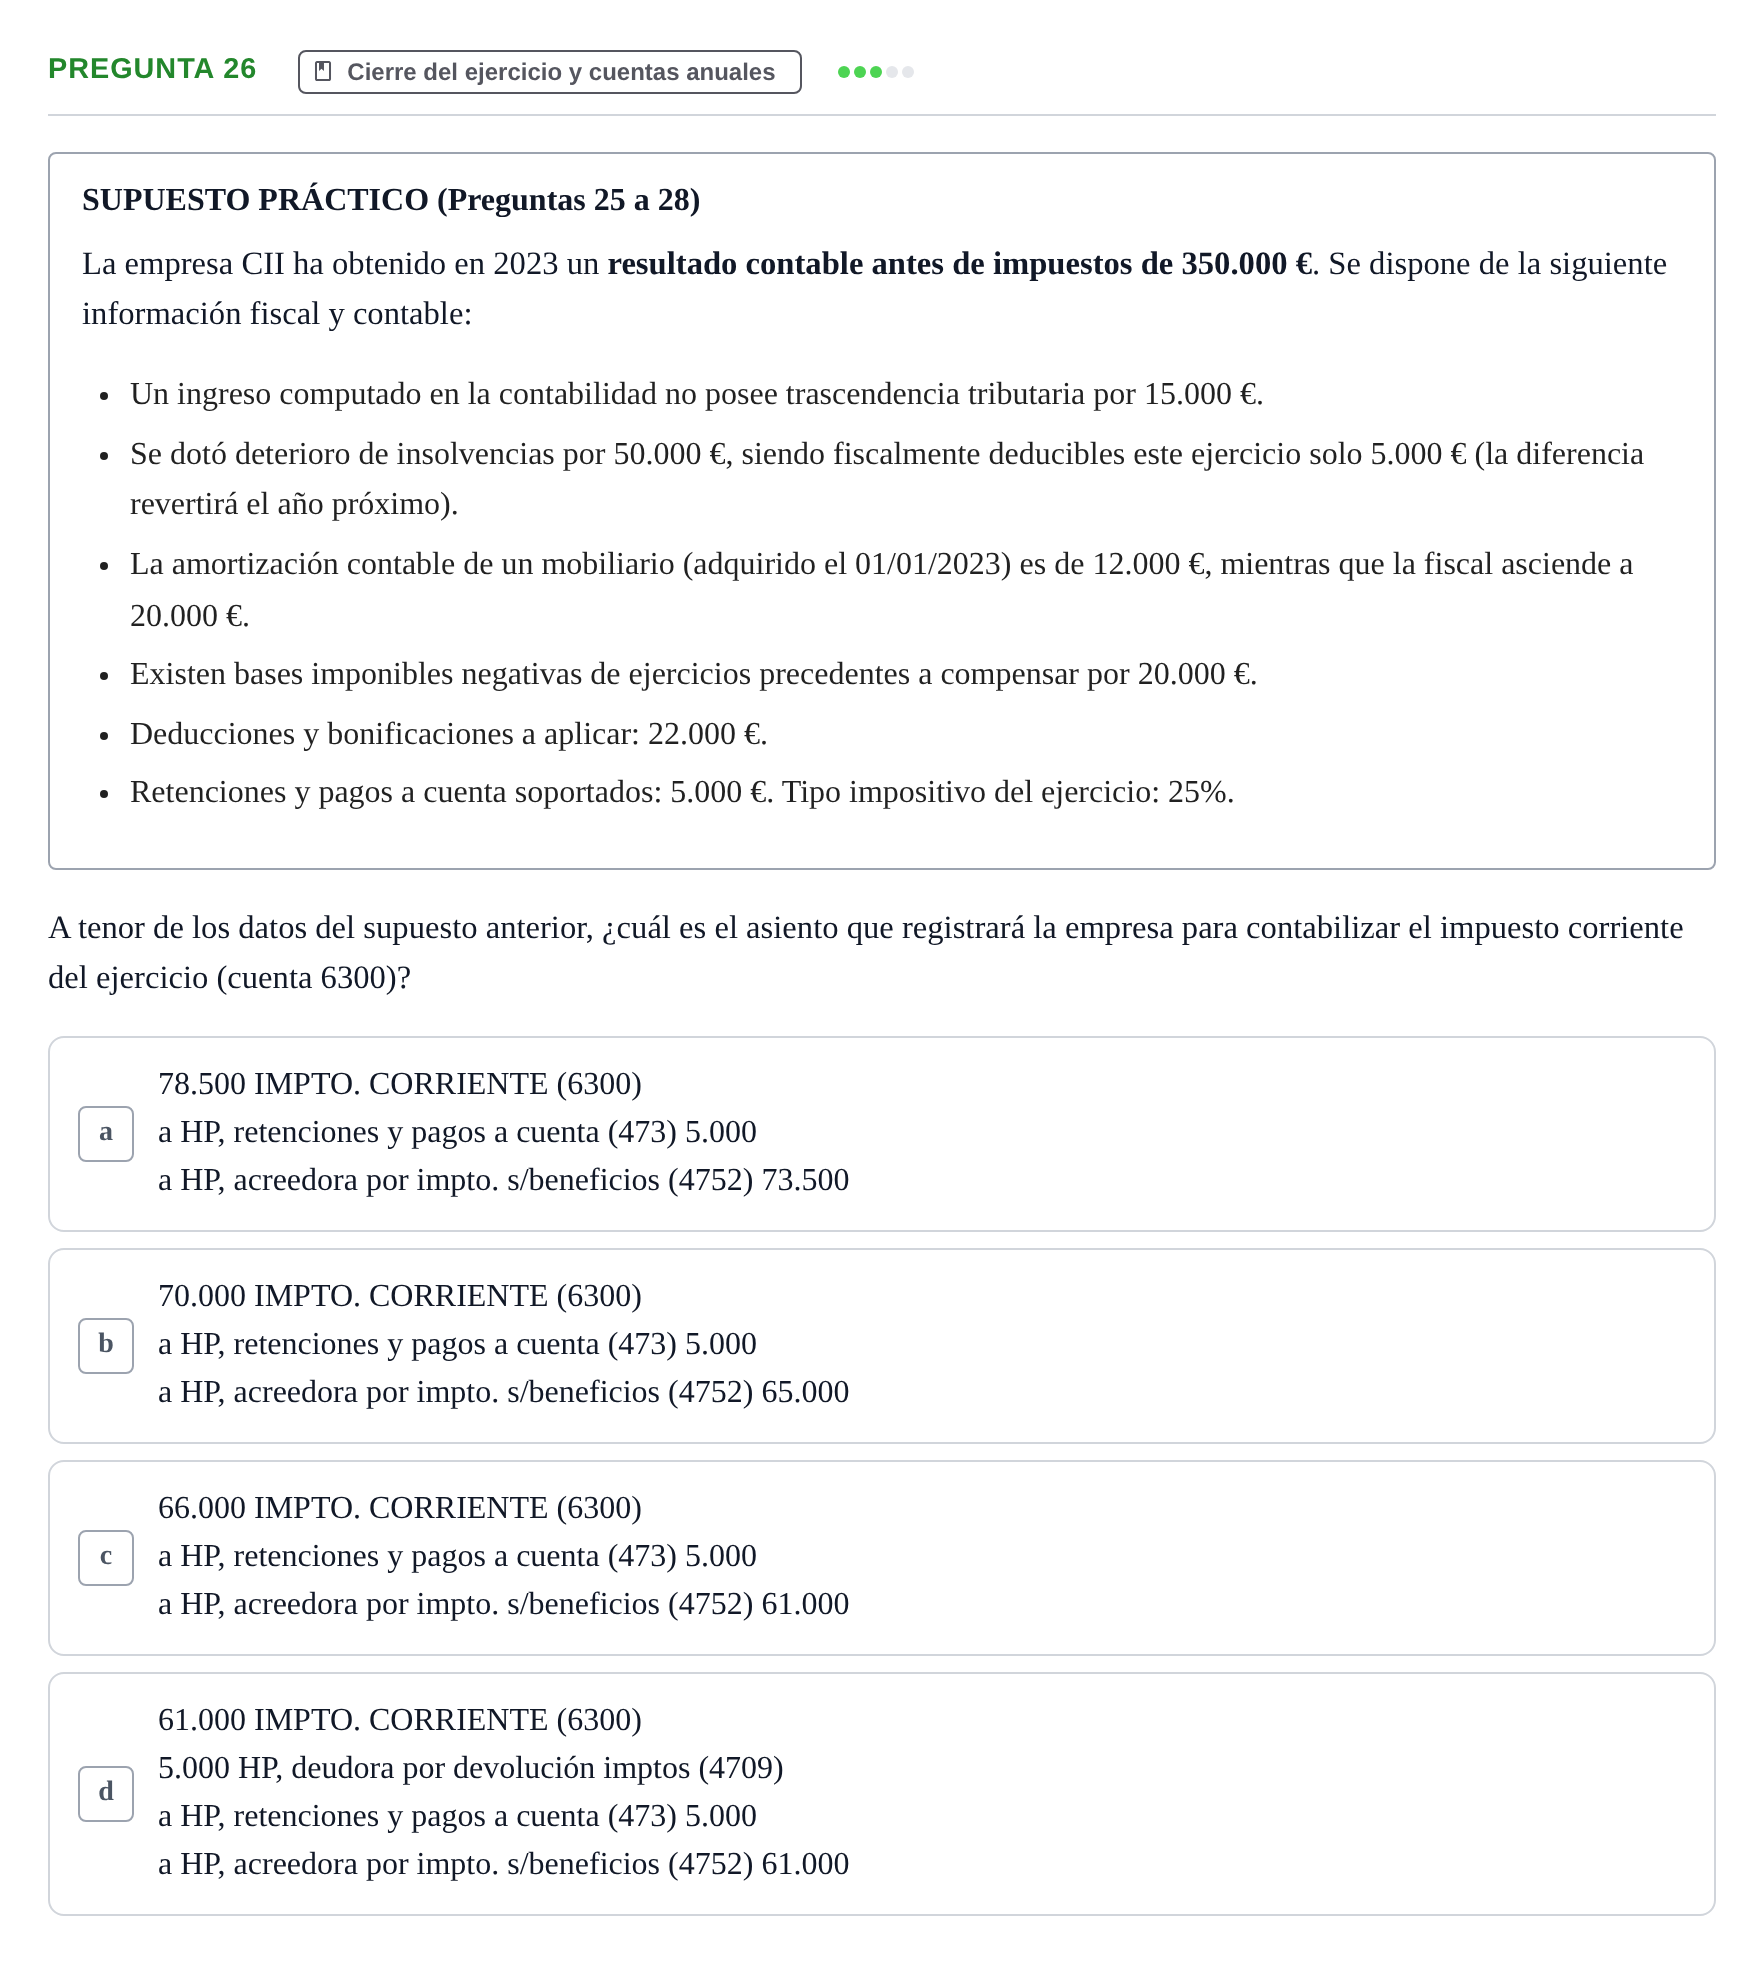
SUPUESTO PRÁCTICO (Preguntas 25 a 28)
La empresa CII ha obtenido en 2023 un resultado contable antes de impuestos de 350.000 €. Se dispone de la siguiente información fiscal y contable:
Un ingreso computado en la contabilidad no posee trascendencia tributaria por 15.000 €.
Se dotó deterioro de insolvencias por 50.000 €, siendo fiscalmente deducibles este ejercicio solo 5.000 € (la diferencia revertirá el año próximo).
La amortización contable de un mobiliario (adquirido el 01/01/2023) es de 12.000 €, mientras que la fiscal asciende a 20.000 €.
Existen bases imponibles negativas de ejercicios precedentes a compensar por 20.000 €.
Deducciones y bonificaciones a aplicar: 22.000 €.
Retenciones y pagos a cuenta soportados: 5.000 €. Tipo impositivo del ejercicio: 25%.
A tenor de los datos del supuesto anterior, ¿cuál es el asiento que registrará la empresa para contabilizar el impuesto corriente del ejercicio (cuenta 6300)?
Solución
Según los criterios oficiales de corrección
A tenor de los datos del supuesto anterior, ¿cuál es el asiento que registrará la empresa para contabilizar el impuesto corriente del ejercicio (cuenta 6300)?
Solución: c. 66.000 IMPTO. CORRIENTE (6300) a HP, retenciones y pagos a cuenta (473) 5.000 a HP, acreedora por impto. s/beneficios (4752) 61.000
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 25 · Examen Final de Enero: Test Evaluación Única · Pregunta 27 · Examen Final de Enero: Test Evaluación Única ›
Más ejercicios de Impuesto sobre beneficios
- Pregunta 18 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 32 (Pregunta 7) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 37 (Pregunta 12) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 38 (Pregunta 13) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 25 · Examen Final de Enero: Test Evaluación Única
- Pregunta 27 · Examen Final de Enero: Test Evaluación Única
- Pregunta 28 · Examen Final de Enero: Test Evaluación Única
- Ejercicio Supuesto 3 · Examen Parcial de Contabilidad Financiera II
- Pregunta 17 · Examen Segundo Parcial. Contabilidad II