Pregunta 17 · Comptabilitat II UB Examen Segundo Parcial. Contabilidad II
Tema: Impuesto sobre beneficios · Del examen Examen Segundo Parcial. Contabilidad II
Enunciado
Pregunta 17 (1 punto). Sanción tributaria y gasto en el impuesto sobre beneficios
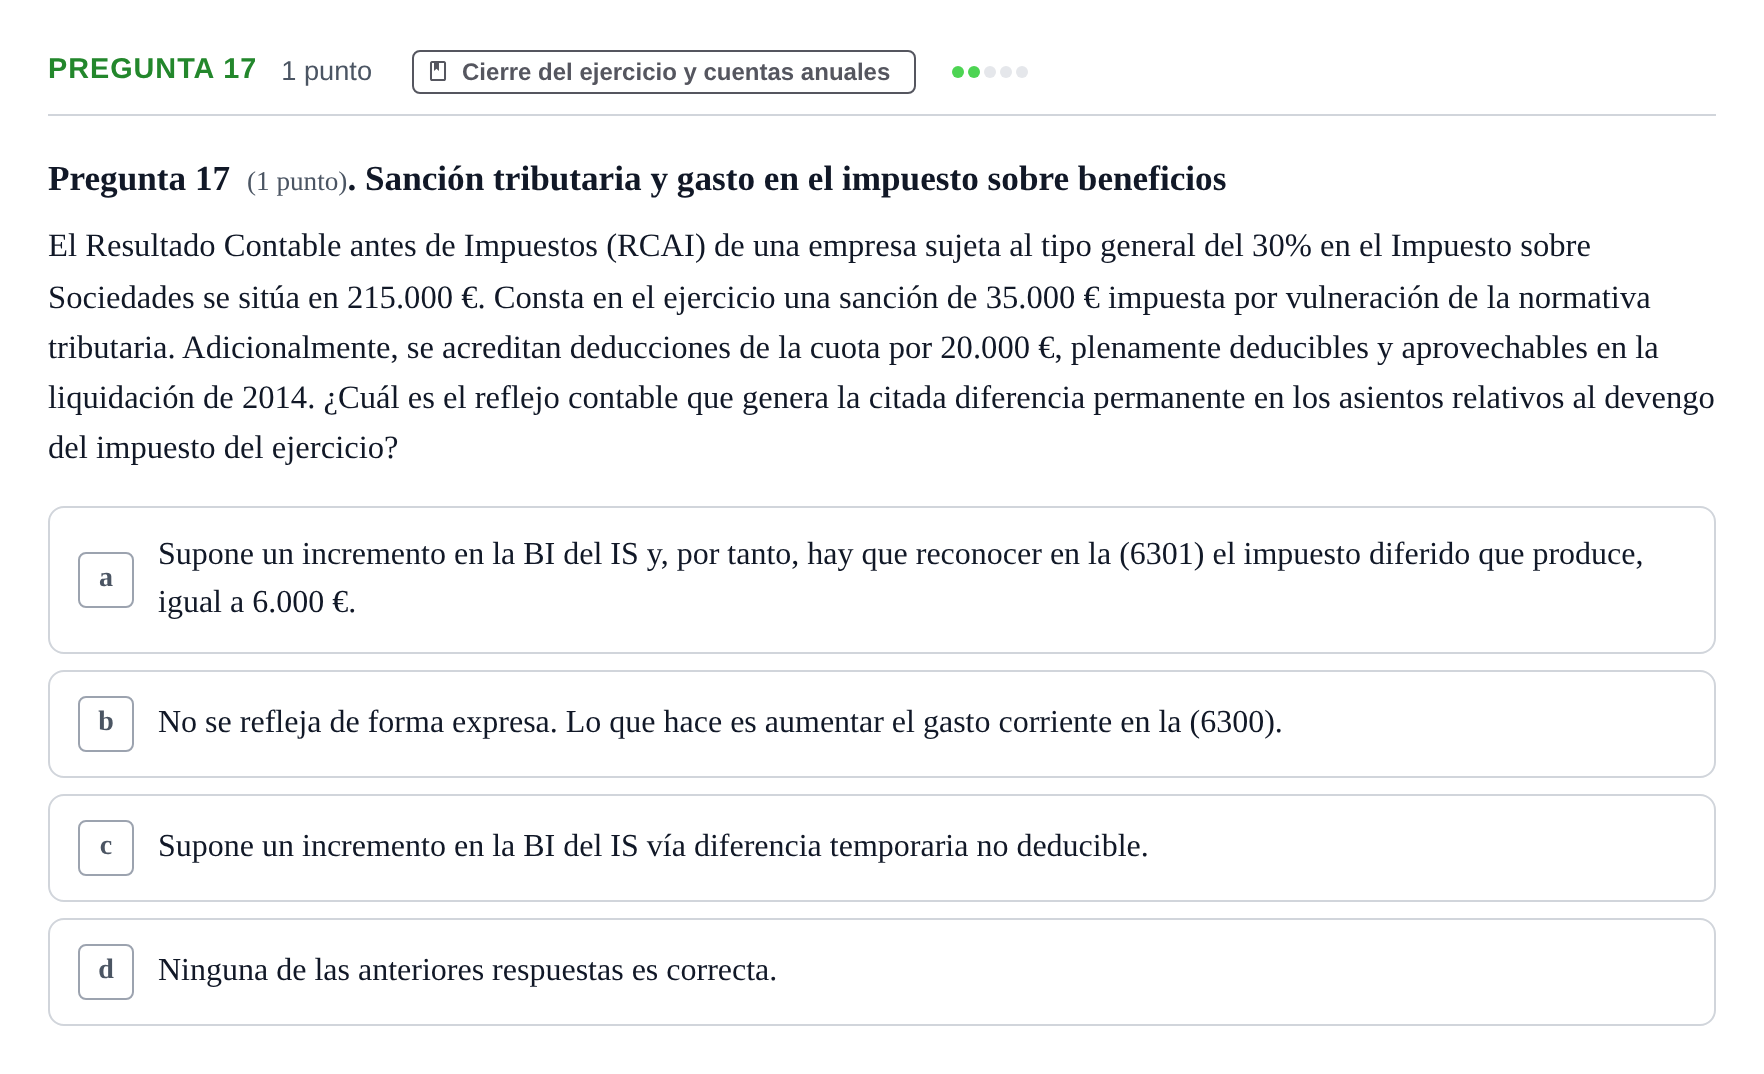
El Resultado Contable antes de Impuestos (RCAI) de una empresa sujeta al tipo general del 30% en el Impuesto sobre Sociedades se sitúa en 215.000 €. Consta en el ejercicio una sanción de 35.000 € impuesta por vulneración de la normativa tributaria. Adicionalmente, se acreditan deducciones de la cuota por 20.000 €, plenamente deducibles y aprovechables en la liquidación de 2014. ¿Cuál es el reflejo contable que genera la citada diferencia permanente en los asientos relativos al devengo del impuesto del ejercicio?
Solución
Según los criterios oficiales de corrección
¿Cuál es el reflejo contable que genera la citada diferencia permanente en los asientos relativos al devengo del impuesto del ejercicio?
Solución: b. No se refleja de forma expresa. Lo que hace es aumentar el gasto corriente en la (6300).
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio Supuesto 3 · Examen Parcial de Contabilidad Financiera II