Exercici 1 (2,75 punts). Modelització dels actius… · Estadística I URV 2021
Tema: Regressió lineal múltiple: contrastos, multicol·linealitat i selecció de models · Del examen Recull d'exàmens de segon parcial i recuperació (2021)
Enunciado
Exercici 1 (2,75 punts). Modelització dels actius financers i multicol·linealitat
Es disposa d'informació mensual sobre el sector financer canadenc entre el setembre de 1977 i el desembre de 1980 ( observacions). Les variables incloses són:
BANKCAN: actius totals de la banca canadenca.
TRSBILL: tipus d'interès dels bons del Tresor a 90 dies.
IPC: índex de preus al consum.
USSPOT: tipus de canvi al comptat (Canadà/EUA).
USFORW: tipus de canvi a termini a un mes (Canadà/EUA).
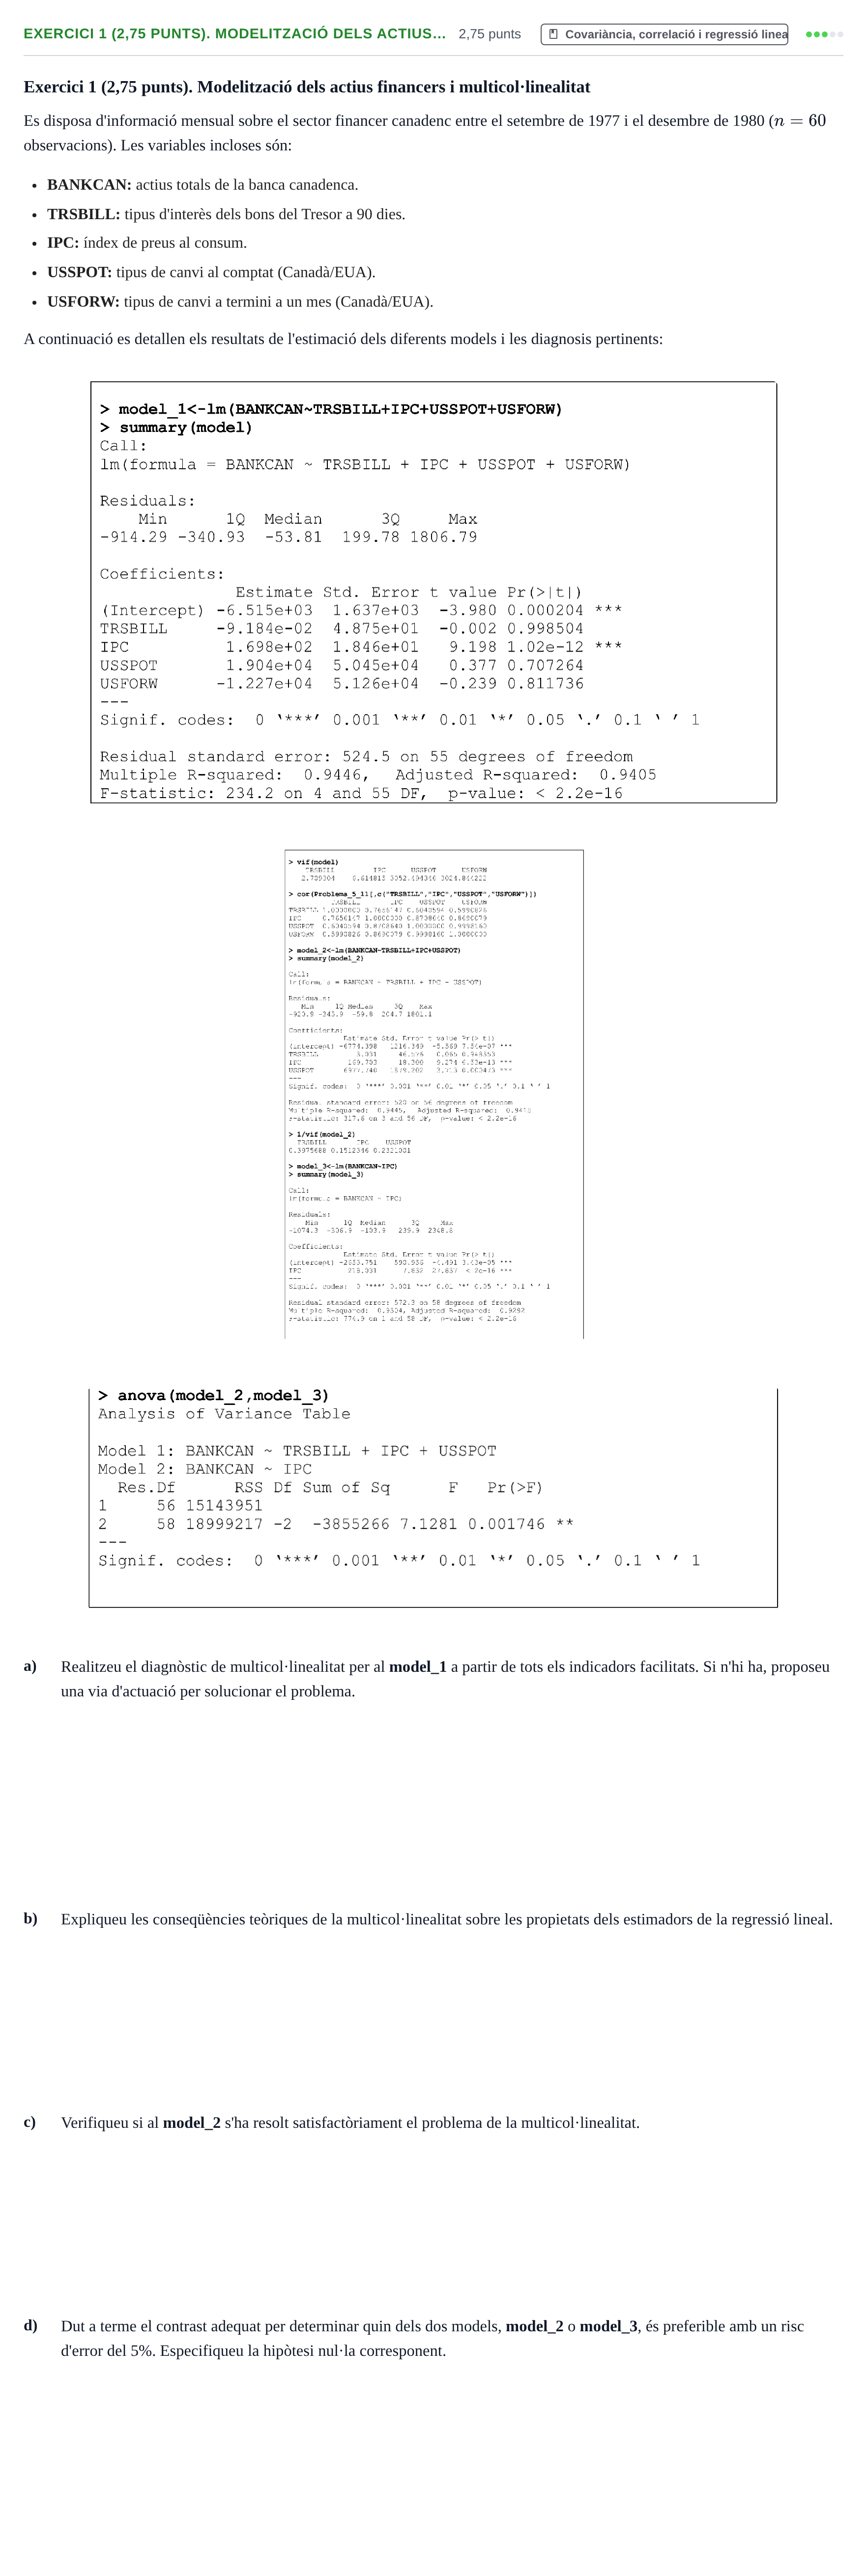
A continuació es detallen els resultats de l'estimació dels diferents models i les diagnosis pertinents:
a)
Realitzeu el diagnòstic de multicol·linealitat per al model_1 a partir de tots els indicadors facilitats. Si n'hi ha, proposeu una via d'actuació per solucionar el problema.
b)
Expliqueu les conseqüències teòriques de la multicol·linealitat sobre les propietats dels estimadors de la regressió lineal.
c)
Verifiqueu si al model_2 s'ha resolt satisfactòriament el problema de la multicol·linealitat.
d)
Dut a terme el contrast adequat per determinar quin dels dos models, model_2 o model_3, és preferible amb un risc d'error del 5%. Especifiqueu la hipòtesi nul·la corresponent.
Solución
Según los criterios oficiales de corrección
a. Realitzeu el diagnòstic de multicol·linealitat per al model_1 a partir de tots els indicadors facilitats. Si n'hi ha, proposeu una via d'actuació per solucionar el problema.
Solución: Hi ha un problema greu de multicol·linealitat aproximada o exacta entre USSPOT i USFORW. Solució: eliminar una de les dues variables fortament correlacionades (com ara USFORW).
b. Expliqueu les conseqüències teòriques de la multicol·linealitat sobre les propietats dels estimadors de la regressió lineal.
Solución: Els estimadors de MCO continuen sent lineals i centrats (no esbiaixats), però incrementa substancialment la seva variància i els seus errors estàndard, provocant pèrdua de precisió i estadístics t baixos.
c. Verifiqueu si al model_2 s'ha resolt satisfactòriament el problema de la multicol·linealitat.
Solución: Sí, s'ha resolt satisfactòriament perquè cap indicador de tolerància (1/VIF) és inferior a 0,1 (equivalent a FIV < 10).
d. Dut a terme el contrast adequat per determinar quin dels dos models, model_2 o model_3, és preferible amb un risc d'error del 5%. Especifiqueu la hipòtesi nul·la corresponent.
Solución: H0: beta_TRSBILL = beta_USSPOT = 0. Es rebutja H0 (p-valor = 0,001746 < 0,05), per tant el model_2 és superior al model_3.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Exercici 2. Model de regressió de la taxa de cotx… · 2021 · Exercici 2 (2,75 punts). Avaluació del model de r… · 2021 ›
Más ejercicios de Regressió lineal múltiple: contrastos, multicol·linealitat i selecció de models
- Exercici 3 (2,5 punts). Model de fidelització i a… · 2021
- Exercici 4 (2,5 punts). Diagnòstic i comparació d… · 2021
- Exercici anterior (continuació). Contrast del mod… · 2021
- Exercici 1. Anàlisi del rendiment de processadors… · 2021
- Exercici 2. Model de regressió de la taxa de cotx… · 2021
- Exercici 2 (2,75 punts). Avaluació del model de r… · 2021