Exercici 3.a · Estadística II UB Examen Parcial 1 d'Estadística II
Tema: Propiedades de los estimadores puntuales · Del examen Examen Parcial 1 d'Estadística II
Enunciado
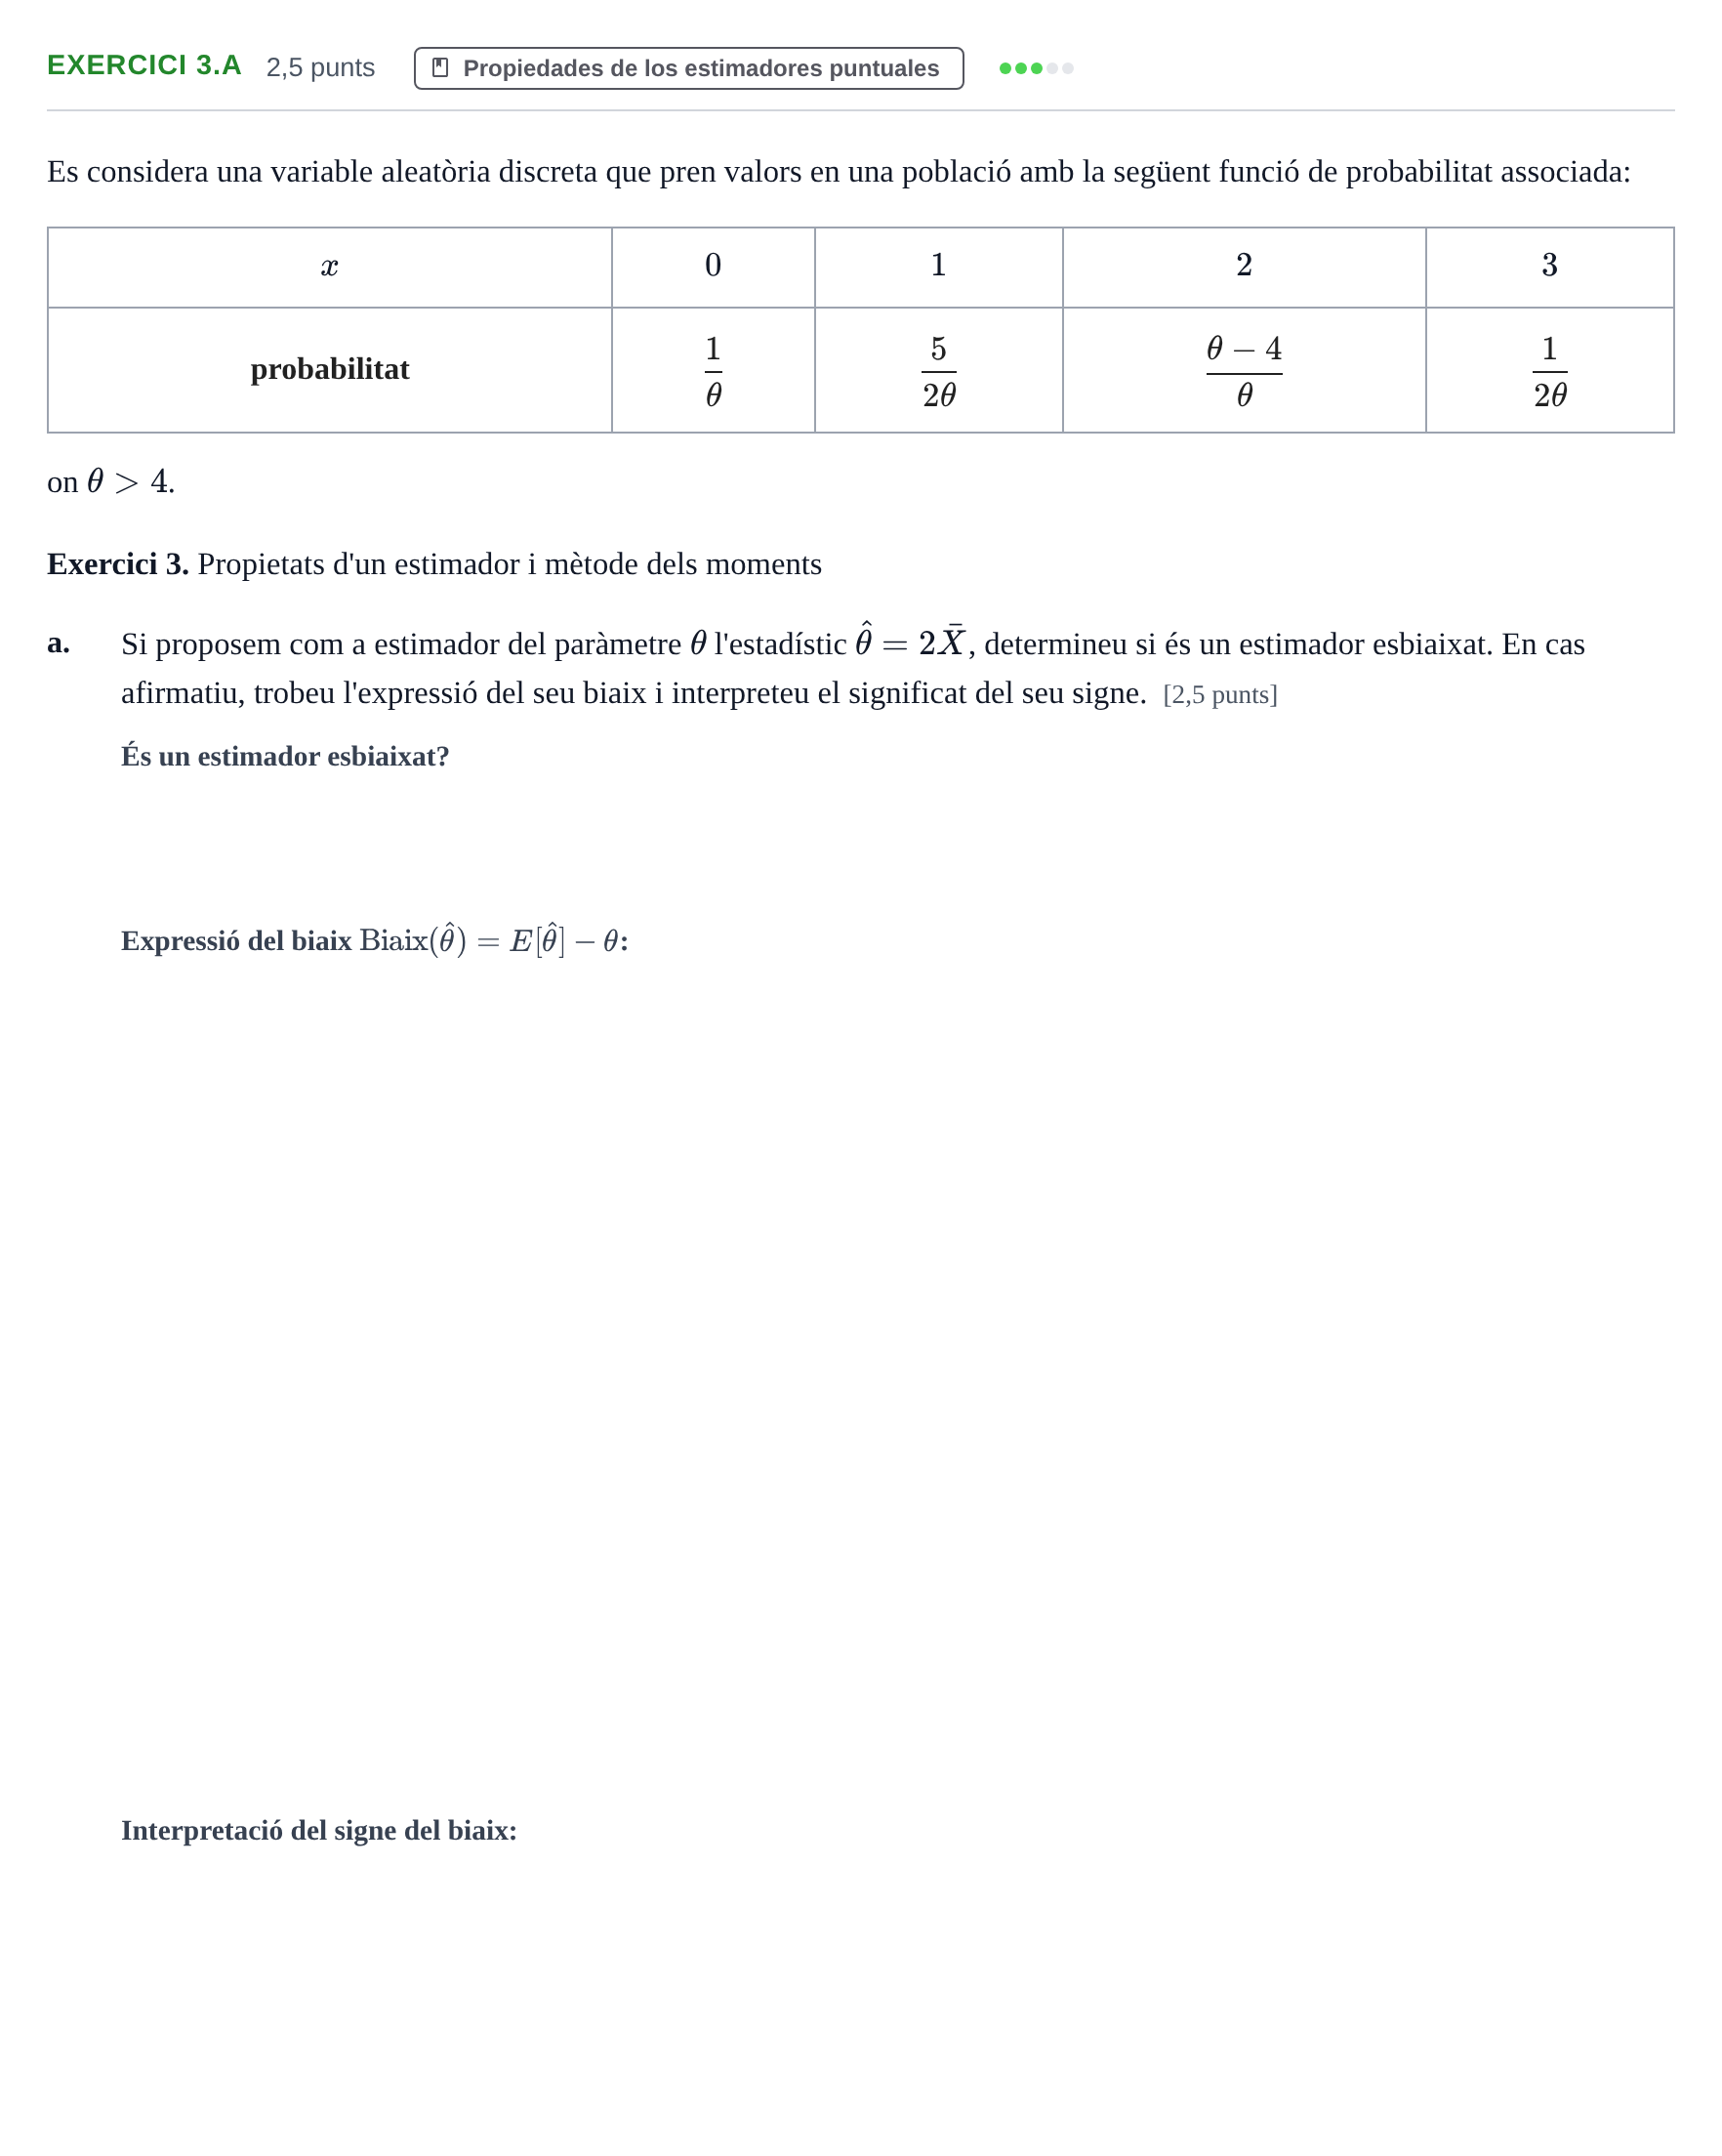
Es considera una variable aleatòria discreta que pren valors en una població amb la següent funció de probabilitat associada:
· · · ·
probabilitat · · · ·
on .
Exercici 3. Propietats d'un estimador i mètode dels moments
a.
Si proposem com a estimador del paràmetre l'estadístic , determineu si és un estimador esbiaixat. En cas afirmatiu, trobeu l'expressió del seu biaix i interpreteu el significat del seu signe. [2,5 punts]
Solución
Según los criterios oficiales de corrección
És un estimador esbiaixat?
Solución: Sí, és esbiaixat
Trobeu l'expressió del seu biaix
Solución: / /
Interpreteu el significat del seu signe
Solución: El signe és negatiu, per tant l'estimador subestima sistemàticament el valor real del paràmetre .
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 15 · Examen final. Estadística II · Ejercicio 4 · Examen Parcial 2. Estadística II ›
Más ejercicios de Propiedades de los estimadores puntuales
- Problema 135 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 142 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 165 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Pregunta 12 · Examen final. Estadística II
- Pregunta 15 · Examen final. Estadística II
- Ejercicio 4 · Examen Parcial 2. Estadística II