Pregunta 7 · Estadística II UB Juny 2019
Tema: Propiedades de los estimadores puntuales · Del examen Juny (2019)
Enunciado
Pregunta 7. Sesgo de un estimador
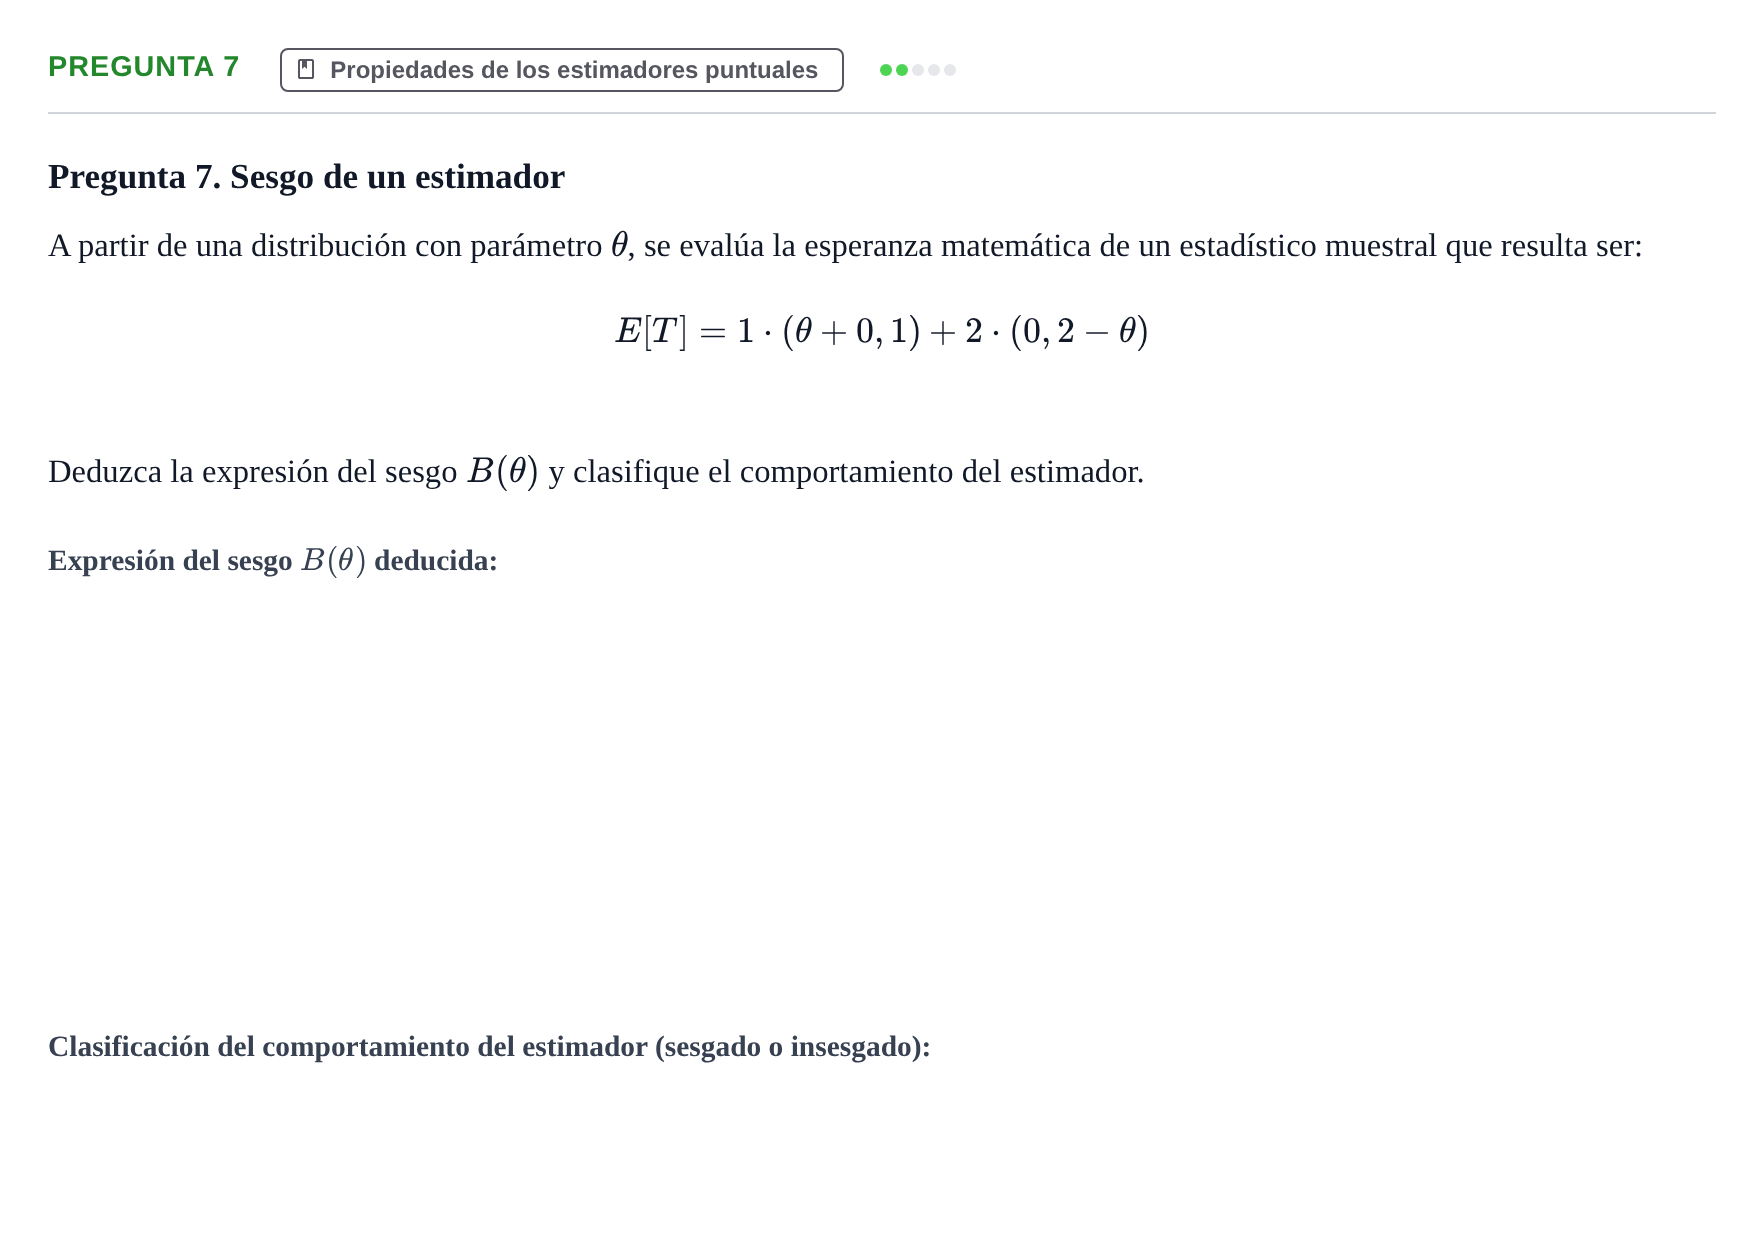
A partir de una distribución con parámetro , se evalúa la esperanza matemática de un estadístico muestral que resulta ser:
Deduzca la expresión del sesgo y clasifique el comportamiento del estimador.
Solución
Según los criterios oficiales de corrección
Deduzca la expresión del sesgo B(θ)
Solución:
clasifique el comportamiento del estimador.
Solución: Sesgado
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 8.a · 2019 · Problema 2 · Colección de exámenes resueltos de Estadística II (Parte 1) ›
Más ejercicios de Propiedades de los estimadores puntuales
- Ejercicio 4.e · 2019
- Ejercicio 6.a · 2019
- Ejercicio 6.h · 2019
- Ejercicio 7.i · 2019
- Ejercicio 8.a · 2019
- Problema 2 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 4 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 6 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 18 · Colección de exámenes resueltos de Estadística II (Parte 1)
- Problema 24 · Colección de exámenes resueltos de Estadística II (Parte 1)