Ejercicio 1 - IVA: liquidación trimestral · Introducción a la Contabilidad URV 2019
Tema: IVA, nóminas y retenciones: cuentas con Hacienda y Seguridad Social · Del examen Examen final. Curso 2019-2020 (2019)
Enunciado
Instrucciones y criterios generales
Salvo que en el enunciado se especifique lo contrario, todas las transacciones se realizan a crédito y las cuantías señaladas no incluyen IVA.
El tipo impositivo general aplicable a las operaciones sujetas es del 21% de IVA.
Los pagos y cobros que se lleven a efecto se canalizan íntegramente a través de la cuenta corriente bancaria (572).
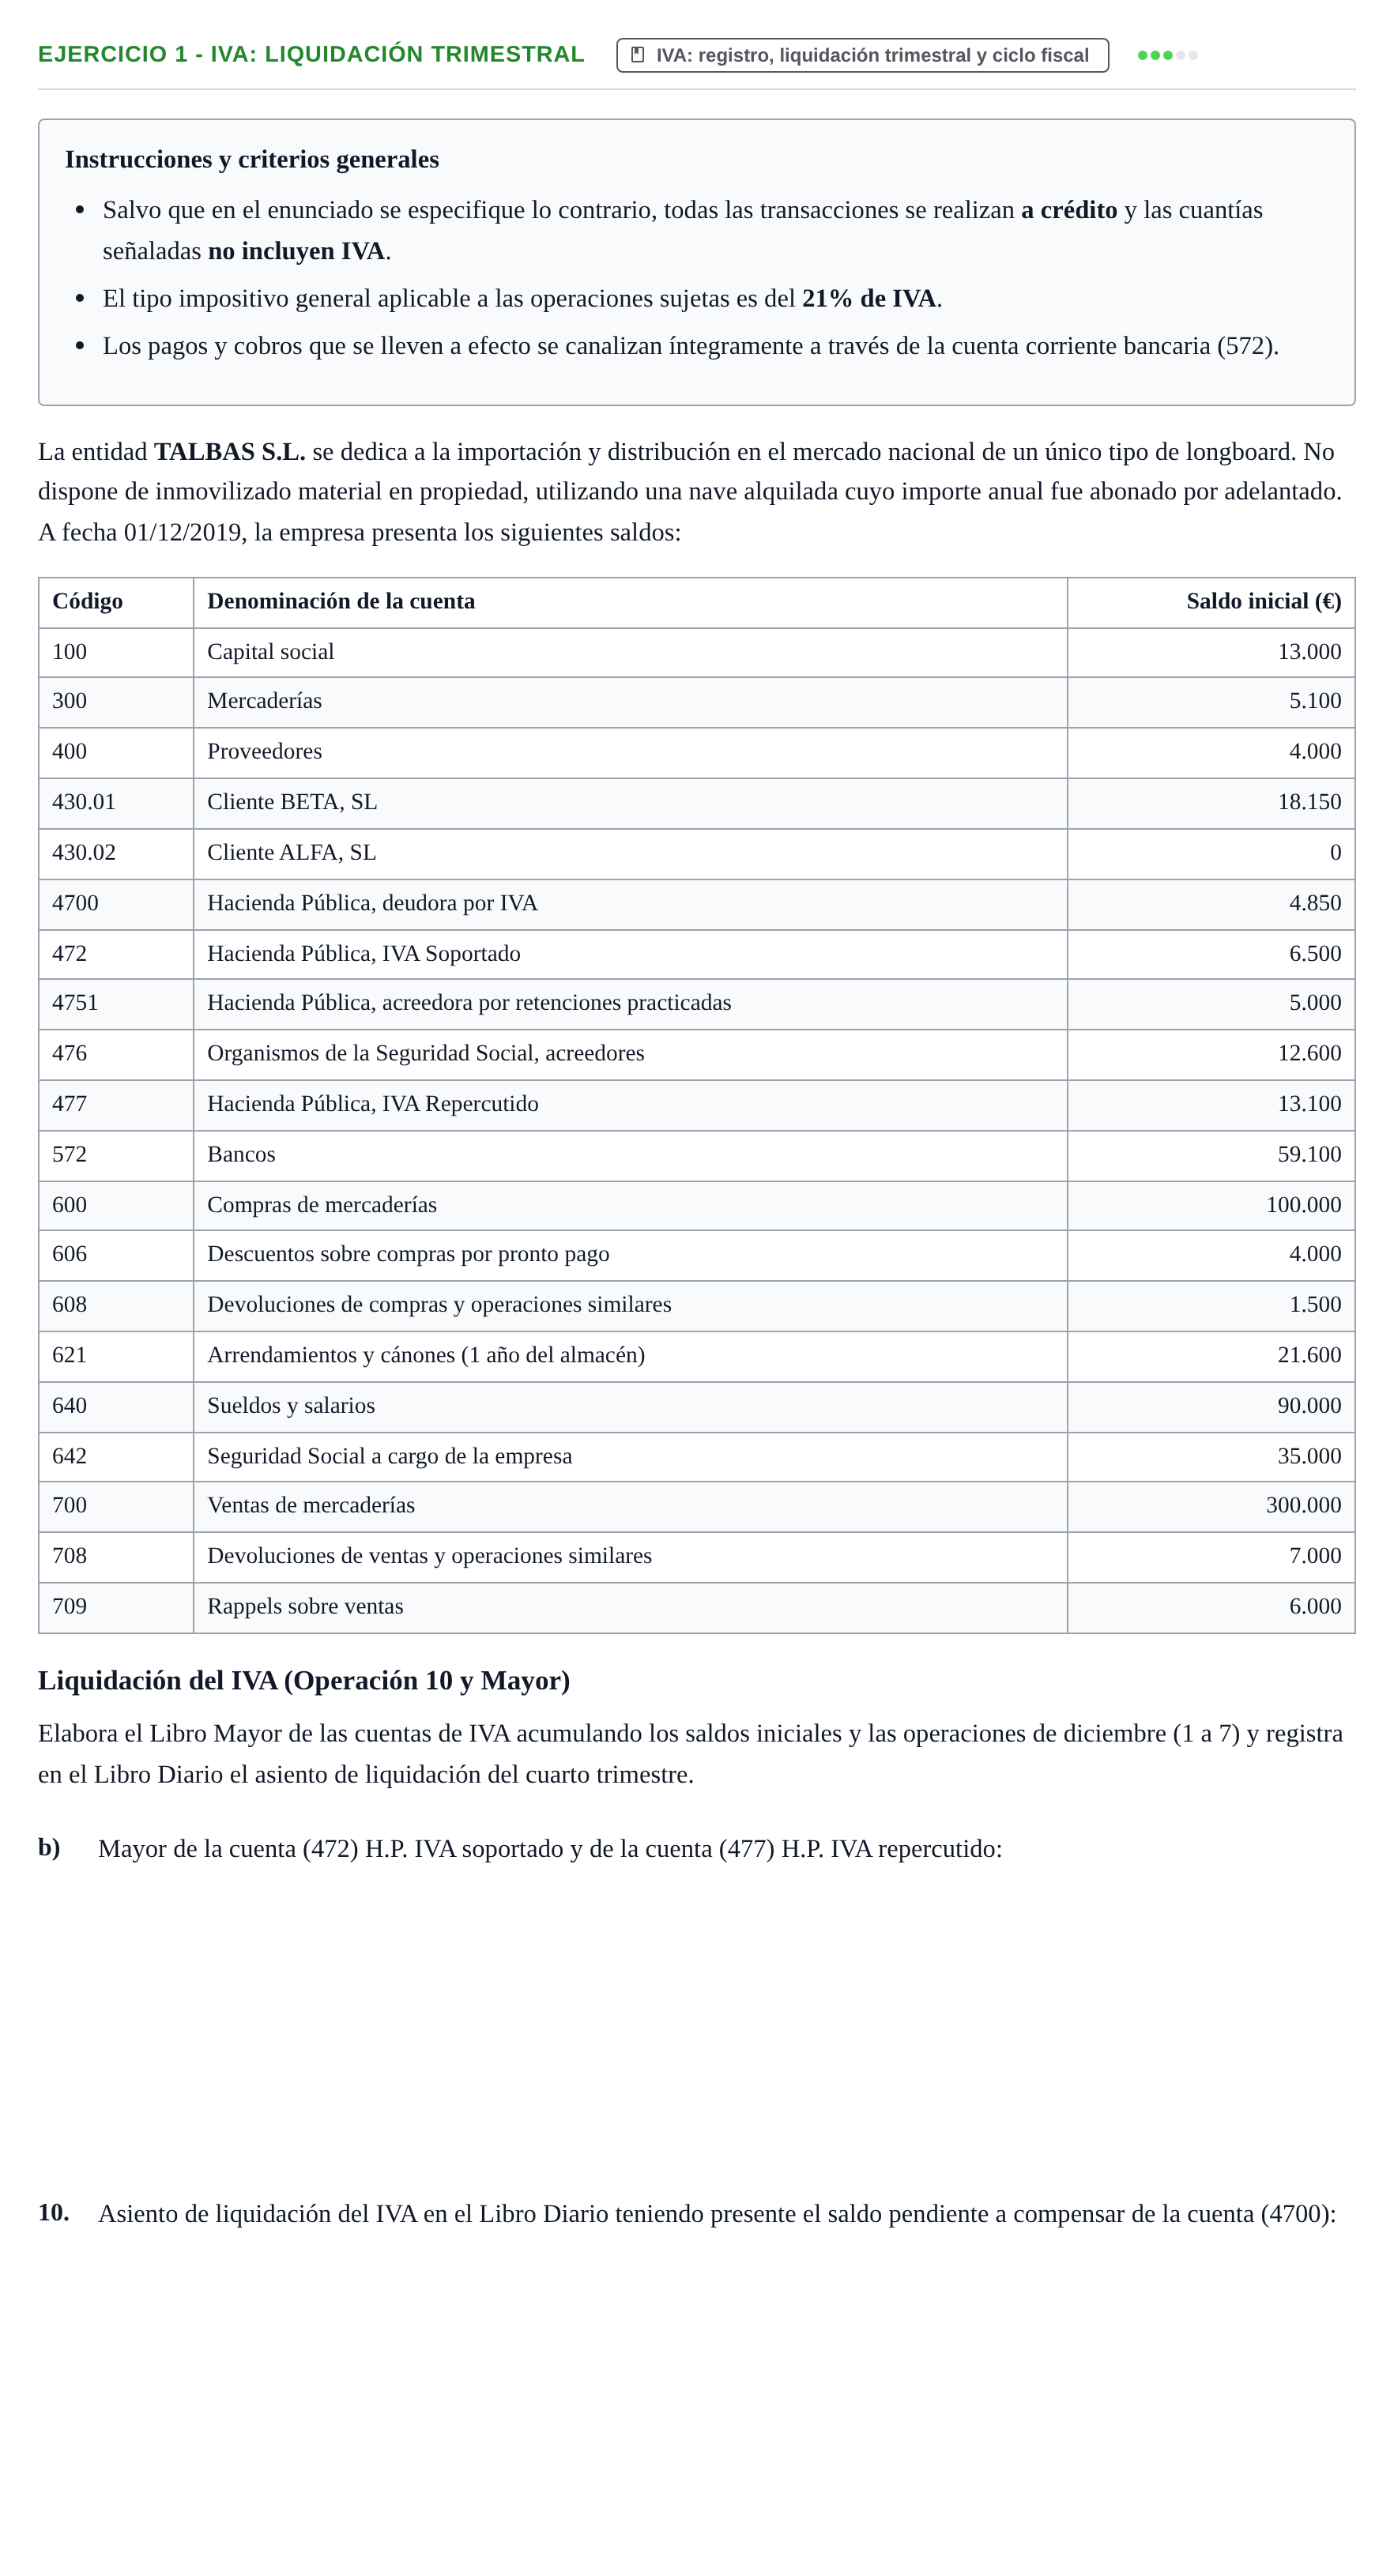
La entidad TALBAS S.L. se dedica a la importación y distribución en el mercado nacional de un único tipo de longboard. No dispone de inmovilizado material en propiedad, utilizando una nave alquilada cuyo importe anual fue abonado por adelantado. A fecha 01/12/2019, la empresa presenta los siguientes saldos:
Código · Denominación de la cuenta · Saldo inicial (€)
100 · Capital social · 13.000
300 · Mercaderías · 5.100
400 · Proveedores · 4.000
430.01 · Cliente BETA, SL · 18.150
430.02 · Cliente ALFA, SL · 0
4700 · Hacienda Pública, deudora por IVA · 4.850
472 · Hacienda Pública, IVA Soportado · 6.500
4751 · Hacienda Pública, acreedora por retenciones practicadas · 5.000
476 · Organismos de la Seguridad Social, acreedores · 12.600
477 · Hacienda Pública, IVA Repercutido · 13.100
572 · Bancos · 59.100
600 · Compras de mercaderías · 100.000
606 · Descuentos sobre compras por pronto pago · 4.000
608 · Devoluciones de compras y operaciones similares · 1.500
621 · Arrendamientos y cánones (1 año del almacén) · 21.600
640 · Sueldos y salarios · 90.000
642 · Seguridad Social a cargo de la empresa · 35.000
700 · Ventas de mercaderías · 300.000
708 · Devoluciones de ventas y operaciones similares · 7.000
709 · Rappels sobre ventas · 6.000
Liquidación del IVA (Operación 10 y Mayor)
Elabora el Libro Mayor de las cuentas de IVA acumulando los saldos iniciales y las operaciones de diciembre (1 a 7) y registra en el Libro Diario el asiento de liquidación del cuarto trimestre.
b)
Mayor de la cuenta (472) H.P. IVA soportado y de la cuenta (477) H.P. IVA repercutido:
10.
Asiento de liquidación del IVA en el Libro Diario teniendo presente el saldo pendiente a compensar de la cuenta (4700):
Solución
Según los criterios oficiales de corrección
b. Elaborar el Libro Mayor de las cuentas (472) IVA Soportado y (477) IVA Repercutido reflejando la liquidación.
Solución: Cuenta (472) H.P. IVA Soportado: - Saldo inicial (D): 6.500,00 € - Op. 1 (D): 1.533,00 € - Total Debe: 8.033,00 € (saldo cancelado en la liquidación) Cuenta (477) H.P. IVA Repercutido: - Saldo inicial (H): 13.100,00 € - Op. 2 (H): 3.280,20 € - Op. 3 (D): 164,01 € - Op. 4 (D): 3.116,19 € - Op. 5 (D): 105,00 € - Op. 6 (H): 537,60 € - Op. 7 (H): 4.838,40 € - Suma Haber: 21.756,20 € | Suma Debe: 3.385,20 € | Saldo acreedor: 18.371,00 €
10. Se practica y registra la liquidación de IVA del cuarto trimestre del ejercicio teniendo presentes los saldos acumulados.
Solución: Debe: 18.371,00 (477) Hacienda Pública, IVA repercutido Haber: 8.033,00 (472) a Hacienda Pública, IVA soportado 4.850,00 (4700) a Hacienda Pública, deudora por IVA 5.488,00 (4750) a Hacienda Pública, acreedora por IVA
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - Gastos de personal · 2019 · Exercici 3.a - Liquidació d'IVA · Exemples 2013 ›