Exercici 3.a - Liquidació d'IVA · Introducción a la Contabilidad URV Exemples 2013
Tema: IVA, nóminas y retenciones: cuentas con Hacienda y Seguridad Social · Del examen Exemples (2013)
Enunciado
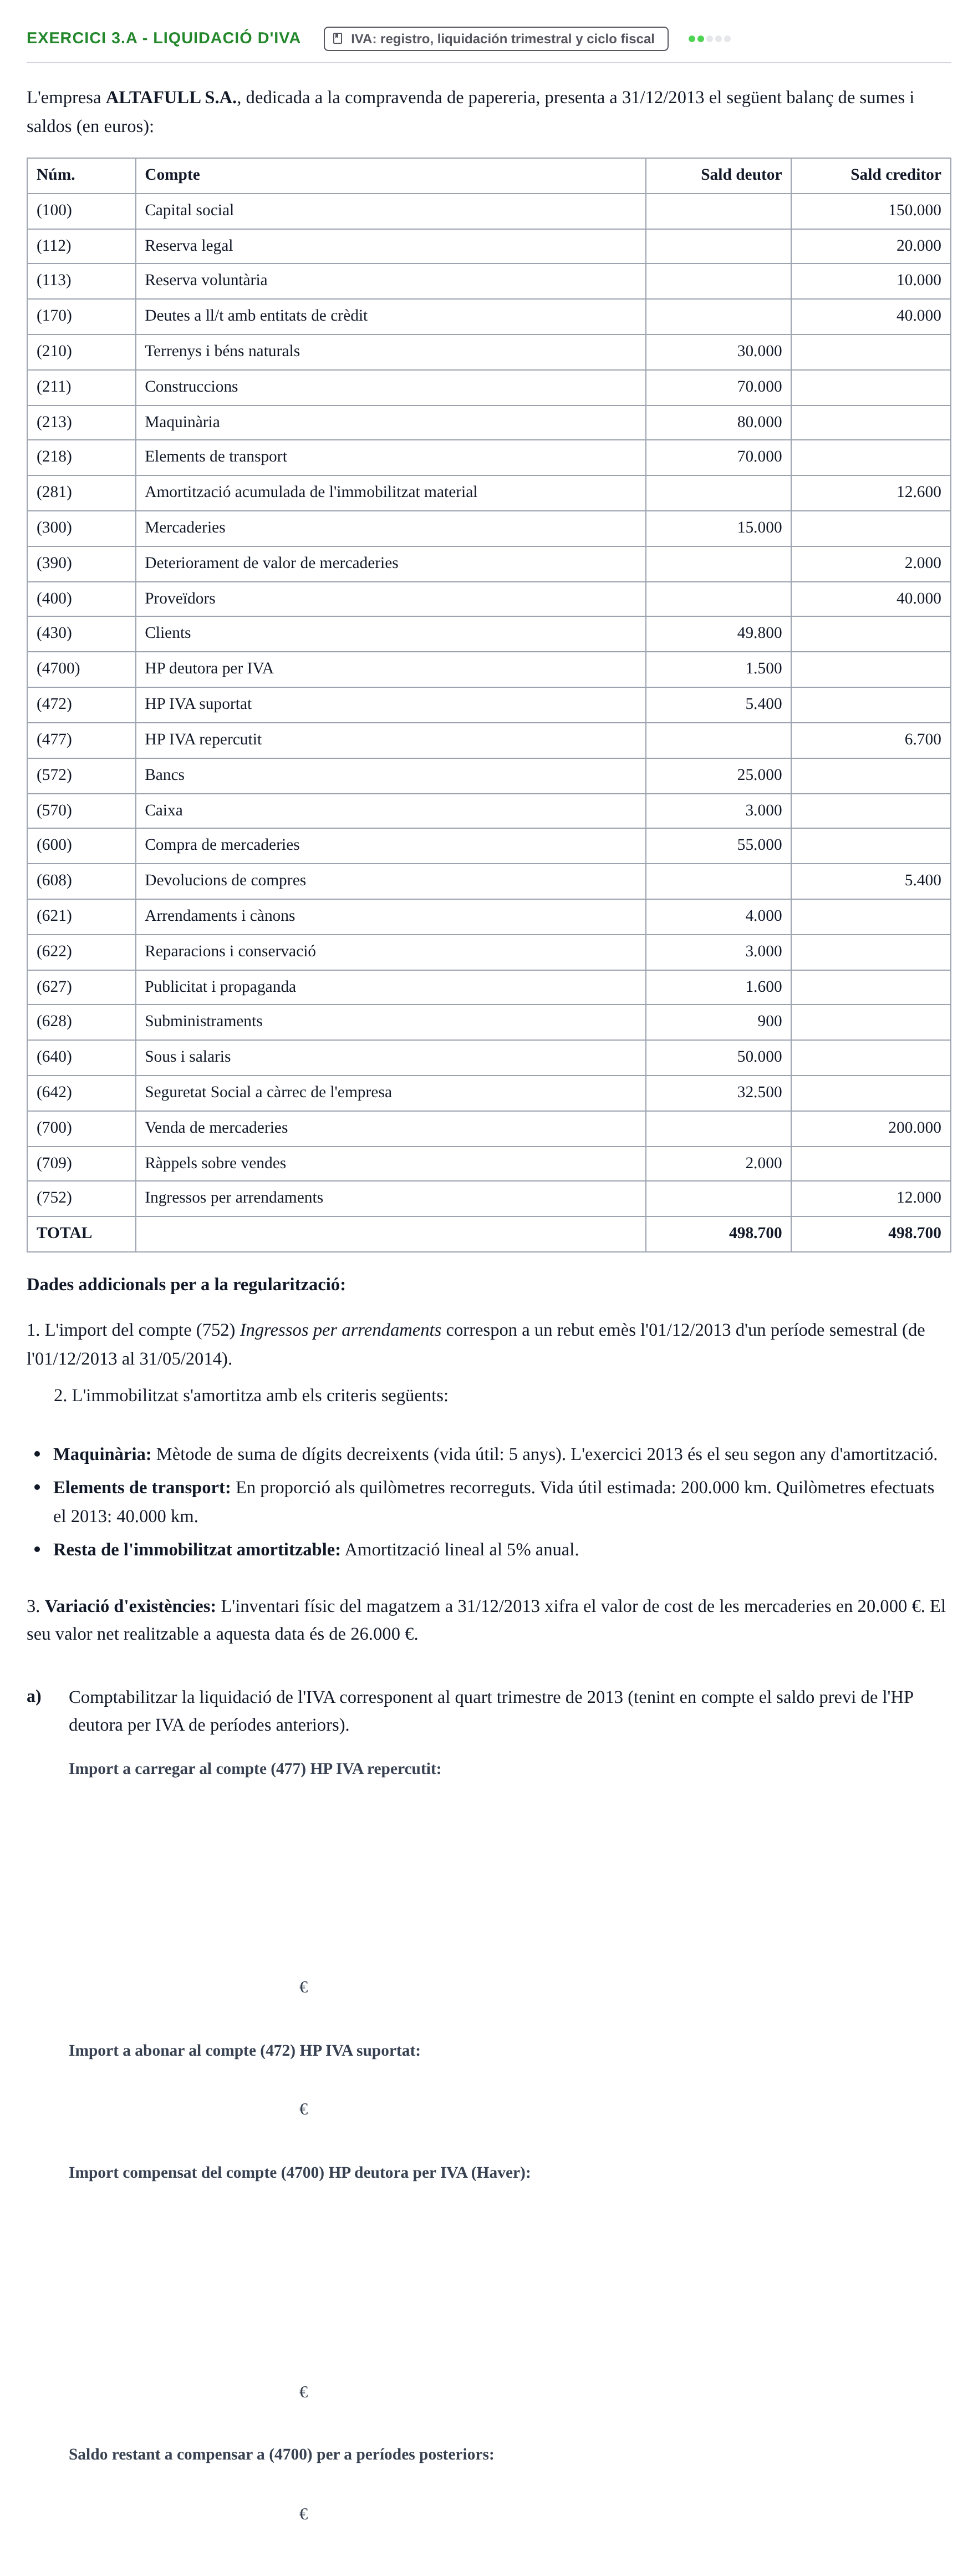
L'empresa ALTAFULL S.A., dedicada a la compravenda de papereria, presenta a 31/12/2013 el següent balanç de sumes i saldos (en euros):
Núm. · Compte · Sald deutor · Sald creditor
(100) · Capital social · · 150.000
(112) · Reserva legal · · 20.000
(113) · Reserva voluntària · · 10.000
(170) · Deutes a ll/t amb entitats de crèdit · · 40.000
(210) · Terrenys i béns naturals · 30.000
(211) · Construccions · 70.000
(213) · Maquinària · 80.000
(218) · Elements de transport · 70.000
(281) · Amortització acumulada de l'immobilitzat material · · 12.600
(300) · Mercaderies · 15.000
(390) · Deteriorament de valor de mercaderies · · 2.000
(400) · Proveïdors · · 40.000
(430) · Clients · 49.800
(4700) · HP deutora per IVA · 1.500
(472) · HP IVA suportat · 5.400
(477) · HP IVA repercutit · · 6.700
(572) · Bancs · 25.000
(570) · Caixa · 3.000
(600) · Compra de mercaderies · 55.000
(608) · Devolucions de compres · · 5.400
(621) · Arrendaments i cànons · 4.000
(622) · Reparacions i conservació · 3.000
(627) · Publicitat i propaganda · 1.600
(628) · Subministraments · 900
(640) · Sous i salaris · 50.000
(642) · Seguretat Social a càrrec de l'empresa · 32.500
(700) · Venda de mercaderies · · 200.000
(709) · Ràppels sobre vendes · 2.000
(752) · Ingressos per arrendaments · · 12.000
TOTAL · · 498.700 · 498.700
Dades addicionals per a la regularització:
1. L'import del compte (752) Ingressos per arrendaments correspon a un rebut emès l'01/12/2013 d'un període semestral (de l'01/12/2013 al 31/05/2014).
2. L'immobilitzat s'amortitza amb els criteris següents:
Maquinària: Mètode de suma de dígits decreixents (vida útil: 5 anys). L'exercici 2013 és el seu segon any d'amortització.
Elements de transport: En proporció als quilòmetres recorreguts. Vida útil estimada: 200.000 km. Quilòmetres efectuats el 2013: 40.000 km.
Resta de l'immobilitzat amortitzable: Amortització lineal al 5% anual.
3. Variació d'existències: L'inventari físic del magatzem a 31/12/2013 xifra el valor de cost de les mercaderies en 20.000 €. El seu valor net realitzable a aquesta data és de 26.000 €.
a)
Comptabilitzar la liquidació de l'IVA corresponent al quart trimestre de 2013 (tenint en compte el saldo previ de l'HP deutora per IVA de períodes anteriors).
€
€
€
€
Solución
Según los criterios oficiales de corrección
a) Import a carregar al compte (477) HP IVA repercutit
Solución: 6.700
a) Import a abonar al compte (472) HP IVA suportat
Solución: 5.400
a) Import compensat del compte (4700) HP deutora per IVA
Solución: 1.300
a) Saldo restant a compensar a (4700) per a períodes posteriors
Solución: 200
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - IVA: liquidación trimestral · 2019