Aufgabe Vorschlag C - Aufgabe 1 (Teilaufgaben 1.1, 1.3-1.… · Abitur Hessen Rechnungswesen GK 2022
Thema: Strukturbilanz und Bilanzanalyse · Aus der Prüfung GK (2022)
Aufgabenstellung
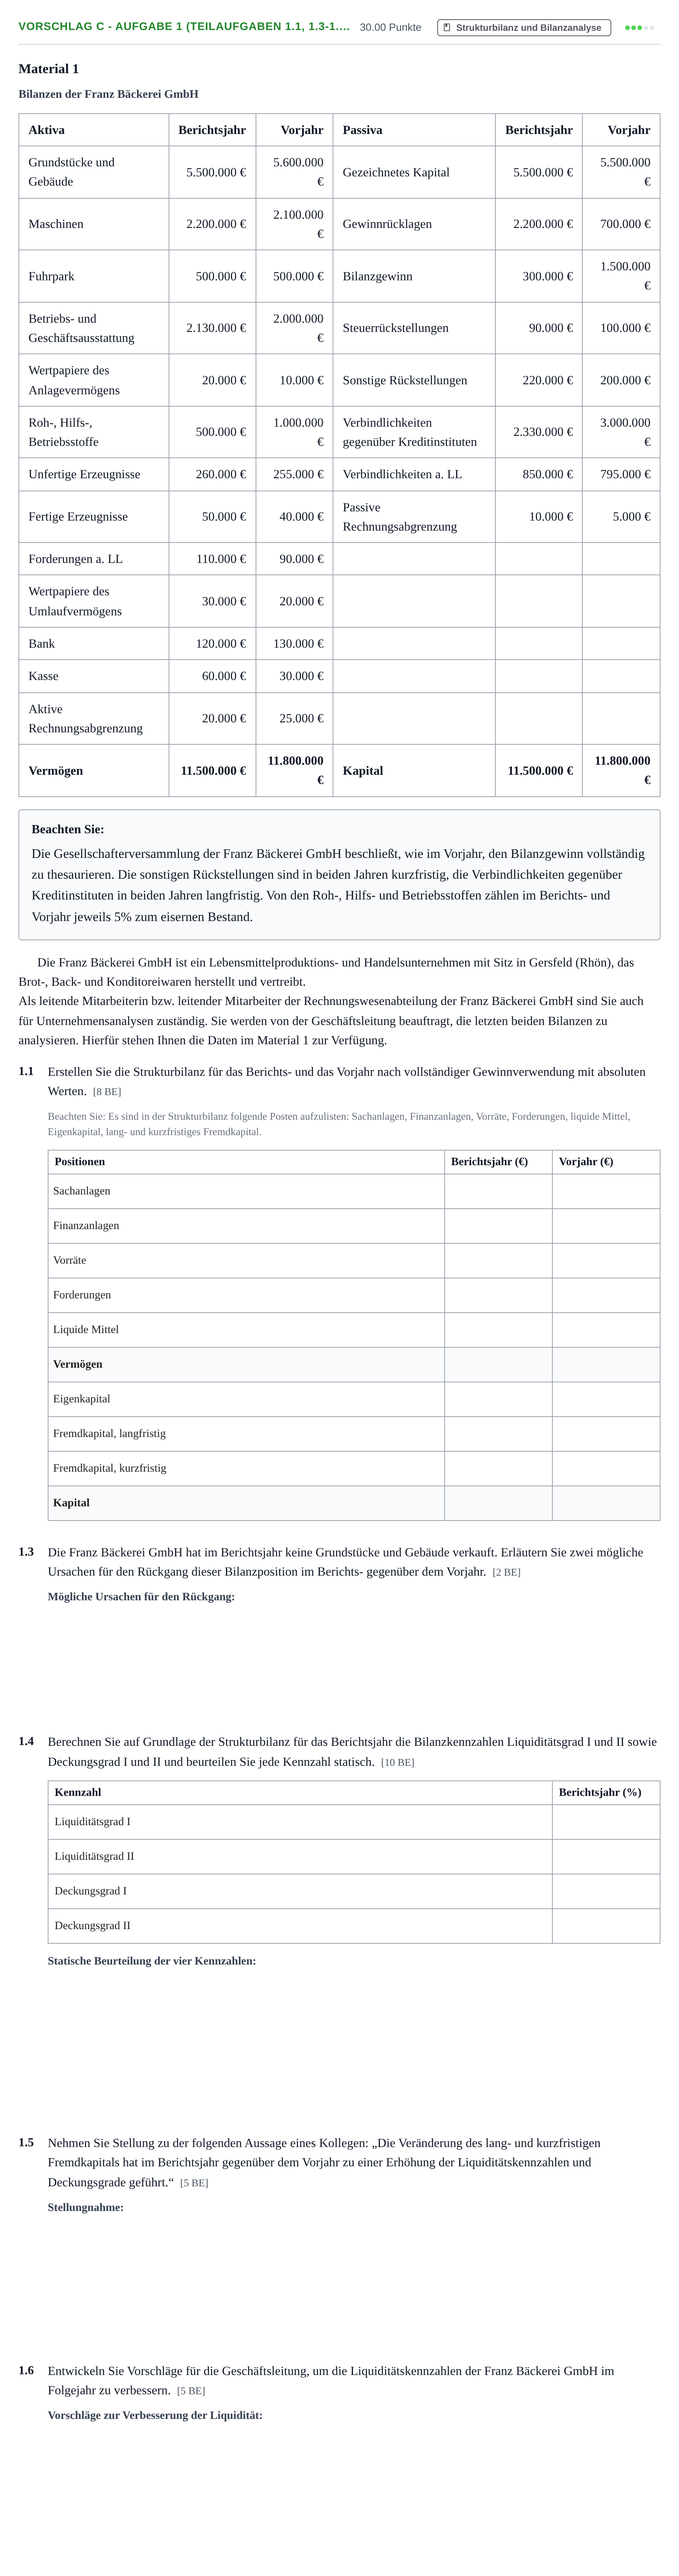
Material 1
Bilanzen der Franz Bäckerei GmbH
Aktiva · Berichtsjahr · Vorjahr · Passiva · Berichtsjahr · Vorjahr
Grundstücke und Gebäude · 5.500.000 € · 5.600.000 € · Gezeichnetes Kapital · 5.500.000 € · 5.500.000 €
Maschinen · 2.200.000 € · 2.100.000 € · Gewinnrücklagen · 2.200.000 € · 700.000 €
Fuhrpark · 500.000 € · 500.000 € · Bilanzgewinn · 300.000 € · 1.500.000 €
Betriebs- und Geschäftsausstattung · 2.130.000 € · 2.000.000 € · Steuerrückstellungen · 90.000 € · 100.000 €
Wertpapiere des Anlagevermögens · 20.000 € · 10.000 € · Sonstige Rückstellungen · 220.000 € · 200.000 €
Roh-, Hilfs-, Betriebsstoffe · 500.000 € · 1.000.000 € · Verbindlichkeiten gegenüber Kreditinstituten · 2.330.000 € · 3.000.000 €
Unfertige Erzeugnisse · 260.000 € · 255.000 € · Verbindlichkeiten a. LL · 850.000 € · 795.000 €
Fertige Erzeugnisse · 50.000 € · 40.000 € · Passive Rechnungsabgrenzung · 10.000 € · 5.000 €
Forderungen a. LL · 110.000 € · 90.000 €
Wertpapiere des Umlaufvermögens · 30.000 € · 20.000 €
Bank · 120.000 € · 130.000 €
Kasse · 60.000 € · 30.000 €
Aktive Rechnungsabgrenzung · 20.000 € · 25.000 €
Vermögen · 11.500.000 € · 11.800.000 € · Kapital · 11.500.000 € · 11.800.000 €
Beachten Sie:
Die Gesellschafterversammlung der Franz Bäckerei GmbH beschließt, wie im Vorjahr, den Bilanzgewinn vollständig zu thesaurieren. Die sonstigen Rückstellungen sind in beiden Jahren kurzfristig, die Verbindlichkeiten gegenüber Kreditinstituten in beiden Jahren langfristig. Von den Roh-, Hilfs- und Betriebsstoffen zählen im Berichts- und Vorjahr jeweils 5% zum eisernen Bestand.
Die Franz Bäckerei GmbH ist ein Lebensmittelproduktions- und Handelsunternehmen mit Sitz in Gersfeld (Rhön), das Brot-, Back- und Konditoreiwaren herstellt und vertreibt.
Als leitende Mitarbeiterin bzw. leitender Mitarbeiter der Rechnungswesenabteilung der Franz Bäckerei GmbH sind Sie auch für Unternehmensanalysen zuständig. Sie werden von der Geschäftsleitung beauftragt, die letzten beiden Bilanzen zu analysieren. Hierfür stehen Ihnen die Daten im Material 1 zur Verfügung.
1.1
Erstellen Sie die Strukturbilanz für das Berichts- und das Vorjahr nach vollständiger Gewinnverwendung mit absoluten Werten. [8 BE]
Beachten Sie: Es sind in der Strukturbilanz folgende Posten aufzulisten: Sachanlagen, Finanzanlagen, Vorräte, Forderungen, liquide Mittel, Eigenkapital, lang- und kurzfristiges Fremdkapital.
Positionen
Berichtsjahr (€)
Vorjahr (€)
Sachanlagen
Finanzanlagen
Vorräte
Forderungen
Liquide Mittel
Vermögen
Eigenkapital
Fremdkapital, langfristig
Fremdkapital, kurzfristig
Kapital
1.3
Die Franz Bäckerei GmbH hat im Berichtsjahr keine Grundstücke und Gebäude verkauft. Erläutern Sie zwei mögliche Ursachen für den Rückgang dieser Bilanzposition im Berichts- gegenüber dem Vorjahr. [2 BE]
1.4
Berechnen Sie auf Grundlage der Strukturbilanz für das Berichtsjahr die Bilanzkennzahlen Liquiditätsgrad I und II sowie Deckungsgrad I und II und beurteilen Sie jede Kennzahl statisch. [10 BE]
Kennzahl
Berichtsjahr (%)
Liquiditätsgrad I
Liquiditätsgrad II
Deckungsgrad I
Deckungsgrad II
1.5
Nehmen Sie Stellung zu der folgenden Aussage eines Kollegen: „Die Veränderung des lang- und kurzfristigen Fremdkapitals hat im Berichtsjahr gegenüber dem Vorjahr zu einer Erhöhung der Liquiditätskennzahlen und Deckungsgrade geführt.“ [5 BE]
1.6
Entwickeln Sie Vorschläge für die Geschäftsleitung, um die Liquiditätskennzahlen der Franz Bäckerei GmbH im Folgejahr zu verbessern. [5 BE]
Lösung
Nach den offiziellen Korrekturhinweisen
1.1 Strukturbilanz Berichtsjahr: Sachanlagen
Lösung: 10.355.000 €
1.1 Strukturbilanz Vorjahr: Sachanlagen
Lösung: 10.250.000 €
1.1 Strukturbilanz Berichtsjahr: Finanzanlagen
Lösung: 20.000 €
1.1 Strukturbilanz Vorjahr: Finanzanlagen
Lösung: 10.000 €
1.1 Strukturbilanz Berichtsjahr: Vorräte
Lösung: 785.000 €
1.1 Strukturbilanz Vorjahr: Vorräte
Lösung: 1.245.000 €
1.1 Strukturbilanz Berichtsjahr: Forderungen
Lösung: 130.000 €
1.1 Strukturbilanz Vorjahr: Forderungen
Lösung: 115.000 €
1.1 Strukturbilanz Berichtsjahr: Liquide Mittel
Lösung: 210.000 €
1.1 Strukturbilanz Vorjahr: Liquide Mittel
Lösung: 180.000 €
1.1 Strukturbilanz Berichtsjahr: Vermögen
Lösung: 11.500.000 €
1.1 Strukturbilanz Vorjahr: Vermögen
Lösung: 11.800.000 €
1.1 Strukturbilanz Berichtsjahr: Eigenkapital
Lösung: 8.000.000 €
1.1 Strukturbilanz Vorjahr: Eigenkapital
Lösung: 7.700.000 €
1.1 Strukturbilanz Berichtsjahr: Fremdkapital, langfristig
Lösung: 2.330.000 €
1.1 Strukturbilanz Vorjahr: Fremdkapital, langfristig
Lösung: 3.000.000 €
1.1 Strukturbilanz Berichtsjahr: Fremdkapital, kurzfristig
Lösung: 1.170.000 €
1.1 Strukturbilanz Vorjahr: Fremdkapital, kurzfristig
Lösung: 1.100.000 €
1.1 Strukturbilanz Berichtsjahr: Kapital
Lösung: 11.500.000 €
1.1 Strukturbilanz Vorjahr: Kapital
Lösung: 11.800.000 €
1.3 Erläutern Sie zwei mögliche Ursachen für den Rückgang dieser Bilanzposition im Berichts- gegenüber dem Vorjahr.
Lösung: Planmäßige Abschreibungen auf Gebäude und/oder außerplanmäßige Abschreibungen nach HGB.
1.4 Kennzahl Berichtsjahr: Liquiditätsgrad I (%)
Lösung: 17,95 %
1.4 Kennzahl Berichtsjahr: Liquiditätsgrad II (%)
Lösung: 29,06 %
1.4 Kennzahl Berichtsjahr: Deckungsgrad I (%)
Lösung: 77,11 %
1.4 Kennzahl Berichtsjahr: Deckungsgrad II (%)
Lösung: 99,57 %
1.4 Beurteilen Sie jede Kennzahl statisch.
Lösung: Liquiditätsgrad I (ca. 18 % vs. Richtwert 20 %) und II (ca. 29 % vs. Richtwert 100 %) belegen erhebliche Unterliquidität. Deckungsgrad I (77,11 % vs. 100 %) und II (99,57 % vs. 100 %) zeigen eine fast vollständige langfristige Deckung des Anlagevermögens gemäß der Goldenen Bilanzregel.
1.5 Nehmen Sie Stellung zu der folgenden Aussage eines Kollegen: „Die Veränderung des lang- und kurzfristigen Fremdkapitals hat im Berichtsjahr gegenüber dem Vorjahr zu einer Erhöhung der Liquiditätskennzahlen und Deckungsgrade geführt.“
Lösung: Die Aussage ist falsch. Der Rückgang des langfristigen Fremdkapitals senkt Deckungsgrad II. Der Anstieg des kurzfristigen Fremdkapitals senkt beide Liquiditätsgrade.
1.6 Entwickeln Sie Vorschläge für die Geschäftsleitung, um die Liquiditätskennzahlen der Franz Bäckerei GmbH im Folgejahr zu verbessern.
Lösung: Erhöhung der flüssigen Mittel (z. B. Just-in-time-Lieferungen zur Vorratsreduzierung, Eigenkapitaleinlagen, Aufnahme langfristigen Fremdkapitals) sowie Abbau bzw. Umschuldung kurzfristiger Verbindlichkeiten in langfristige Verbindlichkeiten und Verkürzung der Zahlungsziele bei Kunden.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag B - Aufgabe 3 · GK 2022 · Aufgabe Vorschlag A - 3 - Bilanzanalyse · GK 2021 ›