Ejercicio 5. Umbral de rentabilidad y apalancamie…. Cálculo del umbral de rentabilidad, beneficio anual, GAO y variación porcentual del beneficio ante una…
Dimensión empresarial, costes y punto muerto
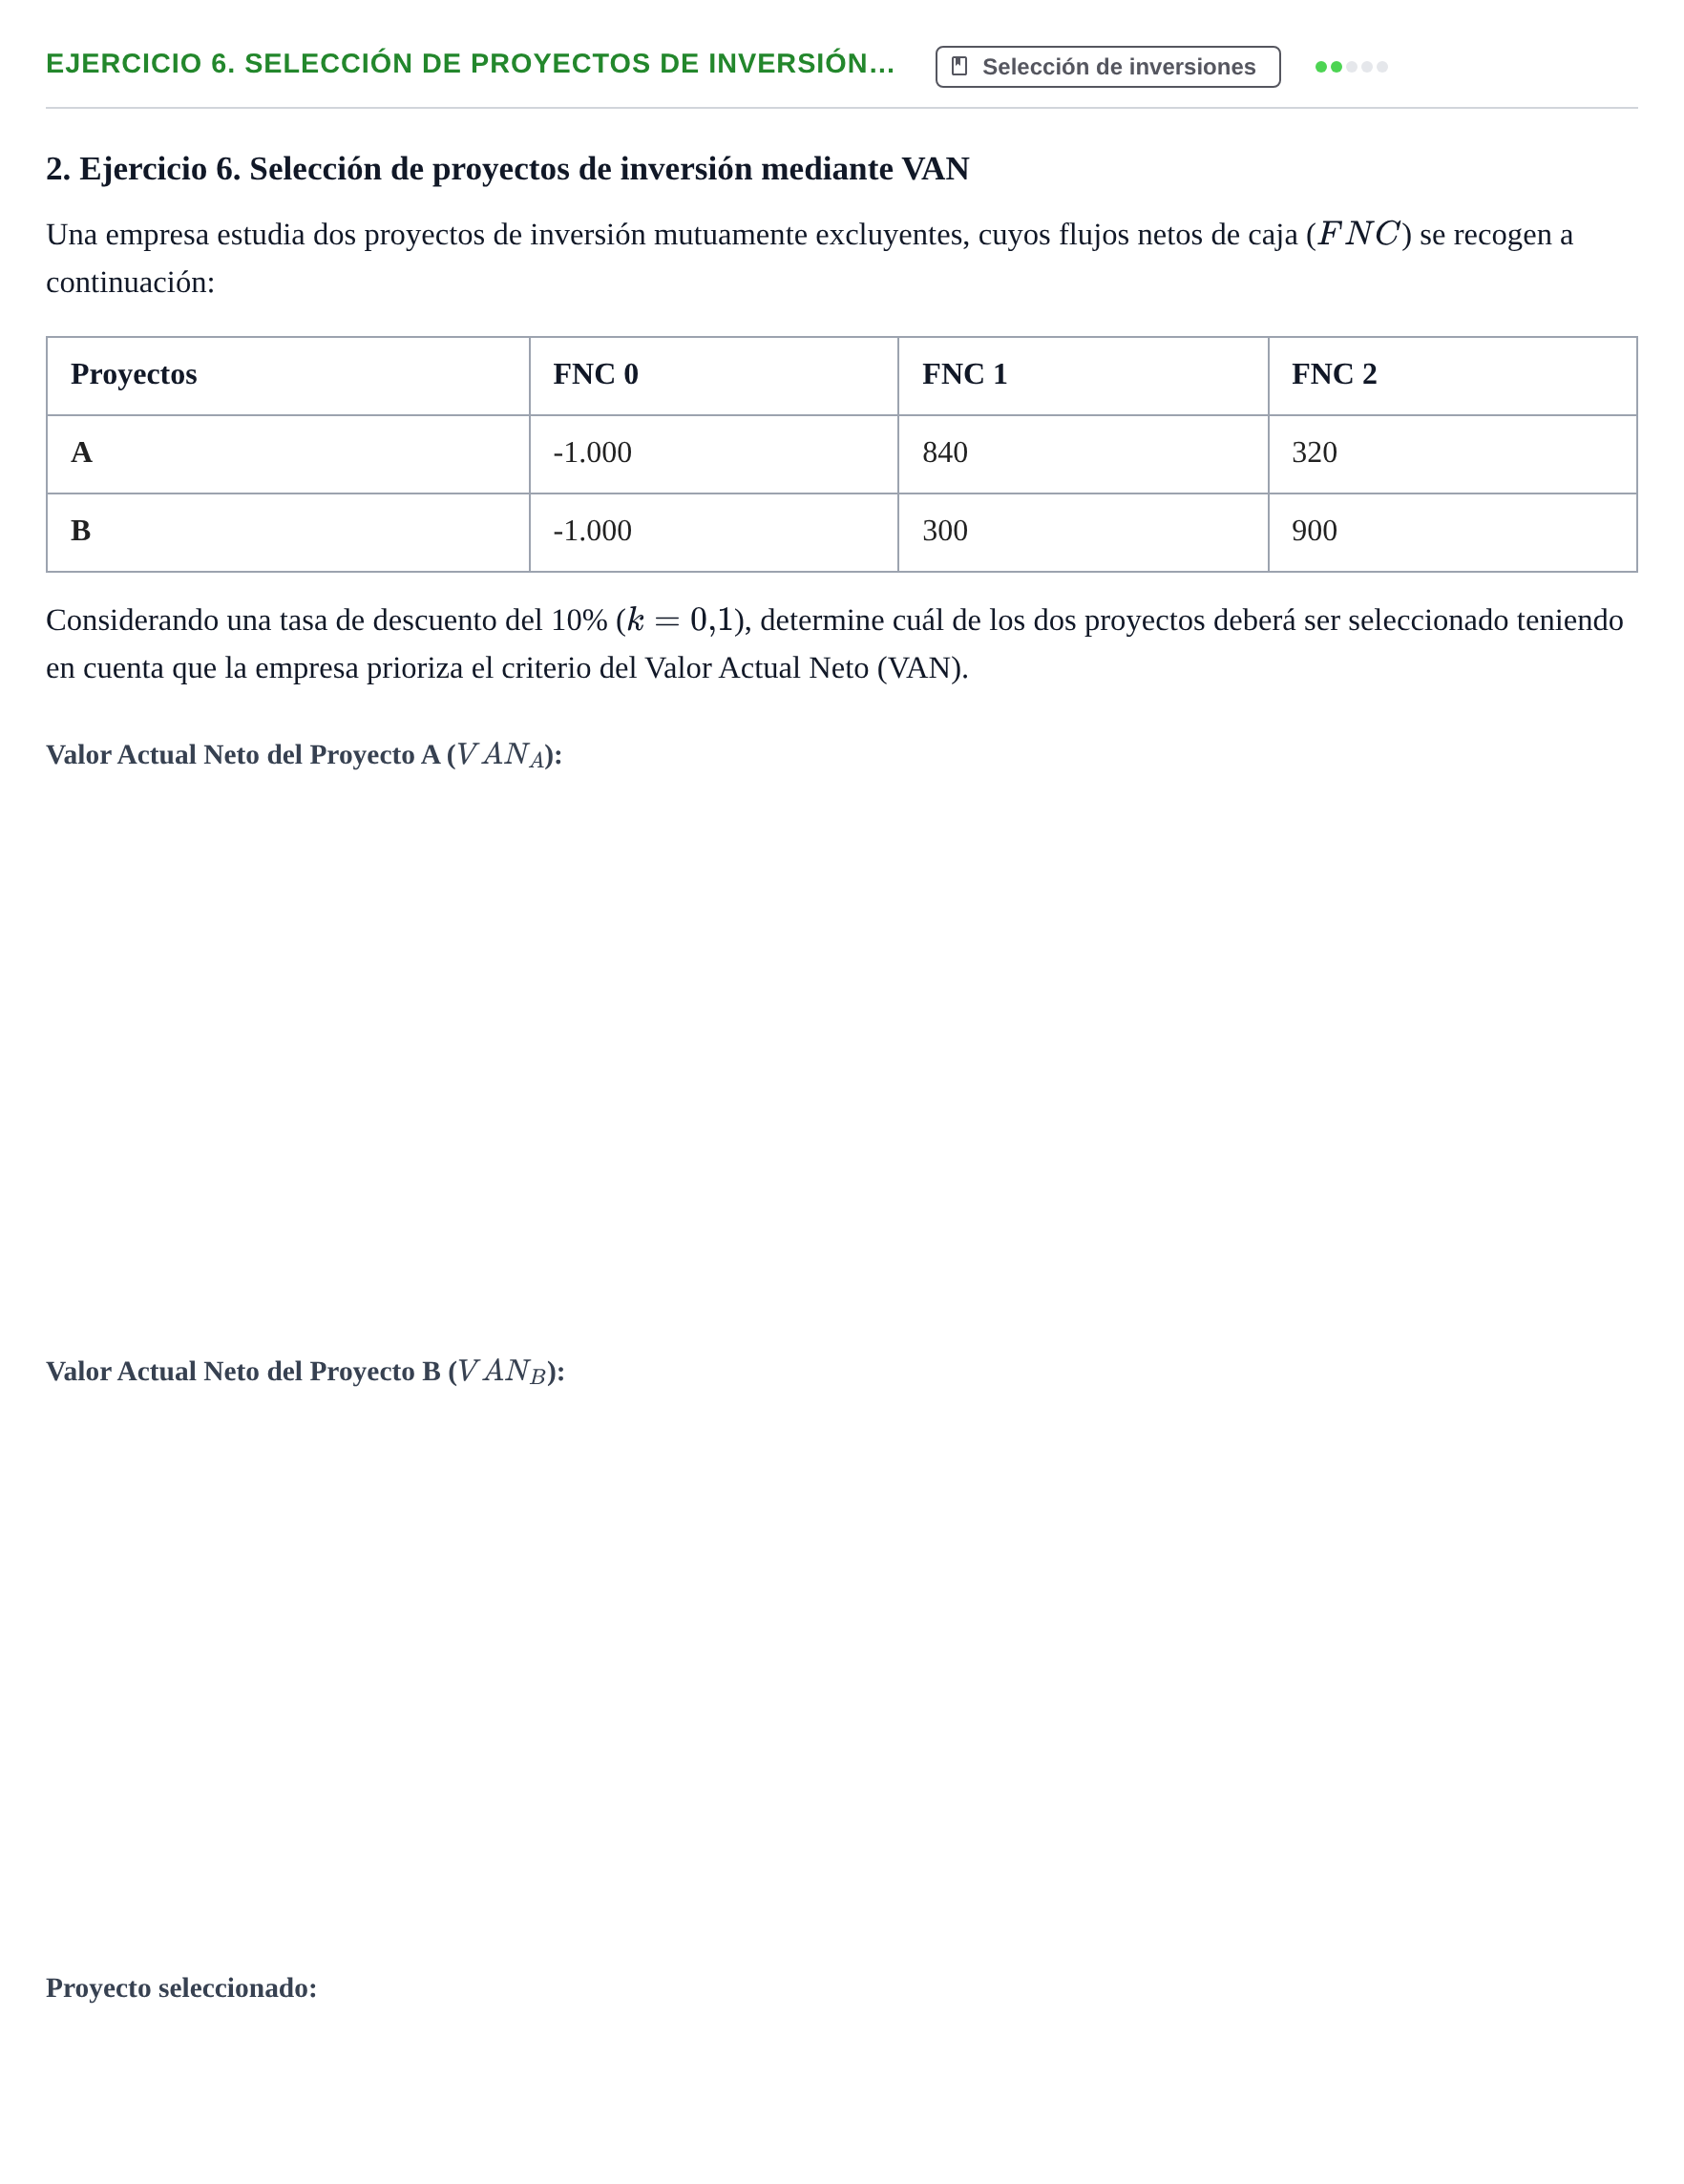
Ejercicio 5. Umbral de rentabilidad y apalancamiento operativo
Una empresa dedicada a la fabricación de bolígrafos comercializa cada unidad a un precio de venta de 0,6 €/unidad. Para su producción incurre en los siguientes consumos de materias primas por bolígrafo:
Madera: 0,04 kg a 7,2 €/kg.
Aluminio: 0,001 kg a 12 €/kg.
Tinta: 0,004 L a 30 €/L.
Asimismo, los costes fijos anuales son:
Edificios: 240.000 €/año.
Maquinaria: 60.000 €/año.
Personal: 48.000 €/año.
Mantenimiento y limpieza: 42.000 €/año.
La empresa mantiene una producción diaria constante de 15.400 bolígrafos (considérese el año natural de 365 días).
a)
Determine el punto muerto o umbral de rentabilidad.
u.f.
b)
Calcule el beneficio que la empresa prevé obtener anualmente y su Grado de Apalancamiento Operativo (GAO).
€
c)
Si la producción y las ventas disminuyen en un 2%, determine el efecto que tendrá sobre el beneficio a partir del GAO.
%
Ejercicio 6. Selección de proyectos de inversión…. Considerando una tasa de descuento del 10% (k = 0,1), determine cuál de los dos proyectos de inversión (A y…
Selección de inversiones
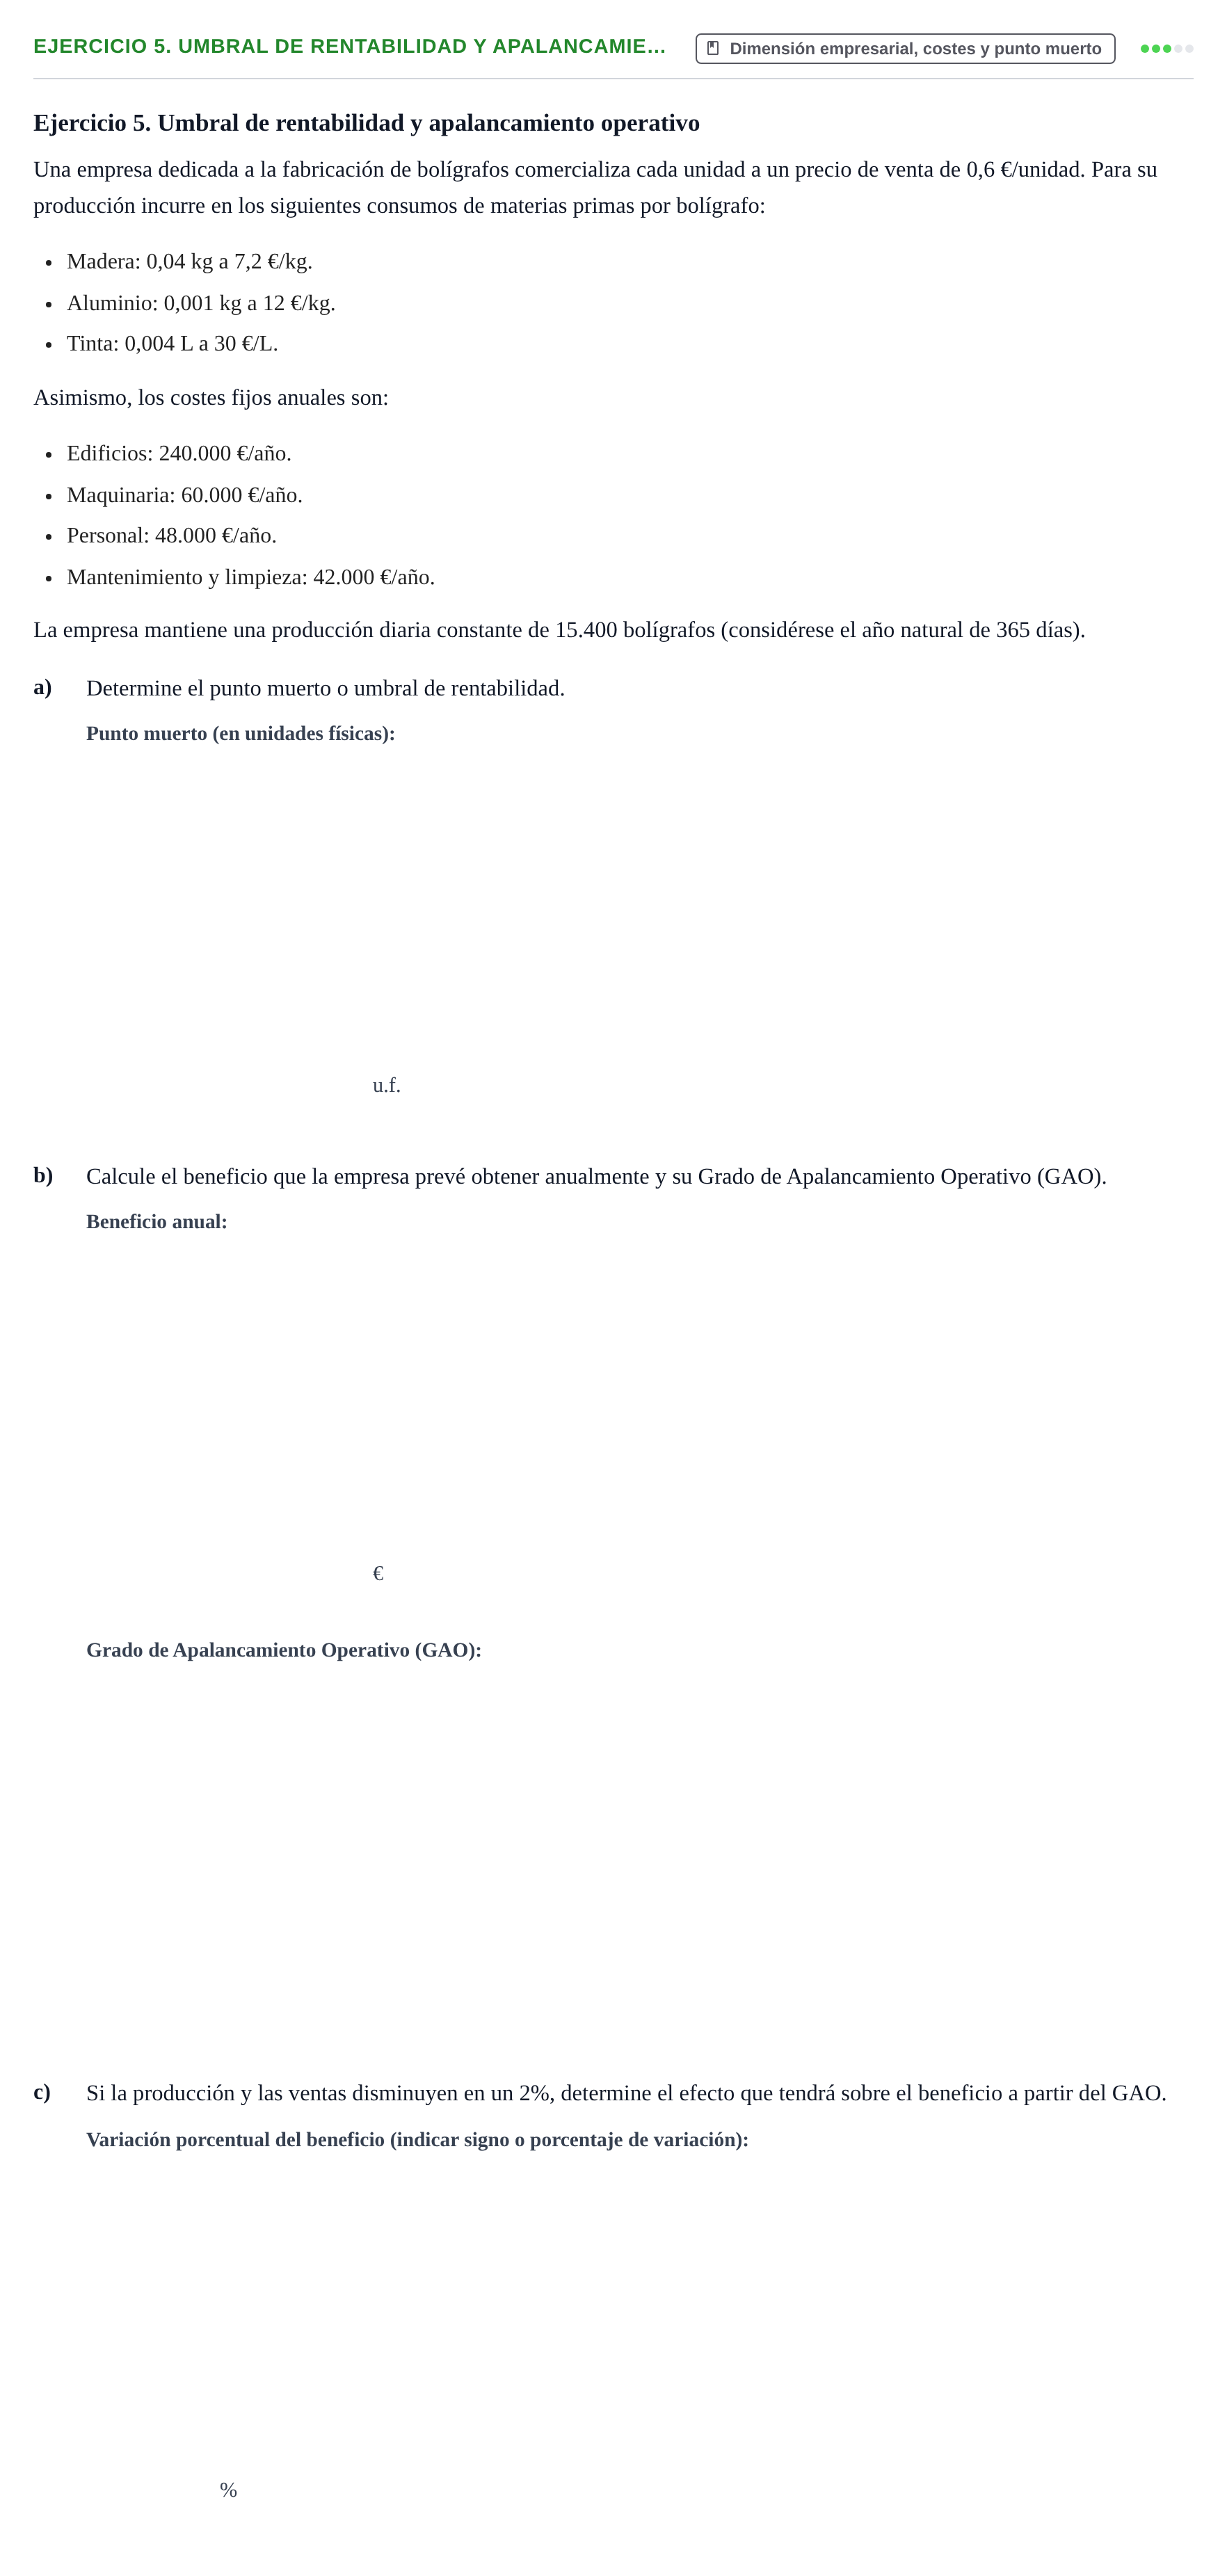
2. Ejercicio 6. Selección de proyectos de inversión mediante VAN
Una empresa estudia dos proyectos de inversión mutuamente excluyentes, cuyos flujos netos de caja () se recogen a continuación:
Proyectos
FNC 0
FNC 1
FNC 2
A
-1.000
840
320
B
-1.000
300
900
Considerando una tasa de descuento del 10% (), determine cuál de los dos proyectos deberá ser seleccionado teniendo en cuenta que la empresa prioriza el criterio del Valor Actual Neto (VAN).