Pregunta 1 · Matemàtica Financera UB Examen Parcial de Matemàtica Financera
Tema: Régimen compuesto: tantos equivalentes, capitalización y equivalencia de capitales · Del examen Examen Parcial de Matemàtica Financera
Enunciado
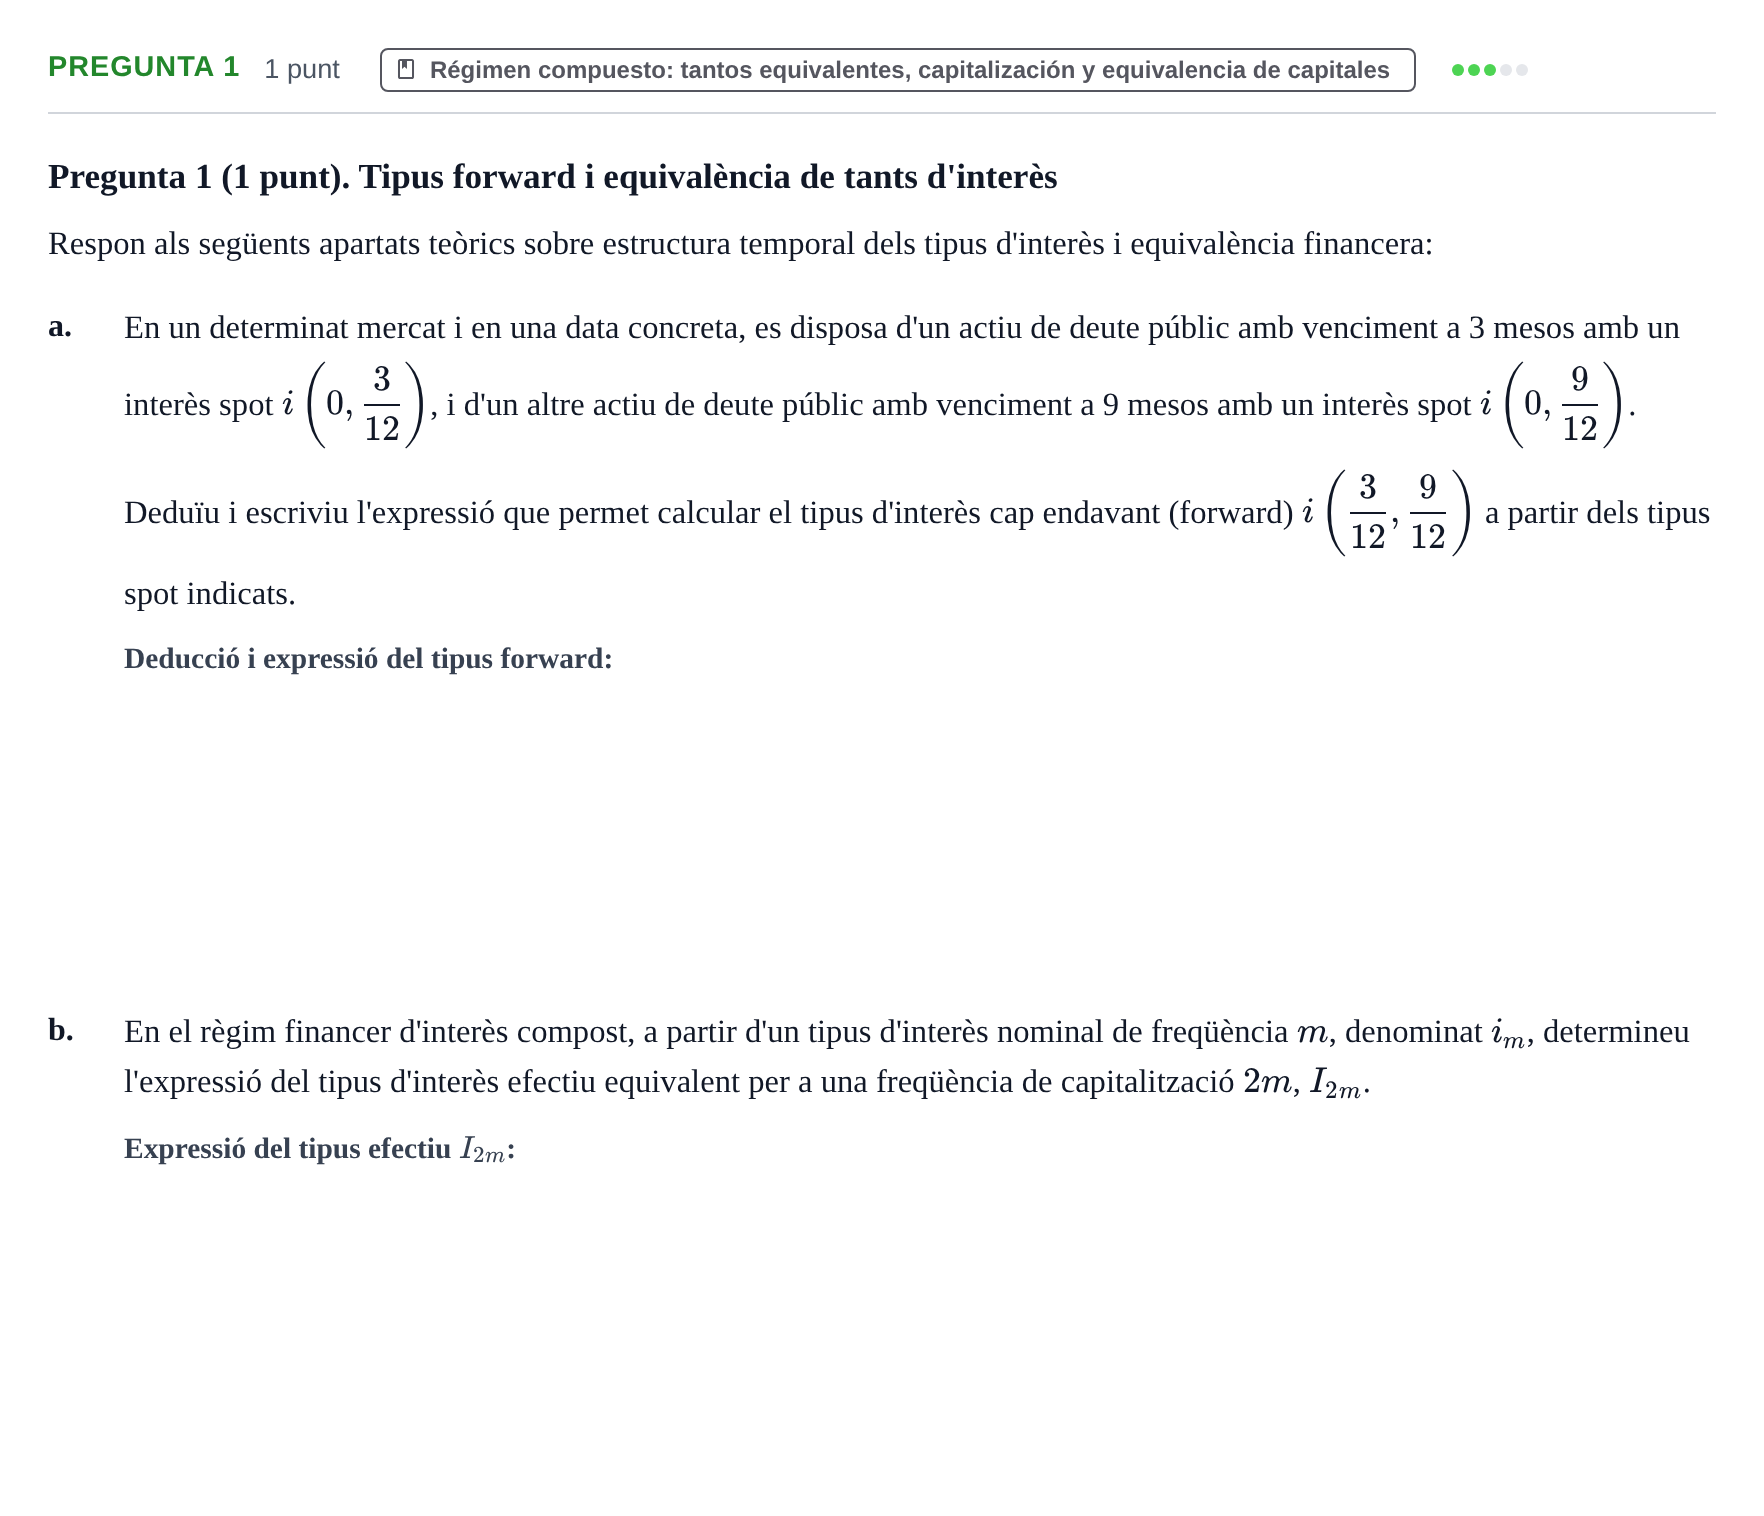
Pregunta 1 (1 punt). Tipus forward i equivalència de tants d'interès
Respon als següents apartats teòrics sobre estructura temporal dels tipus d'interès i equivalència financera:
a.
En un determinat mercat i en una data concreta, es disposa d'un actiu de deute públic amb venciment a 3 mesos amb un interès spot , i d'un altre actiu de deute públic amb venciment a 9 mesos amb un interès spot . Deduïu i escriviu l'expressió que permet calcular el tipus d'interès cap endavant (forward) a partir dels tipus spot indicats.
b.
En el règim financer d'interès compost, a partir d'un tipus d'interès nominal de freqüència , denominat , determineu l'expressió del tipus d'interès efectiu equivalent per a una freqüència de capitalització , .
Solución
Según los criterios oficiales de corrección
a. Deduïu i escriviu l'expressió que permet calcular el tipus d'interès cap endavant (forward) a partir dels tipus spot indicats.
Solución:
b. En el règim financer d'interès compost, a partir d'un tipus d'interès nominal de freqüència , denominat , determineu l'expressió del tipus d'interès efectiu equivalent per a una freqüència de capitalització , .
Solución:
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio Pràctica 6 · Exemples 2018 · Pregunta 4 · Examen Parcial de Matemàtica Financera ›