1.- ELEMENTOS DE LAS CUENTAS ANUALES. Determinar si los registros contables expuestos se adecuan a las definiciones de los Elementos de las Cuentas…
Marco conceptual y normativa contable
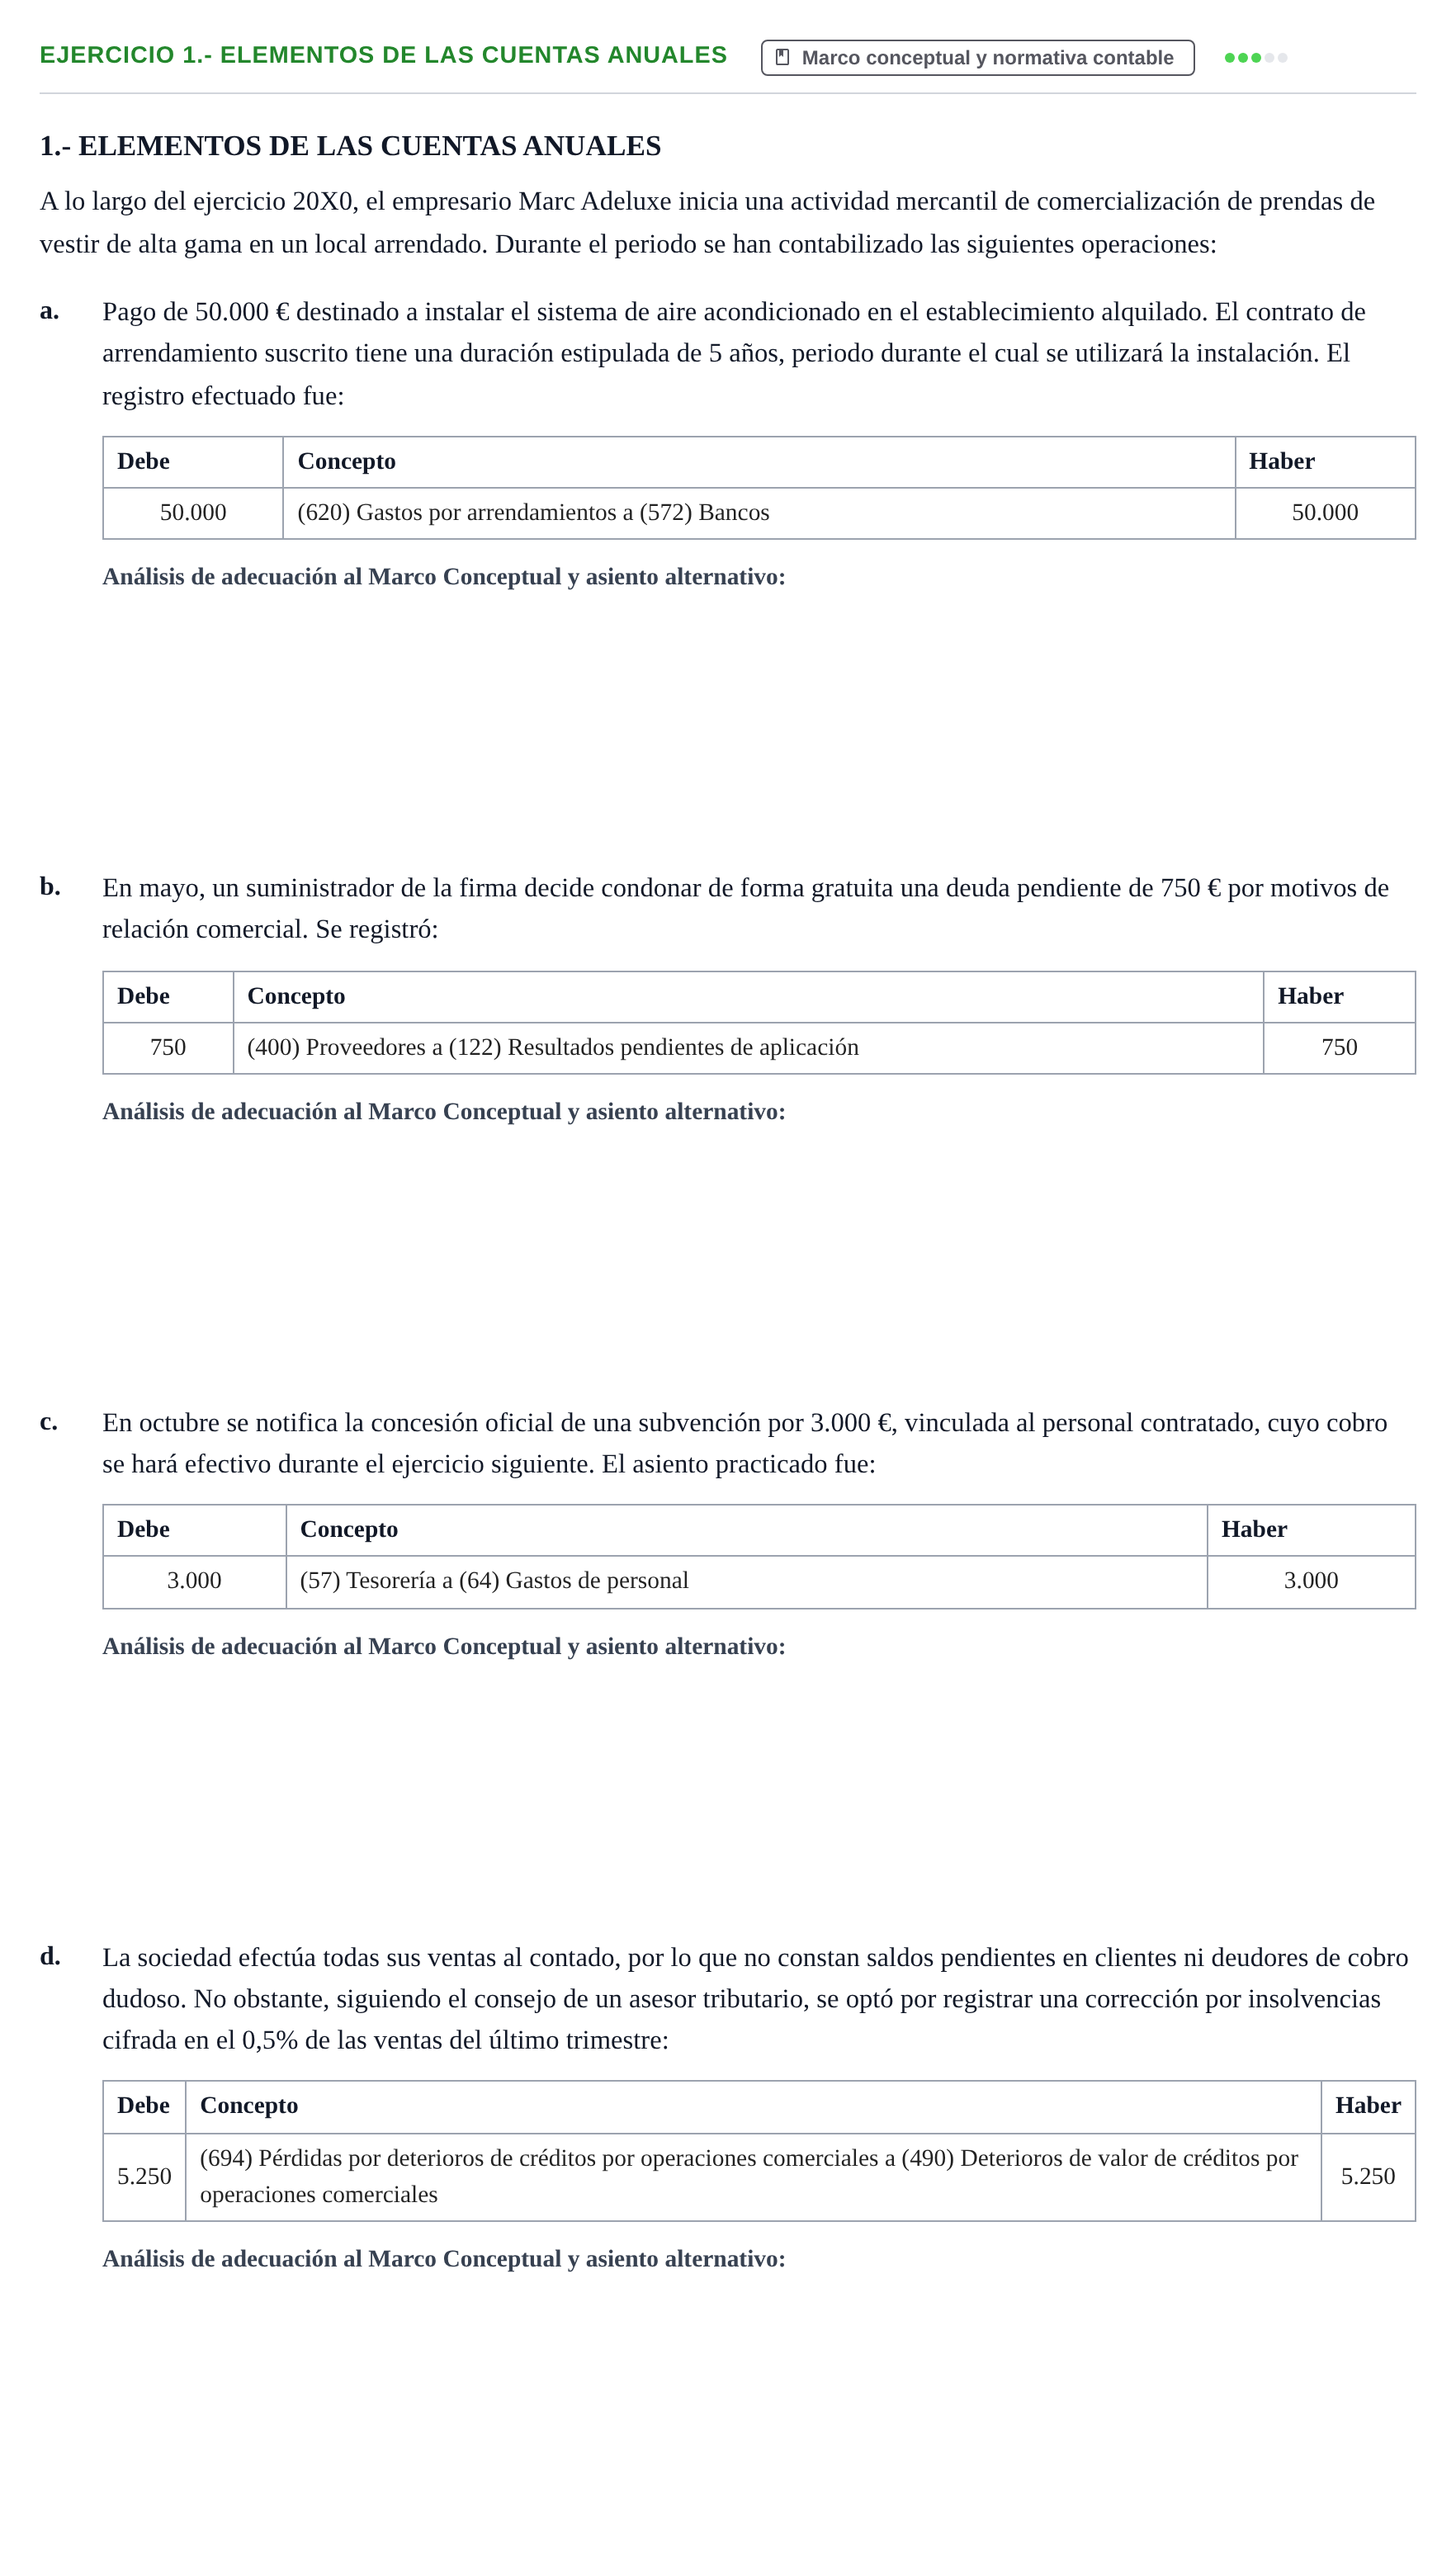
1.- ELEMENTOS DE LAS CUENTAS ANUALES
A lo largo del ejercicio 20X0, el empresario Marc Adeluxe inicia una actividad mercantil de comercialización de prendas de vestir de alta gama en un local arrendado. Durante el periodo se han contabilizado las siguientes operaciones:
a.
Pago de 50.000 € destinado a instalar el sistema de aire acondicionado en el establecimiento alquilado. El contrato de arrendamiento suscrito tiene una duración estipulada de 5 años, periodo durante el cual se utilizará la instalación. El registro efectuado fue:
Debe
Concepto
Haber
50.000
(620) Gastos por arrendamientos a (572) Bancos
50.000
b.
En mayo, un suministrador de la firma decide condonar de forma gratuita una deuda pendiente de 750 € por motivos de relación comercial. Se registró:
Debe
Concepto
Haber
750
(400) Proveedores a (122) Resultados pendientes de aplicación
750
c.
En octubre se notifica la concesión oficial de una subvención por 3.000 €, vinculada al personal contratado, cuyo cobro se hará efectivo durante el ejercicio siguiente. El asiento practicado fue:
Debe
Concepto
Haber
3.000
(57) Tesorería a (64) Gastos de personal
3.000
d.
La sociedad efectúa todas sus ventas al contado, por lo que no constan saldos pendientes en clientes ni deudores de cobro dudoso. No obstante, siguiendo el consejo de un asesor tributario, se optó por registrar una corrección por insolvencias cifrada en el 0,5% de las ventas del último trimestre:
Debe
Concepto
Haber
5.250
(694) Pérdidas por deterioros de créditos por operaciones comerciales a (490) Deterioros de valor de créditos por operaciones comerciales
5.250
2.- PRINCIPIOS CONTABLES. Analizar la vulneración de los principios de prudencia y devengo ante la contabilización de una plusvalía…
Marco conceptual y normativa contable
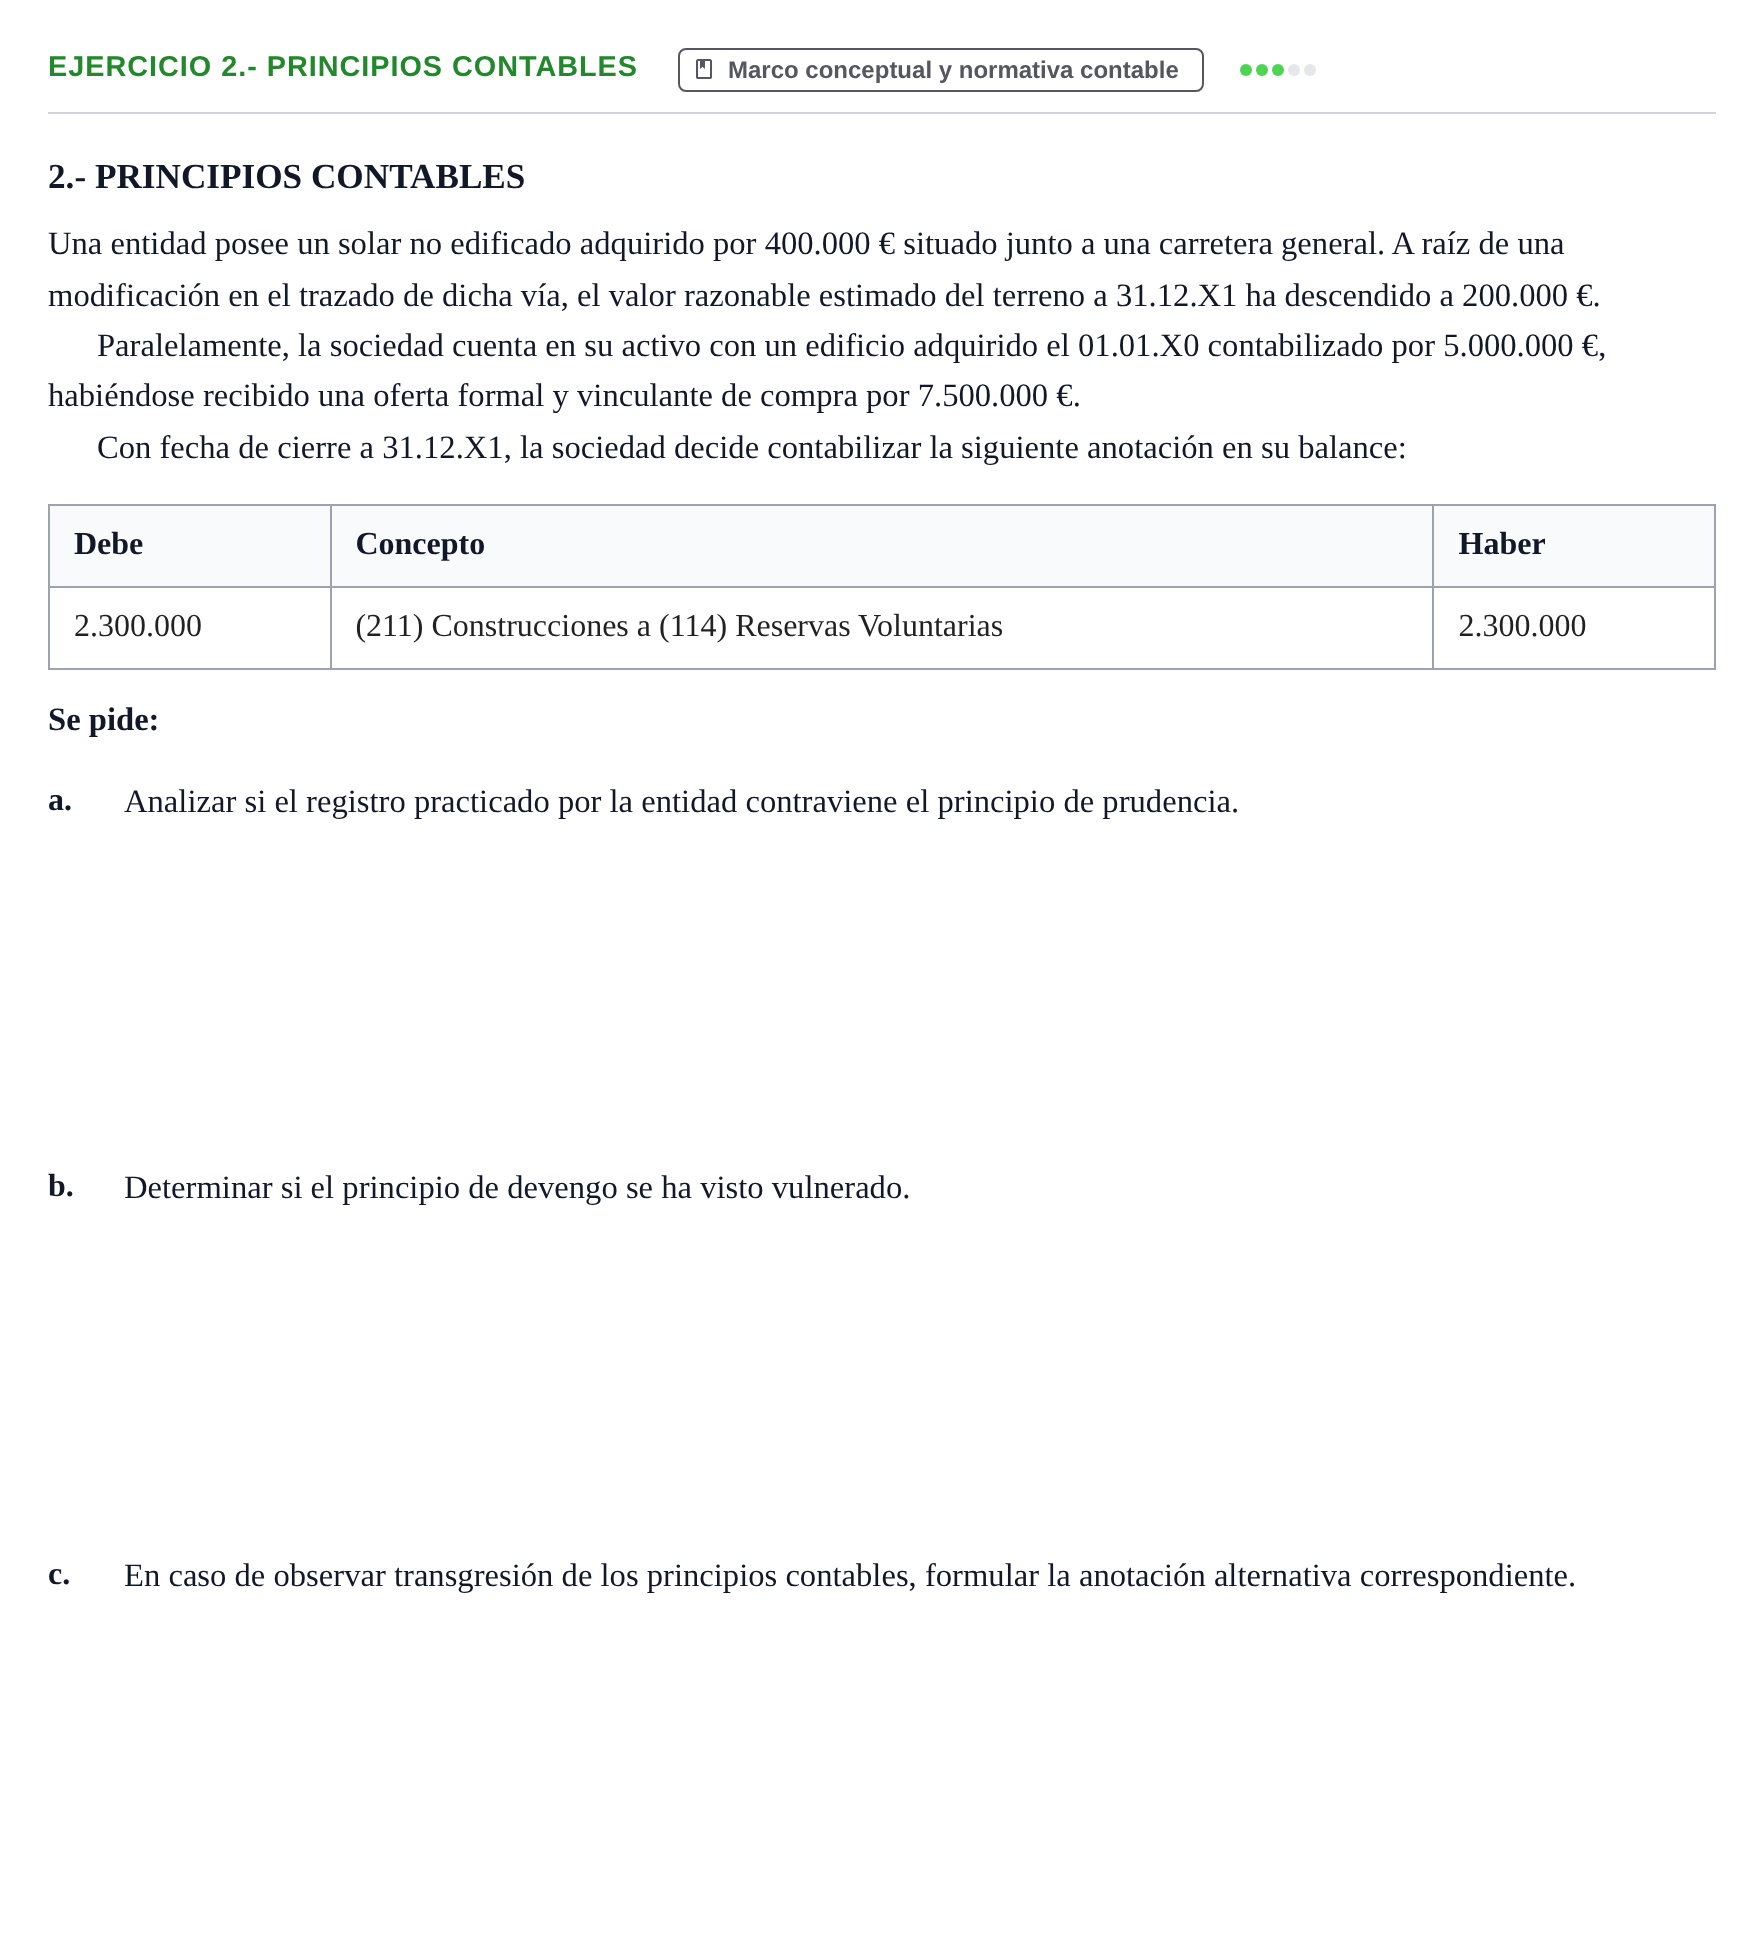
2.- PRINCIPIOS CONTABLES
Una entidad posee un solar no edificado adquirido por 400.000 € situado junto a una carretera general. A raíz de una modificación en el trazado de dicha vía, el valor razonable estimado del terreno a 31.12.X1 ha descendido a 200.000 €.
Paralelamente, la sociedad cuenta en su activo con un edificio adquirido el 01.01.X0 contabilizado por 5.000.000 €, habiéndose recibido una oferta formal y vinculante de compra por 7.500.000 €.
Con fecha de cierre a 31.12.X1, la sociedad decide contabilizar la siguiente anotación en su balance:
Debe · Concepto · Haber
2.300.000 · (211) Construcciones a (114) Reservas Voluntarias · 2.300.000
Se pide:
a.
Analizar si el registro practicado por la entidad contraviene el principio de prudencia.
b.
Determinar si el principio de devengo se ha visto vulnerado.
c.
En caso de observar transgresión de los principios contables, formular la anotación alternativa correspondiente.
3.- PRINCIPIOS CONTABLES. Valorar el cumplimiento de los principios de prudencia y devengo en el registro de un cobro trimestral…
Marco conceptual y normativa contable
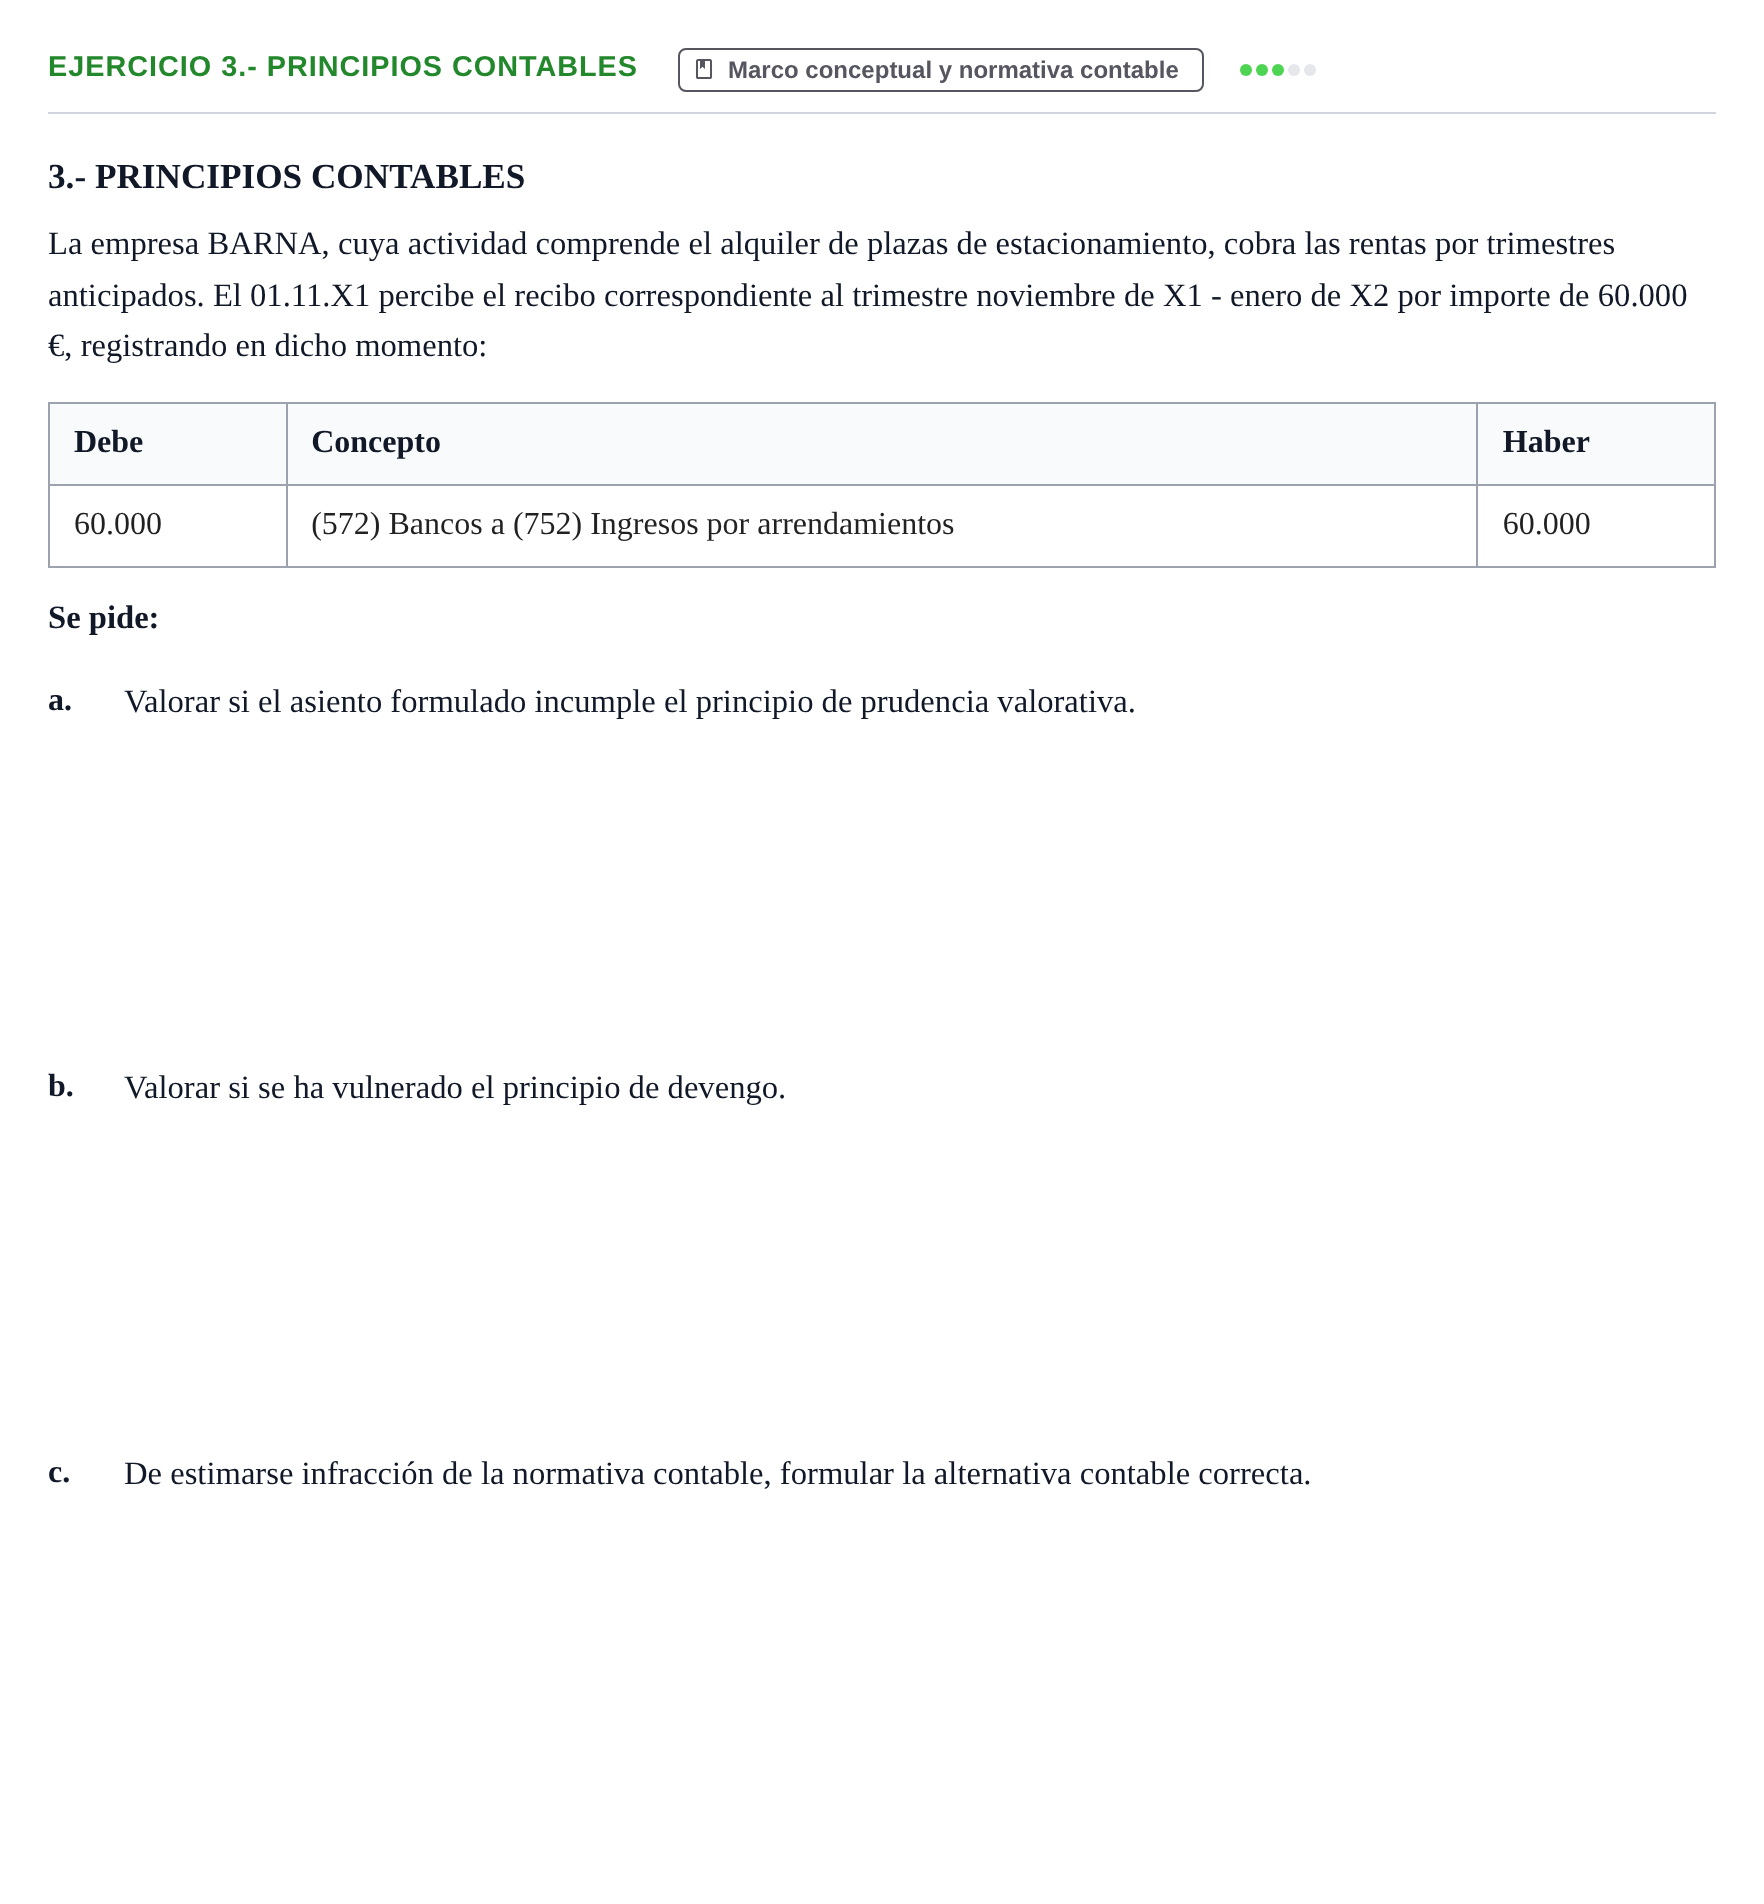
3.- PRINCIPIOS CONTABLES
La empresa BARNA, cuya actividad comprende el alquiler de plazas de estacionamiento, cobra las rentas por trimestres anticipados. El 01.11.X1 percibe el recibo correspondiente al trimestre noviembre de X1 - enero de X2 por importe de 60.000 €, registrando en dicho momento:
Debe · Concepto · Haber
60.000 · (572) Bancos a (752) Ingresos por arrendamientos · 60.000
Se pide:
a.
Valorar si el asiento formulado incumple el principio de prudencia valorativa.
b.
Valorar si se ha vulnerado el principio de devengo.
c.
De estimarse infracción de la normativa contable, formular la alternativa contable correcta.
4.- PRINCIPIOS CONTABLES. Evaluar la valoración de existencias a precio de venta tras una inundación según los principios de devengo,…
Marco conceptual y normativa contable
4.- PRINCIPIOS CONTABLES
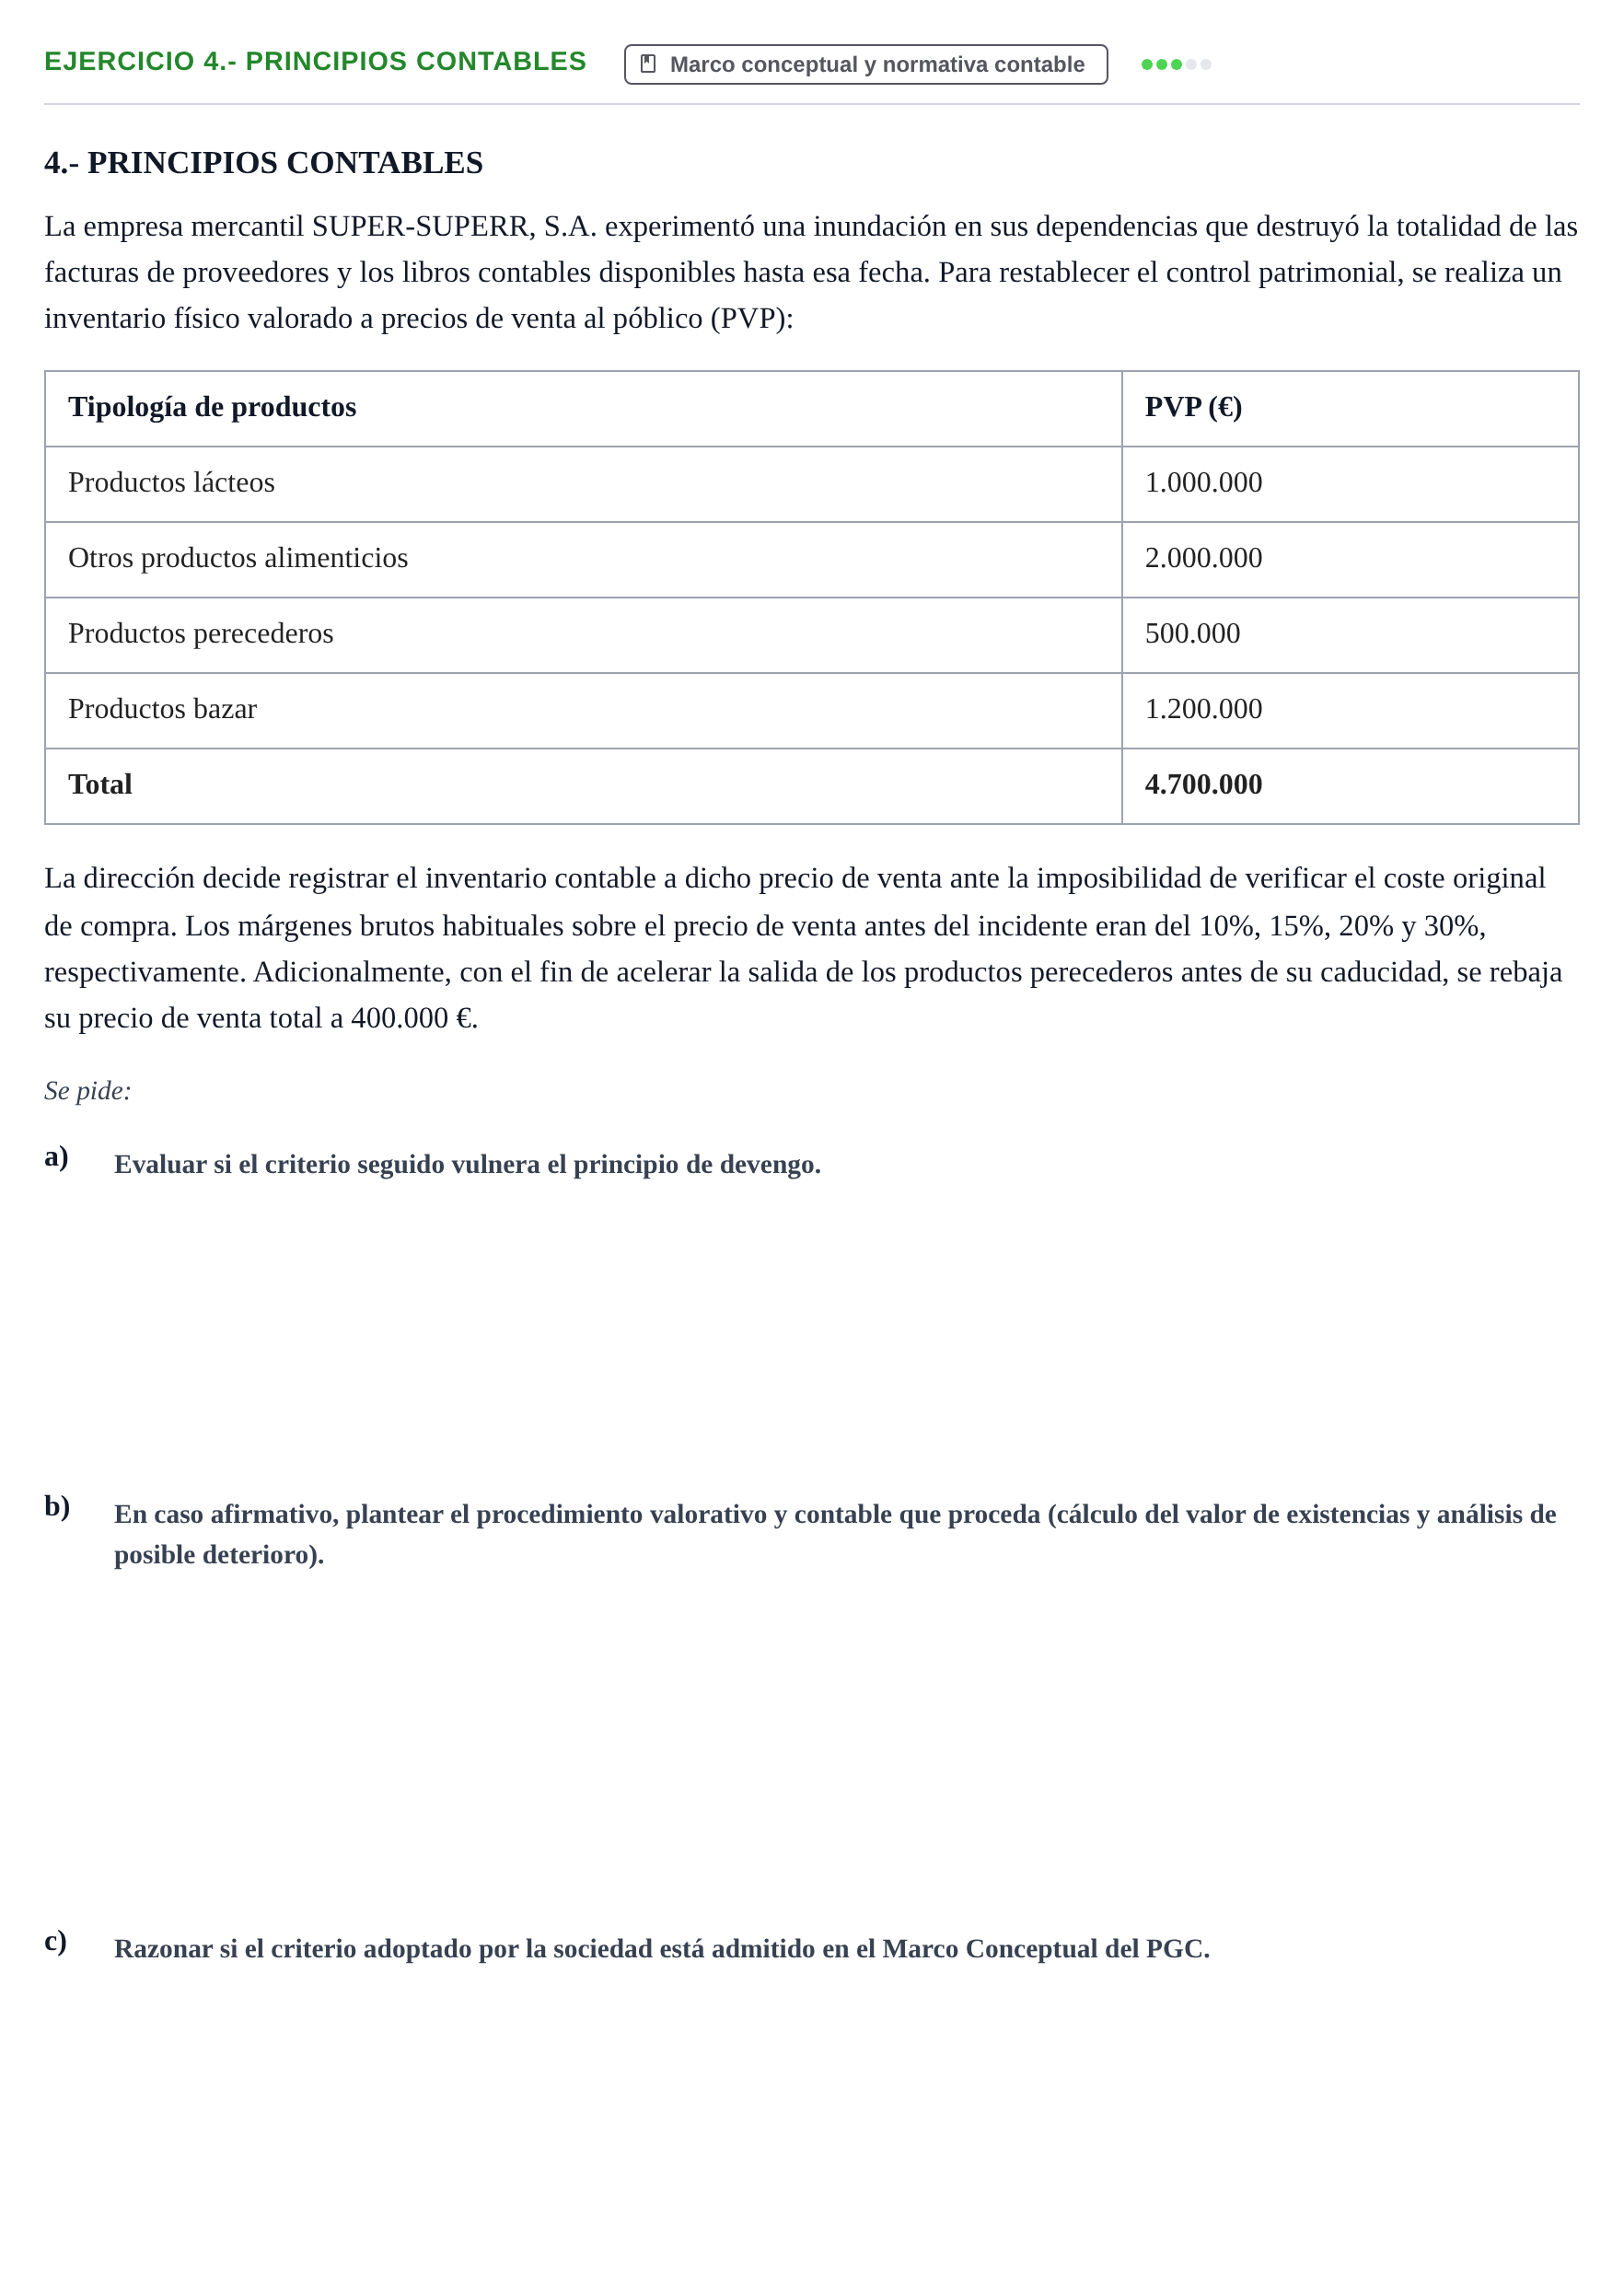
La empresa mercantil SUPER-SUPERR, S.A. experimentó una inundación en sus dependencias que destruyó la totalidad de las facturas de proveedores y los libros contables disponibles hasta esa fecha. Para restablecer el control patrimonial, se realiza un inventario físico valorado a precios de venta al póblico (PVP):
Tipología de productos · PVP (€)
Productos lácteos · 1.000.000
Otros productos alimenticios · 2.000.000
Productos perecederos · 500.000
Productos bazar · 1.200.000
Total · 4.700.000
La dirección decide registrar el inventario contable a dicho precio de venta ante la imposibilidad de verificar el coste original de compra. Los márgenes brutos habituales sobre el precio de venta antes del incidente eran del 10%, 15%, 20% y 30%, respectivamente. Adicionalmente, con el fin de acelerar la salida de los productos perecederos antes de su caducidad, se rebaja su precio de venta total a 400.000 €.
Se pide:
a)
b)
c)
5.- PRINCIPIOS CONTABLES. Una auditoría contable revela tres situaciones: suscripción de Letras del Tesoro con registro anticipado de…
Marco conceptual y normativa contable
5.- PRINCIPIOS CONTABLES
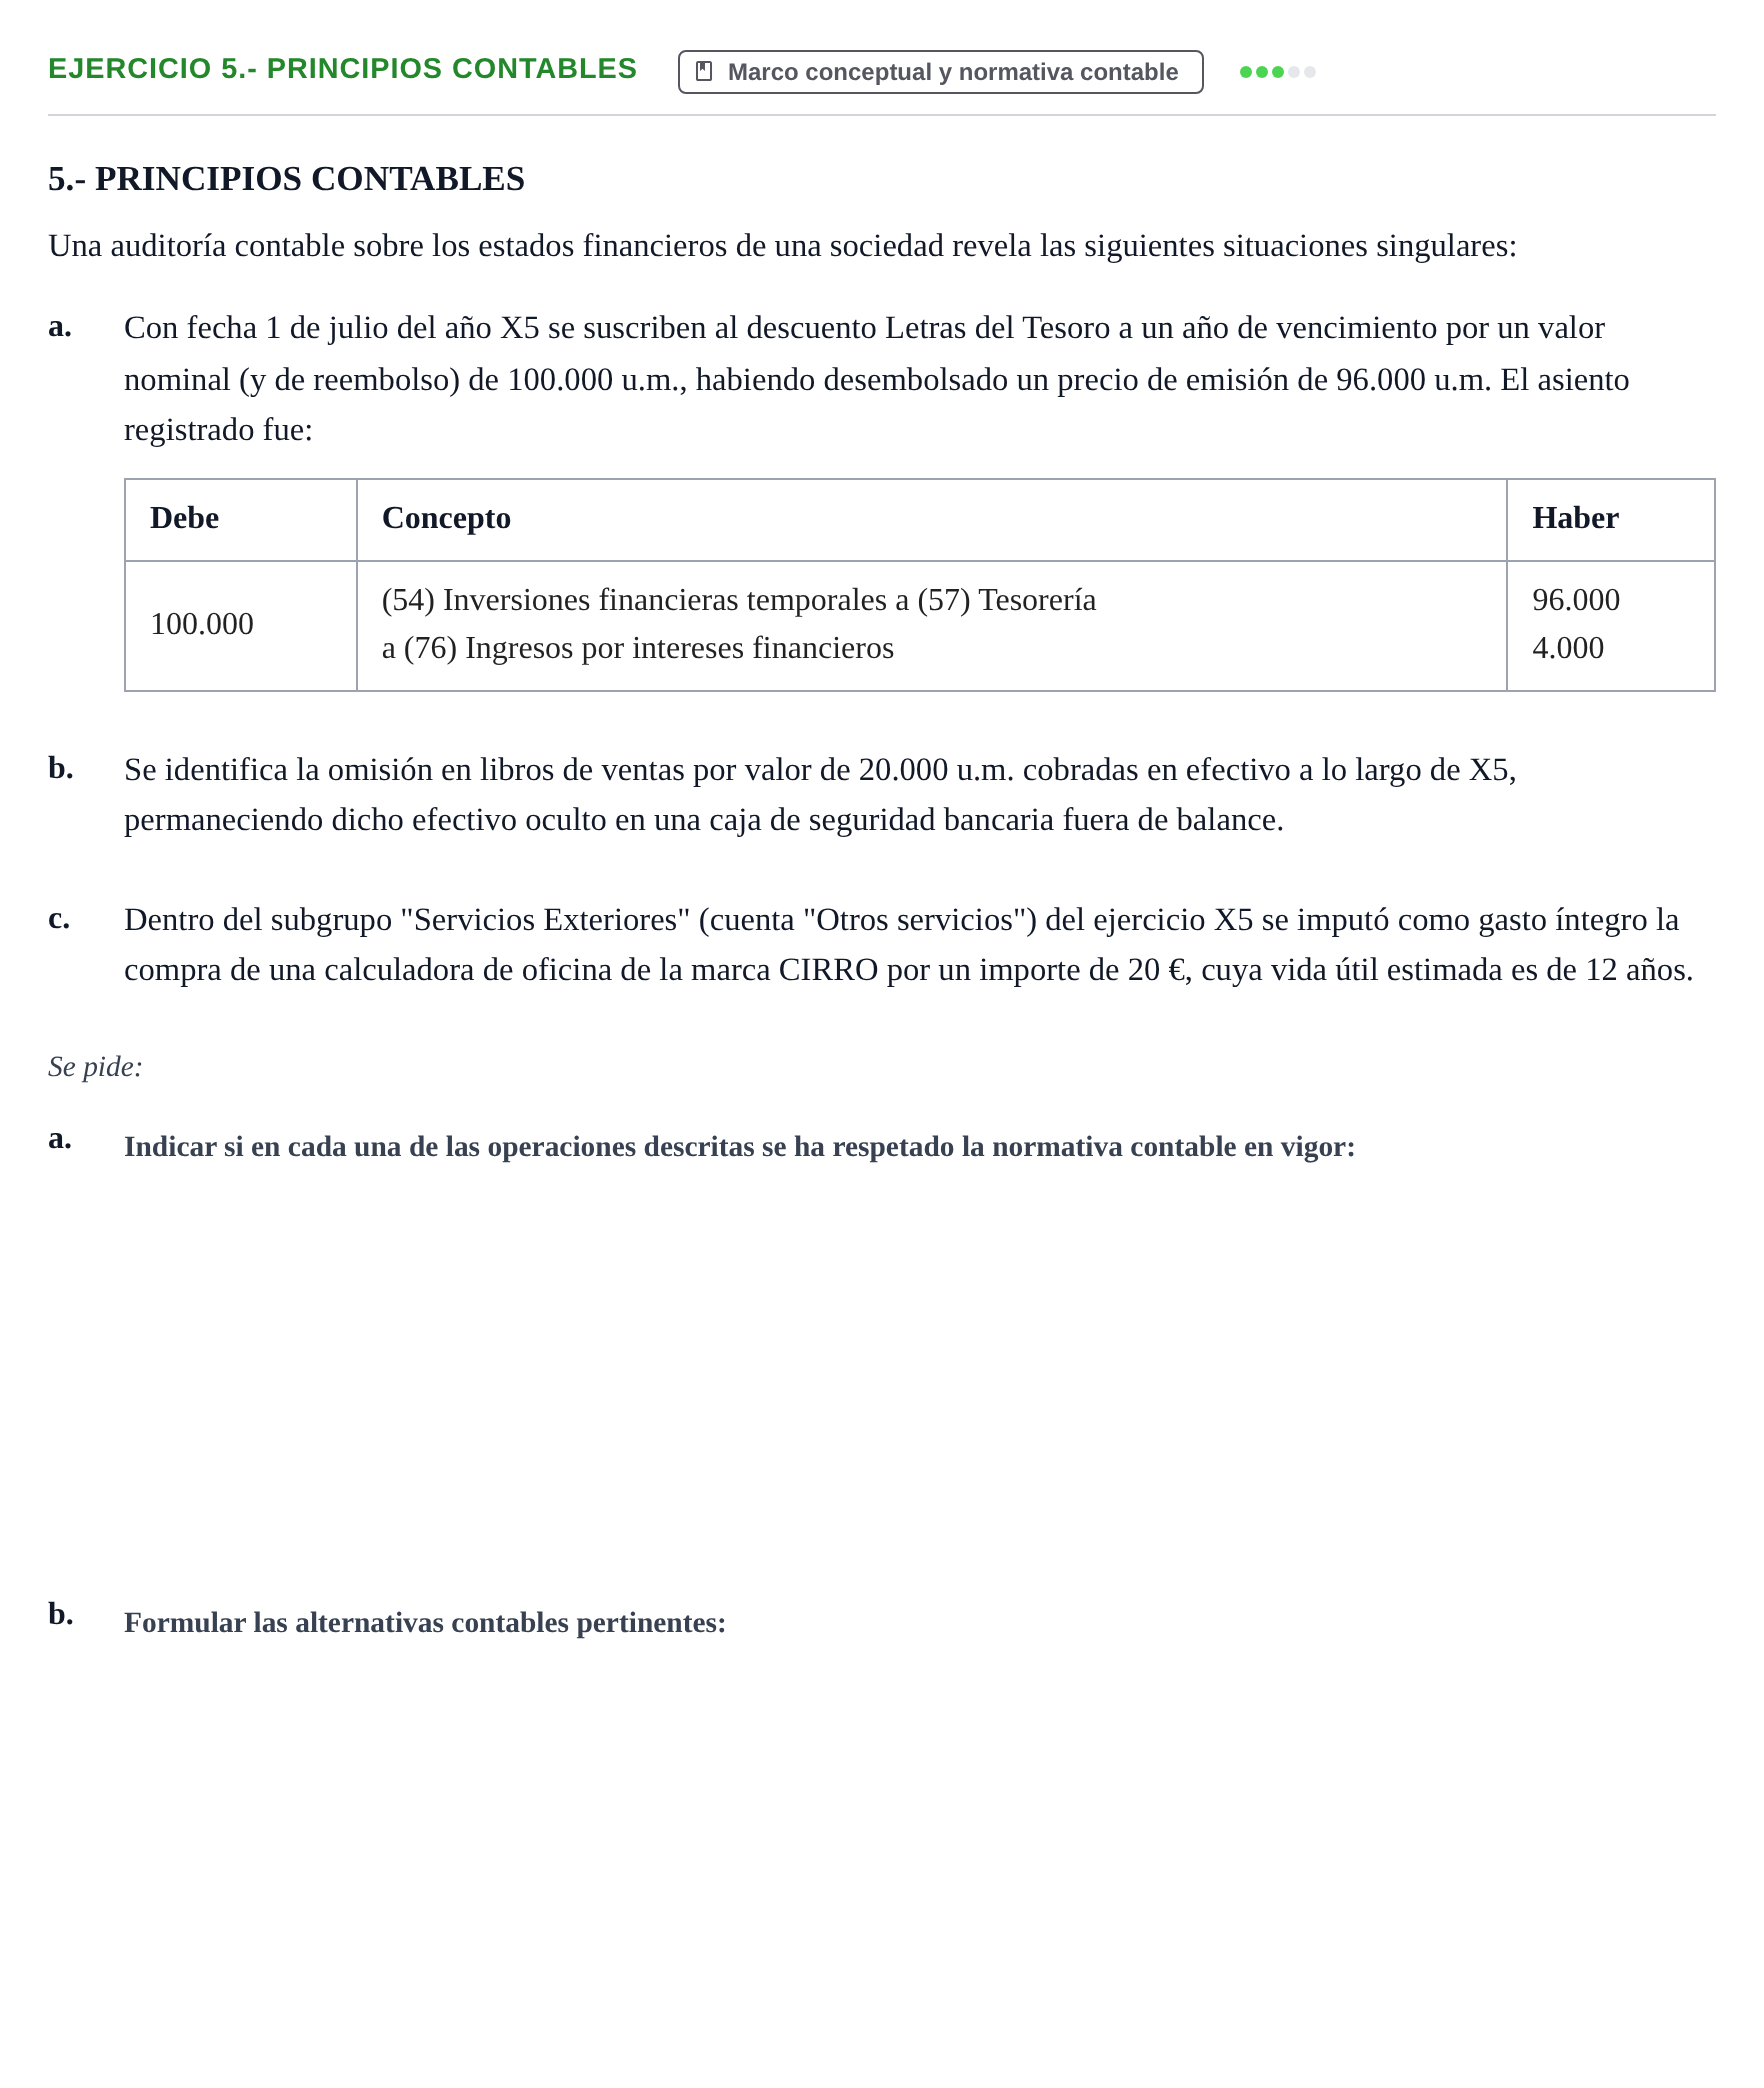
Una auditoría contable sobre los estados financieros de una sociedad revela las siguientes situaciones singulares:
a.
Con fecha 1 de julio del año X5 se suscriben al descuento Letras del Tesoro a un año de vencimiento por un valor nominal (y de reembolso) de 100.000 u.m., habiendo desembolsado un precio de emisión de 96.000 u.m. El asiento registrado fue:
Debe · Concepto · Haber
100.000 · (54) Inversiones financieras temporales a (57) Tesorería
a (76) Ingresos por intereses financieros · 96.000
4.000
b.
Se identifica la omisión en libros de ventas por valor de 20.000 u.m. cobradas en efectivo a lo largo de X5, permaneciendo dicho efectivo oculto en una caja de seguridad bancaria fuera de balance.
c.
Dentro del subgrupo "Servicios Exteriores" (cuenta "Otros servicios") del ejercicio X5 se imputó como gasto íntegro la compra de una calculadora de oficina de la marca CIRRO por un importe de 20 €, cuya vida útil estimada es de 12 años.
Se pide:
a.
b.
6.- CRITERIOS DE VALORACIÓN. COSTE HISTÓRICO. Determinar el valor de alta (coste histórico) de una maquinaria fabril y el coste de producción de unas…
Marco conceptual y normativa contable
6.- CRITERIOS DE VALORACIÓN. COSTE HISTÓRICO
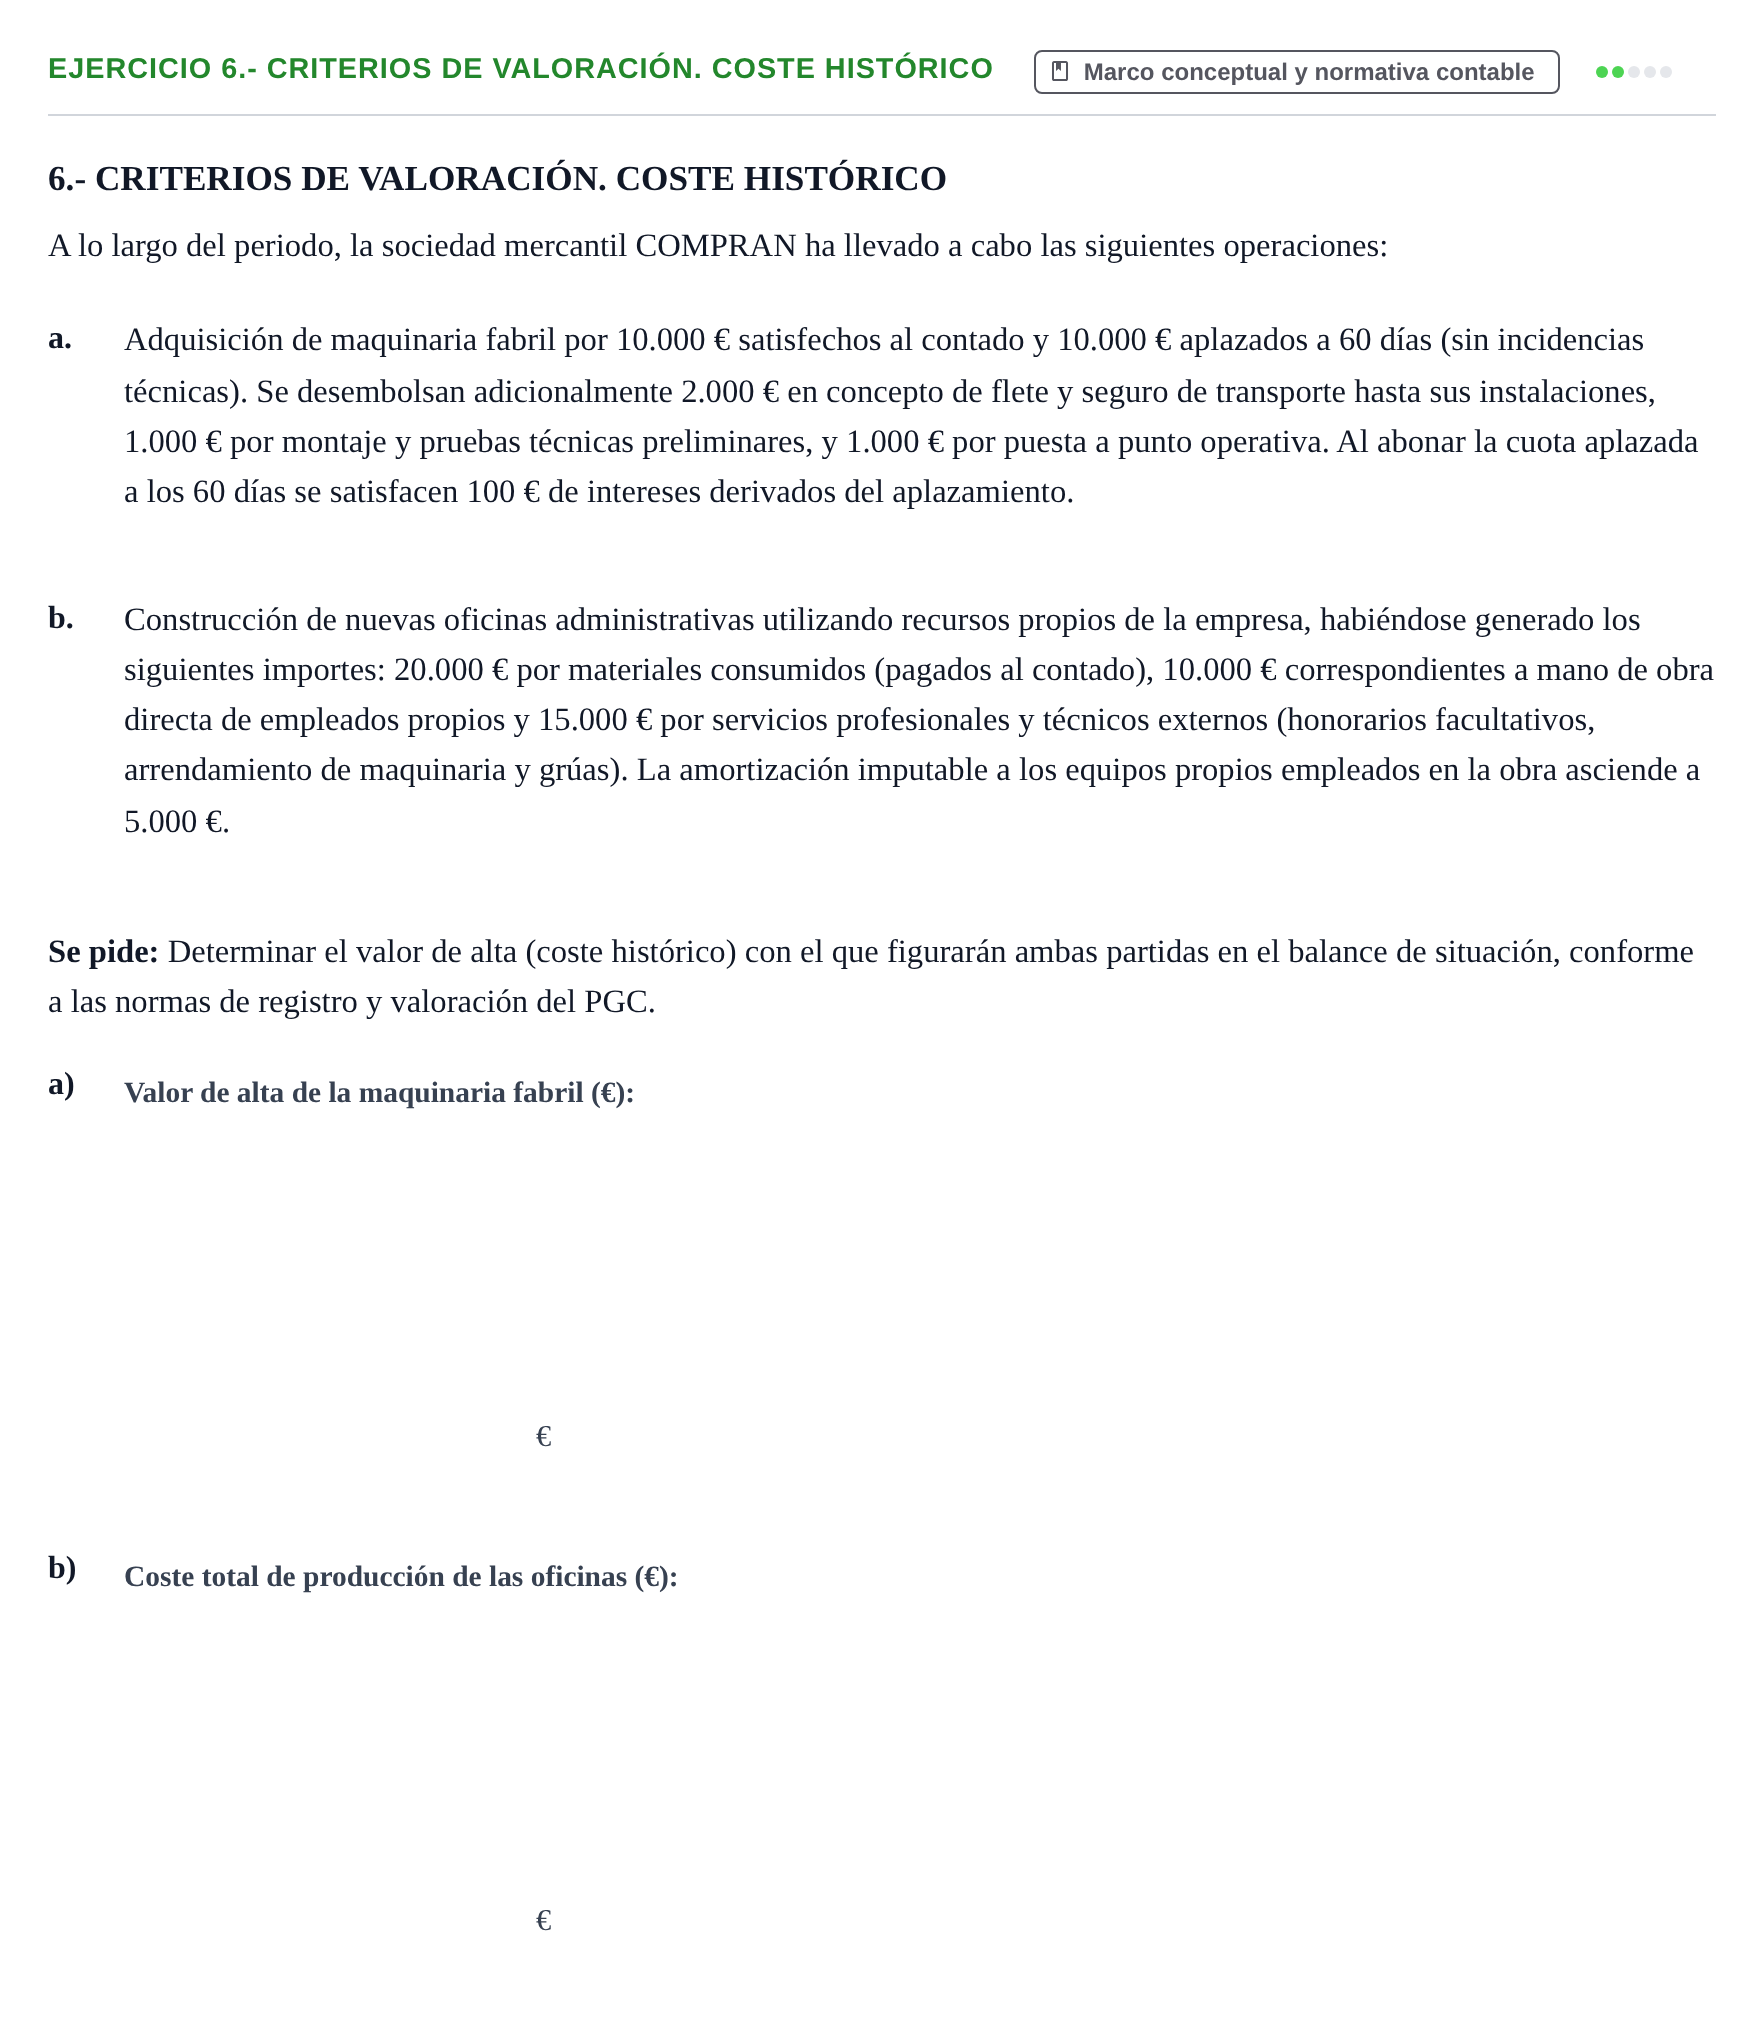
A lo largo del periodo, la sociedad mercantil COMPRAN ha llevado a cabo las siguientes operaciones:
a.
Adquisición de maquinaria fabril por 10.000 € satisfechos al contado y 10.000 € aplazados a 60 días (sin incidencias técnicas). Se desembolsan adicionalmente 2.000 € en concepto de flete y seguro de transporte hasta sus instalaciones, 1.000 € por montaje y pruebas técnicas preliminares, y 1.000 € por puesta a punto operativa. Al abonar la cuota aplazada a los 60 días se satisfacen 100 € de intereses derivados del aplazamiento.
b.
Construcción de nuevas oficinas administrativas utilizando recursos propios de la empresa, habiéndose generado los siguientes importes: 20.000 € por materiales consumidos (pagados al contado), 10.000 € correspondientes a mano de obra directa de empleados propios y 15.000 € por servicios profesionales y técnicos externos (honorarios facultativos, arrendamiento de maquinaria y grúas). La amortización imputable a los equipos propios empleados en la obra asciende a 5.000 €.
Se pide: Determinar el valor de alta (coste histórico) con el que figurarán ambas partidas en el balance de situación, conforme a las normas de registro y valoración del PGC.
a)
€
b)
€
7.- CRITERIOS DE VALORACIÓN. VALOR RAZONABLE. Indicar el importe por el que figurará en el balance una cartera de instrumentos financieros mantenidos para…
Marco conceptual y normativa contable
7.- CRITERIOS DE VALORACIÓN. VALOR RAZONABLE
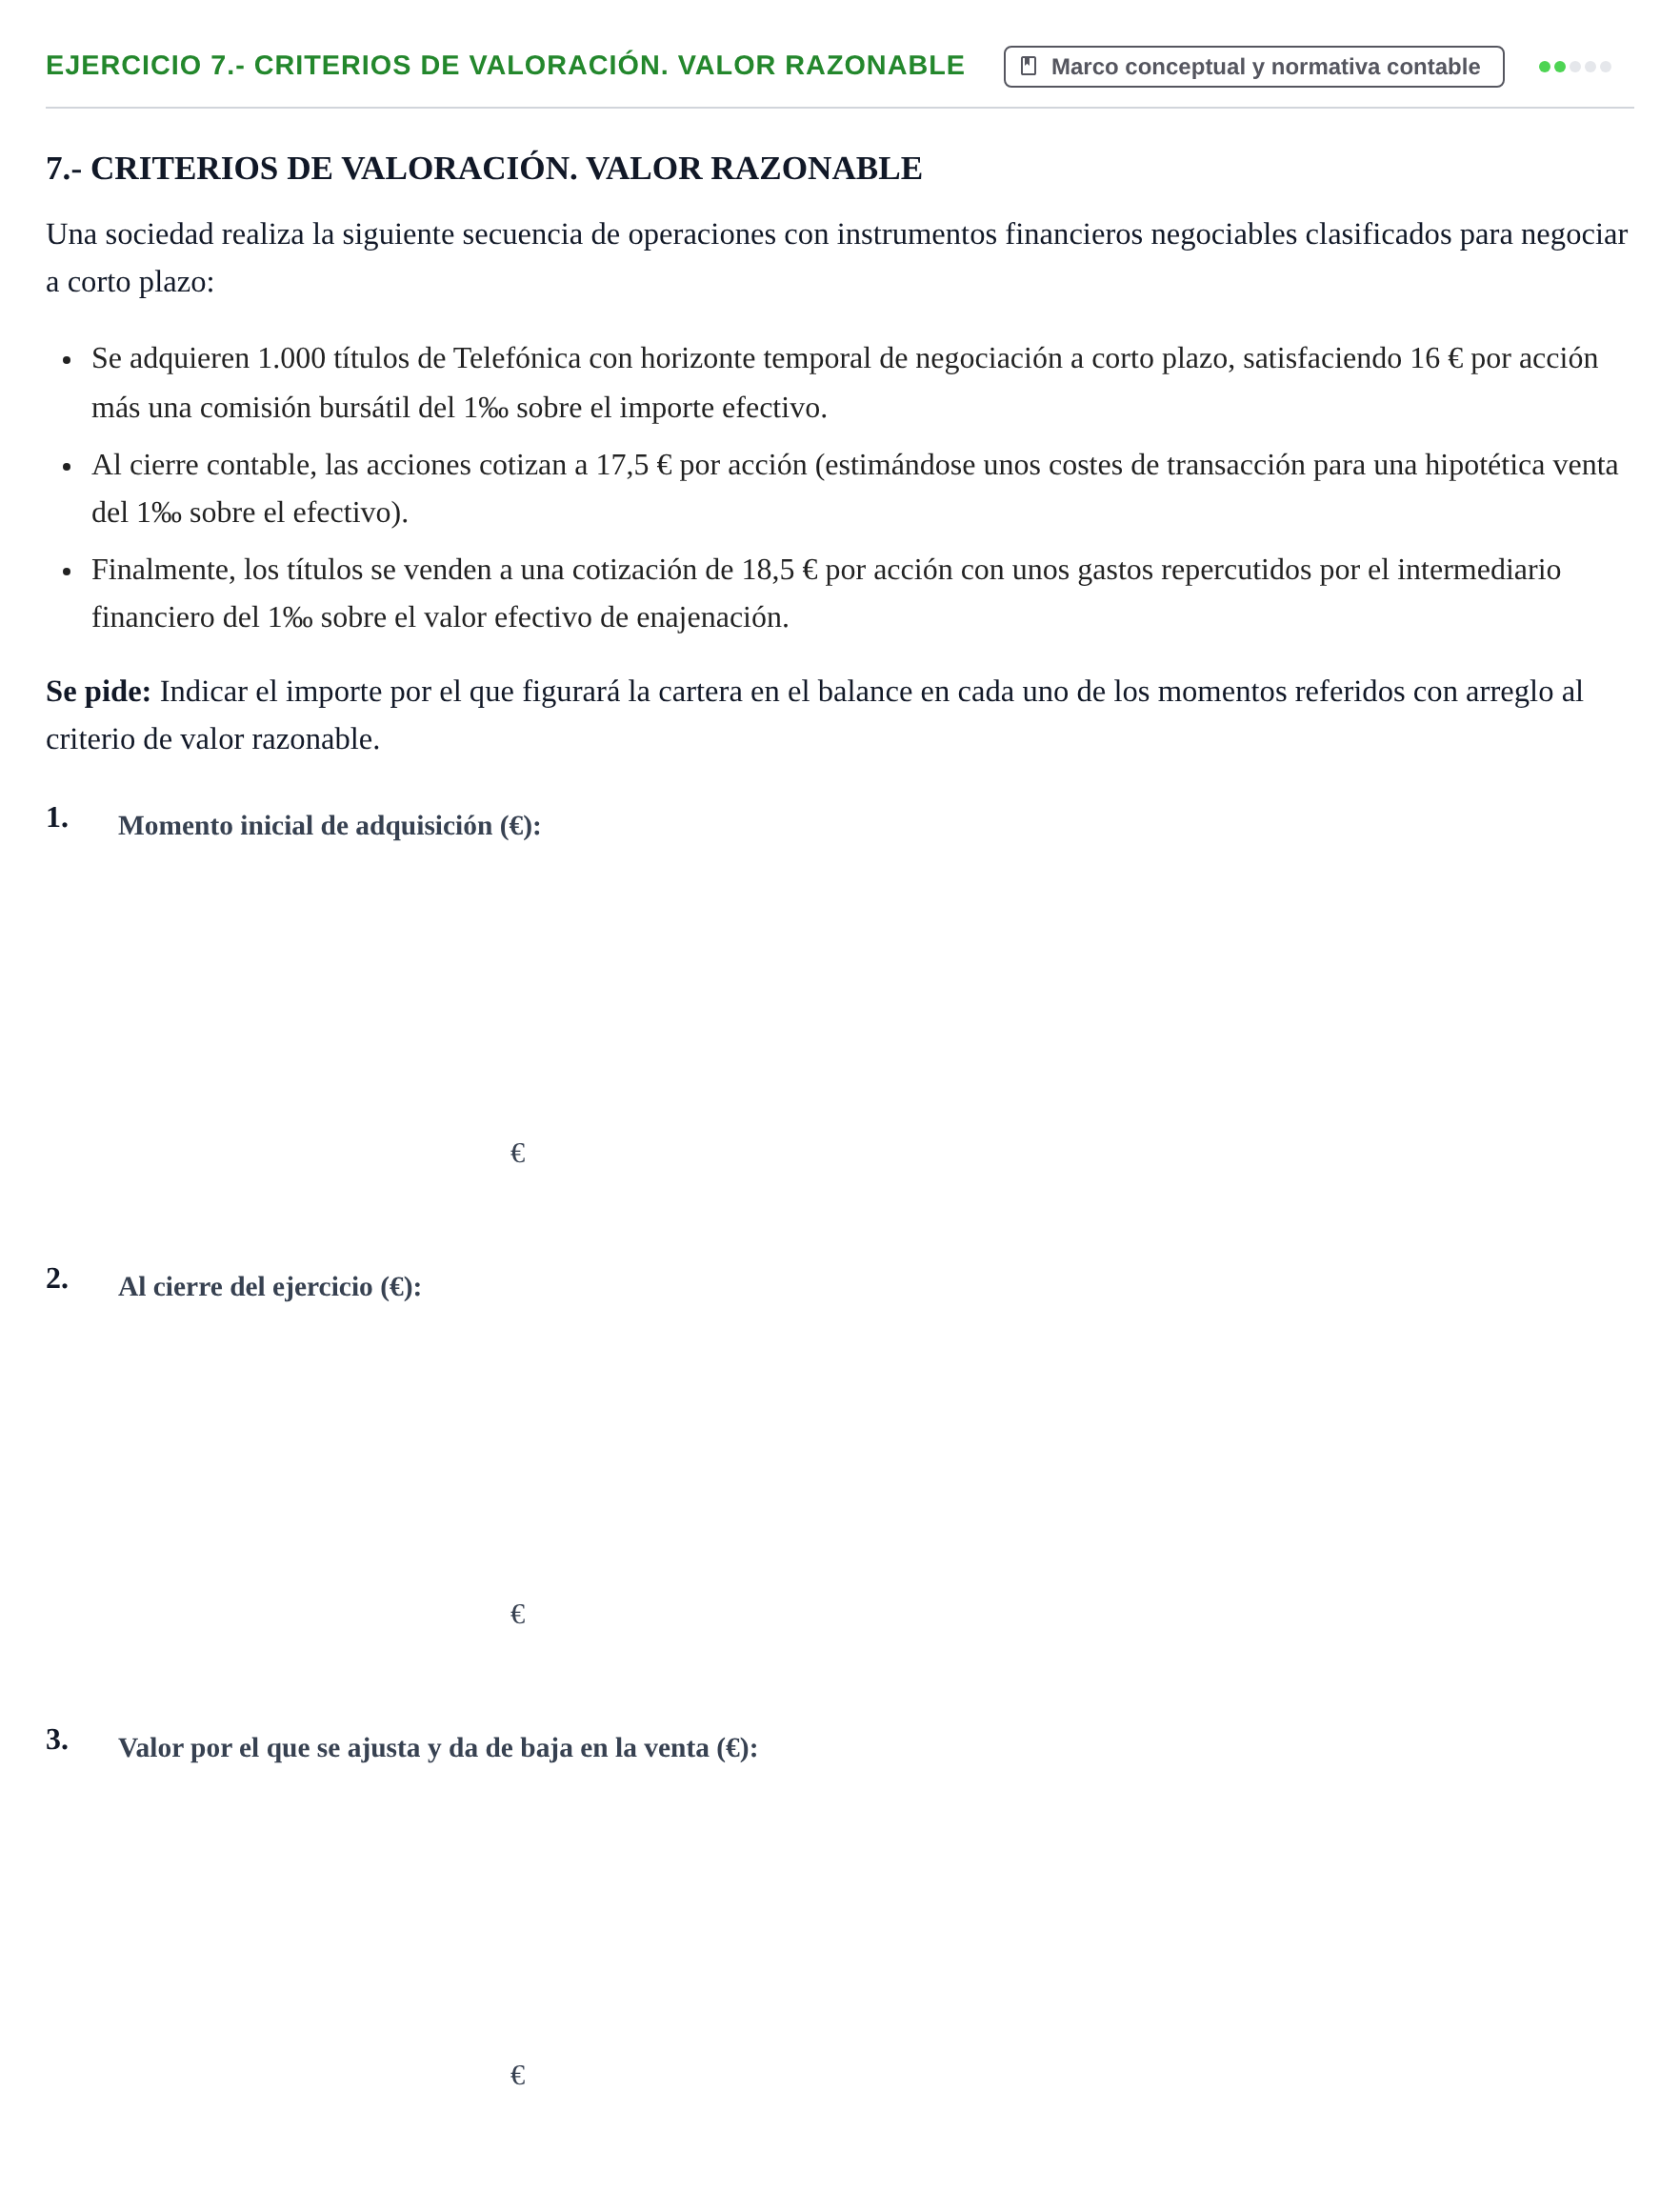
Una sociedad realiza la siguiente secuencia de operaciones con instrumentos financieros negociables clasificados para negociar a corto plazo:
Se adquieren 1.000 títulos de Telefónica con horizonte temporal de negociación a corto plazo, satisfaciendo 16 € por acción más una comisión bursátil del 1‰ sobre el importe efectivo.
Al cierre contable, las acciones cotizan a 17,5 € por acción (estimándose unos costes de transacción para una hipotética venta del 1‰ sobre el efectivo).
Finalmente, los títulos se venden a una cotización de 18,5 € por acción con unos gastos repercutidos por el intermediario financiero del 1‰ sobre el valor efectivo de enajenación.
Se pide: Indicar el importe por el que figurará la cartera en el balance en cada uno de los momentos referidos con arreglo al criterio de valor razonable.
1.
€
2.
€
3.
€
8.- CRITERIOS DE VALORACIÓN. COSTE AMORTIZADO. Calcular el importe por el que figurarán en balance a lo largo del primer ejercicio de vida por el método del…
Marco conceptual y normativa contable
8.- CRITERIOS DE VALORACIÓN. COSTE AMORTIZADO
Se pide: Indicar el importe por el que figurarán en balance a lo largo del primer ejercicio de vida de los pasivos y créditos las siguientes partidas bajo la metodología del coste amortizado:
a)
Se formaliza un préstamo bancario por nominal de 1.000.000 € con unos gastos de apertura deducidos de 1.500 €. El tipo de interés contractual es del 4% anual sobre el nominal, pagadero a año vencido al cierre de cada ejercicio. El préstamo se devolverá en un único desembolso a los tres años fijándose un importe de amortización de 1.030.000 €.
€
b)
Venta de una máquina cuyo valor de adquisición original fue de 80.000 € y presentaba una amortización acumulada de 60.000 €. El precio convenido de venta neto asciende a 50.000 €, estableciéndose las siguientes modalidades de cobro aplazado:
20.000 € al contado en la firma.
11.000 € a los seis meses.
11.000 € a los doce meses.
11.000 € a los dieciocho meses.
€
9.- ADQUISICIÓN CON PAGO A PLAZO. Contabilizar la adquisición de maquinaria por MAQUISTINGU con pago diferido a 180 días incorporando…
Inmovilizado material: valoración inicial
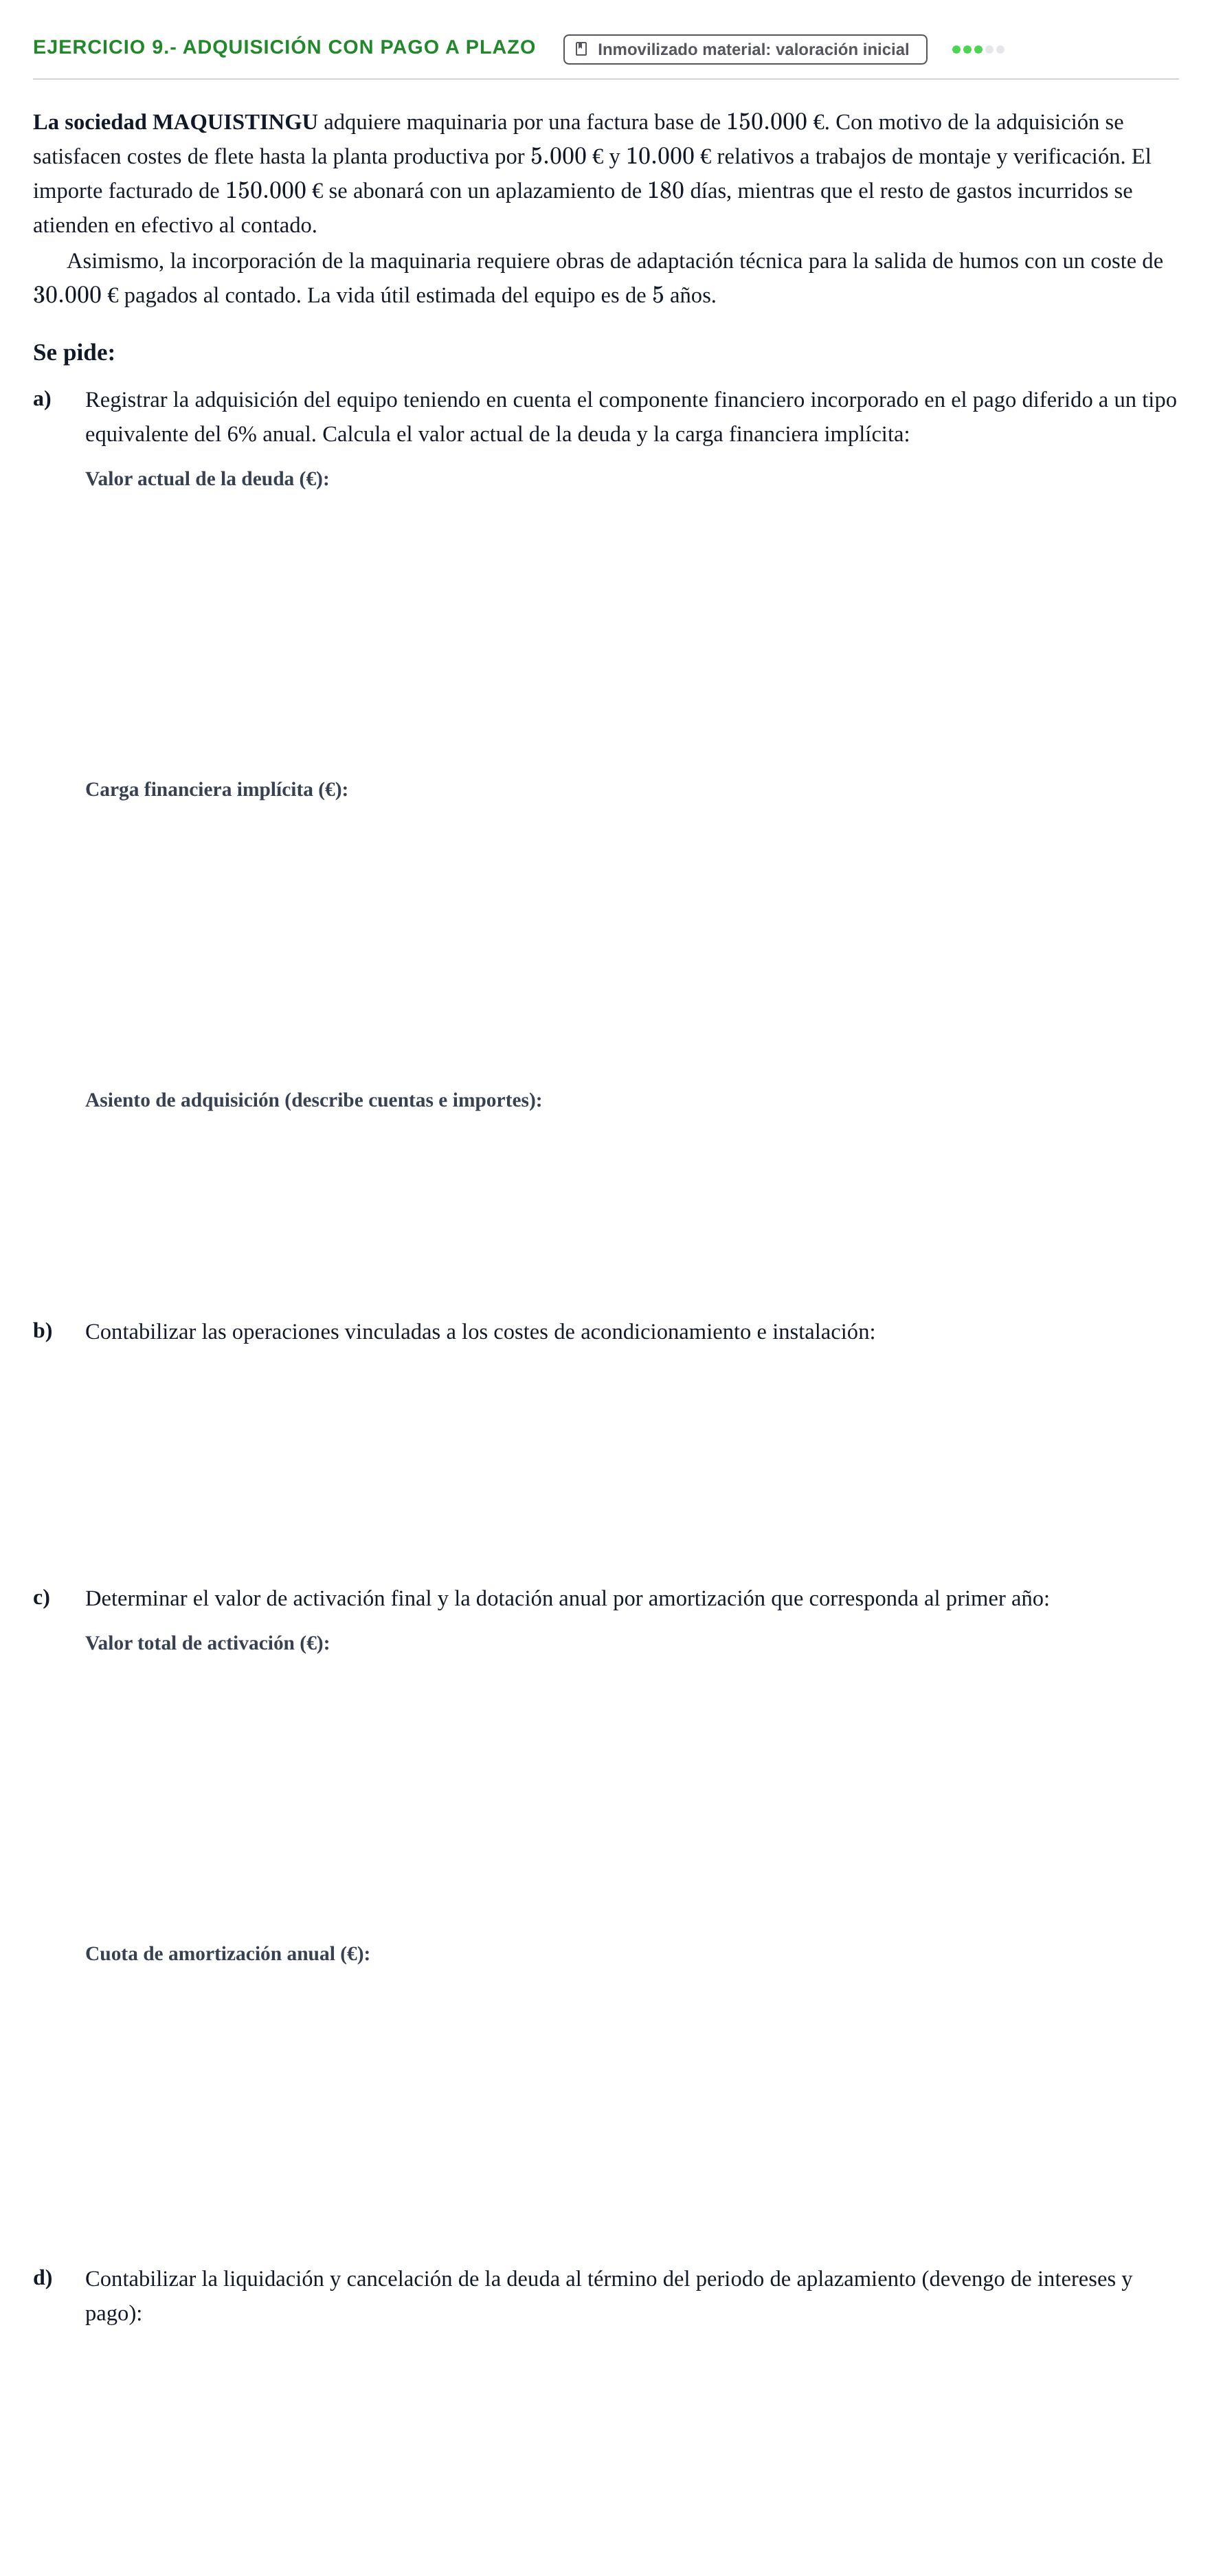
La sociedad MAQUISTINGU adquiere maquinaria por una factura base de €. Con motivo de la adquisición se satisfacen costes de flete hasta la planta productiva por € y € relativos a trabajos de montaje y verificación. El importe facturado de € se abonará con un aplazamiento de días, mientras que el resto de gastos incurridos se atienden en efectivo al contado.
Asimismo, la incorporación de la maquinaria requiere obras de adaptación técnica para la salida de humos con un coste de € pagados al contado. La vida útil estimada del equipo es de años.
Se pide:
a)
Registrar la adquisición del equipo teniendo en cuenta el componente financiero incorporado en el pago diferido a un tipo equivalente del 6% anual. Calcula el valor actual de la deuda y la carga financiera implícita:
b)
Contabilizar las operaciones vinculadas a los costes de acondicionamiento e instalación:
c)
Determinar el valor de activación final y la dotación anual por amortización que corresponda al primer año:
d)
Contabilizar la liquidación y cancelación de la deuda al término del periodo de aplazamiento (devengo de intereses y pago):
10.- PRODUCCIÓN POR LA PROPIA EMPRESA. Registrar en el libro diario los asientos derivados de la producción propia de una plataforma de descarga de…
Inmovilizado material: valoración inicial
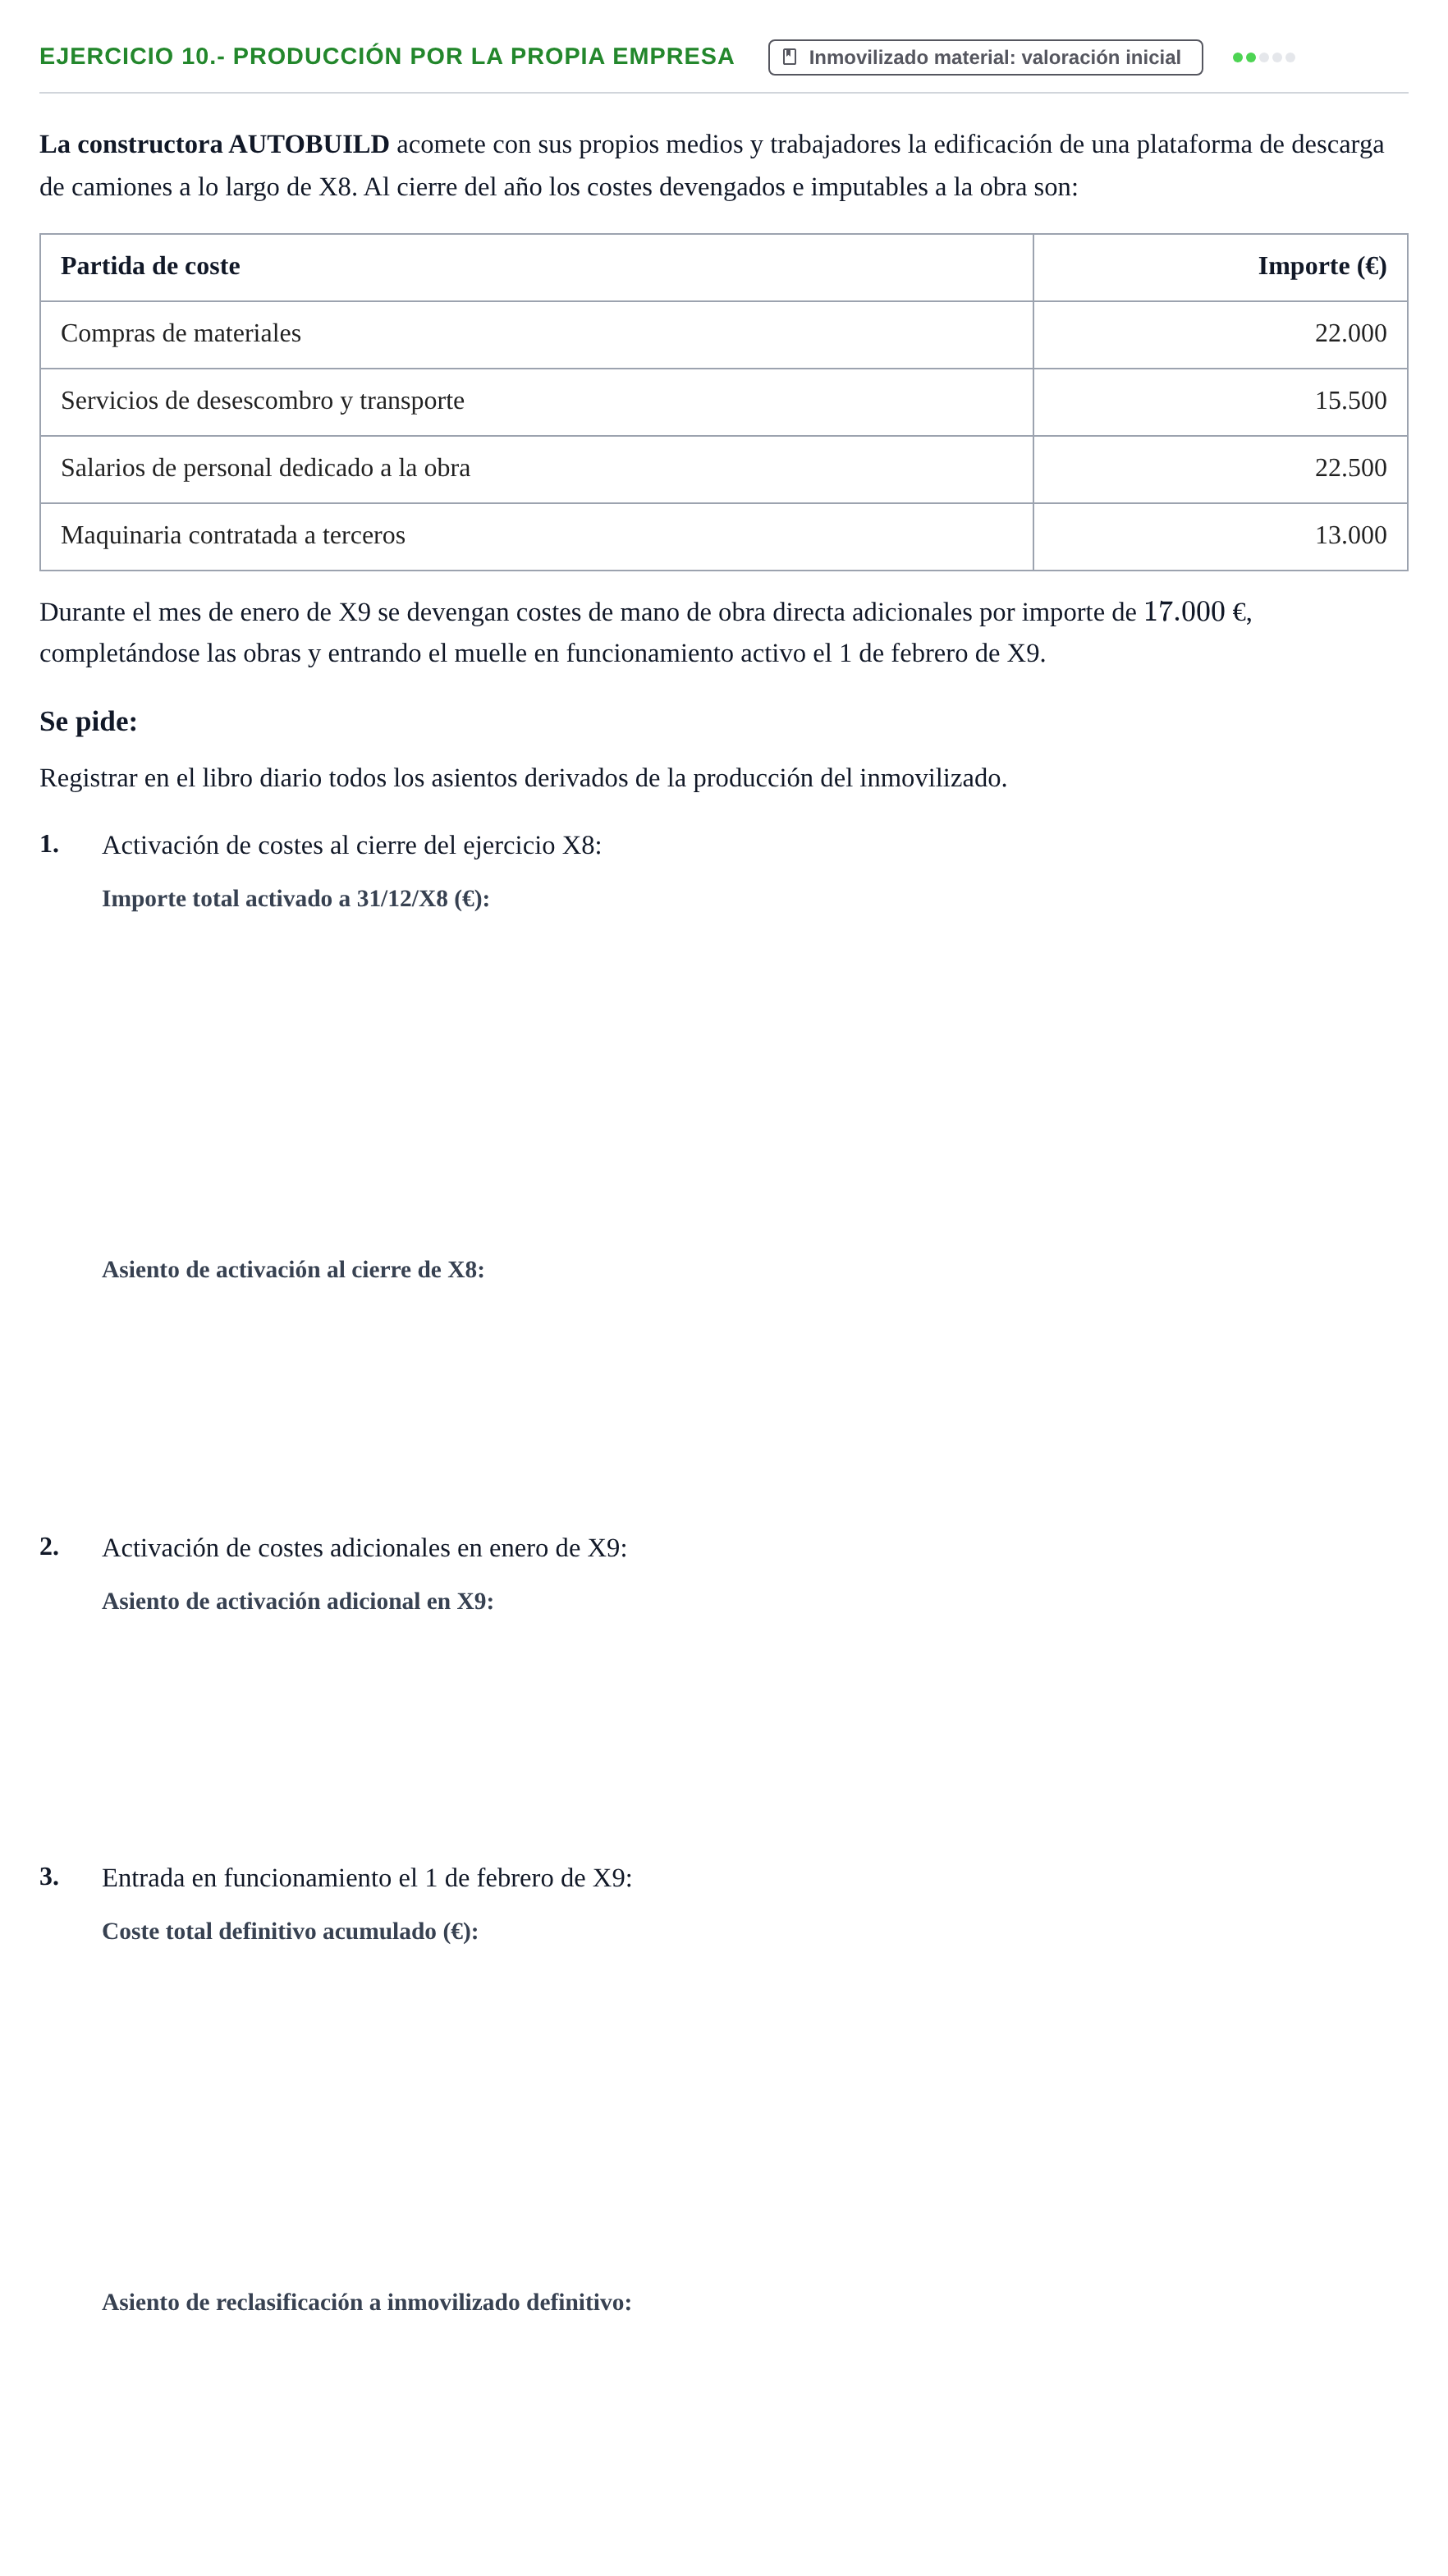
La constructora AUTOBUILD acomete con sus propios medios y trabajadores la edificación de una plataforma de descarga de camiones a lo largo de X8. Al cierre del año los costes devengados e imputables a la obra son:
Partida de coste · Importe (€)
Compras de materiales · 22.000
Servicios de desescombro y transporte · 15.500
Salarios de personal dedicado a la obra · 22.500
Maquinaria contratada a terceros · 13.000
Durante el mes de enero de X9 se devengan costes de mano de obra directa adicionales por importe de €, completándose las obras y entrando el muelle en funcionamiento activo el 1 de febrero de X9.
Se pide:
Registrar en el libro diario todos los asientos derivados de la producción del inmovilizado.
1.
Activación de costes al cierre del ejercicio X8:
2.
Activación de costes adicionales en enero de X9:
3.
Entrada en funcionamiento el 1 de febrero de X9:
11.- ADQUISICIÓN CON COSTES DE DERRIBO. Contabilizar el reconocimiento inicial de obras en terreno arrendado (coste 145.000 €) obligadas a…
Inmovilizado material: valoración inicial
11.- ADQUISICIÓN CON COSTES DE DERRIBO
La mercantil QUAPSVENC arrienda un terreno colindante a sus fábricas durante un periodo improrrogable de 10 años para emplearlo como espacio expositivo de vehículos. Conforme a las condiciones del contrato de arrendamiento, al concluir los 10 años la empresa está obligada por contrato a desmontar todas las obras realizadas y dejar el terreno expedito.
Se edifican sobre la parcela pistas de rodadura y casetas divisorias con un coste total de 145.000 €. Los costes de demolición y desmantelamiento al finalizar el año 10 se calculan en 20.000 €. El tipo de interés de actualización del mercado es del 5% anual.
Se pide: Contabilizar el reconocimiento inicial de la inversión.
12.- ADQUISICIÓN CON COSTES DE DERRIBO. AJUSTES D…. A partir del ejercicio 11, registrar al cierre del segundo año el ajuste por cambio en la estimación del…
Inmovilizado material: amortización, deterioro y bajas
12.- ADQUISICIÓN CON COSTES DE DERRIBO. AJUSTES DE PROVISIÓN
Tomando los datos de la empresa QUAPSVENC del ejercicio anterior, transcurridos dos años desde la construcción de las obras, se verifica un incremento sustancial en las tarifas de gestión de residuos y vertederos homologados debido a reformas normativas. Una nueva estimación técnica determina que el coste de derribo ascenderá finalmente a 22.000 € al término de los 8 años que restan de contrato.
Se pide:
a.
Reflejar las operaciones y ajustes contables procedentes al cierre del segundo año, señalando el saldo de la provisión en dicha fecha.
b.
Calcular la cuota de amortización que corresponderá dotar en el tercer año de explotación.
13.- ADQUISICIÓN CAPITALIZANDO GASTOS FINANCIEROS. Contabilizar todas las operaciones de adquisición indicando si procede capitalizar intereses para: a) un…
Inmovilizado material: valoración inicial
13.- ADQUISICIÓN CAPITALIZANDO GASTOS FINANCIEROS
La entidad mercantil VOYAYÀ, S.A., especializada en el sector de la construcción, efectúa a lo largo del ejercicio X2 las siguientes operaciones:
a)
El 15.02.X2 adquiere un camión de transporte por 100.000 €. El proveedor cobra un 3% anual de interés aplazando el desembolso a 180 días. Por problemas administrativos vinculados a la matriculación y documentación, el camión permanece retenido sin poder operar durante 3 meses.
b)
El 31.01.X2 compra una compleja instalación técnica industrial por 1.000.000 €. Su ensamblaje y calibración requiere un periodo estimado de 20 meses. La deuda con el fabricante se aplaza 6 meses a un interés anual del 5%. Al término de esos 6 meses (31.07.X2), para abonar dicha deuda se formaliza un préstamo bancario de 1.000.000 € al 4,5% anual con vencimientos anuales a 3 años.
c)
Durante los últimos 14 meses (iniciándose el 01.04.X2), la empresa construye con medios propios unas oficinas corporativas, asignándose en cada trimestre 200.000 € de costes directos, excepto los dos últimos meses en los que se aplican 80.000 € finales. La financiación procede de fuentes genéricas compuestas por un 40% de Fondos Propios y un 60% de pasivos con coste financiero medio del 7% anual.
Se pide: Contabilizar todas las operaciones de adquisición indicando si procede capitalizar intereses, reflejando los asientos del ejercicio X2.
a)
b)
c)
14.- PERMUTA. 14.- PERMUTA: a. Contabilizar la dotación a la amortización del edificio hasta el 30 de junio de X9. b.…
Inmovilizado material: valoración inicial
14.- PERMUTA
Una sociedad acuerda permutar unos edificios de su propiedad por unos terrenos en una zona de expansión donde proyecta reubicar sus operaciones. Los inmuebles entregados figuran contabilizados en balance por:
Terrenos: 80.000 €
Edificaciones: 125.000 €
Amortización acumulada de edificaciones al cierre de X8: 55.000 €
La operación se formaliza jurídicamente con fecha 30 de junio de X9 acordándose contractualmente un valor para los bienes objeto de intercambio de 180.000 €. La sociedad amortiza sus edificios al 3% anual.
Se pide:
a.
Contabilizar la dotación a la amortización del edificio hasta el 30 de junio de X9.
b.
Contabilizar la permuta sabiendo que los activos transferidos no poseen flujos ni naturalezas similares (tratamiento no comercial).
15.- PERMUTA. A fecha 30 de junio de X9 REMOTÍN conviene una permuta comercial de un local (coste 920.000 €, amortización a…
Inmovilizado material: valoración inicial
15.- PERMUTA
A fecha 30 de junio de X9 la empresa REMOTÍN conviene una permuta con una promotora bajo las condiciones siguientes:
REMOTÍN cede un local que albergaba una sucursal comercial clausurada en el ejercicio, cuyo precio de adquisición de la construcción fue de 920.000 €, acumulando una amortización contabilizada a 31.12.X8 de 150.000 €.
A cambio, recibe un inmueble de oficinas de 3 plantas que se encuentra íntegramente alquilado a terceras entidades, asumiendo REMOTÍN la condición de arrendador en los contratos de arrendamiento vigentes.
El valor de mercado acordado por ambas partes para los activos permutados asciende a 700.000 €.
El método de amortización aplicado a las construcciones es lineal con una tasa del 2% anual sobre el coste de adquisición (valor residual nulo).
Se pide:
a.
Contabilizar la amortización devengada del local hasta la fecha de permuta (30-06-X9).
€
b.
Registrar la permuta efectuada con calificación comercial.
€
€
c.
Contabilizar la amortización del inmueble de oficinas al cierre de X9 (segundo semestre X9).
€
16.- PERMUTA. La empresa SALSIPICA sustituye un camión adquirido hace 6 años por 30.000 € (amortización lineal 15% anual)…
Inmovilizado material: valoración inicial
16.- PERMUTA
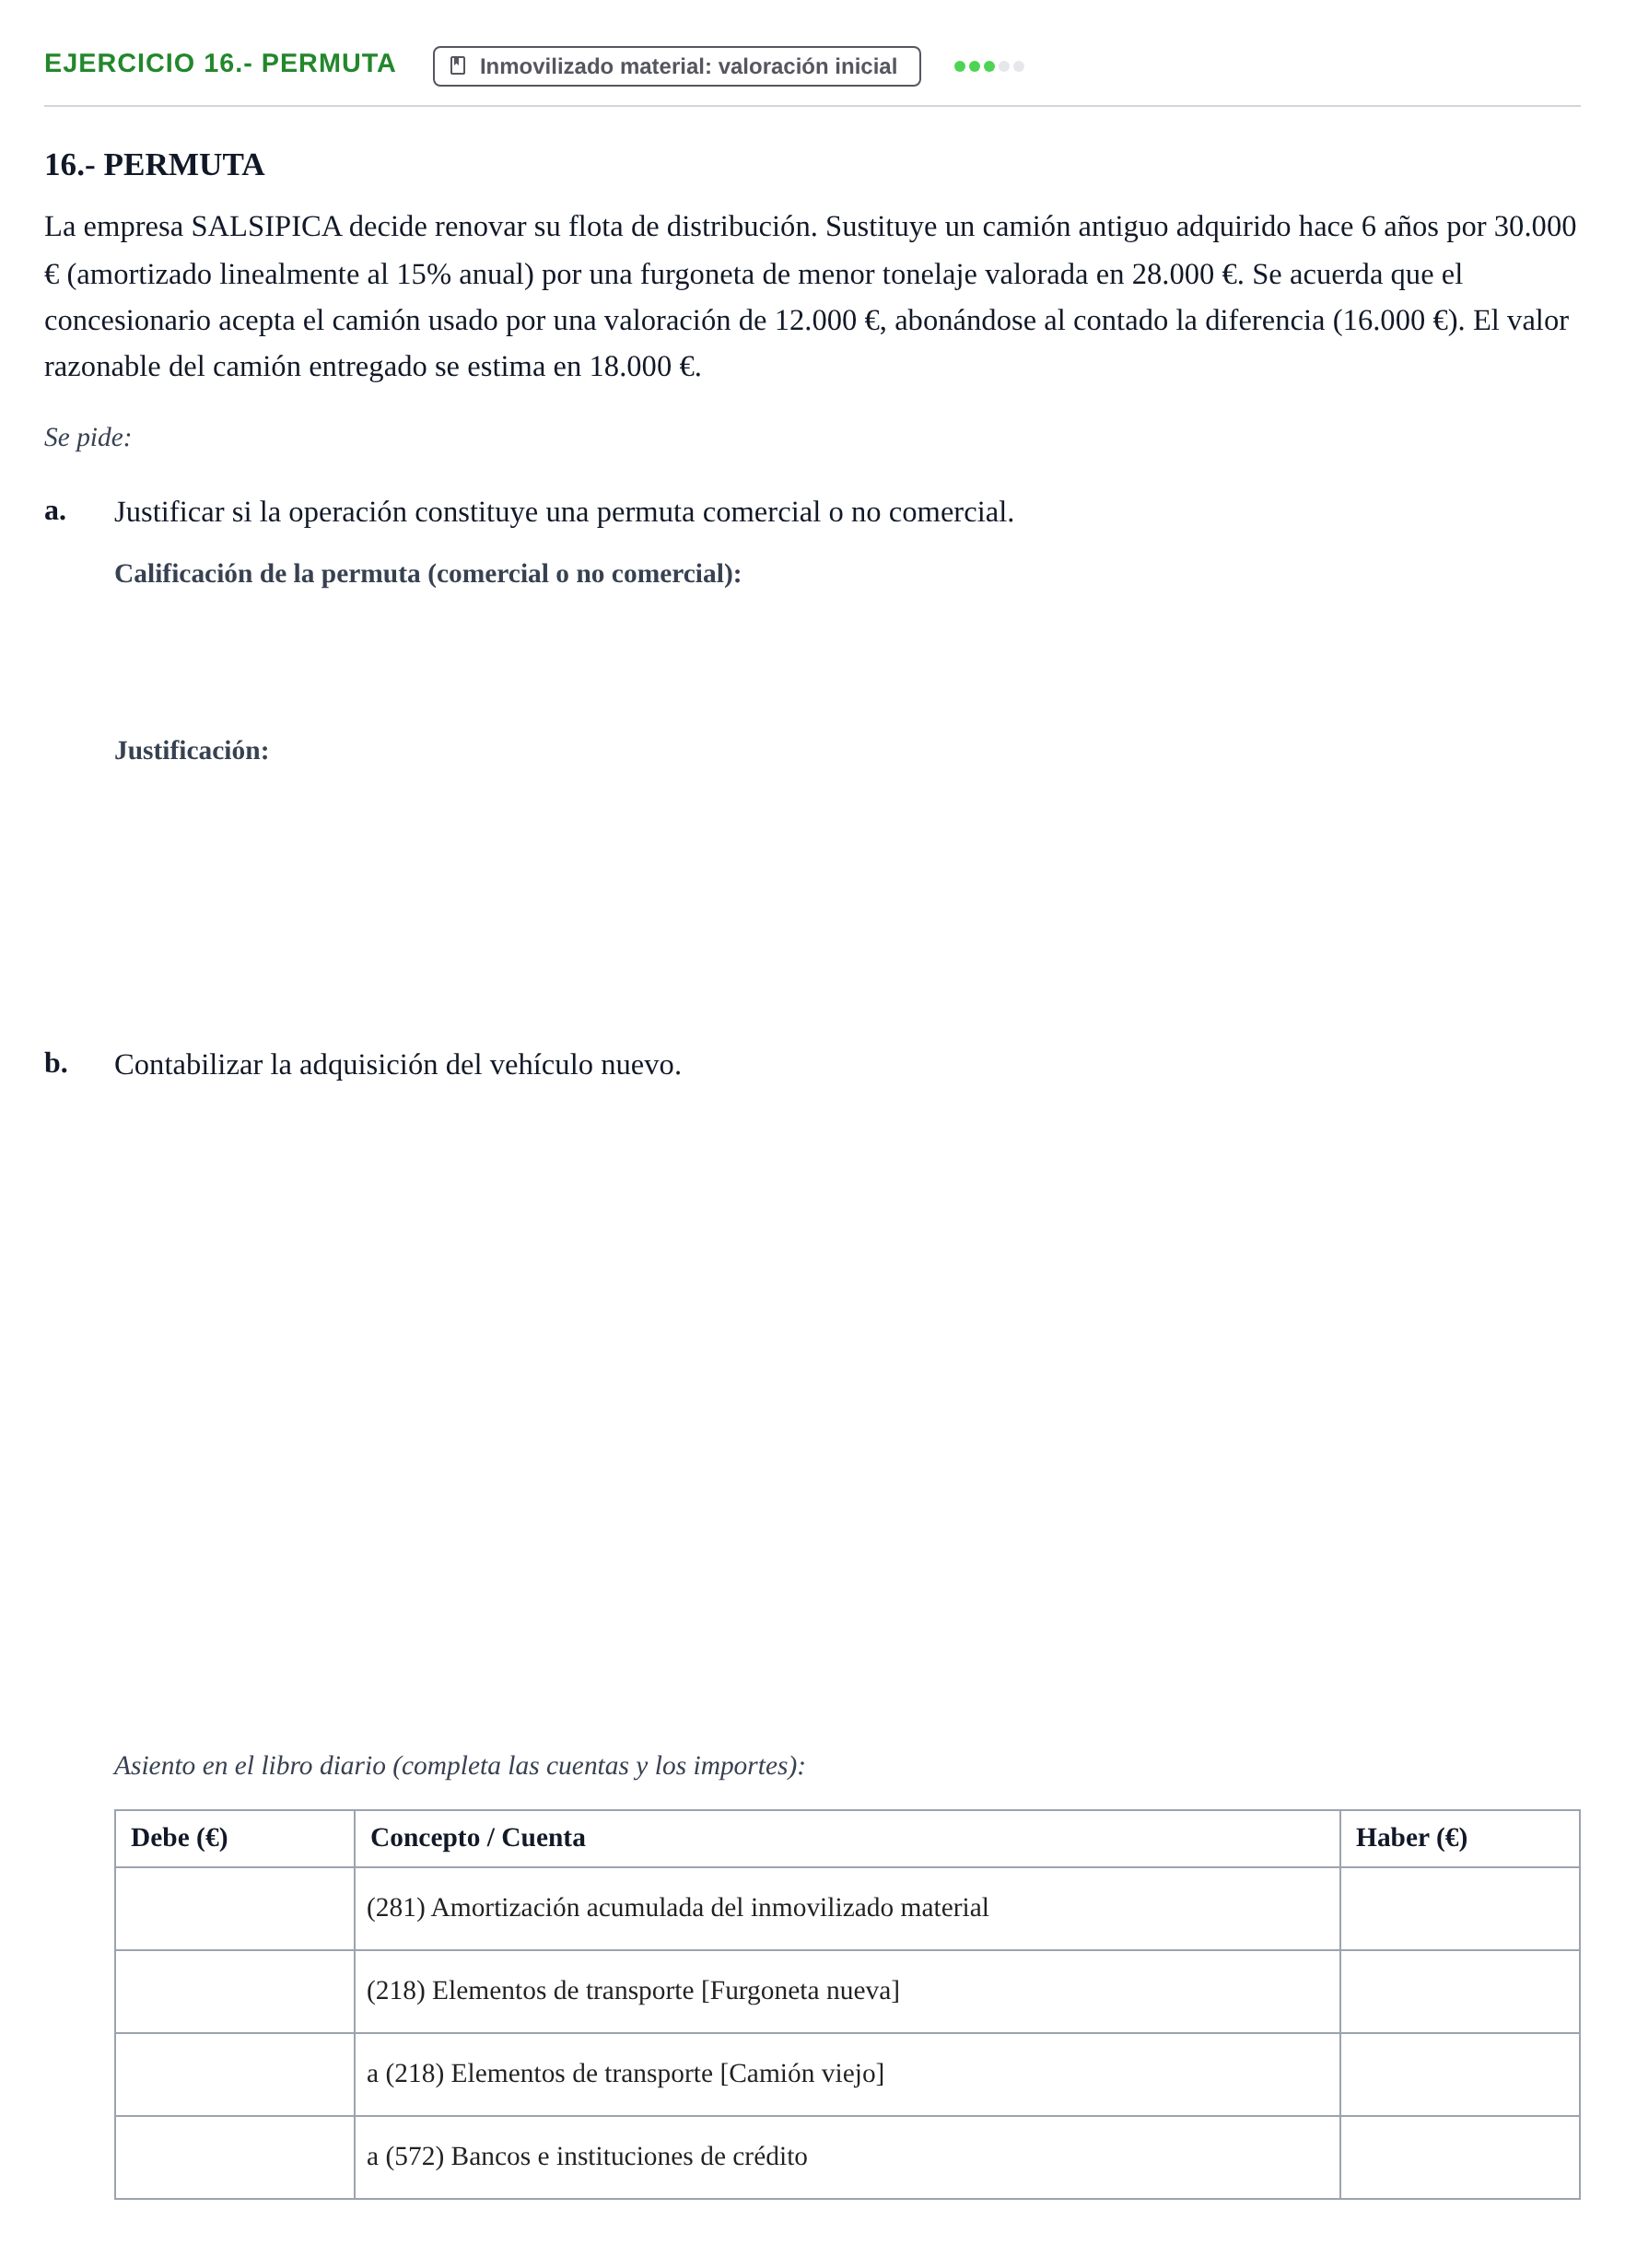
La empresa SALSIPICA decide renovar su flota de distribución. Sustituye un camión antiguo adquirido hace 6 años por 30.000 € (amortizado linealmente al 15% anual) por una furgoneta de menor tonelaje valorada en 28.000 €. Se acuerda que el concesionario acepta el camión usado por una valoración de 12.000 €, abonándose al contado la diferencia (16.000 €). El valor razonable del camión entregado se estima en 18.000 €.
Se pide:
a.
Justificar si la operación constituye una permuta comercial o no comercial.
b.
Contabilizar la adquisición del vehículo nuevo.
Asiento en el libro diario (completa las cuentas y los importes):
Debe (€)
Concepto / Cuenta
Haber (€)
(281) Amortización acumulada del inmovilizado material
(218) Elementos de transporte [Furgoneta nueva]
a (218) Elementos de transporte [Camión viejo]
a (572) Bancos e instituciones de crédito
17.- SUSTITUCIÓN DE INMOVILIZADO. Contabilizar la baja de un módulo averiado de una máquina, el alta del nuevo componente y la nueva cuota de…
Inmovilizado material: amortización, deterioro y bajas
17.- SUSTITUCIÓN DE INMOVILIZADO
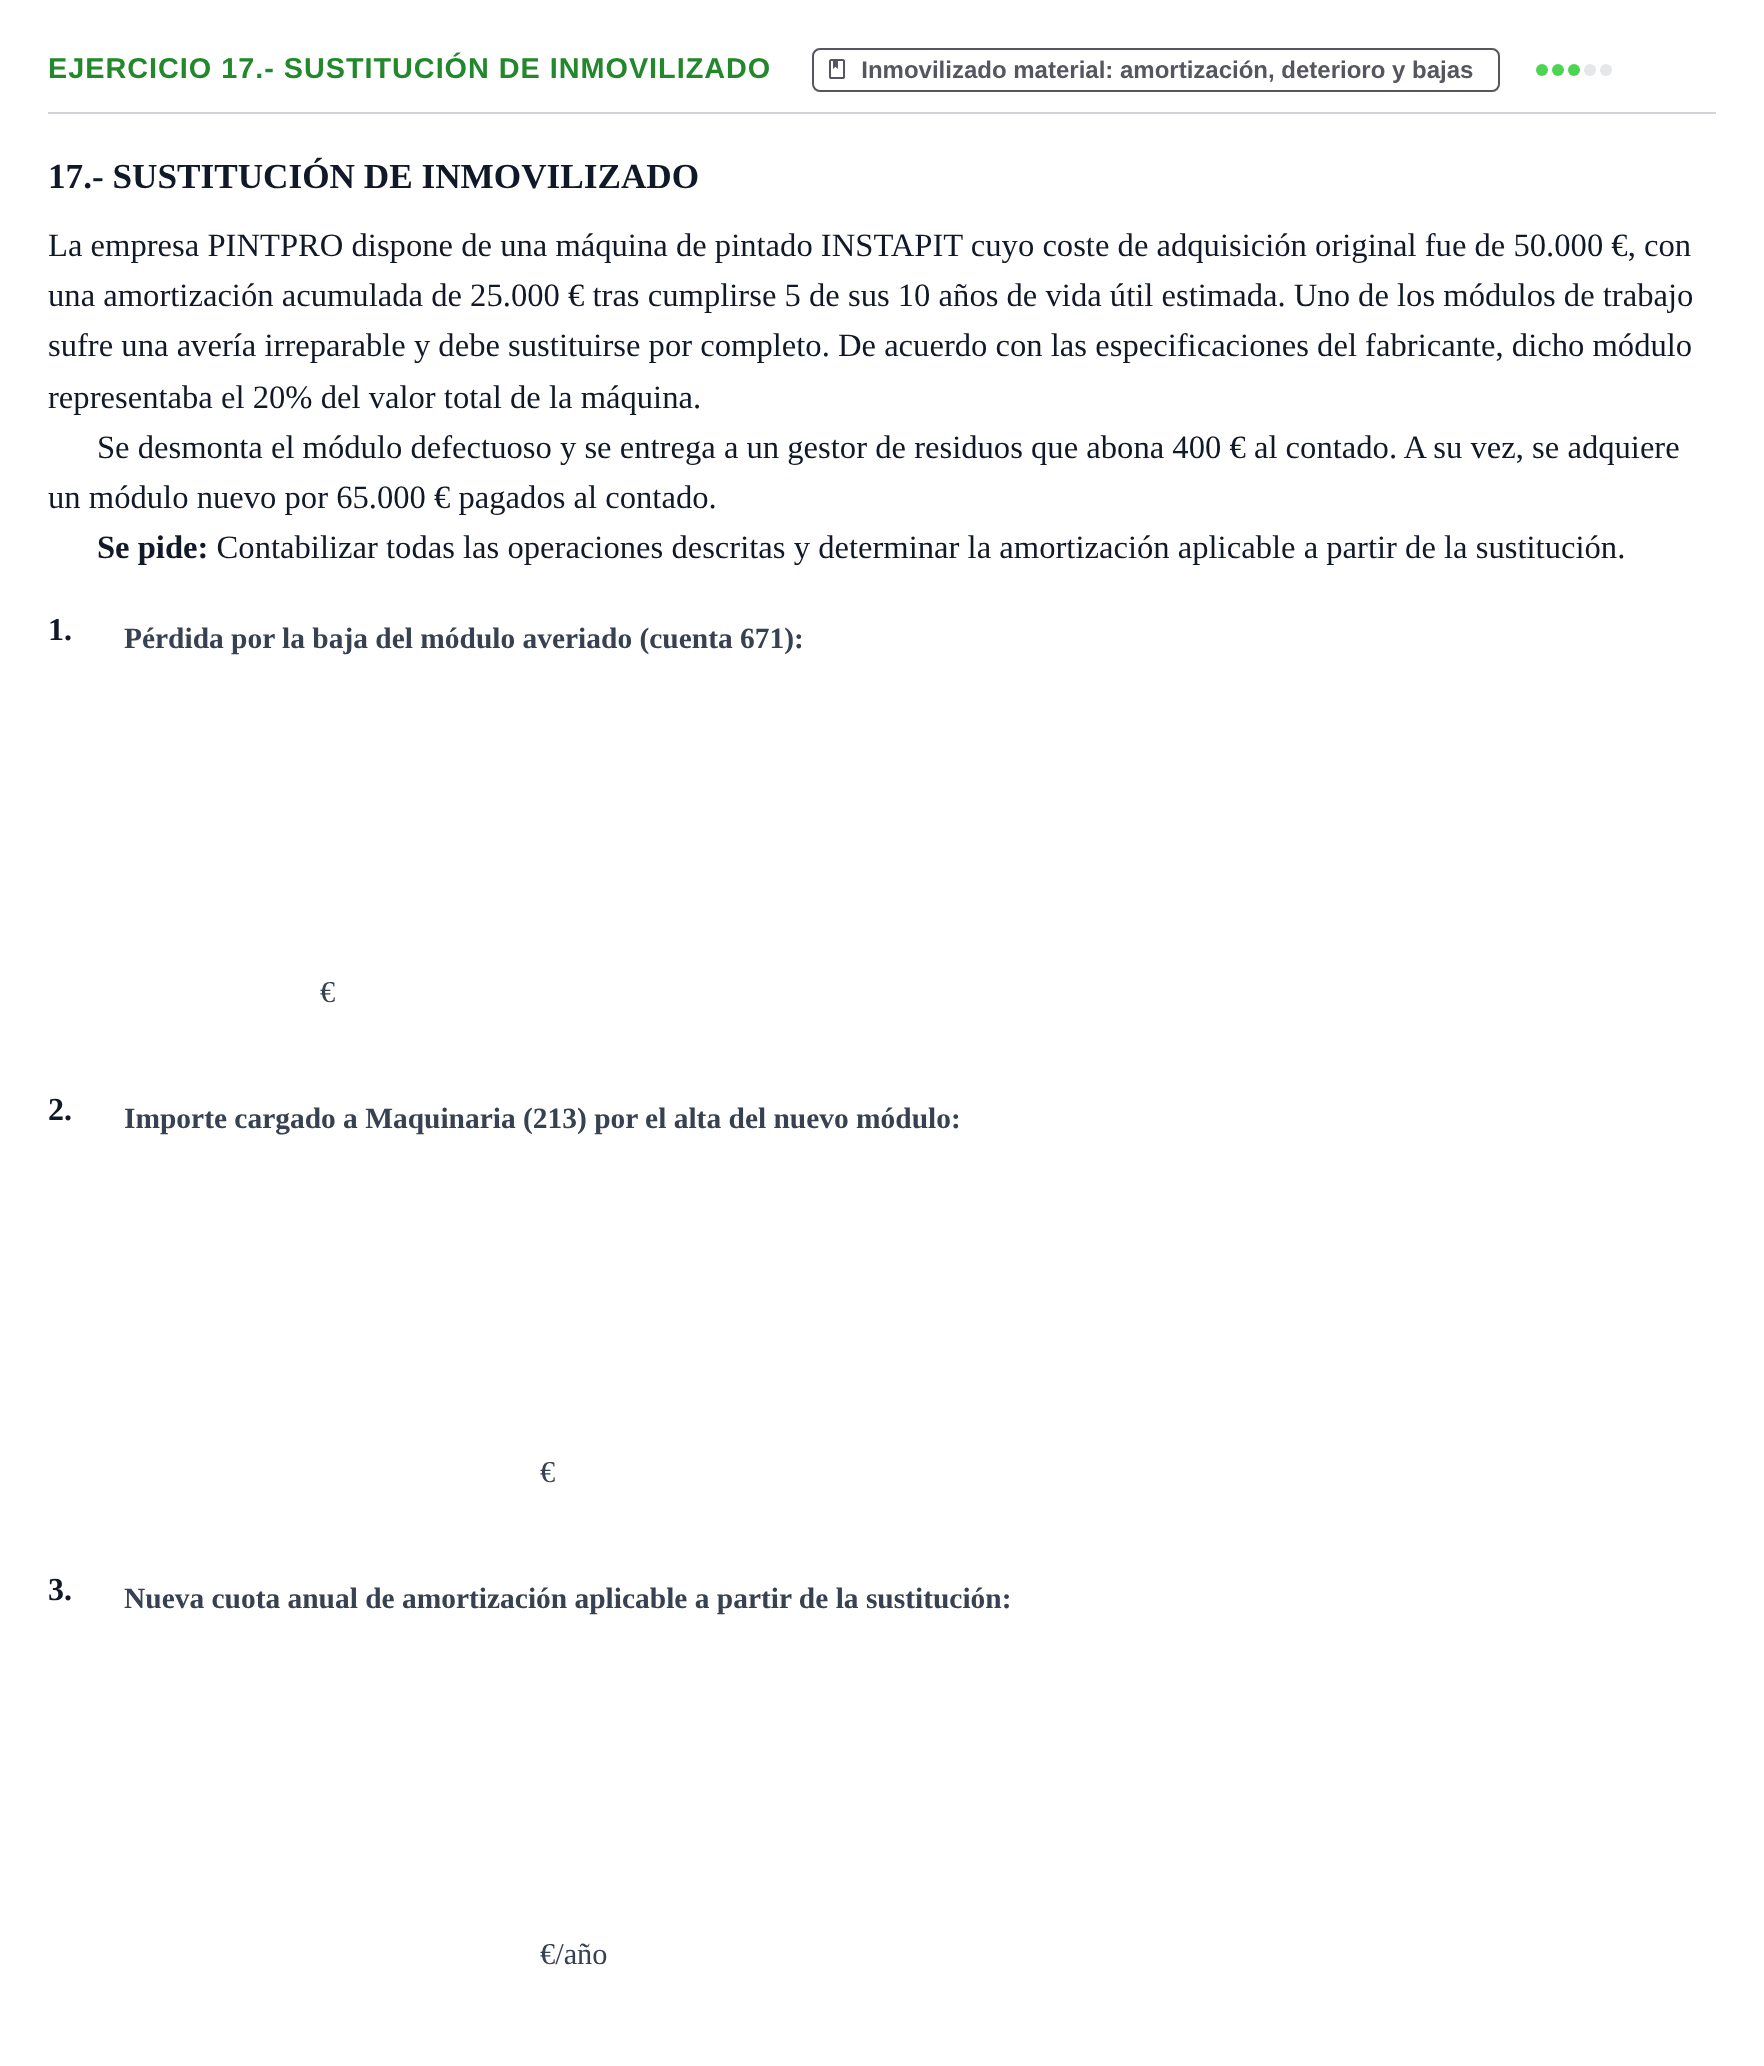
La empresa PINTPRO dispone de una máquina de pintado INSTAPIT cuyo coste de adquisición original fue de 50.000 €, con una amortización acumulada de 25.000 € tras cumplirse 5 de sus 10 años de vida útil estimada. Uno de los módulos de trabajo sufre una avería irreparable y debe sustituirse por completo. De acuerdo con las especificaciones del fabricante, dicho módulo representaba el 20% del valor total de la máquina.
Se desmonta el módulo defectuoso y se entrega a un gestor de residuos que abona 400 € al contado. A su vez, se adquiere un módulo nuevo por 65.000 € pagados al contado.
Se pide: Contabilizar todas las operaciones descritas y determinar la amortización aplicable a partir de la sustitución.
1.
€
2.
€
3.
€/año
18.- SUSTITUCIÓN DE INMOVILIZADO. Registrar la baja de la instalación de climatización sustituida en una nave, el alta del nuevo equipo y las…
Inmovilizado material: amortización, deterioro y bajas
18.- SUSTITUCIÓN DE INMOVILIZADO
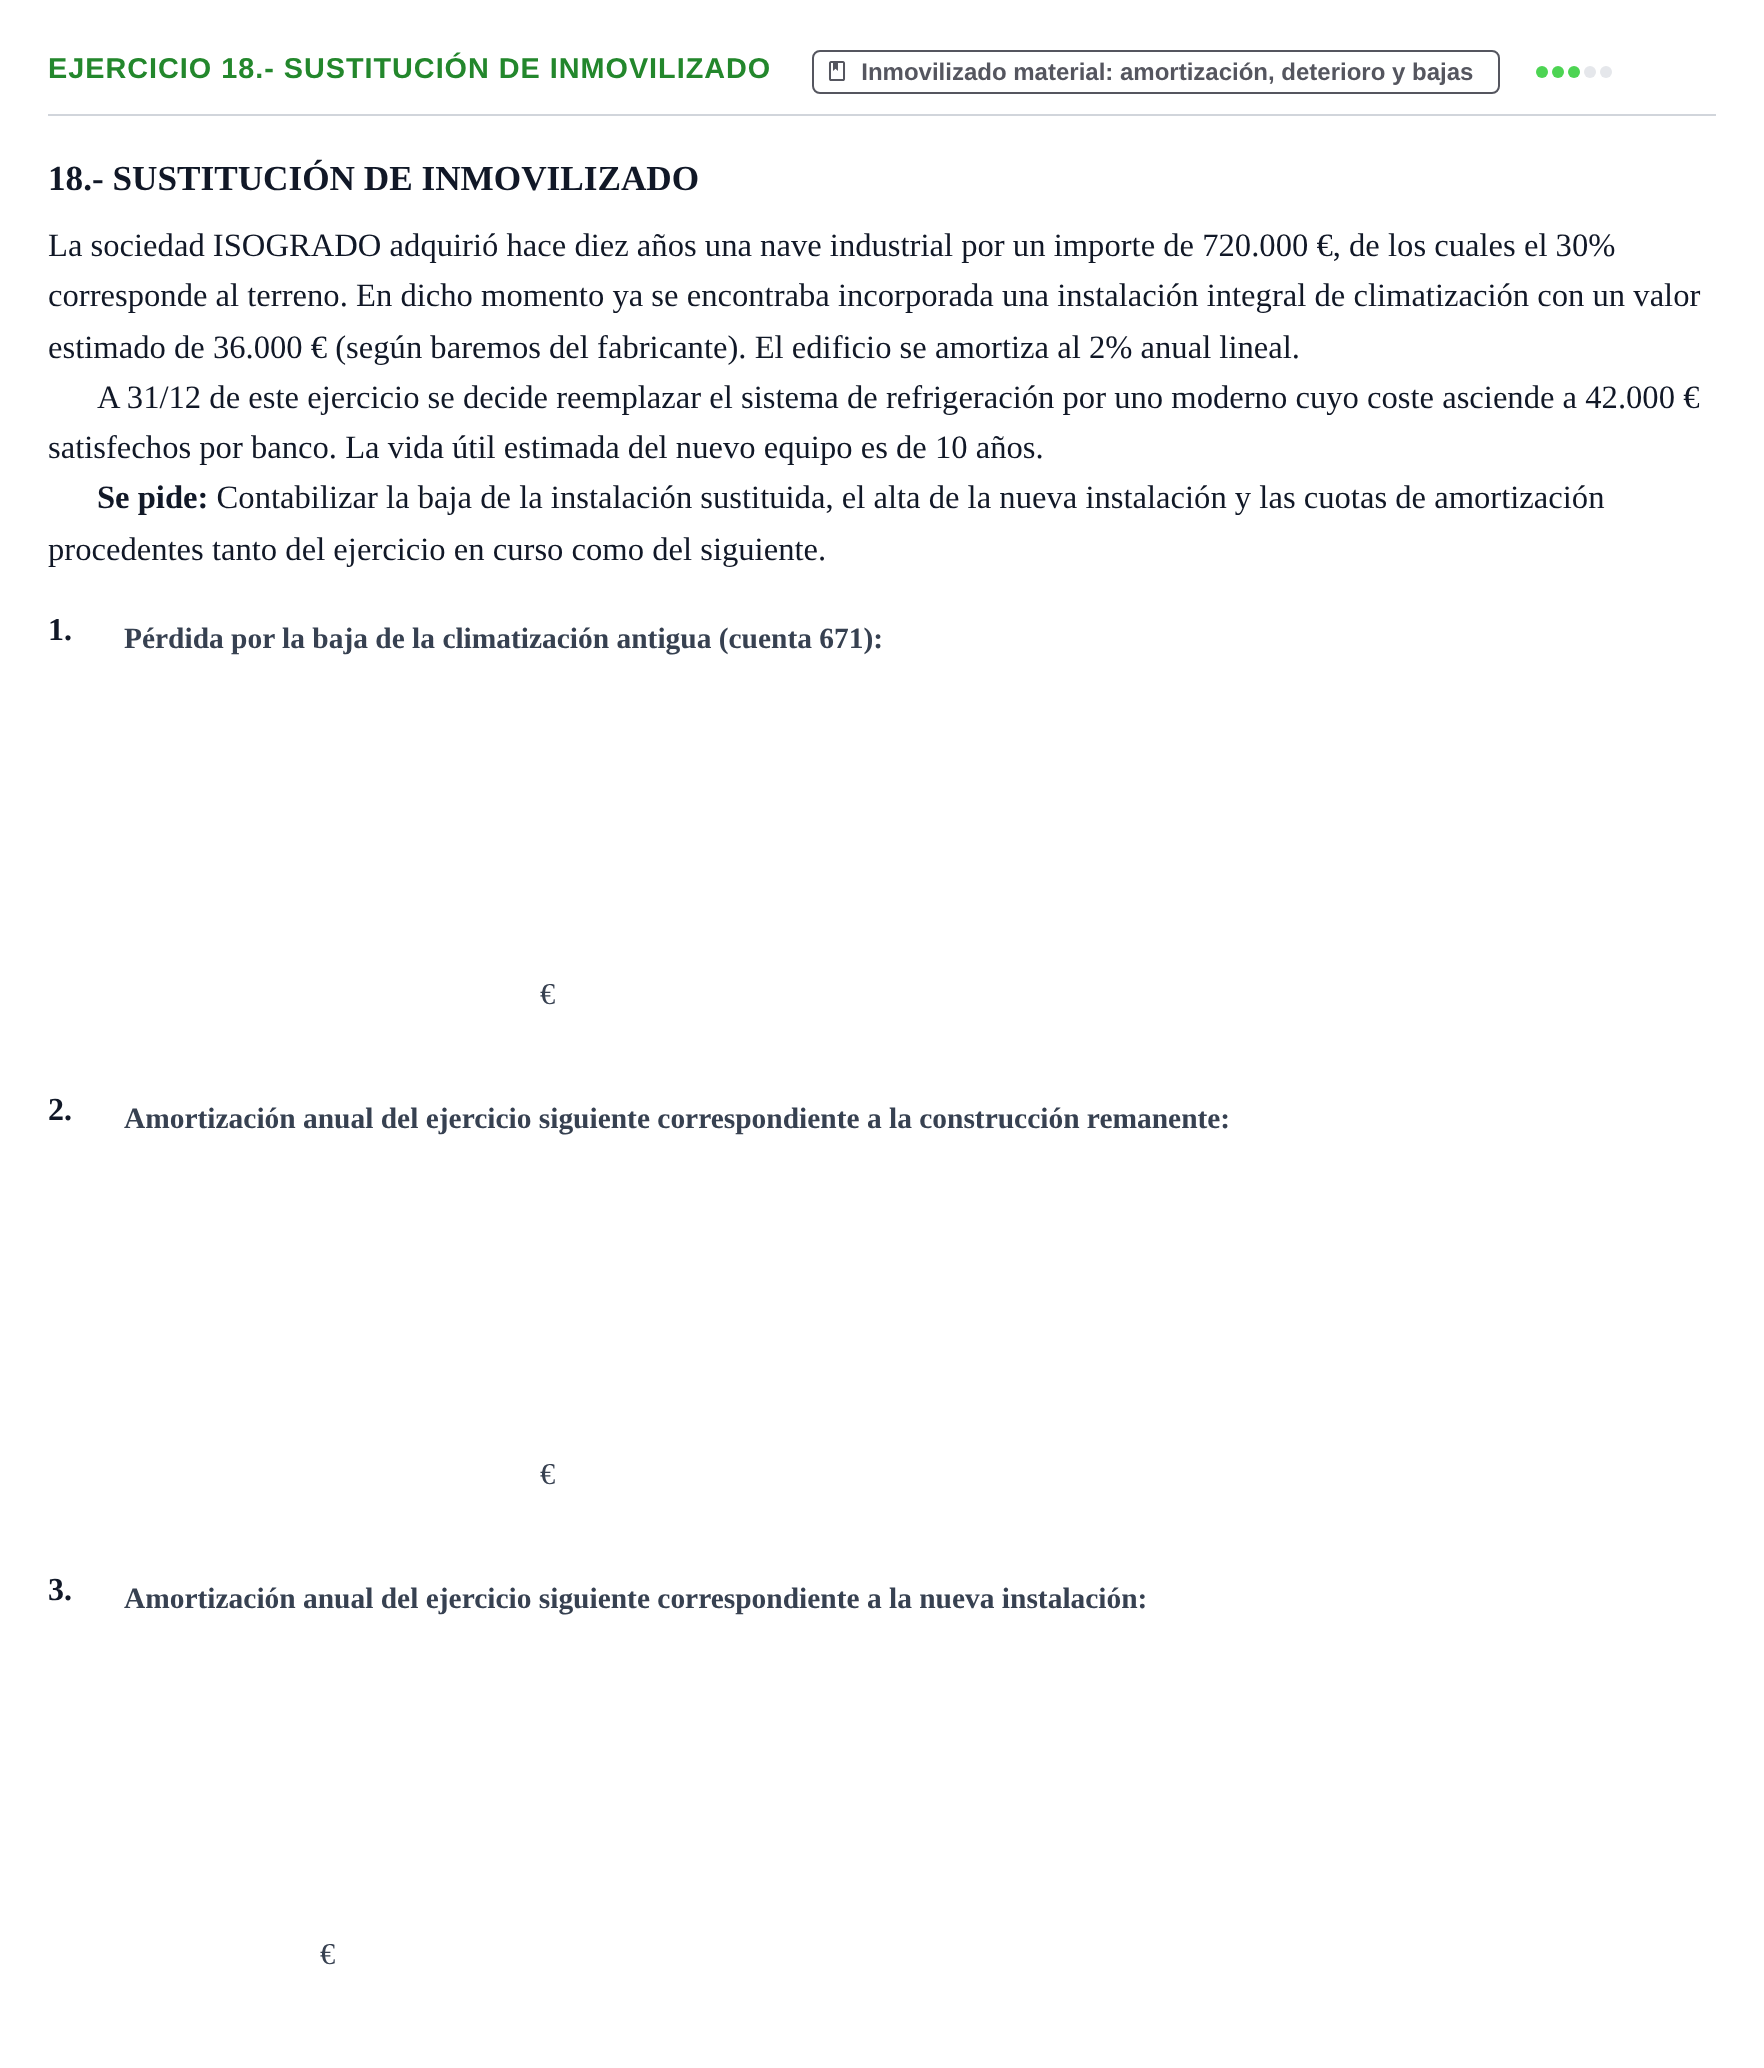
La sociedad ISOGRADO adquirió hace diez años una nave industrial por un importe de 720.000 €, de los cuales el 30% corresponde al terreno. En dicho momento ya se encontraba incorporada una instalación integral de climatización con un valor estimado de 36.000 € (según baremos del fabricante). El edificio se amortiza al 2% anual lineal.
A 31/12 de este ejercicio se decide reemplazar el sistema de refrigeración por uno moderno cuyo coste asciende a 42.000 € satisfechos por banco. La vida útil estimada del nuevo equipo es de 10 años.
Se pide: Contabilizar la baja de la instalación sustituida, el alta de la nueva instalación y las cuotas de amortización procedentes tanto del ejercicio en curso como del siguiente.
1.
€
2.
€
3.
€
19.- DETERIORO. Contabilizar la amortización del primer año de una furgoneta, la corrección por deterioro al cierre y la…
Inmovilizado material: amortización, deterioro y bajas
19.- DETERIORO
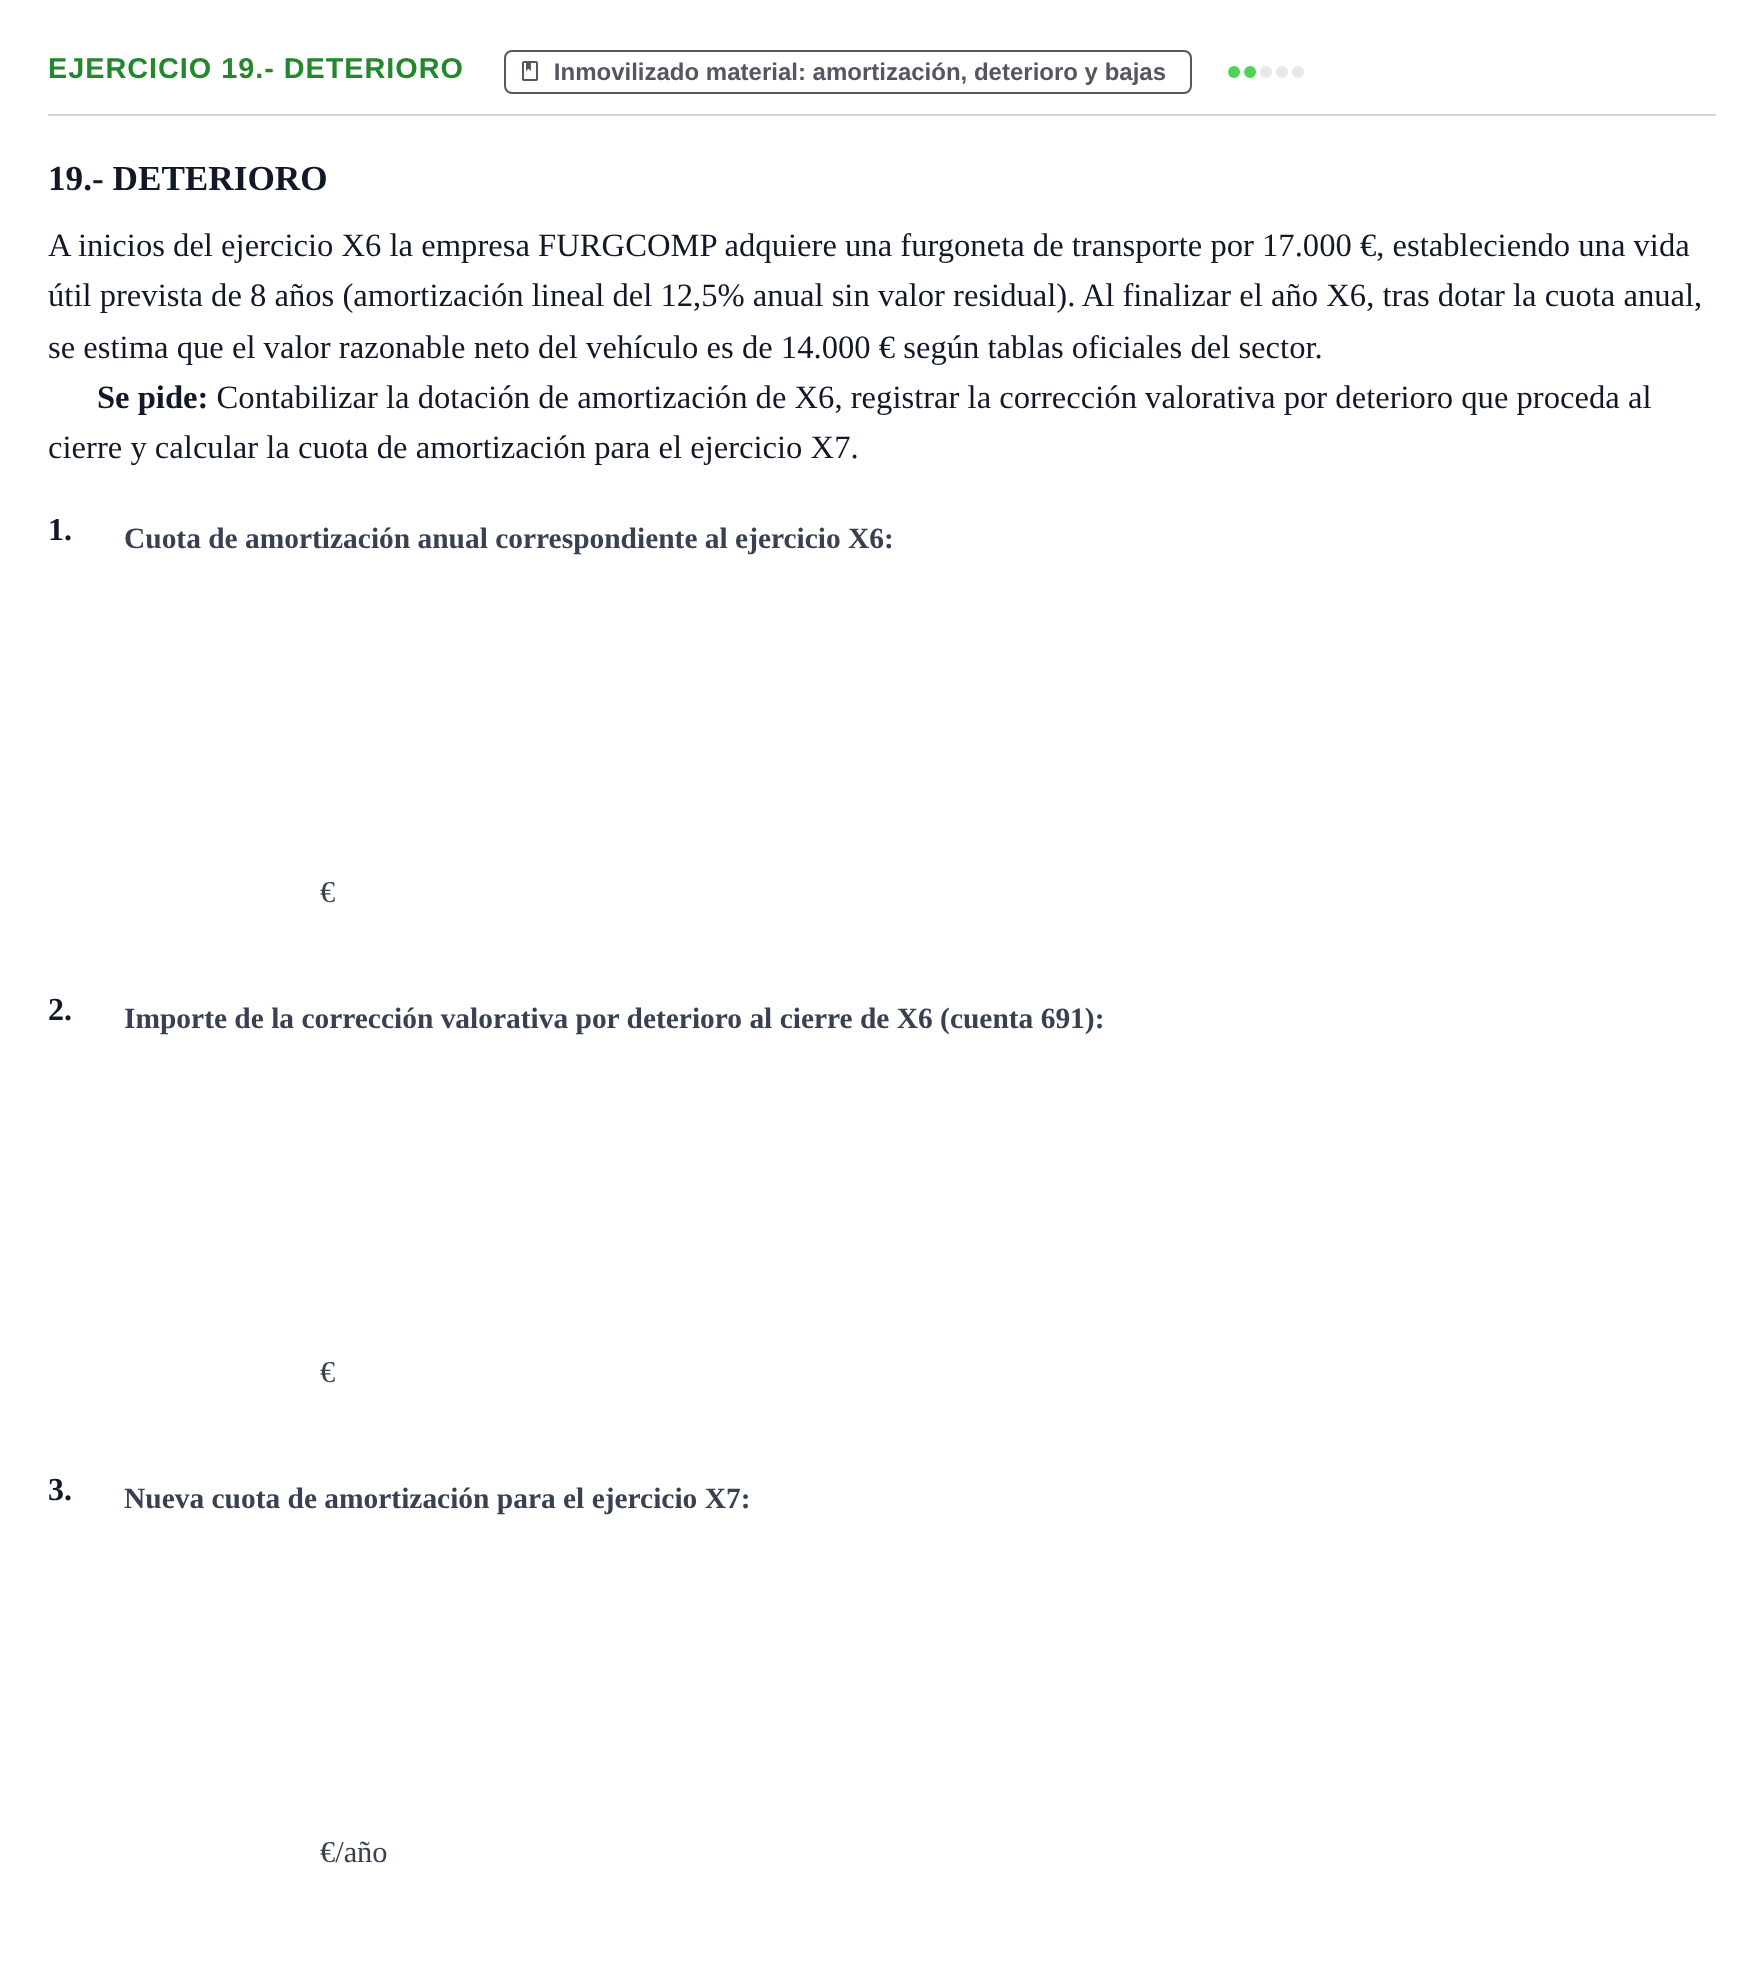
A inicios del ejercicio X6 la empresa FURGCOMP adquiere una furgoneta de transporte por 17.000 €, estableciendo una vida útil prevista de 8 años (amortización lineal del 12,5% anual sin valor residual). Al finalizar el año X6, tras dotar la cuota anual, se estima que el valor razonable neto del vehículo es de 14.000 € según tablas oficiales del sector.
Se pide: Contabilizar la dotación de amortización de X6, registrar la corrección valorativa por deterioro que proceda al cierre y calcular la cuota de amortización para el ejercicio X7.
1.
€
2.
€
3.
€/año
20.- DETERIORO. Contabilizar la dotación a la amortización del ejercicio, el deterioro exigible al cierre y la cuota de…
Inmovilizado material: amortización, deterioro y bajas
20.- DETERIORO
La imprenta IMPRESSOF adquirió hace dos años cubetas de revelado para planchas de impresión offset por 5.000 €, con una vida útil estimada de 10 años (10% lineal). Al inicio del presente ejercicio la amortización acumulada alcanzaba los 1.000 €.
Al cierre de este ejercicio la empresa constata una infrautilización sobrevenida de las cubetas debido a la implantación del procesado digital directo de planchas. La estimación técnica de los flujos de efectivo netos futuros actualizados generados por el equipo (valor en uso) arroja una cifra de 2.900 €. Los costes de venta son irrelevantes.
Se pide: Contabilizar la dotación a la amortización del ejercicio, el deterioro exigible al cierre y la cuota de amortización correspondiente al ejercicio siguiente.
1.
€
2.
€
3.
€/año
Ejercicio 21. Deterioro de inmovilizado material. Evaluar el deterioro en el año 2, su reversión parcial en el año 3 y registrar las correcciones valorativas y…
Inmovilizado material: amortización, deterioro y bajas
La sociedad mercantil dispone de un equipo productivo adquirido por un precio de adquisición de 30.000 euros. Se amortiza mediante el método lineal a lo largo de una vida útil de 4 años, estimándose un valor residual nulo.
Al cierre del segundo ejercicio de vida de la máquina, se determina que su valor razonable asciende a 11.000 euros, mientras que su valor en uso es de 12.000 euros.
Al término del tercer año de funcionamiento, se conoce que el valor razonable es de 8.000 euros y su valor en uso alcanza los 9.000 euros.
A partir de la información anterior, se pide:
a)
Analizar si en algún ejercicio es necesario reconocer una corrección valorativa por deterioro de valor, determinando su importe y fundamentando la decisión.
b)
Evaluar si procede registrar la reversión del deterioro en algún ejercicio posterior, precisando la cuantía y el razonamiento aplicable.
c)
Registrar en el libro diario las correcciones por deterioro y sus posibles reversiones:
Asiento a fin de año 2 (reconocimiento del deterioro):
Debe · Concepto · Haber
· (691) Pérdidas por deterioro del inmovilizado material
a (291) Deterioro de valor del inmovilizado material
Asiento a fin de año 3 (reversión parcial del deterioro):
Debe · Concepto · Haber
· (291) Deterioro de valor del inmovilizado material
a (791) Reversión del deterioro del inmovilizado material
d)
Contabilizar la dotación a la amortización correspondiente al tercer año:
Debe · Concepto · Haber
· (681) Amortización del inmovilizado material
a (281) Amortización acumulada del inmovilizado material
e)
Contabilizar la amortización del cuarto ejercicio:
Debe · Concepto · Haber
· (681) Amortización del inmovilizado material
a (281) Amortización acumulada del inmovilizado material
Ejercicio 22. Determinación de la vida útil. Contabilizar la adquisición y la amortización del primer ejercicio de una estación de trabajo de 21.000 € con…
Inmovilizado material: amortización, deterioro y bajas
Una empresa adquiere a principios de enero una estación de trabajo de alta gama para edición multimedia por 21.000 euros. Aunque las características técnicas del fabricante le otorgan una vida útil de 4 años, la rápida evolución tecnológica del software obliga a la entidad a renovar estos equipos cada 2,5 años, previendo su venta en el mercado de ocasión por 2.000 euros al término de ese plazo.
Se pide contabilizar las anotaciones que procedan respecto a este inmovilizado para el ejercicio de adquisición.
1.
Por la adquisición a principios de enero:
Debe · Concepto · Haber
· (217) Equipos para procesos de información
a (572) Bancos e instituciones de crédito c/c vista
2.
Por la dotación a la amortización al cierre del ejercicio:
Debe · Concepto · Haber
· (681) Amortización del inmovilizado material
a (281) Amortización acumulada del inmovilizado material
Ejercicio 23. Vida útil en concesiones administra…. Contabilizar la adquisición inicial y la amortización del primer año de instalaciones y maquinaria (210.000…
Inmovilizado material: amortización, deterioro y bajas
Una compañía de reprografía obtiene la concesión administrativa para gestionar el servicio de copistería de un centro de congresos durante un plazo improrrogable de 5 años. Las instalaciones y maquinaria adquiridas para prestar el servicio suponen un desembolso inicial de 210.000 euros (pagados mediante transferencia bancaria). Dichos bienes tienen una vida útil técnica estimada de 7 años, pero contractualmente revierten a la entidad concedente al expirar los 5 años del contrato de concesión sin contraprestación alguna.
Se pide contabilizar las operaciones relativas al inmovilizado material en el momento inicial y al término del primer ejercicio.
1.
Por la adquisición e instalación del inmovilizado al inicio:
Debe · Concepto · Haber
· (21x) Inmovilizado material
a (572) Bancos e instituciones de crédito c/c vista
2.
Por la dotación a la amortización al finalizar el primer año:
Debe · Concepto · Haber
· (681) Amortización del inmovilizado material
a (281) Amortización acumulada del inmovilizado material
Ejercicio 24. Baja y enajenación de inmovilizado. Contabilizar la amortización de dos máquinas en el ejercicio X5 y los asientos de baja y enajenación (una…
Inmovilizado material: amortización, deterioro y bajas
Ejercicio 24. Baja y enajenación de inmovilizado
Una empresa cuenta en su activo con dos máquinas adquiridas el 01-07-X0 por 120.000 euros cada una, habiéndose estimado una vida útil de 5 años y un valor residual unitario de 5.000 euros (amortización lineal constante).
Durante el ejercicio X5 se procede a renovar los equipos de forma escalonada:
A mediados de X5 (30-06-X5, fecha en que expira su vida útil de 5 años), se vende la primera máquina al contado por 5.525 euros.
Al final del ejercicio X5 se desmantela la segunda máquina y, al no hallar comprador directo, se entrega como residuo o chatarra por un importe de 2.800 euros cobrados por banco.
Se pide contabilizar las amortizaciones del ejercicio X5 y las enajenaciones de ambas máquinas.
1.
2.
3.
Ejercicio 25. Clasificación y compra de inversion…. Fundamentar la clasificación contable y registrar la adquisición de una nave destinada a arrendamiento y de…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 25. Clasificación y compra de inversiones inmobiliarias
Una empresa lleva a cabo las siguientes inversiones patrimoniales al contado durante el ejercicio X6:
El 01-10-X6 adquiere una nave industrial por 1.000.000 de euros, sufragando gastos notariales y formales asociados por 80.000 euros. La nave se destinará íntegramente al arrendamiento a terceros.
Compra de unos terrenos colindantes sin edificar por 200.000 euros más 16.500 euros de corretaje y formalización. La entidad decide que destinará el 50% de la superficie a zona de aparcamiento para los vehículos de su propia plantilla y actividad comercial, mientras que la otra mitad se reservará para su arrendamiento a otras empresas.
Obras de explanación, pavimentado y señalización sobre la mitad del terreno reservada para aparcamiento de la propia empresa, por un coste de 50.000 euros pagados al contado.
Se pide registrar contablemente las transacciones y fundamentar la calificación contable de los terrenos y construcciones.
1.
Ejercicio 26. Amortización y venta de inversiones…. Registrar la dotación a la amortización del ejercicio X25 y la baja por venta de naves industriales…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 26. Amortización y venta de inversiones inmobiliarias
Una sociedad dedicada a la perfumería adquirió el 01-07-X10 unas naves industriales por 1.300.000 euros, las cuales han permanecido arrendadas a un tercero desde dicha fecha. Se amortizan linealmente a lo largo de 50 años (sin valor residual).
El 30-12-X25, tras 15,5 años en explotación, se formaliza la enajenación de los inmuebles por un importe neto acordado de 958.000 euros cobrados a través de cuenta bancaria.
Se pide registrar la dotación a la amortización del ejercicio X25 y la correspondiente baja por venta del inmueble.
a)
b)
c)
d)
Ejercicio 27. Adquisición y desarrollo de aplicac…. Identificar los conceptos computables dentro del precio de adquisición del desarrollo web y registrar los…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 27. Adquisición y desarrollo de aplicaciones informáticas
Una compañía dedicada al alquiler de vehículos industriales acomete la creación de una plataforma web transaccional mediante la cual los usuarios podrán reservar vehículos y formalizar el pago anticipado. A tal fin, se contrata el desarrollo a una firma externa bajo el siguiente desglose de gastos:
Diseño y programación básica: 7.500 euros.
Servicios técnicos de instalación y pruebas de rendimiento: 1.500 euros.
Capacitación del personal propio para el manejo del entorno web: 800 euros.
Servicio anual de mantenimiento y actualización de contenidos: 2.000 euros/año.
Dedicación exclusiva durante un mes de un empleado del departamento informático de la empresa que coordinó la implementación, cuyo coste salarial fue de 1.500 euros.
Adicionalmente, se adquiere una licencia estándar de software de gestión y geolocalización de flota para asistencia en carretera por 1.400 euros.
Se pide:
a. Identificar los conceptos computables dentro del precio de adquisición de las aplicaciones informáticas, justificando la inclusión o exclusión de cada partida con arreglo al PGC.
b. Contabilizar todos los pagos y anotaciones que procedan al contado (excluyendo el asiento previo de la nómina del empleado).
a)
b)
Ejercicio 28. Desarrollo interno de aplicaciones…. Determinar el coste de producción de una aplicación desarrollada internamente y registrar los asientos…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 28. Desarrollo interno de aplicaciones informáticas
Una agencia turística desarrolla con medios propios una plataforma online para operar su modelo de negocio. Tras un periodo de pruebas satisfactorio, la aplicación entra en servicio productivo el 01-07-X7.
El desglose de los costes incurridos en el proyecto es:
Retribuciones brutas del personal desarrollador: 5.800 euros.
Cuotas a la Seguridad Social a cargo de la empresa por dichos empleados: 1.540 euros.
Suministros específicos, soportes ópticos y alojamiento en servidores durante el desarrollo: 660 euros.
Costes indirectos imputables (amortizaciones de equipos y servidores asignados): 500 euros.
a)
Determinar el coste de producción total de la aplicación informática:
b)
Contabilizar la activación del desarrollo y la amortización del primer ejercicio X7, sabiendo que no se ha determinado una vida útil concreta y que el activo quedó disponible el 01-07-X7:
Debe · Concepto · Haber
· (206) Aplicaciones informáticas
a (730) Trabajos realizados para el inmovilizado intangible
Debe · Concepto · Haber
· (680) Amortización del inmovilizado intangible
a (280) Amortización acumulada del inmovilizado intangible
Ejercicio 29. Concesiones administrativas y derec…. Analizar la existencia de inmovilizado intangible en el acceso a un local comercial, identificar los…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 29. Concesiones administrativas y derechos de traspaso
Una empresa comercial desea establecer un nuevo establecimiento en un transitado centro comercial. Las condiciones exigidas por la entidad administradora del espacio son:
Desembolso inicial a fondo perdido de 25.000 euros en concepto de derechos de instalación e ingreso al recinto.
Abono inicial de 10.000 euros por las instalaciones y decoración existentes en el local.
Cuota anual variable correspondiente al 2% sobre el volumen de facturación por ventas del local.
a)
Razonar si existe activo intangible en la transacción descrita:
b)
Identificar los conceptos que compondrán, en su caso, el precio de adquisición del inmovilizado:
c)
Registrar el asiento de diario correspondiente a los desembolsos descritos:
Debe · Concepto · Haber
· (205) Derechos de traspaso
· (215) Otras instalaciones
· a (572) Bancos e instituciones de crédito c/c vista
Ejercicio 30. Gastos de investigación y desarrollo. Contabilizar los gastos de I+D de un proyecto durante dos ejercicios, evaluando los requisitos de activación…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 30. Gastos de investigación y desarrollo
Una empresa farmacéutica inicia un proyecto orientado a la obtención de una nueva formulación cosmética. Durante el primer ejercicio abona 20.000 euros a un laboratorio subcontratado, adquiere fungibles por 800 euros y devenga costes de personal propio por 4.000 euros. Al cierre de este año existen expectativas fundadas de viabilidad técnica y rentabilidad comercial favorable.
En el segundo ejercicio desembolsa otros 12.000 euros al laboratorio externo, concluyendo el trabajo con éxito técnico pero descubriéndose que el coste productivo posterior resultará prohibitivo para el mercado, perdiéndose la viabilidad económica.
Se pide:
a.
Registrar las transacciones del primer año razonando la procedencia de su activación en el balance.
b.
Contabilizar las partidas del segundo ejercicio y el ajuste final correspondiente sobre el activo.
Ejercicio 31. Proyectos de I+D y activación. Determinar los ajustes por activación de costes de dos proyectos de desarrollo (A y B) al cierre de los…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 31. Proyectos de I+D y activación
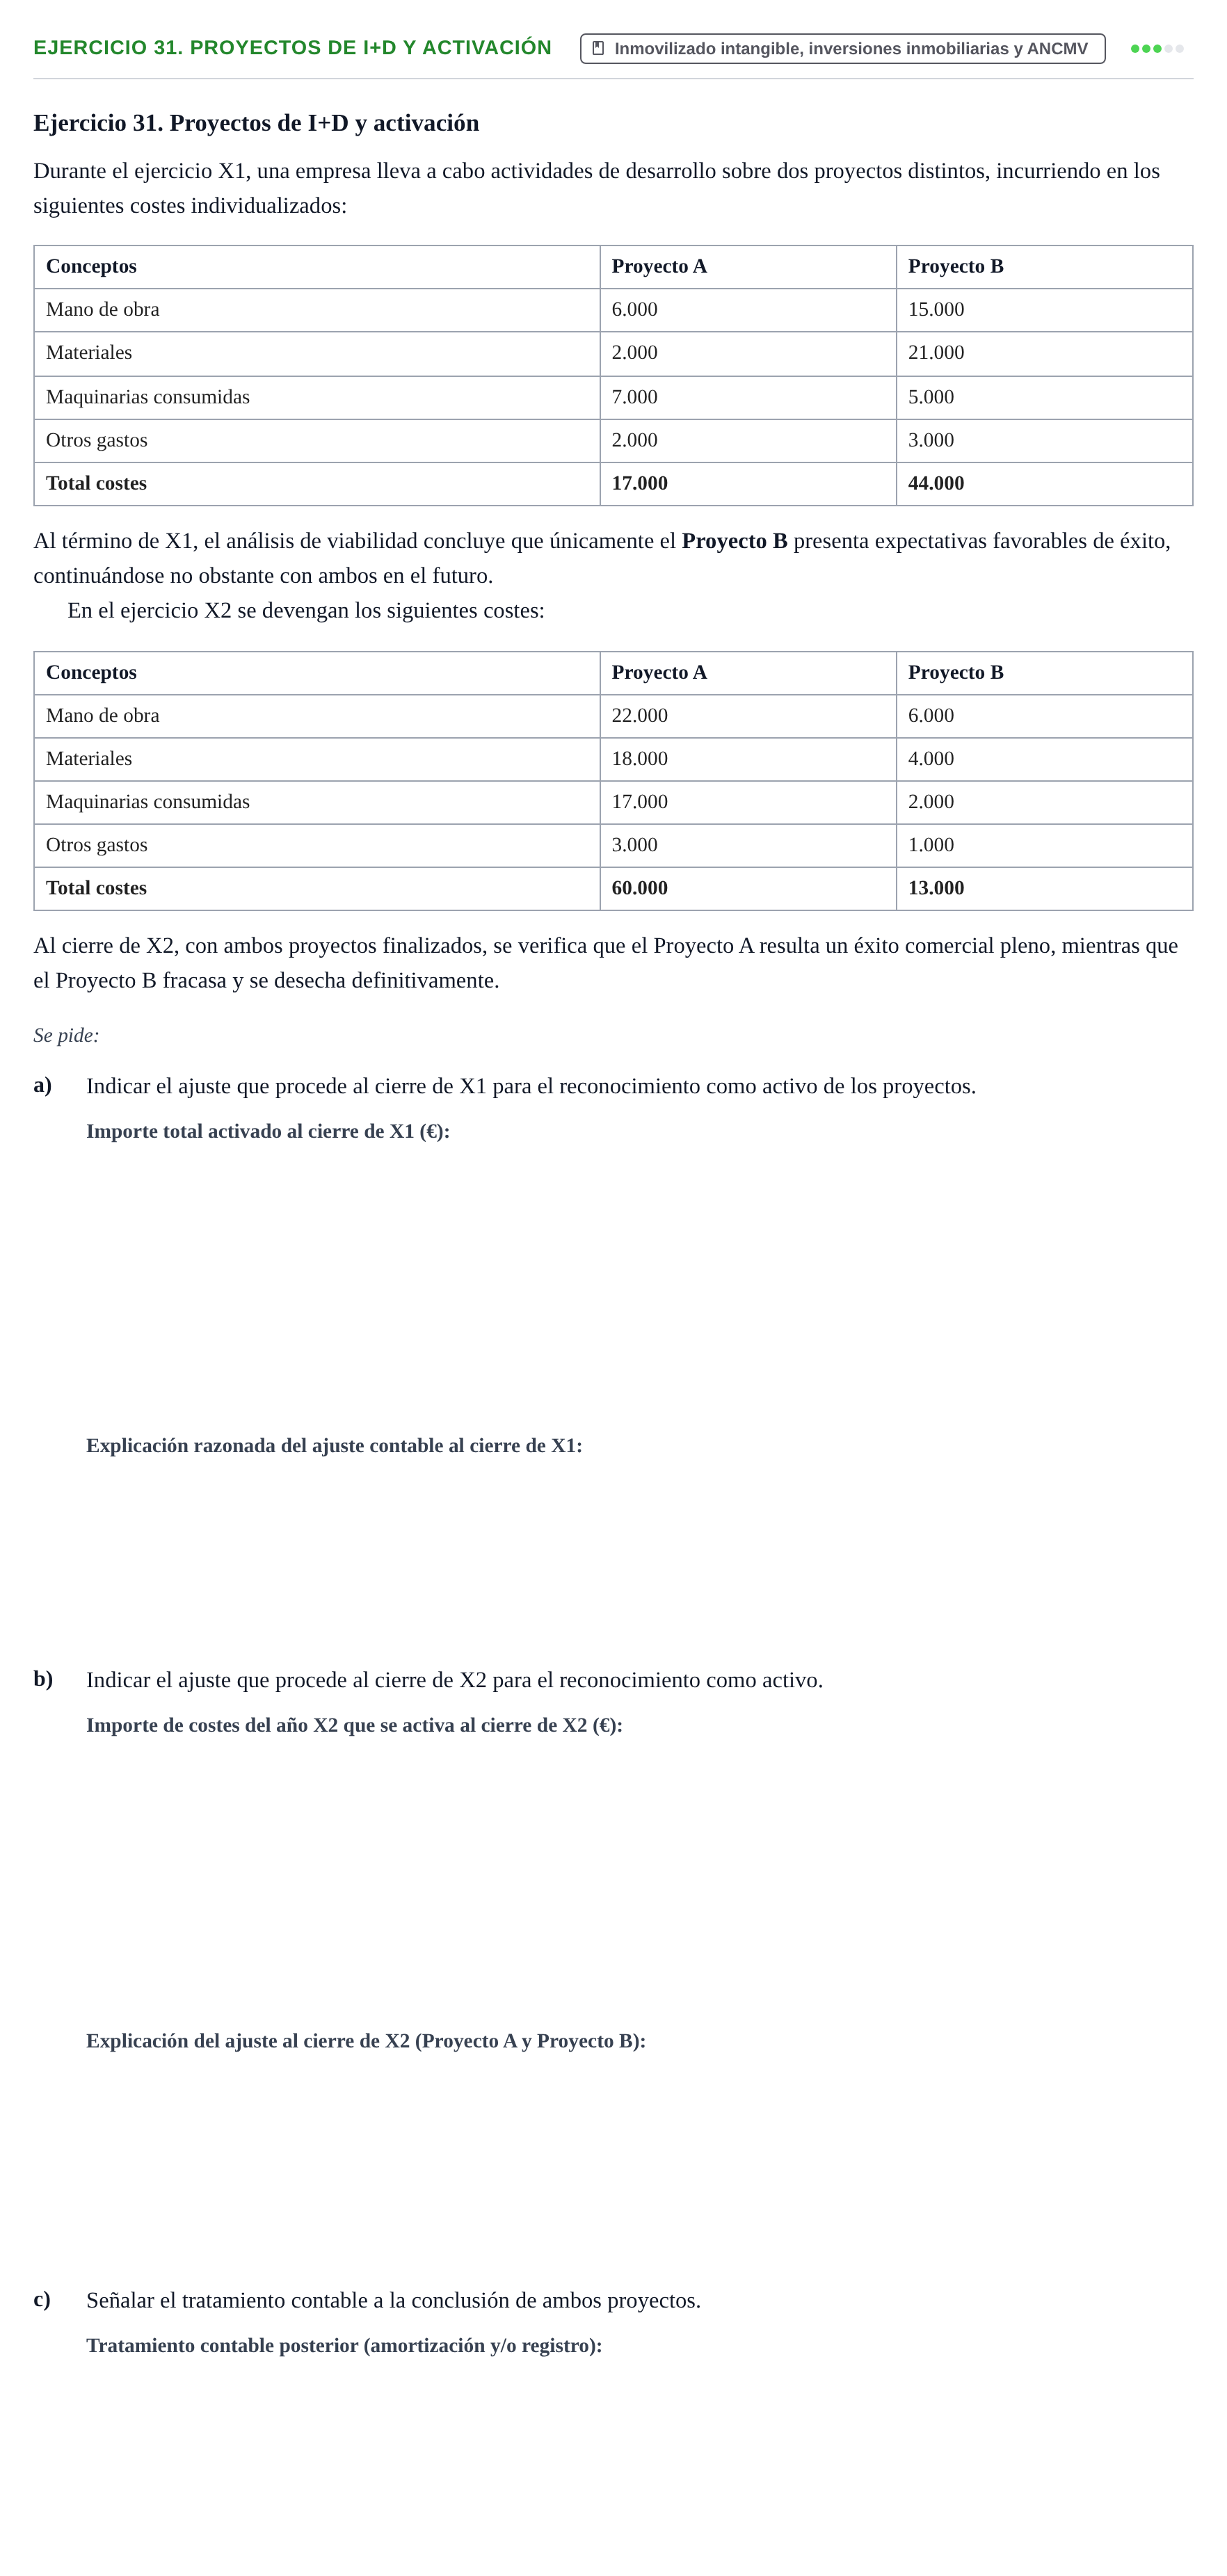
Durante el ejercicio X1, una empresa lleva a cabo actividades de desarrollo sobre dos proyectos distintos, incurriendo en los siguientes costes individualizados:
Conceptos
Proyecto A
Proyecto B
Mano de obra
6.000
15.000
Materiales
2.000
21.000
Maquinarias consumidas
7.000
5.000
Otros gastos
2.000
3.000
Total costes
17.000
44.000
Al término de X1, el análisis de viabilidad concluye que únicamente el Proyecto B presenta expectativas favorables de éxito, continuándose no obstante con ambos en el futuro.
En el ejercicio X2 se devengan los siguientes costes:
Conceptos
Proyecto A
Proyecto B
Mano de obra
22.000
6.000
Materiales
18.000
4.000
Maquinarias consumidas
17.000
2.000
Otros gastos
3.000
1.000
Total costes
60.000
13.000
Al cierre de X2, con ambos proyectos finalizados, se verifica que el Proyecto A resulta un éxito comercial pleno, mientras que el Proyecto B fracasa y se desecha definitivamente.
Se pide:
a)
Indicar el ajuste que procede al cierre de X1 para el reconocimiento como activo de los proyectos.
b)
Indicar el ajuste que procede al cierre de X2 para el reconocimiento como activo.
c)
Señalar el tratamiento contable a la conclusión de ambos proyectos.
Ejercicio 32. Activación de gastos de desarrollo. A partir de los costes incurridos en los años X1 (18.000 €) y X2 (11.000 €) en un proyecto de desarrollo…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 32. Activación de gastos de desarrollo
Una sociedad realiza en X1 un proyecto individualizado de desarrollo con los siguientes costes:
Conceptos
Proyecto A
Mano de obra · 8.000
Materiales · 4.000
Maquinarias consumidas · 5.000
Otros gastos · 1.000
Total costes · 18.000
A cierre de X1 se estima que no presenta perspectivas de éxito comercial, aunque se acuerda continuar los trabajos hasta su finalización.
Durante el ejercicio X2 se devengan los siguientes importes adicionales:
Conceptos
Proyecto A
Mano de obra · 5.000
Materiales · 2.000
Maquinarias consumidas · 1.000
Otros gastos · 3.000
Total costes · 11.000
Una vez completado el proyecto en X2, se constata un éxito comercial rotundo que posibilitará su explotación inmediata.
Se pide:
a.
Indicar el asiento correspondiente al cierre del ejercicio X1.
b.
Indicar el asiento que procede al cierre del ejercicio X2.
c.
Indicar si procede alguna reclasificación tras la conclusión del proyecto.
Ejercicio 33. Propiedad intelectual y amortizació…. Contabilizar la adquisición de propiedad intelectual de un libro, su amortización según ingresos esperados y…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 33. Propiedad intelectual y amortización por ingresos
Una empresa editorial elabora un libro divulgativo mediante servicios facturados por colaboradores externos, pagados al contado por banco:
Redacción del texto: 30.000 euros.
Ilustraciones gráficas: 30.000 euros.
Costes directos de edición: 30.000 euros.
Maquetación y adaptación a formato digital con cifrado: 10.000 euros.
Las previsiones de ventas para los tres ejercicios en que se comercializará la obra son:
a.
Ejercicio 1: 2.000 ejemplares en papel a 30 €/ud y 2.000 descargas a 15 €/ud.
b.
Ejercicio 2: 1.000 ejemplares en papel a 25 €/ud y 1.500 descargas a 10 €/ud.
c.
Ejercicio 3: 625 ejemplares en papel a 20 €/ud y 1.500 descargas a 5 €/ud.
Se pide:
a)
Coste total de adquisición de la propiedad intelectual (€):
b)
Total de ingresos esperados y porcentajes de amortización:
c)
d)
Ejercicio 34. Propiedad intelectual con amortizac…. Registrar el pago por derechos de emisión audiovisuales y formular la cuota de amortización del primer año…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 34. Propiedad intelectual con amortización variable
Una plataforma digital abona al contado mediante transferencia bancaria 20.000 euros para adquirir en exclusiva por 3 años los derechos de emisión de 20 producciones audiovisuales (películas y cortometrajes), con un tope global de 10.000 reproducciones.
Las previsiones de recaudación por visionados a lo largo de los dos ejercicios de comercialización proyectados se reflejan en el siguiente cuadro:
Conceptos · Ejercicio 1 · Ejercicio 2 · Suma
Reproducciones películas · 26.000 · 12.000 · 38.000
Reproducciones cortometrajes · 3.000 · 1.000 · 4.000
Total ingresos · 29.000 · 13.000 · 42.000
Se pide registrar el pago de los derechos y formular la amortización aplicable al primer ejercicio bajo un criterio proporcional a los ingresos generados.
1.
2.
Ejercicio 35. Combinación de negocios y fondo de…. Ejercicio 35. Combinación de negocios y fondo de comercio. Se pide calcular el valor actual de la…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 35. Combinación de negocios y fondo de comercio
Una sociedad adquiere un conjunto de establecimientos mercantiles organizados en explotación a un empresario individual. Los elementos identificables transferidos, valorados a valor razonable, son:
Activos
Importe
Pasivos
Importe
Construcciones
500.000
Deudas a largo plazo, entidades crédito
934.000
Instalaciones y maquinaria
738.000
Deudas a corto plazo, entidades crédito
235.000
Otros inmovilizados materiales
65.000
Proveedores
608.000
Inmovilizados intangibles
30.000
Administraciones Públicas
223.000
Existencias
225.000
Clientes
480.000
Deudores
112.000
Total Activos
2.150.000
Total Pasivos
2.000.000
Las condiciones de pago convenidas establecen un importe nominal total de 180.000 euros aplazados en tres pagos anuales:
60.000 € al contado en el momento de la compra.
60.000 € a liquidar dentro de un año.
60.000 € a pagar a los dos años (siempre que no surjan contingencias no declaradas atribuibles a la gestión precedente).
El tipo de interés de mercado aplicable a este tipo de financiaciones es del 6% anual.
a)
b)
c)
d)
Ejercicio 36. Fondo de comercio en compra de nego…. Determinar el valor razonable del patrimonio neto adquirido, el coste de la combinación de negocios, el fondo…
Inmovilizado intangible, inversiones inmobiliarias y ANCMV
Ejercicio 36. Fondo de comercio en compra de negocio
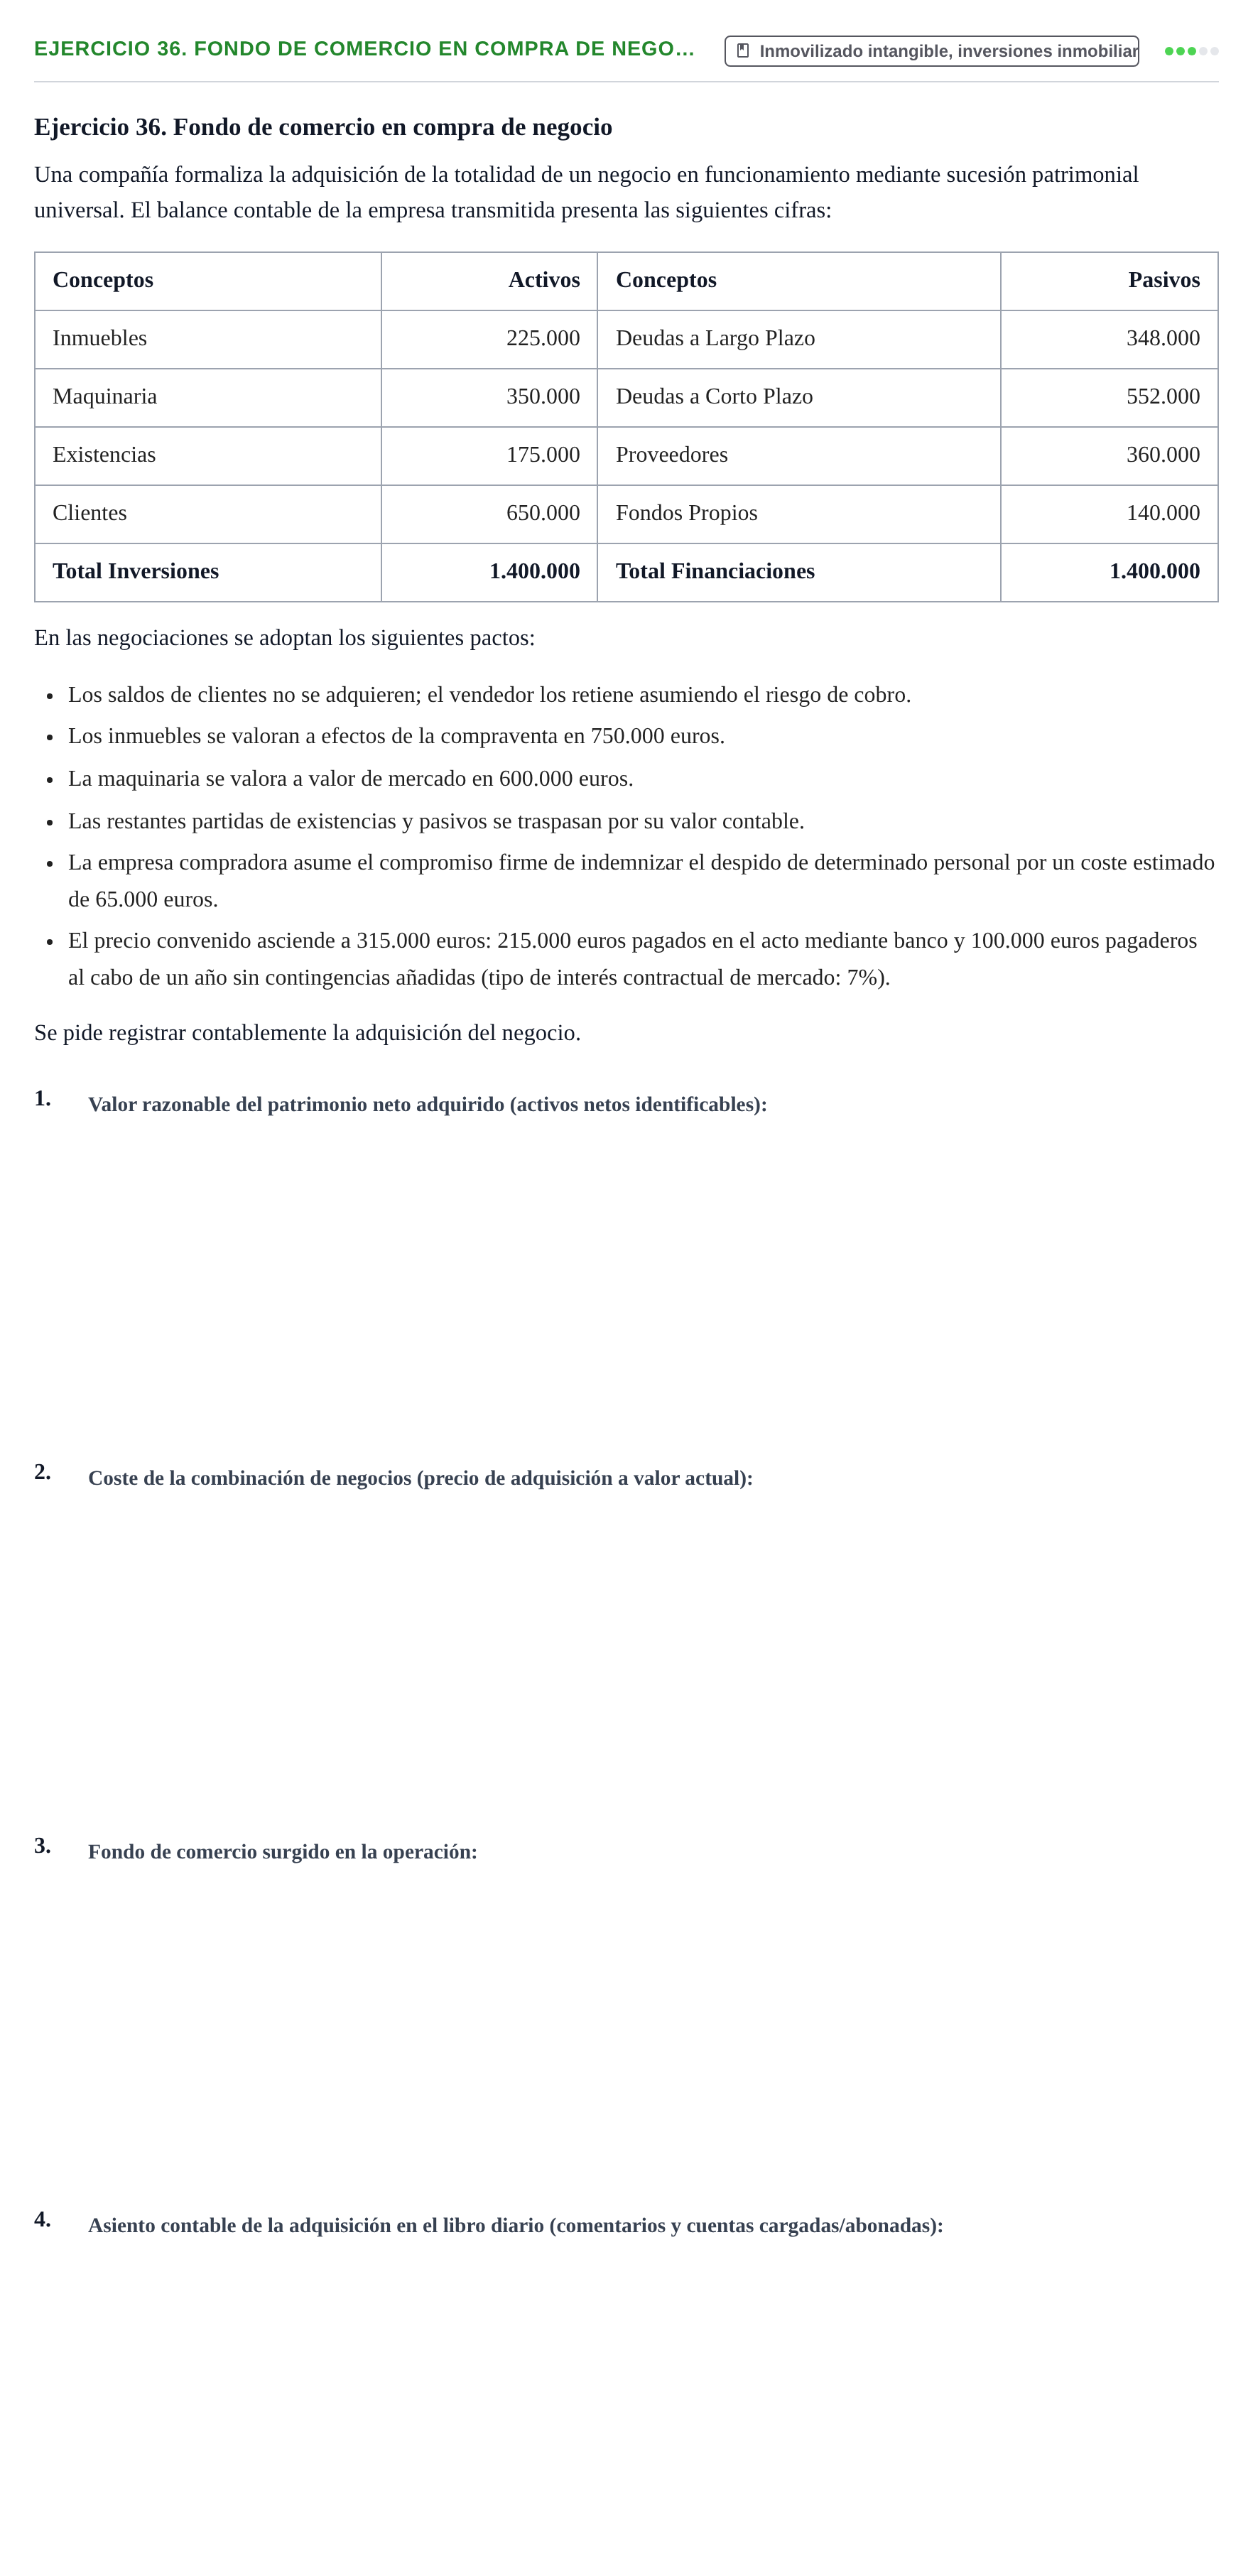
Una compañía formaliza la adquisición de la totalidad de un negocio en funcionamiento mediante sucesión patrimonial universal. El balance contable de la empresa transmitida presenta las siguientes cifras:
Conceptos
Activos
Conceptos
Pasivos
Inmuebles
225.000
Deudas a Largo Plazo
348.000
Maquinaria
350.000
Deudas a Corto Plazo
552.000
Existencias
175.000
Proveedores
360.000
Clientes
650.000
Fondos Propios
140.000
Total Inversiones
1.400.000
Total Financiaciones
1.400.000
En las negociaciones se adoptan los siguientes pactos:
Los saldos de clientes no se adquieren; el vendedor los retiene asumiendo el riesgo de cobro.
Los inmuebles se valoran a efectos de la compraventa en 750.000 euros.
La maquinaria se valora a valor de mercado en 600.000 euros.
Las restantes partidas de existencias y pasivos se traspasan por su valor contable.
La empresa compradora asume el compromiso firme de indemnizar el despido de determinado personal por un coste estimado de 65.000 euros.
El precio convenido asciende a 315.000 euros: 215.000 euros pagados en el acto mediante banco y 100.000 euros pagaderos al cabo de un año sin contingencias añadidas (tipo de interés contractual de mercado: 7%).
Se pide registrar contablemente la adquisición del negocio.
1.
2.
3.
4.
Ejercicio 37. Calificación de arrendamiento de ma…. Justificar la calificación del contrato de arrendamiento de maquinaria deportiva como arrendamiento…
Arrendamientos y operaciones similares
Ejercicio 37. Calificación de arrendamiento de maquinaria
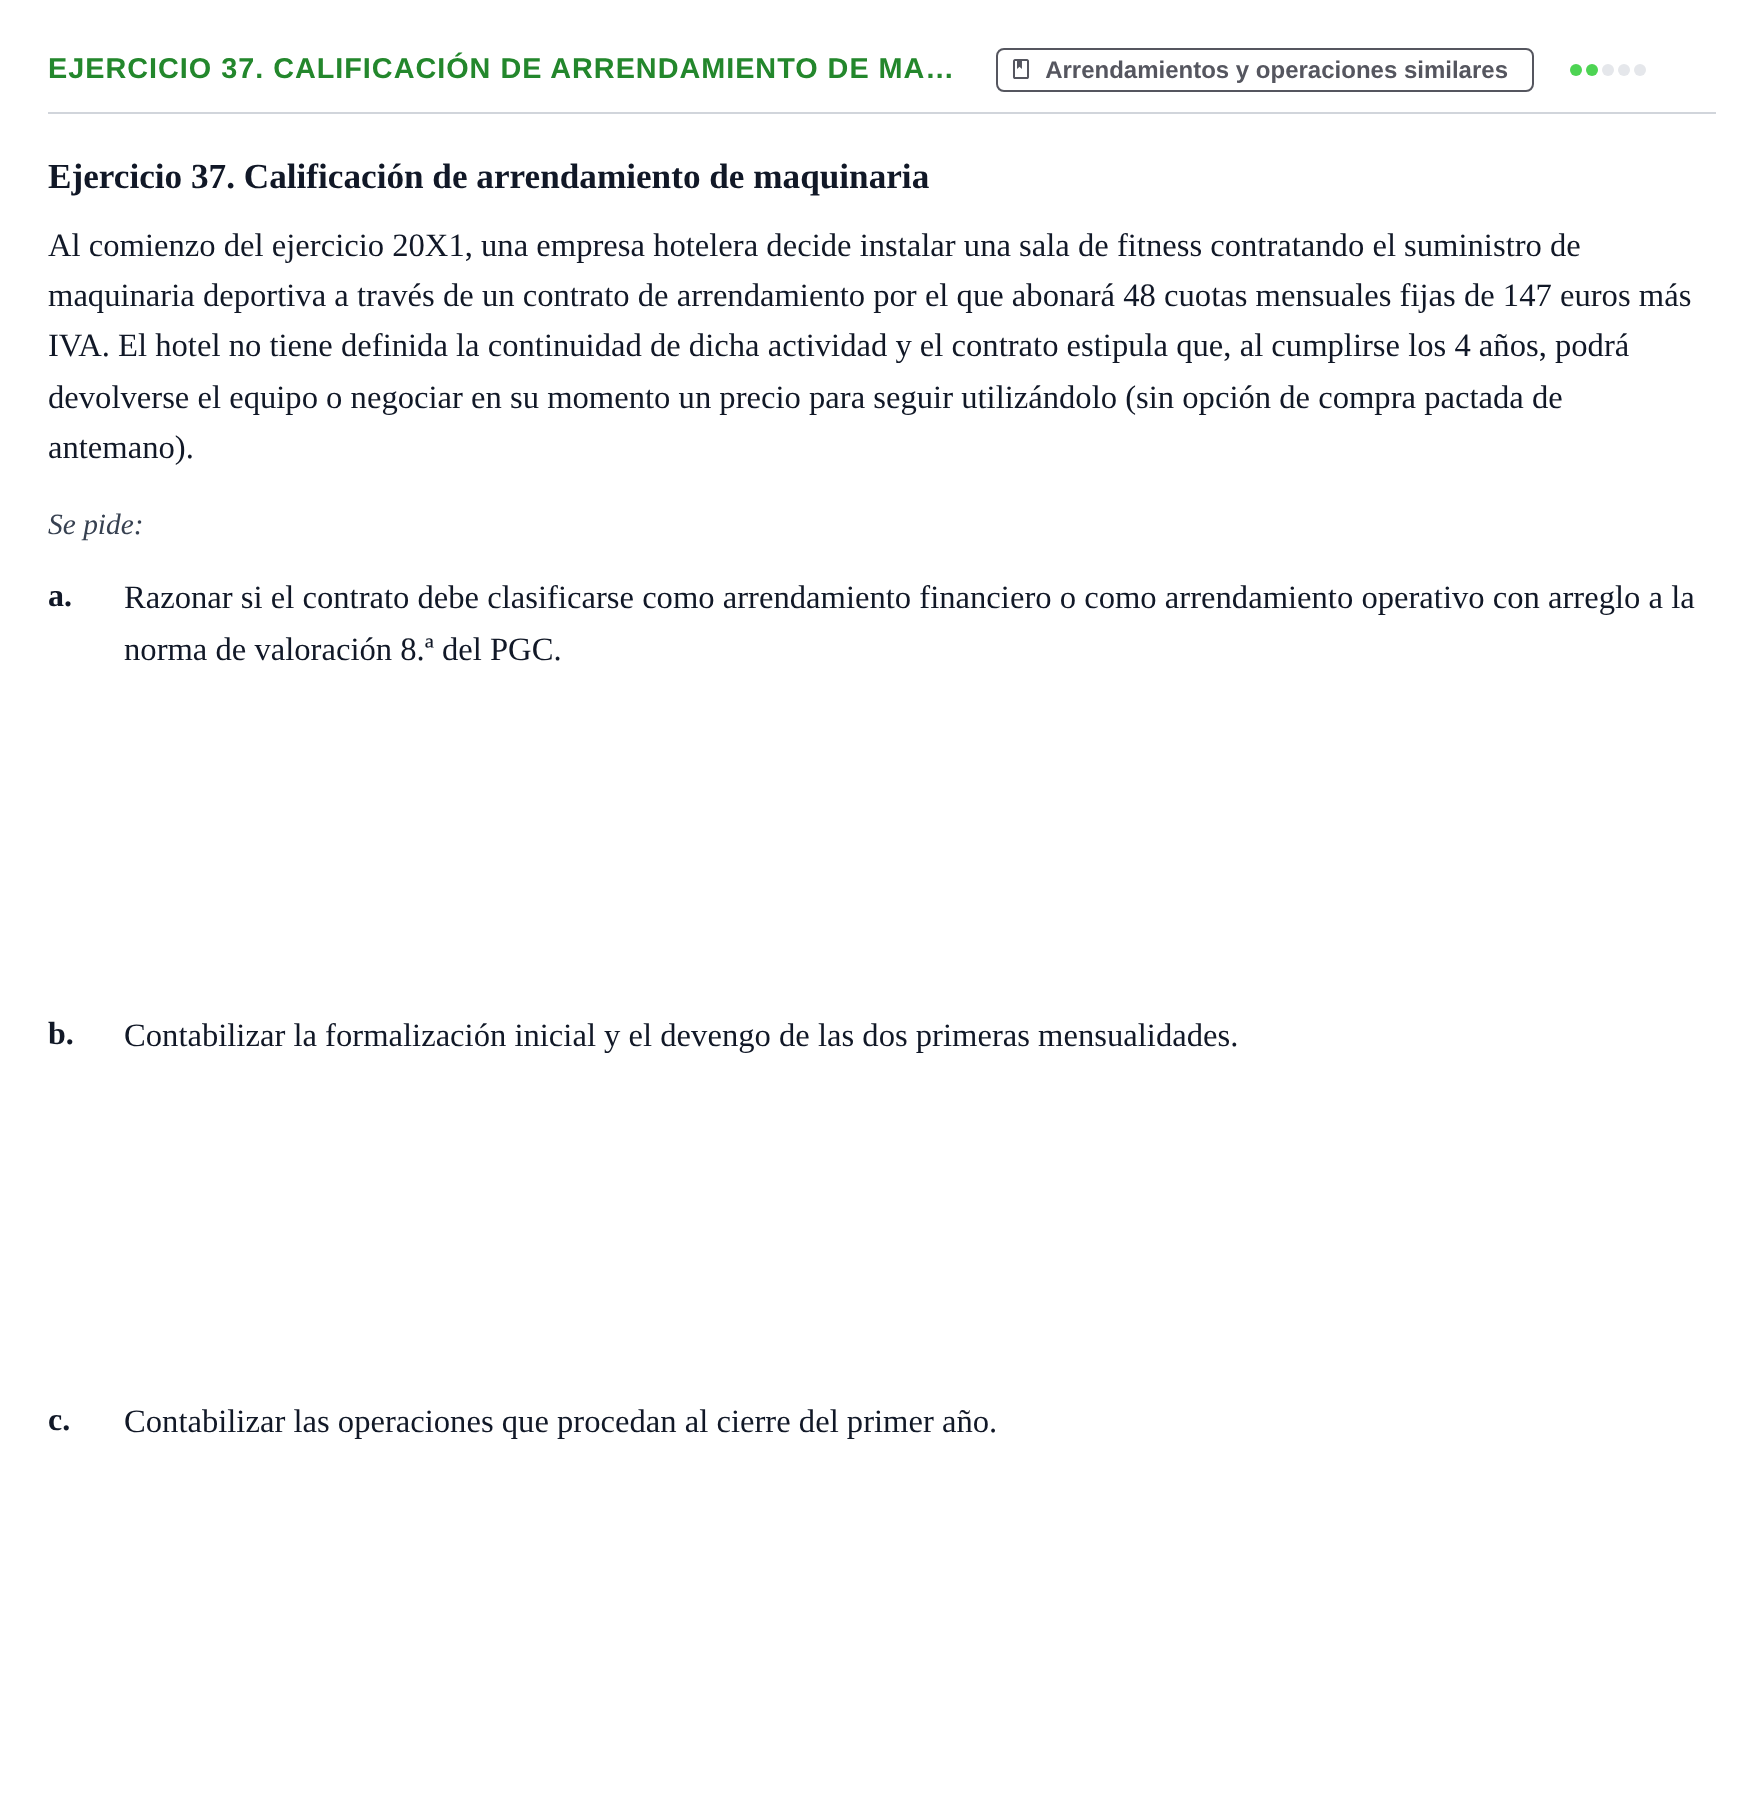
Al comienzo del ejercicio 20X1, una empresa hotelera decide instalar una sala de fitness contratando el suministro de maquinaria deportiva a través de un contrato de arrendamiento por el que abonará 48 cuotas mensuales fijas de 147 euros más IVA. El hotel no tiene definida la continuidad de dicha actividad y el contrato estipula que, al cumplirse los 4 años, podrá devolverse el equipo o negociar en su momento un precio para seguir utilizándolo (sin opción de compra pactada de antemano).
Se pide:
a.
Razonar si el contrato debe clasificarse como arrendamiento financiero o como arrendamiento operativo con arreglo a la norma de valoración 8.ª del PGC.
b.
Contabilizar la formalización inicial y el devengo de las dos primeras mensualidades.
c.
Contabilizar las operaciones que procedan al cierre del primer año.
Ejercicio 38. Arrendamiento financiero de equipo…. Ejercicio 38 sobre arrendamiento financiero de un ordenador portátil (1.500 € financiado a 36 meses, cuotas…
Arrendamientos y operaciones similares
Ejercicio 38. Arrendamiento financiero de equipo informático
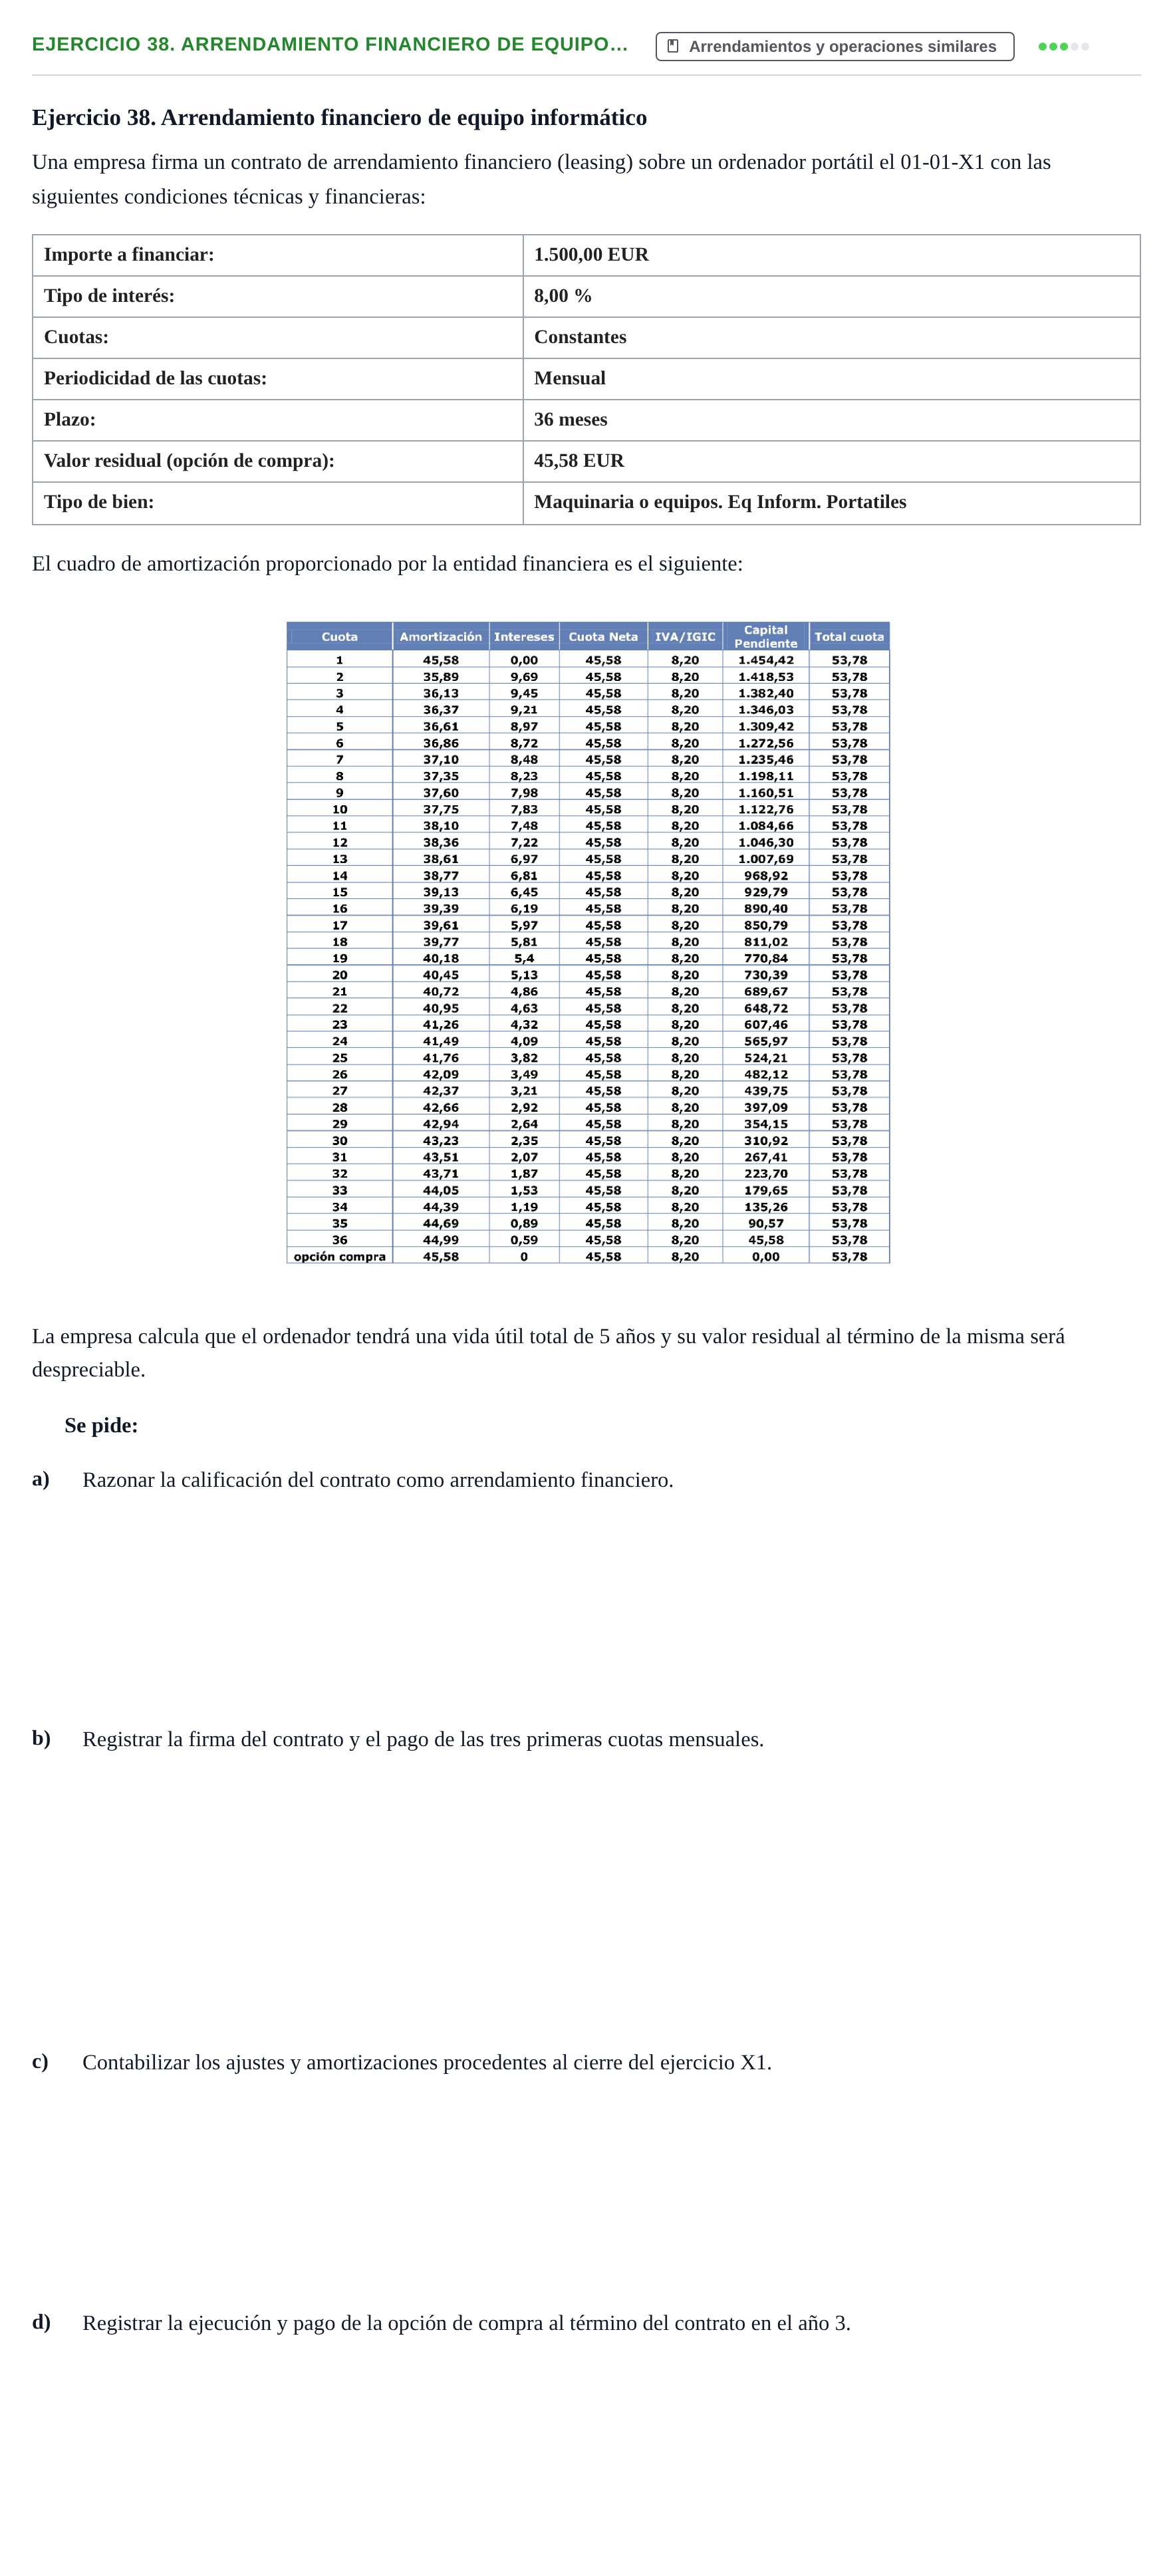
Una empresa firma un contrato de arrendamiento financiero (leasing) sobre un ordenador portátil el 01-01-X1 con las siguientes condiciones técnicas y financieras:
Importe a financiar: · 1.500,00 EUR
Tipo de interés: · 8,00 %
Cuotas: · Constantes
Periodicidad de las cuotas: · Mensual
Plazo: · 36 meses
Valor residual (opción de compra): · 45,58 EUR
Tipo de bien: · Maquinaria o equipos. Eq Inform. Portatiles
El cuadro de amortización proporcionado por la entidad financiera es el siguiente:
La empresa calcula que el ordenador tendrá una vida útil total de 5 años y su valor residual al término de la misma será despreciable.
Se pide:
a)
Razonar la calificación del contrato como arrendamiento financiero.
b)
Registrar la firma del contrato y el pago de las tres primeras cuotas mensuales.
c)
Contabilizar los ajustes y amortizaciones procedentes al cierre del ejercicio X1.
d)
Registrar la ejecución y pago de la opción de compra al término del contrato en el año 3.
Ejercicio 39. Leasing de elemento de transporte. Justificar la calificación contable como arrendamiento financiero de un camión con valor de 30.000 € y opción…
Arrendamientos y operaciones similares
39 Ejercicio 39. Leasing de elemento de transporte
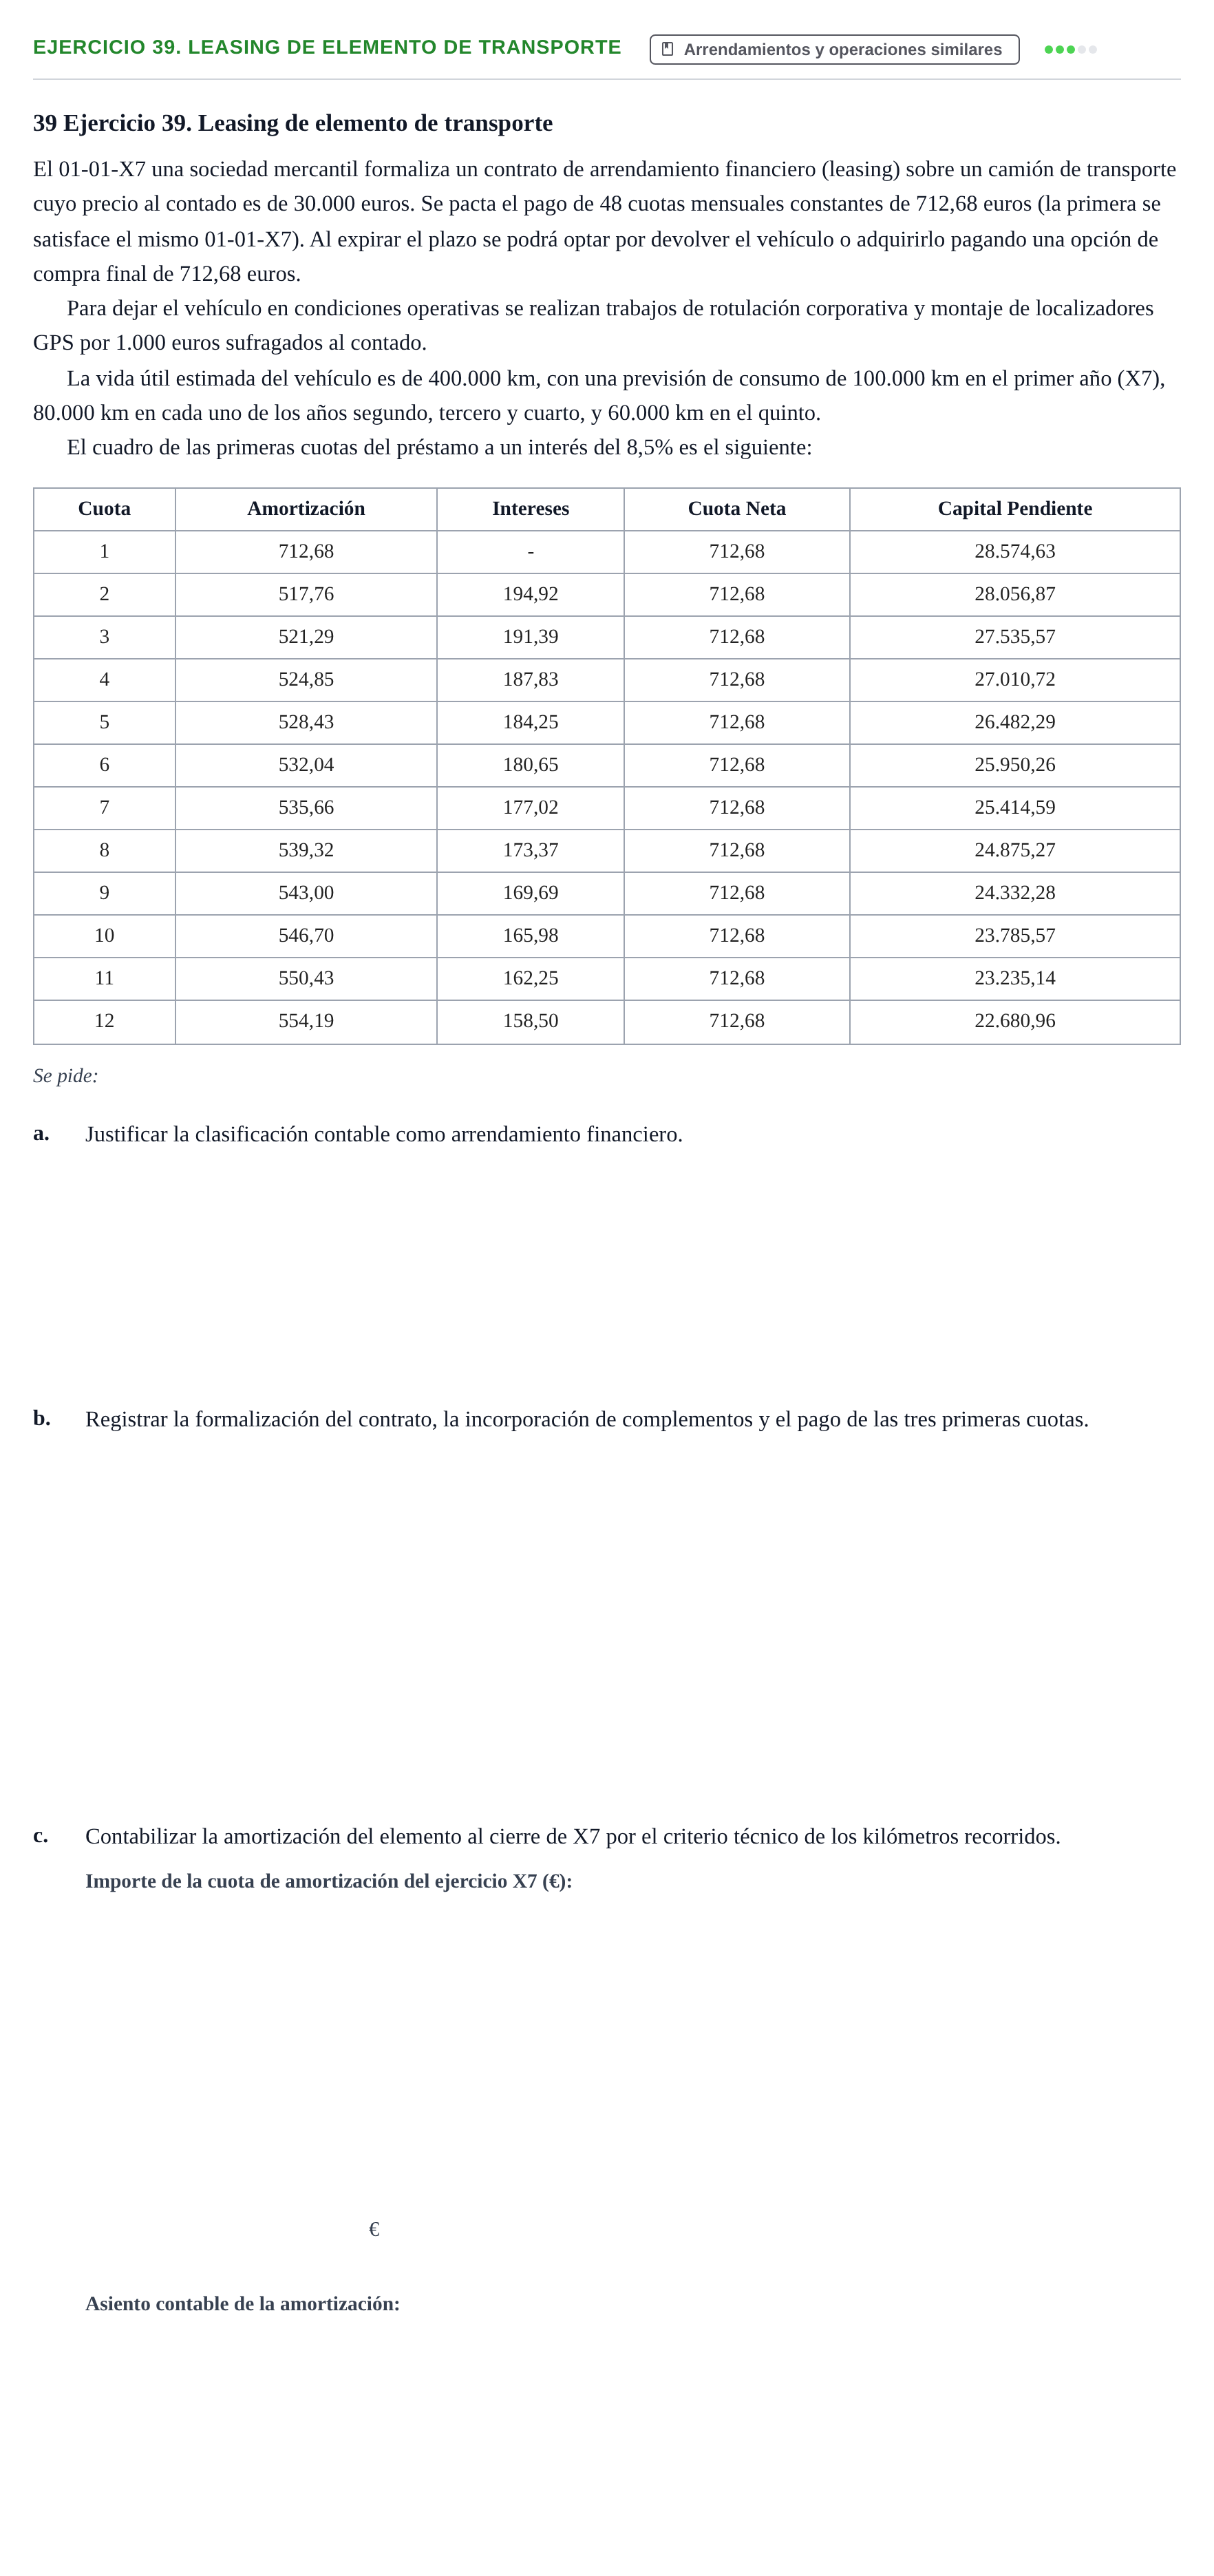
El 01-01-X7 una sociedad mercantil formaliza un contrato de arrendamiento financiero (leasing) sobre un camión de transporte cuyo precio al contado es de 30.000 euros. Se pacta el pago de 48 cuotas mensuales constantes de 712,68 euros (la primera se satisface el mismo 01-01-X7). Al expirar el plazo se podrá optar por devolver el vehículo o adquirirlo pagando una opción de compra final de 712,68 euros.
Para dejar el vehículo en condiciones operativas se realizan trabajos de rotulación corporativa y montaje de localizadores GPS por 1.000 euros sufragados al contado.
La vida útil estimada del vehículo es de 400.000 km, con una previsión de consumo de 100.000 km en el primer año (X7), 80.000 km en cada uno de los años segundo, tercero y cuarto, y 60.000 km en el quinto.
El cuadro de las primeras cuotas del préstamo a un interés del 8,5% es el siguiente:
Cuota
Amortización
Intereses
Cuota Neta
Capital Pendiente
1 · 712,68 · - · 712,68 · 28.574,63
2 · 517,76 · 194,92 · 712,68 · 28.056,87
3 · 521,29 · 191,39 · 712,68 · 27.535,57
4 · 524,85 · 187,83 · 712,68 · 27.010,72
5 · 528,43 · 184,25 · 712,68 · 26.482,29
6 · 532,04 · 180,65 · 712,68 · 25.950,26
7 · 535,66 · 177,02 · 712,68 · 25.414,59
8 · 539,32 · 173,37 · 712,68 · 24.875,27
9 · 543,00 · 169,69 · 712,68 · 24.332,28
10 · 546,70 · 165,98 · 712,68 · 23.785,57
11 · 550,43 · 162,25 · 712,68 · 23.235,14
12 · 554,19 · 158,50 · 712,68 · 22.680,96
Se pide:
a.
Justificar la clasificación contable como arrendamiento financiero.
b.
Registrar la formalización del contrato, la incorporación de complementos y el pago de las tres primeras cuotas.
c.
Contabilizar la amortización del elemento al cierre de X7 por el criterio técnico de los kilómetros recorridos.
€
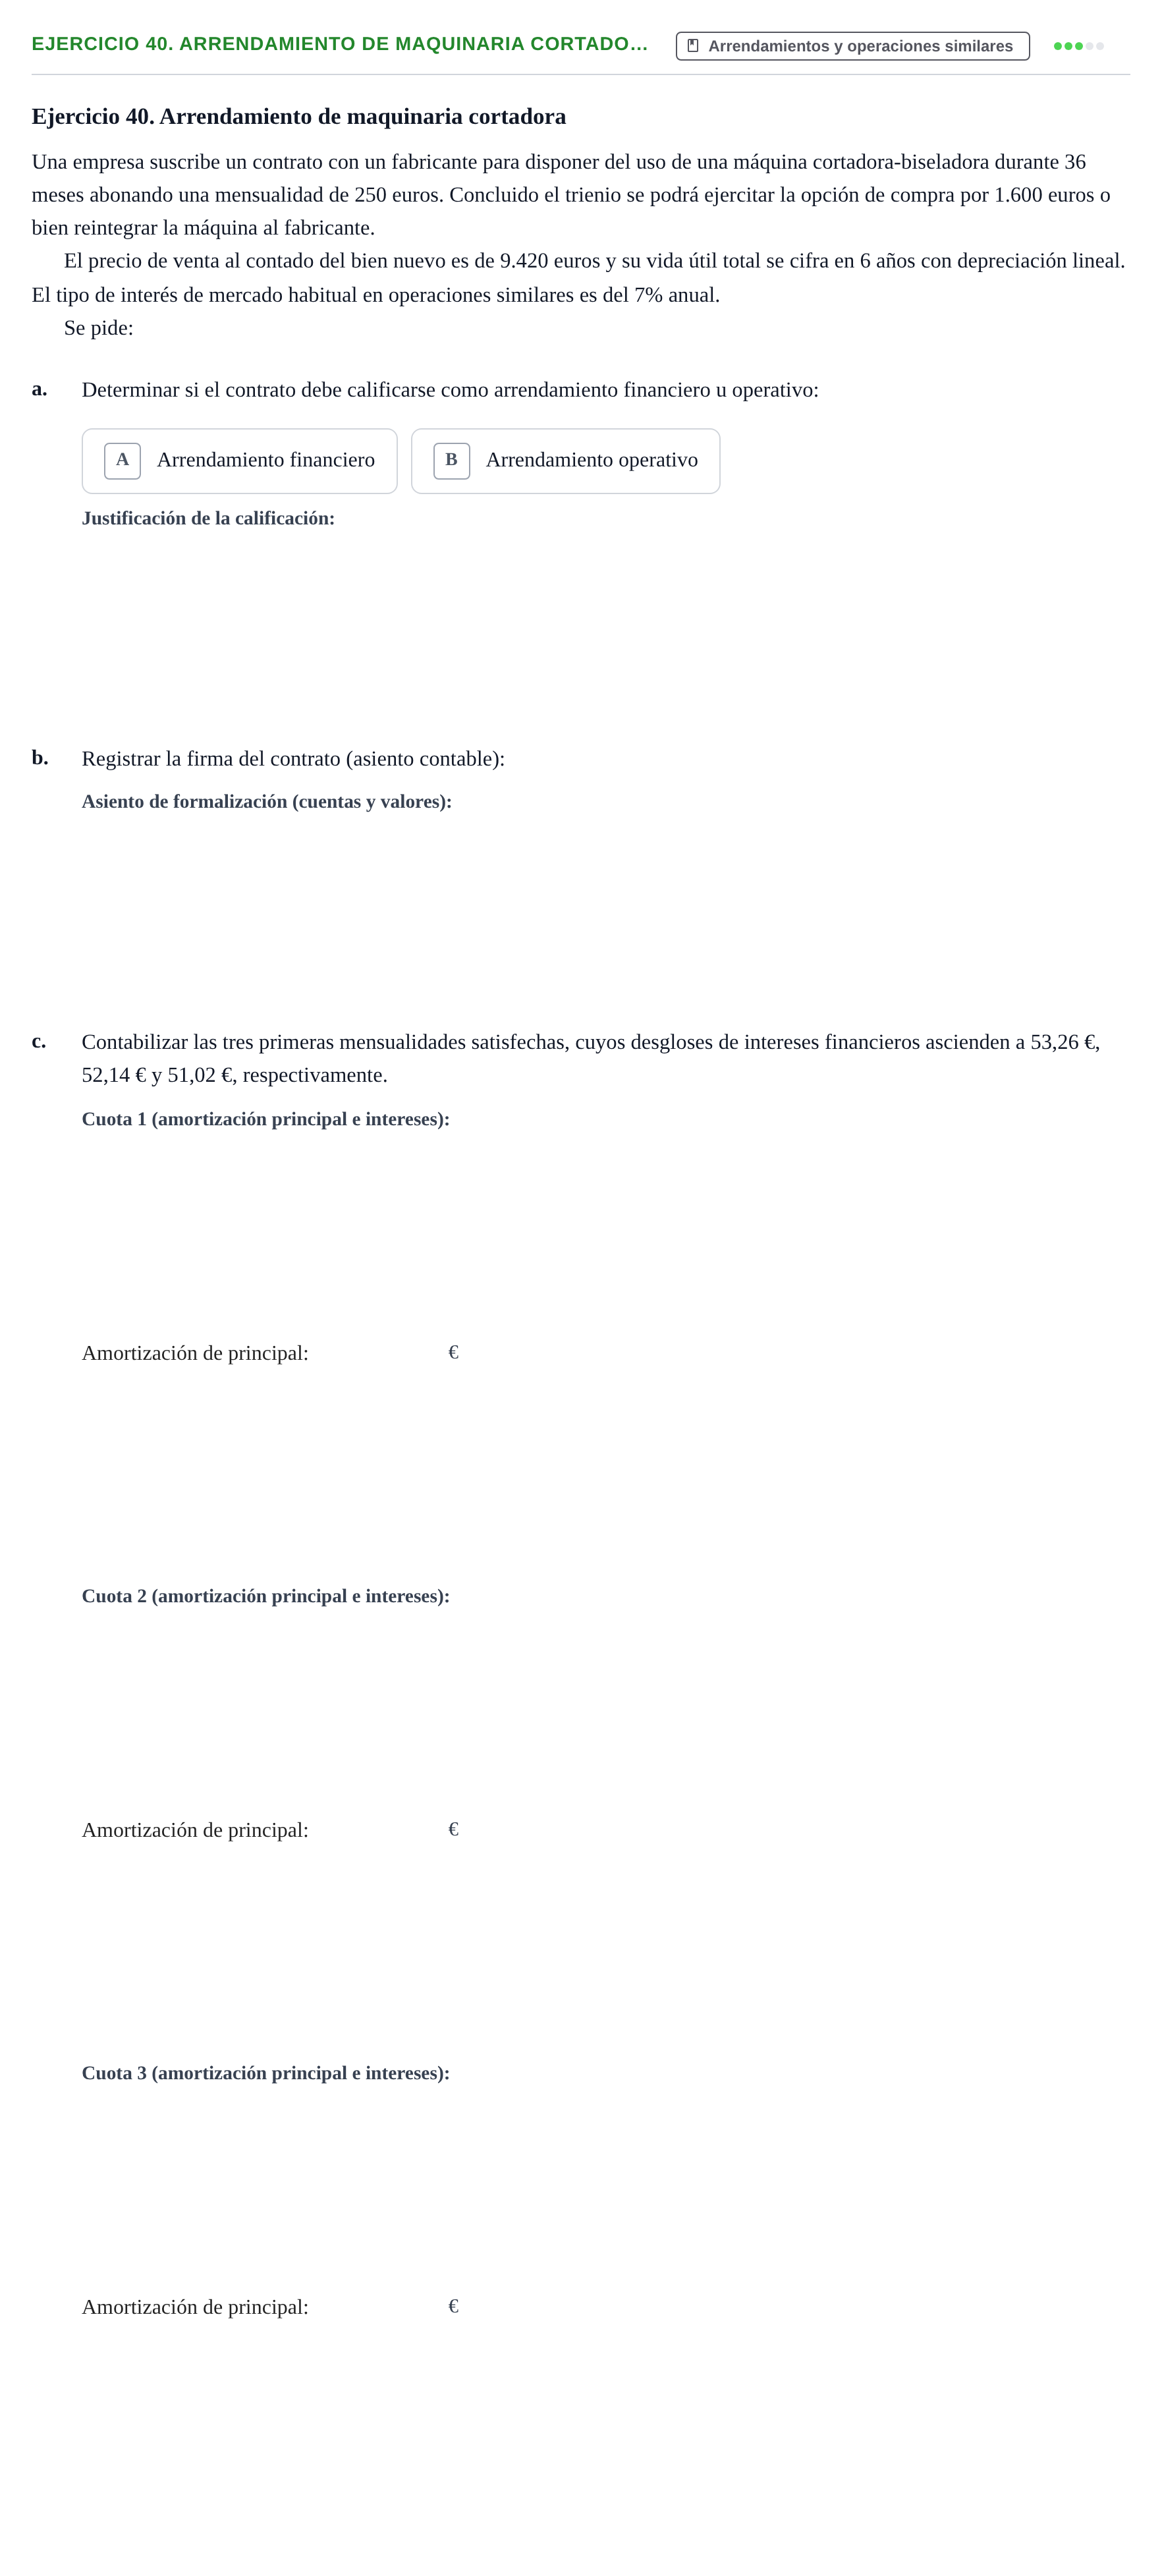
Ejercicio 40. Arrendamiento de maquinaria cortado…. Determinar si el contrato de máquina cortadora es arrendamiento financiero u operativo justificando la…
Arrendamientos y operaciones similares
Ejercicio 40. Arrendamiento de maquinaria cortadora
Una empresa suscribe un contrato con un fabricante para disponer del uso de una máquina cortadora-biseladora durante 36 meses abonando una mensualidad de 250 euros. Concluido el trienio se podrá ejercitar la opción de compra por 1.600 euros o bien reintegrar la máquina al fabricante.
El precio de venta al contado del bien nuevo es de 9.420 euros y su vida útil total se cifra en 6 años con depreciación lineal. El tipo de interés de mercado habitual en operaciones similares es del 7% anual.
Se pide:
a.
Determinar si el contrato debe calificarse como arrendamiento financiero u operativo:
b.
Registrar la firma del contrato (asiento contable):
c.
Contabilizar las tres primeras mensualidades satisfechas, cuyos desgloses de intereses financieros ascienden a 53,26 €, 52,14 € y 51,02 €, respectivamente.
Amortización de principal:
€
Amortización de principal:
€
Amortización de principal:
€