Exercici 1 (2,75 punts, 20-06-2019) · Estadística URL Juny 2021
Tema: Diagnòstic i selecció de models de regressió · Del examen Juny (2021)
Enunciado
Exercici 1 (2,75 punts, 20-06-2019). Mercat financer del Canadà
S'estudien dades mensuals del mercat financer del Canadà entre setembre de 1977 i desembre de 1980 ( observacions). Les variables analitzades són:
BANKCAN: volum d'actius del Banc del Canadà.
TRSBILL: tipus d'interès dels certificats del Tresor a 90 dies.
IPC: índex de preus al consum.
USSPOT: tipus de canvi al comptat (Canadà/EUA).
USFORW: tipus de canvi a termini a un mes (Canadà/EUA).
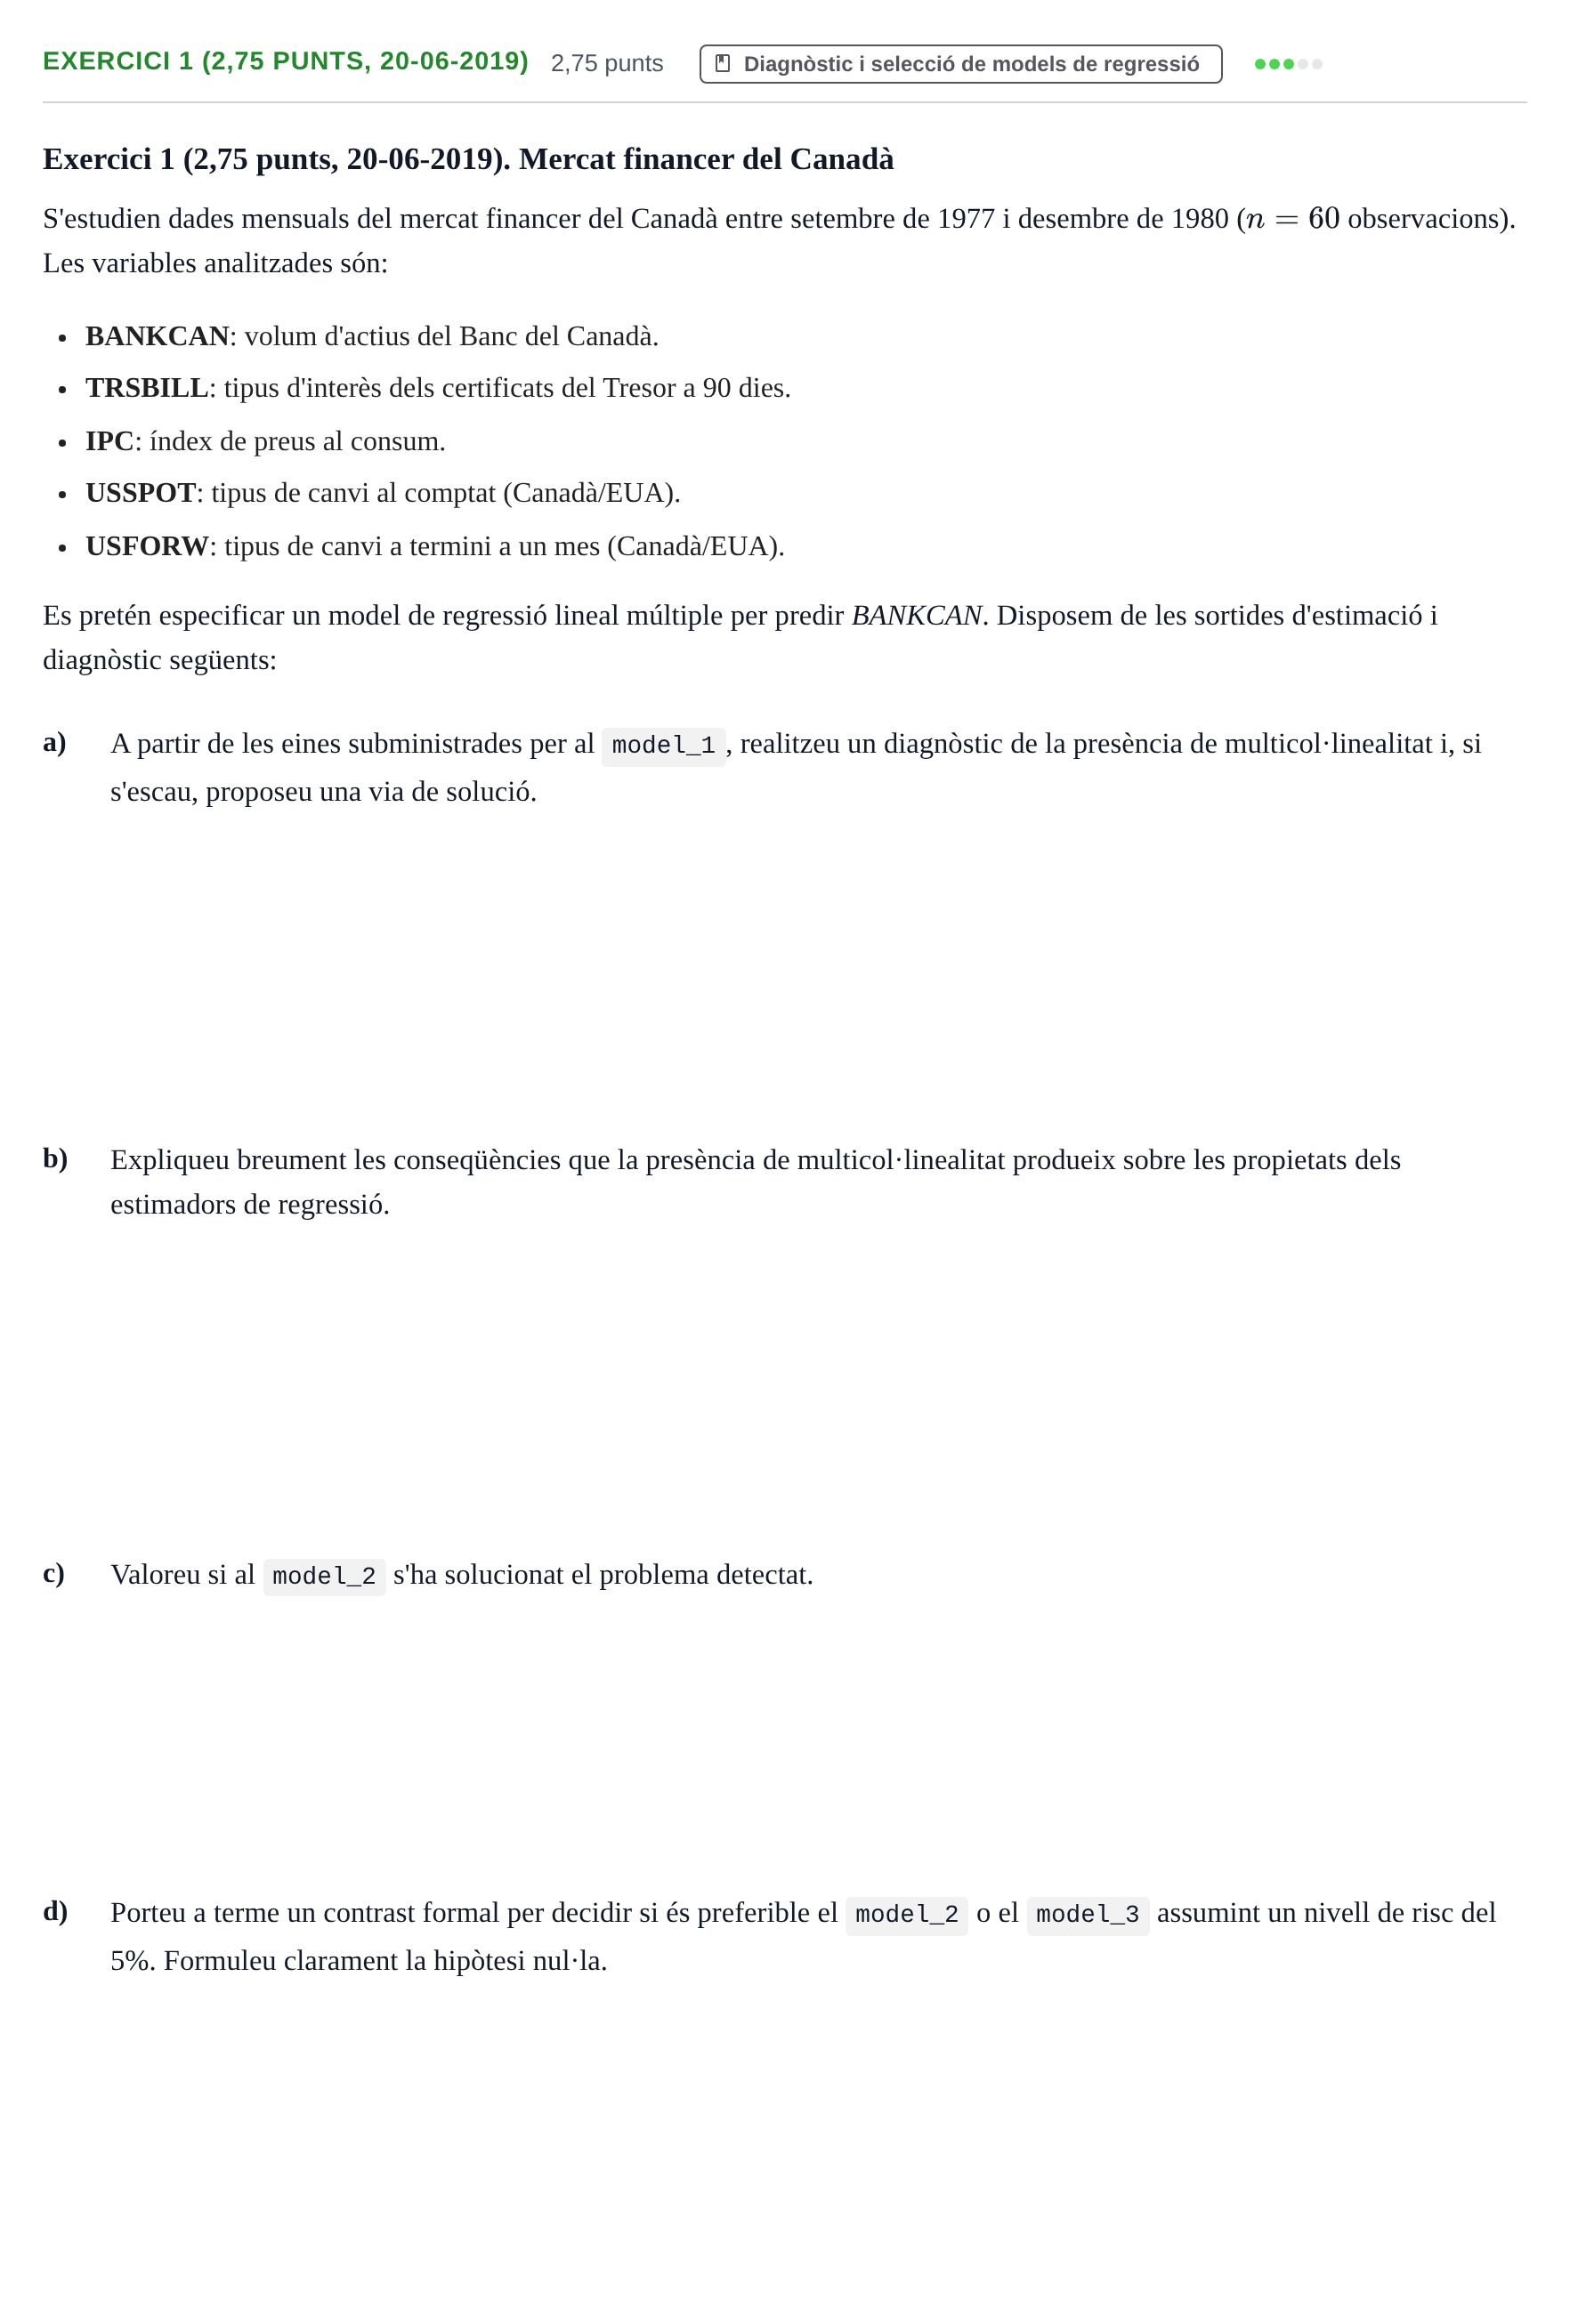
Es pretén especificar un model de regressió lineal múltiple per predir BANKCAN. Disposem de les sortides d'estimació i diagnòstic següents:
a)
A partir de les eines subministrades per al model_1, realitzeu un diagnòstic de la presència de multicol·linealitat i, si s'escau, proposeu una via de solució.
b)
Expliqueu breument les conseqüències que la presència de multicol·linealitat produeix sobre les propietats dels estimadors de regressió.
c)
Valoreu si al model_2 s'ha solucionat el problema detectat.
d)
Porteu a terme un contrast formal per decidir si és preferible el model_2 o el model_3 assumint un nivell de risc del 5%. Formuleu clarament la hipòtesi nul·la.
Solución
Según los criterios oficiales de corrección
a. A partir de les eines subministrades per al model_1, realitzeu un diagnòstic de la presència de multicol·linealitat i, si s'escau, proposeu una via de solució.
Solución: Hi ha una multicol·linealitat molt severa entre USSPOT i USFORW. Solució: suprimir una de les dues variables redundants.
b. Expliqueu breument les conseqüències que la presència de multicol·linealitat produeix sobre les propietats dels estimadors de regressió.
Solución: No provoca biaix (continuen sent centrats), però infla la variància dels coeficients, produint errors estàndard desmesurats i estadístics t baixos.
c. Valoreu si al model_2 s'ha solucionat el problema detectat.
Solución: Sí, el problema greu ha quedat solucionat, ja que totes les toleràncies (1/VIF) són clarament superiors al llindar mínim de 0,1.
d. Porteu a terme un contrast formal per decidir si és preferible el model_2 o el model_3 assumint un nivell de risc del 5%. Formuleu clarament la hipòtesi nul·la.
Solución: ; es rebutja () i és preferible el model_2.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Exercici 2 (05-06-2019) · Juny 2021