Exercici 1 (2,75 punts). Model de regressió del m… · Fundamentos de Estadística UPC 2020
Tema: Diagnòstic i selecció de models de regressió · Del examen Recopilació d'Exàmens d'Estadística: Segon Parcial i Recuperació (2020)
Enunciado
Exercici 1 (2,75 punts). Model de regressió del mercat financer del Canadà
Es disposa d'informació mensual sobre el mercat financer del Canadà entre el setembre de 1977 i el desembre de 1980 mitjançant les variables següents:
BANKCAN: actius del Banc del Canadà.
TRSBILL: tipus d'interès de les lletres del Tresor a 90 dies.
IPC: índex de preus al consum.
USSPOT: tipus de canvi al comptat (spot) Canadà/EUA.
USFORW: tipus de canvi a termini a 1 mes Canadà/EUA.
S'estimen diferents models per explicar el comportament de la variable BANKCAN.
a)
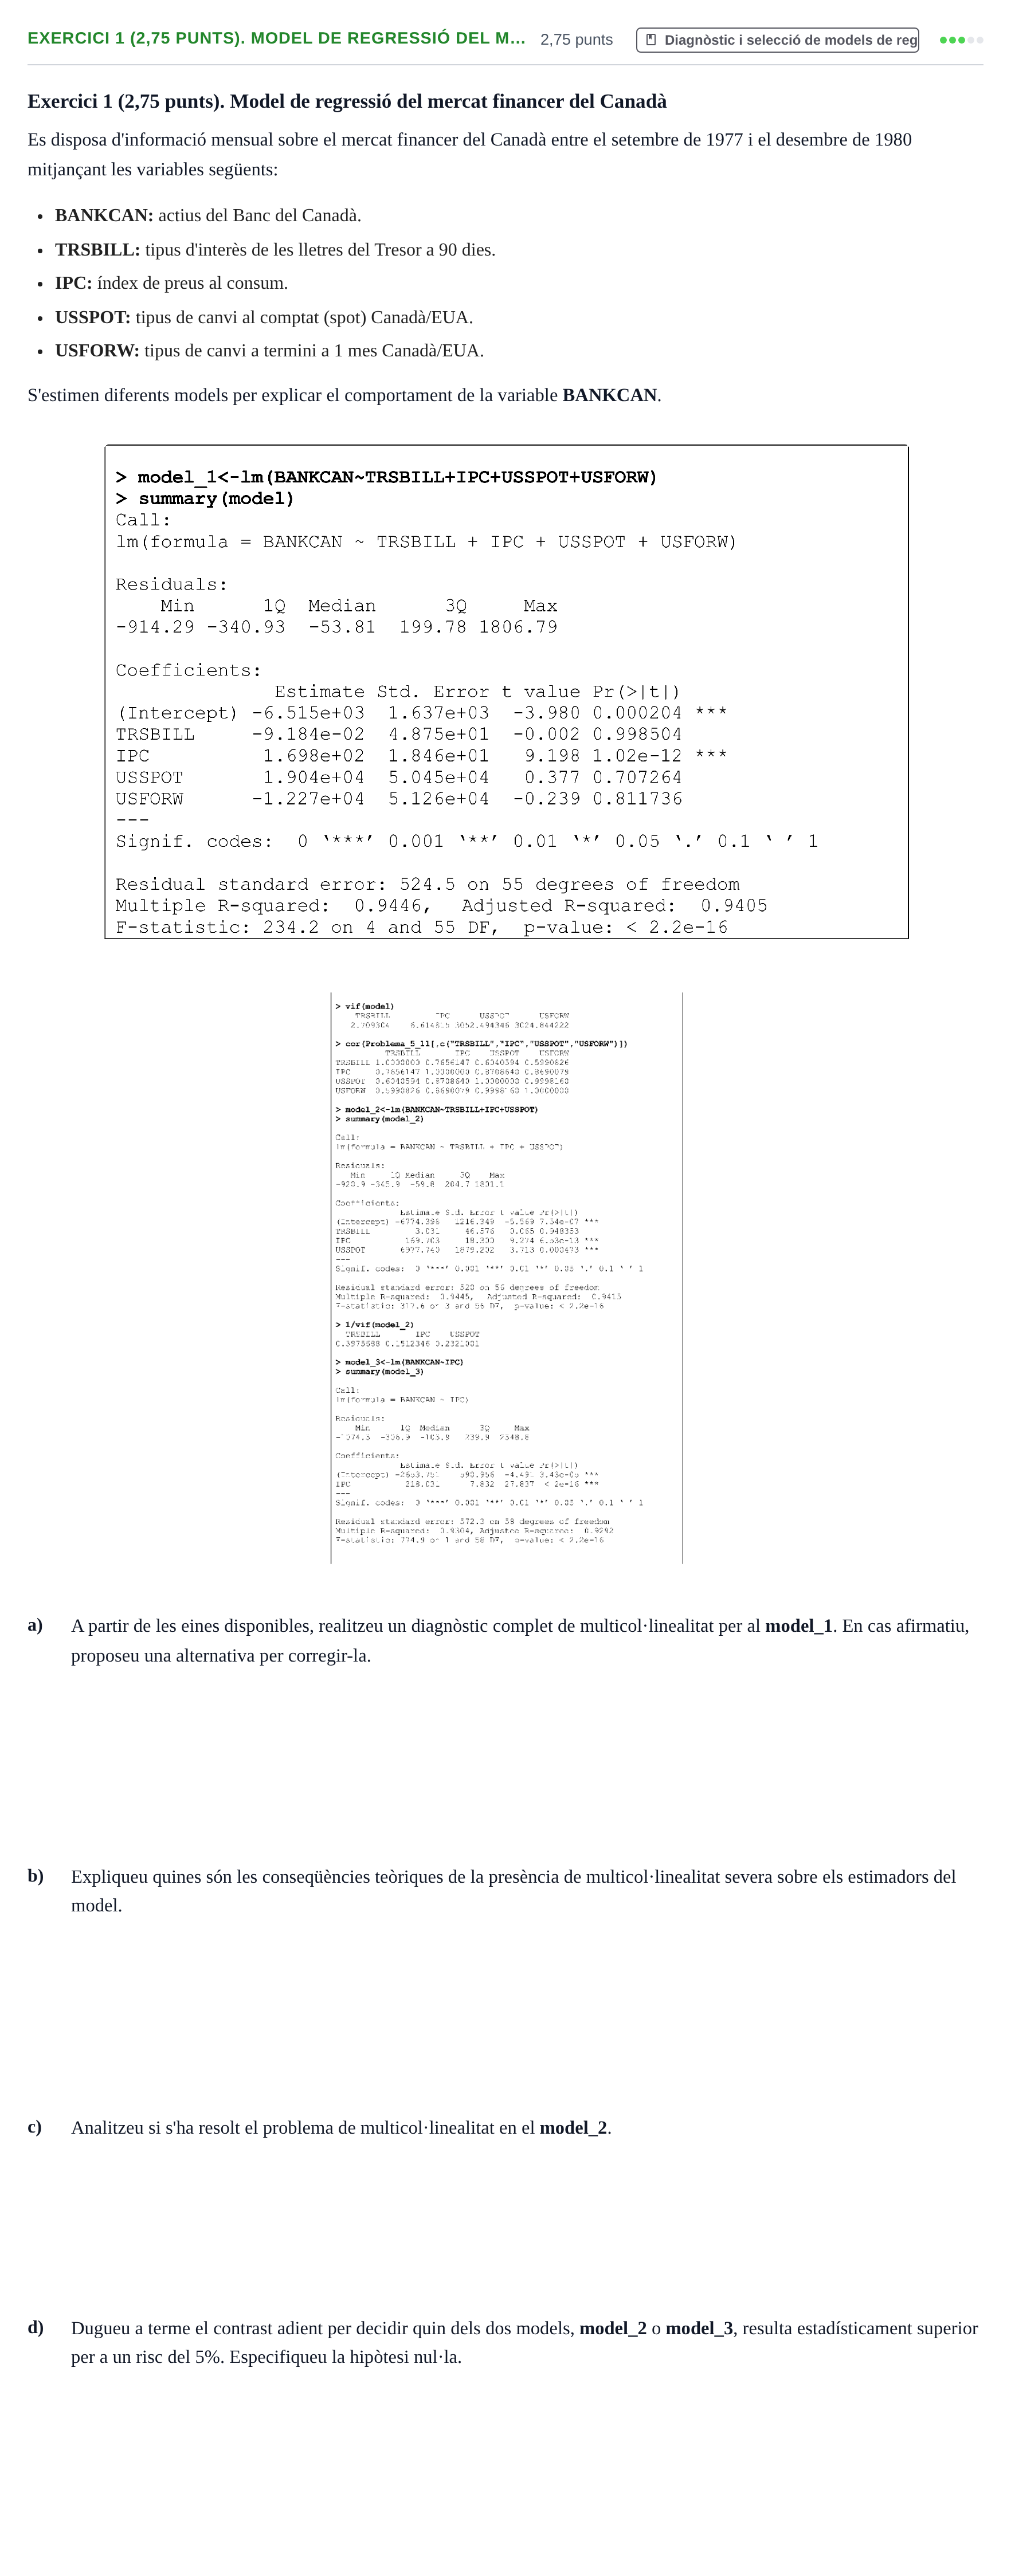
A partir de les eines disponibles, realitzeu un diagnòstic complet de multicol·linealitat per al model_1. En cas afirmatiu, proposeu una alternativa per corregir-la.
b)
Expliqueu quines són les conseqüències teòriques de la presència de multicol·linealitat severa sobre els estimadors del model.
c)
Analitzeu si s'ha resolt el problema de multicol·linealitat en el model_2.
d)
Dugueu a terme el contrast adient per decidir quin dels dos models, model_2 o model_3, resulta estadísticament superior per a un risc del 5%. Especifiqueu la hipòtesi nul·la.
Solución
Según los criterios oficiales de corrección
a. A partir de les eines disponibles, realitzeu un diagnòstic complet de multicol·linealitat per al model_1. En cas afirmatiu, proposeu una alternativa per corregir-la.
Solución: Hi ha severa multicol·linealitat deguda a USSPOT i USFORW (VIF > 3000, r = 0,9998). Es corregeix eliminant una de les dues variables redundants (per exemple, USFORW).
b. Expliqueu quines són les conseqüències teòriques de la presència de multicol·linealitat severa sobre els estimadors del model.
Solución: Els estimadors continuen sent lineals i centrats, però les seves variàncies i covariàncies s'inflen desmesuradament, provocant errors estàndard molt grans i estadístics t no significatius.
c. Analitzeu si s'ha resolt el problema de multicol·linealitat en el model_2.
Solución: Sí, s'ha resolt, ja que tots els valors de tolerància (1/VIF) són superiors a 0,1 (equivalents a VIF < 10).
d. Dugueu a terme el contrast adient per decidir quin dels dos models, model_2 o model_3, resulta estadísticament superior per a un risc del 5%. Especifiqueu la hipòtesi nul·la.
Solución: H0: beta_TRSBILL = beta_USSPOT = 0. Es rebutja H0 (F = 7,1281, p = 0,001746 < 0,05), per tant el model_2 és estadísticament superior.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Exercici 2. Determinants del nombre de cotxes per… · 2020