Problema 19 · Estadística y Visualización de Datos UPC 2021
Tema: Diagnòstic i selecció de models de regressió · Del examen Recopilació d'exàmens de segon parcial i recuperació (Part 1) (2021)
Enunciado
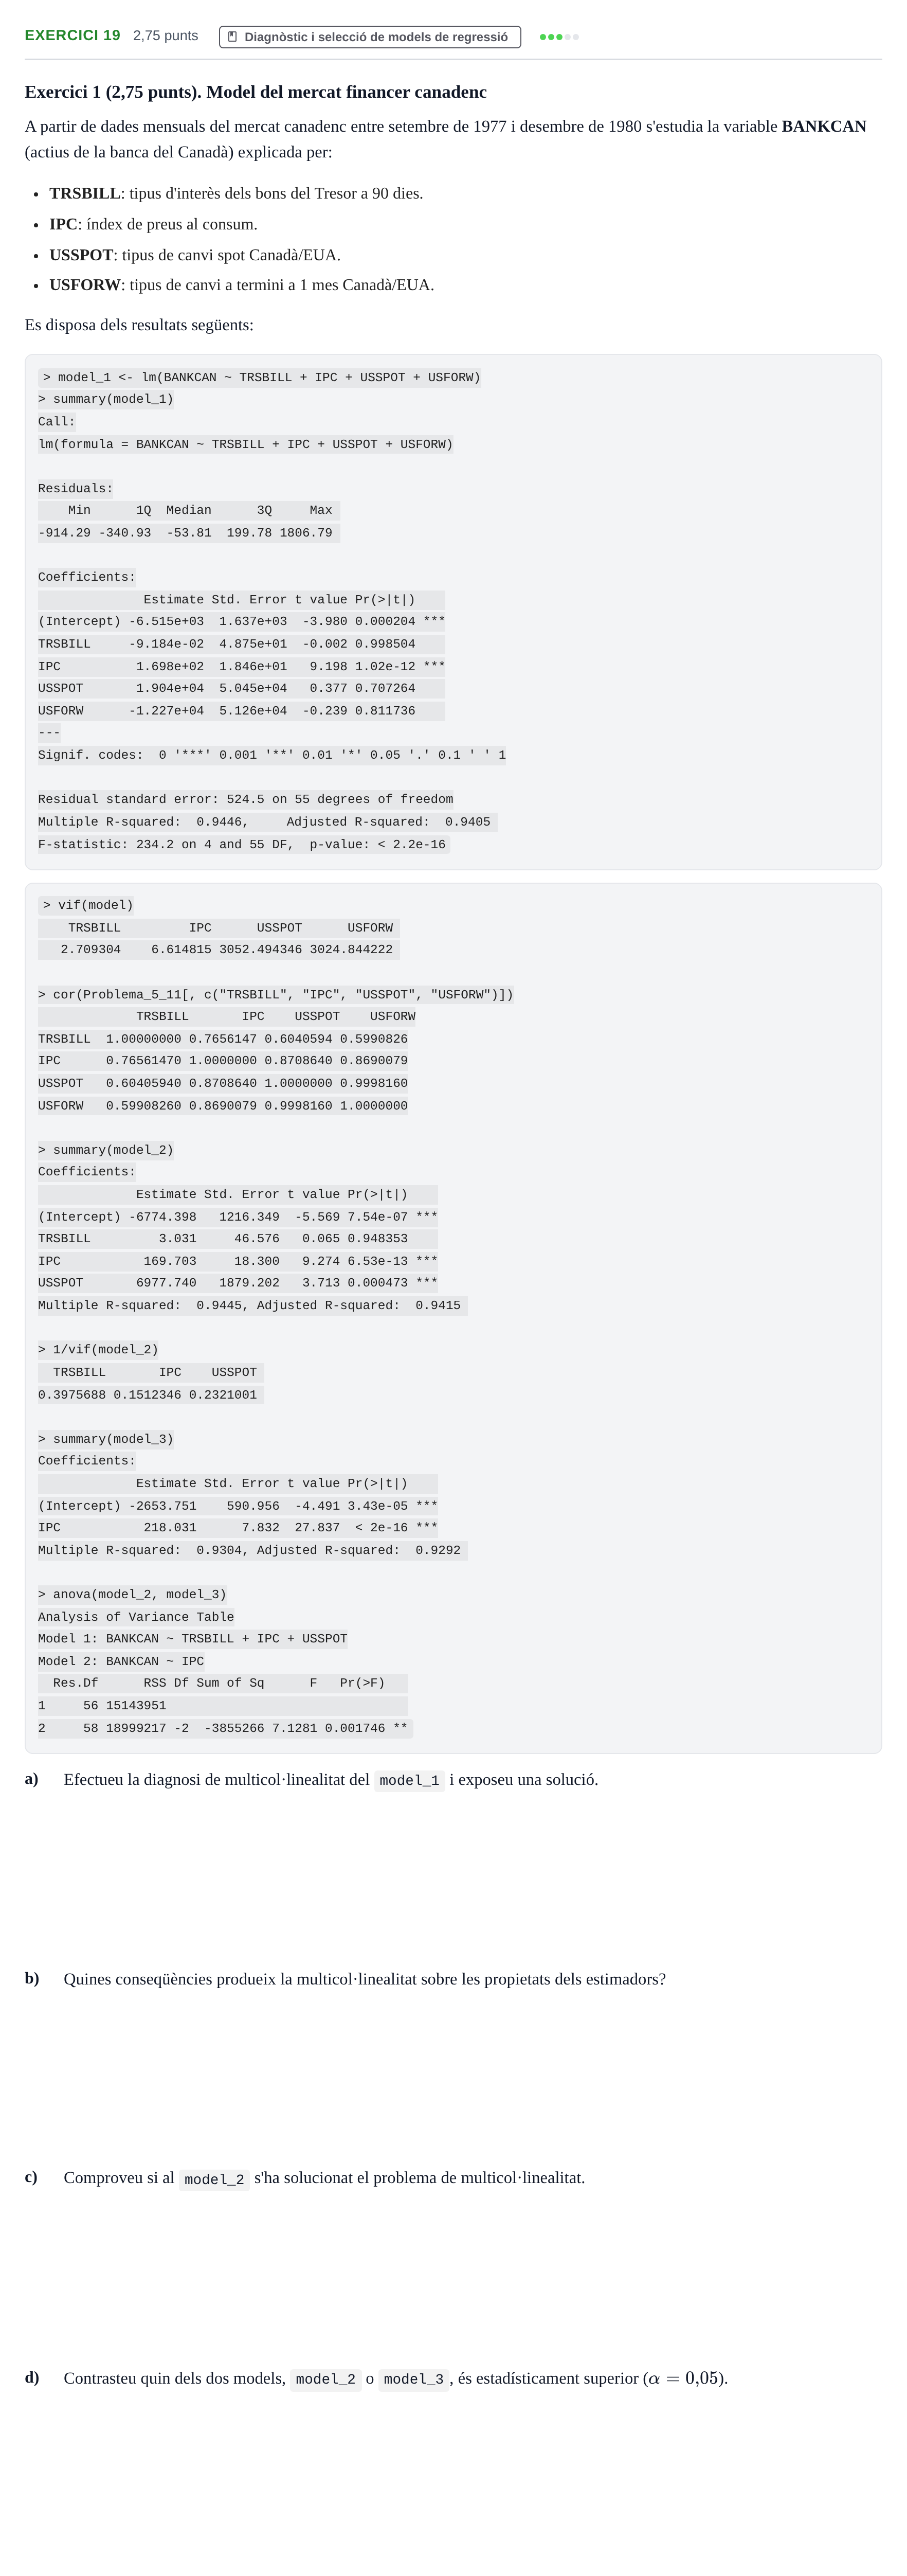
Exercici 1 (2,75 punts). Model del mercat financer canadenc
A partir de dades mensuals del mercat canadenc entre setembre de 1977 i desembre de 1980 s'estudia la variable BANKCAN (actius de la banca del Canadà) explicada per:
TRSBILL: tipus d'interès dels bons del Tresor a 90 dies.
IPC: índex de preus al consum.
USSPOT: tipus de canvi spot Canadà/EUA.
USFORW: tipus de canvi a termini a 1 mes Canadà/EUA.
Es disposa dels resultats següents:
> model_1 <- lm(BANKCAN ~ TRSBILL + IPC + USSPOT + USFORW)
> summary(model_1)
Call:
lm(formula = BANKCAN ~ TRSBILL + IPC + USSPOT + USFORW)
Residuals:
Min 1Q Median 3Q Max
-914.29 -340.93 -53.81 199.78 1806.79
Coefficients:
Estimate Std. Error t value Pr(>|t|)
(Intercept) -6.515e+03 1.637e+03 -3.980 0.000204 ***
TRSBILL -9.184e-02 4.875e+01 -0.002 0.998504
IPC 1.698e+02 1.846e+01 9.198 1.02e-12 ***
USSPOT 1.904e+04 5.045e+04 0.377 0.707264
USFORW -1.227e+04 5.126e+04 -0.239 0.811736
---
Signif. codes: 0 '*' 0.001 '' 0.01 '*' 0.05 '.' 0.1 ' ' 1
Residual standard error: 524.5 on 55 degrees of freedom
Multiple R-squared: 0.9446, Adjusted R-squared: 0.9405
F-statistic: 234.2 on 4 and 55 DF, p-value: < 2.2e-16
> vif(model)
TRSBILL IPC USSPOT USFORW
2.709304 6.614815 3052.494346 3024.844222
> cor(Problema_5_11[, c("TRSBILL", "IPC", "USSPOT", "USFORW")])
TRSBILL IPC USSPOT USFORW
TRSBILL 1.00000000 0.7656147 0.6040594 0.5990826
IPC 0.76561470 1.0000000 0.8708640 0.8690079
USSPOT 0.60405940 0.8708640 1.0000000 0.9998160
USFORW 0.59908260 0.8690079 0.9998160 1.0000000
> summary(model_2)
Coefficients:
Estimate Std. Error t value Pr(>|t|)
(Intercept) -6774.398 1216.349 -5.569 7.54e-07 ***
TRSBILL 3.031 46.576 0.065 0.948353
IPC 169.703 18.300 9.274 6.53e-13 ***
USSPOT 6977.740 1879.202 3.713 0.000473 ***
Multiple R-squared: 0.9445, Adjusted R-squared: 0.9415
> 1/vif(model_2)
TRSBILL IPC USSPOT
0.3975688 0.1512346 0.2321001
> summary(model_3)
Coefficients:
Estimate Std. Error t value Pr(>|t|)
(Intercept) -2653.751 590.956 -4.491 3.43e-05 ***
IPC 218.031 7.832 27.837 < 2e-16 ***
Multiple R-squared: 0.9304, Adjusted R-squared: 0.9292
> anova(model_2, model_3)
Analysis of Variance Table
Model 1: BANKCAN ~ TRSBILL + IPC + USSPOT
Model 2: BANKCAN ~ IPC
Res.Df RSS Df Sum of Sq F Pr(>F)
1 56 15143951
2 58 18999217 -2 -3855266 7.1281 0.001746 **
a)
Efectueu la diagnosi de multicol·linealitat del model_1 i exposeu una solució.
b)
Quines conseqüències produeix la multicol·linealitat sobre les propietats dels estimadors?
c)
Comproveu si al model_2 s'ha solucionat el problema de multicol·linealitat.
d)
Contrasteu quin dels dos models, model_2 o model_3, és estadísticament superior ().
Solución
Según los criterios oficiales de corrección
a. Efectueu la diagnosi de multicol·linealitat del model_1 i exposeu una solució.
Solución: Diagnosi de multicol·linealitat a model_1: - Els factors d'inflació de la variància (VIF) de USSPOT (3052,5) i USFORW (3024,8) són enormement superiors a 10. - La correlació simple entre ambdues variables és pràcticament 1 (). - Tot i que el model té un i és altament significatiu en conjunt (), només una variable (IPC) resulta individualment significativa al 5%. Tot plegat evidencia una multicol·linealitat extrema. La solució recomanada consisteix a prescindir d'una d'aquestes dues variables redundants (per exemple, excloure USFORW).
b. Quines conseqüències produeix la multicol·linealitat sobre les propietats dels estimadors?
Solución: Quan hi ha multicol·linealitat greu, els estimadors MCO es mantenen lineals, insesgats i consistents, però les seves variàncies s'inflen notablement. Això comporta errors estàndard molt elevats, pèrdua de precisió, intervals de confiança excessivament amples i estadístics t artificialment petits, la qual cosa indueix a no rebutjar la hipòtesi que variables rellevants tenen coeficient nul.
c. Comproveu si al model_2 s'ha solucionat el problema de multicol·linealitat.
Solución: Al model_2, en haver eliminat USFORW, els valors de tolerància (1/VIF) són: 0,3976 (TRSBILL), 0,1512 (IPC) i 0,2321 (USSPOT). Com que tots són estrictament majors que 0,1 (cap VIF supera 10), el problema de multicol·linealitat severa ha quedat resolt.
d. Contrasteu quin dels dos models, model_2 o model_3, és estadísticament superior (α = 0,05).
Solución: Contrast de models enniats (model_3 restringit respecte a model_2 no restringit): De la taula ANOVA s'obté un estadístic amb un p-valor de . Com que el p-valor és menor que 0,05, es rebutja clarament la hipòtesi nul·la. Les variables excloses són conjuntament rellevants, per la qual cosa el model_2 és superior al model_3.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.