Ejercicio 19 - Modelització dels actius bancaris i multicol… · Estadística Básica UDL 2020
Tema: Diagnòstic i selecció de models de regressió · Del examen Recopilatori d'exàmens de recuperació i segon parcial d'Estadística (2020)
Enunciado
Examen 20-06-2019 - Exercici 1 (2,75 punts). Modelització dels actius bancaris i multicol·linealitat
A partir de dades del mercat financer canadenc recollides entre el setembre de 1977 i el desembre de 1980 ( mesos), es pretén estimar un model de regressió lineal múltiple per predir els actius del Banc de Canadà ( BANKCAN). Les variables considerades són:
BANKCAN: volum d'actius del Banc de Canadà.
TRSBILL: tipus d'interès de les lletres del Tresor a 90 dies.
IPC: índex de preus al consum.
USSPOT: taxa de canvi spot Canadà/EUA.
USFORW: taxa de canvi forward a 1 mes Canadà/EUA.
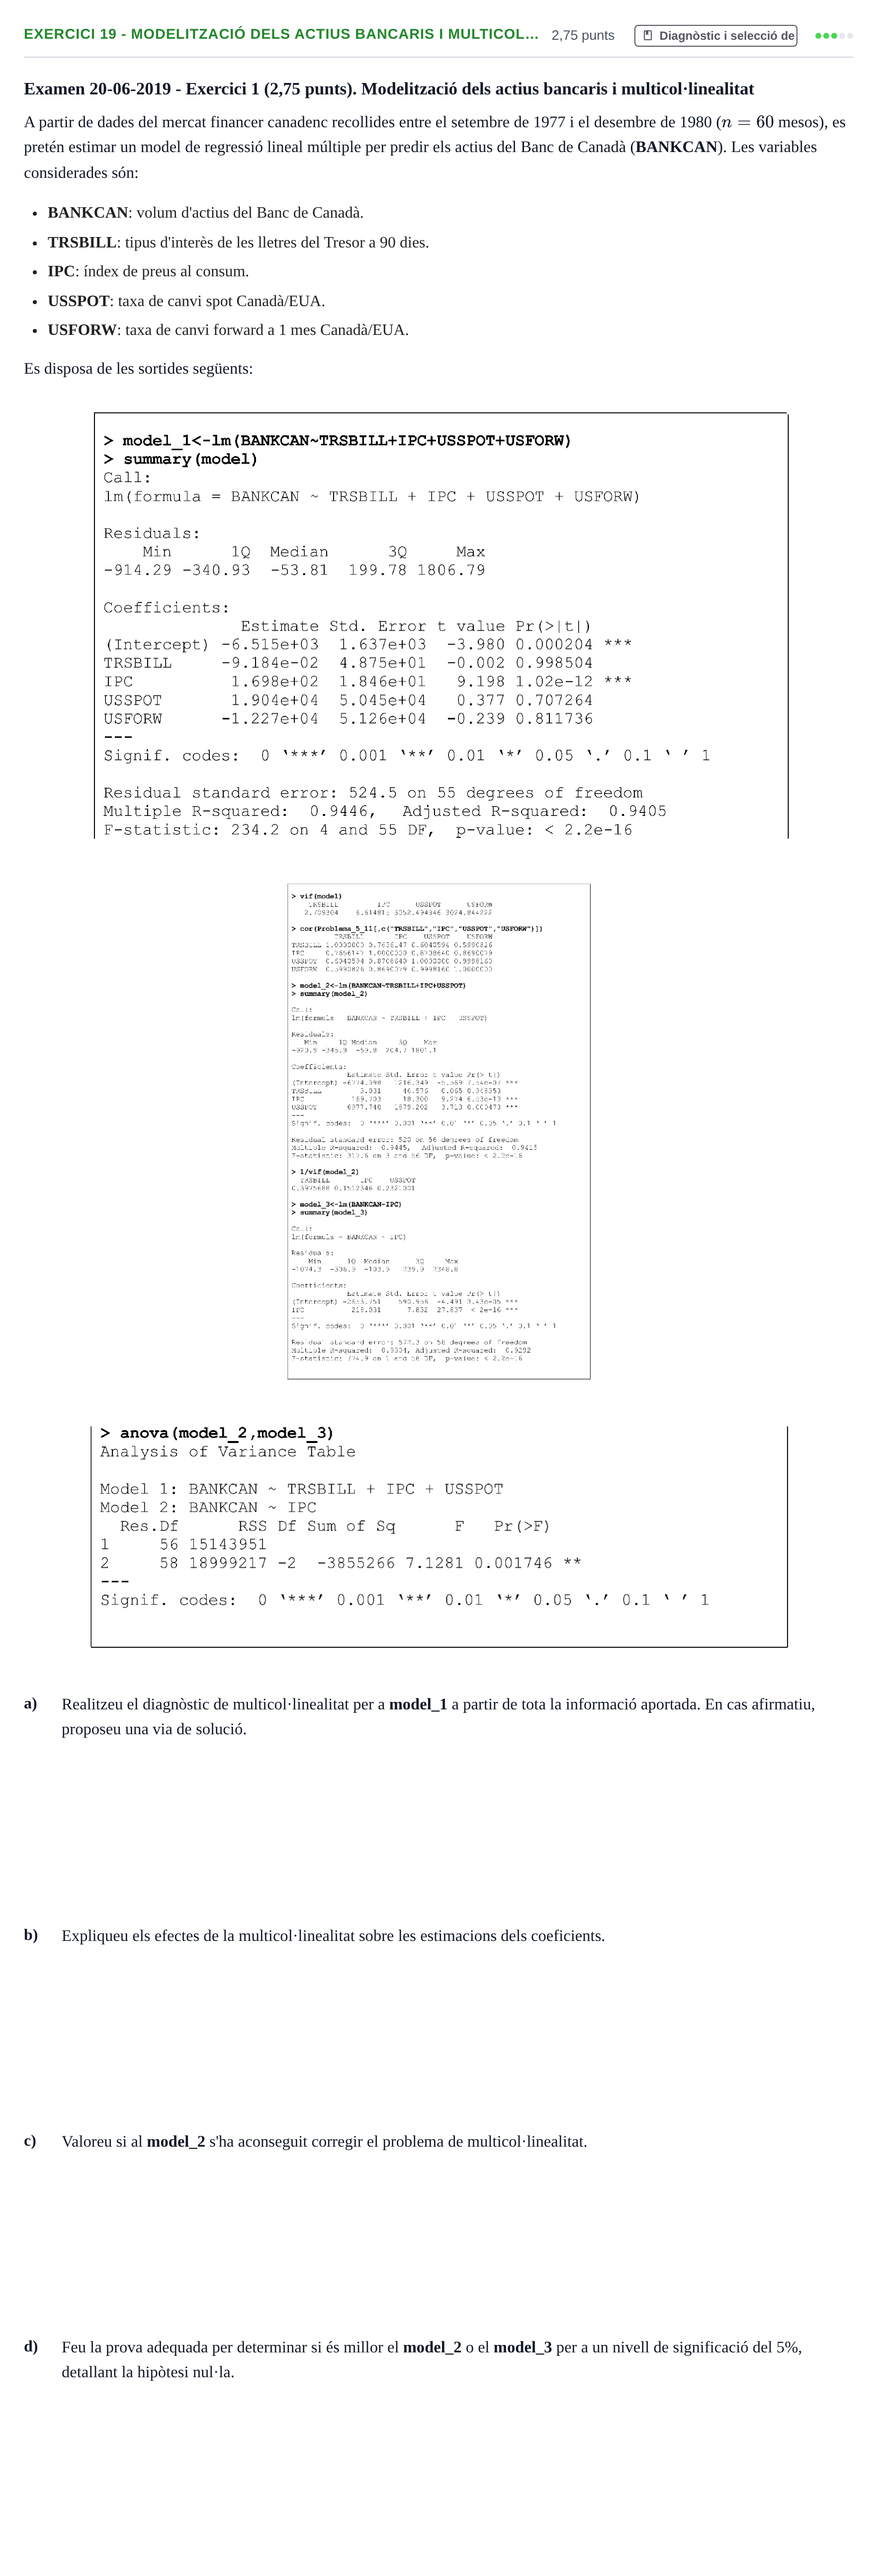
Es disposa de les sortides següents:
a)
Realitzeu el diagnòstic de multicol·linealitat per a model_1 a partir de tota la informació aportada. En cas afirmatiu, proposeu una via de solució.
b)
Expliqueu els efectes de la multicol·linealitat sobre les estimacions dels coeficients.
c)
Valoreu si al model_2 s'ha aconseguit corregir el problema de multicol·linealitat.
d)
Feu la prova adequada per determinar si és millor el model_2 o el model_3 per a un nivell de significació del 5%, detallant la hipòtesi nul·la.
Solución
Según los criterios oficiales de corrección
a. Realitzeu el diagnòstic de multicol·linealitat per a model_1 a partir de tota la informació aportada. En cas afirmatiu, proposeu una via de solució.
Solución: Hi ha multicol·linealitat severa entre USSPOT i USFORW (VIF > 3000, r = 0,9998, discrepància R² global vs t individuals). Solució: suprimir una de les dues variables (p. ex., eliminar USFORW).
b. Expliqueu els efectes de la multicol·linealitat sobre les estimacions dels coeficients.
Solución: No esbiaixa els estimadors (segueixen sent centrats), però n'incrementa fortament la variància d'estimació, provocant errors estàndard molt elevats i estadístics t artificialment petits.
c. Valoreu si al model_2 s'ha aconseguit corregir el problema de multicol·linealitat.
Solución: Sí, s'ha corregit. En eliminar USFORW, totes les toleràncies (1/VIF) són superiors a 0,10 (TRSBILL = 0,3976, IPC = 0,1512, USSPOT = 0,2321), per la qual cosa tots els VIF associats són menors que 10.
d. Feu la prova adequada per determinar si és millor el model_2 o el model_3 per a un nivell de significació del 5%, detallant la hipòtesi nul·la.
Solución: H₀: β_TRSBILL = β_USSPOT = 0. Com que F = 7,1281 i p-valor = 0,001746 < 0,05, es rebutja H₀. El model_2 és estadísticament superior al model_3.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 16 - Model de regressió del parc de cotxes per cà… · 2020