Partie économique - Sujet 1 · Bac STMG Droit et Économie Métropole remplacement 2021
Thème : Les politiques sociales et la redistribution · Tiré du sujet Métropole France remplacement (2021)
Énoncé
PARTIE ÉCONOMIQUE - SUJET 1
À partir de vos connaissances et de la documentation fournie en annexe:
1. Retrouvez par le calcul le taux d'épargne de l'ensemble des ménages.
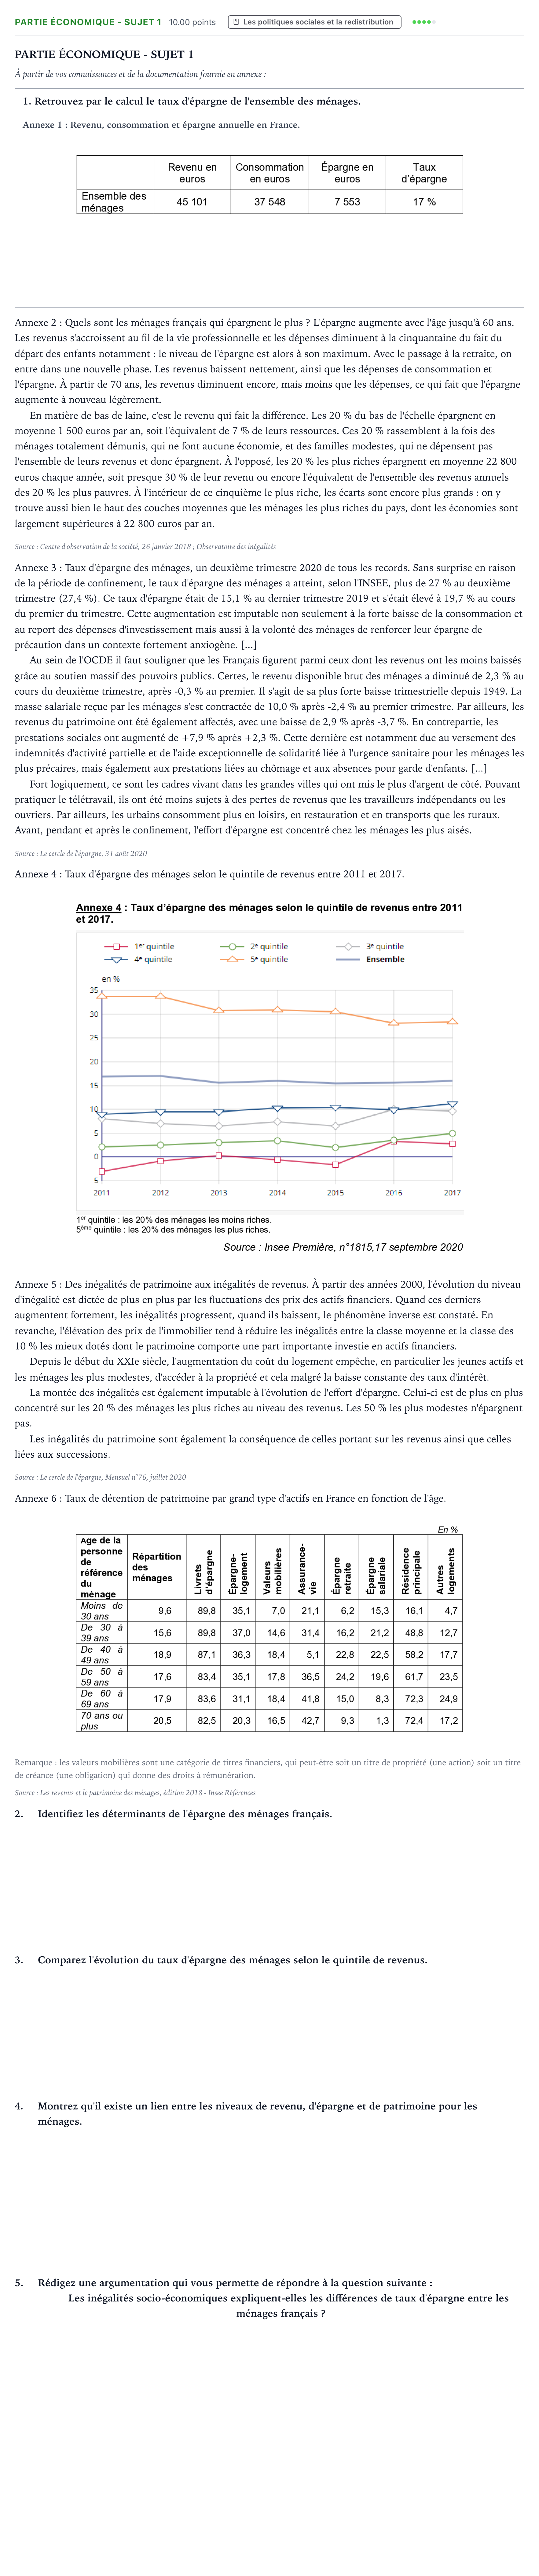
Annexe 1: Revenu, consommation et épargne annuelle en France.
Annexe 2: Quels sont les ménages français qui épargnent le plus ? L'épargne augmente avec l'âge jusqu'à 60 ans. Les revenus s'accroissent au fil de la vie professionnelle et les dépenses diminuent à la cinquantaine du fait du départ des enfants notamment: le niveau de l'épargne est alors à son maximum. Avec le passage à la retraite, on entre dans une nouvelle phase. Les revenus baissent nettement, ainsi que les dépenses de consommation et l'épargne. À partir de 70 ans, les revenus diminuent encore, mais moins que les dépenses, ce qui fait que l'épargne augmente à nouveau légèrement.
En matière de bas de laine, c'est le revenu qui fait la différence. Les 20 % du bas de l'échelle épargnent en moyenne 1 500 euros par an, soit l'équivalent de 7 % de leurs ressources. Ces 20 % rassemblent à la fois des ménages totalement démunis, qui ne font aucune économie, et des familles modestes, qui ne dépensent pas l'ensemble de leurs revenus et donc épargnent. À l'opposé, les 20 % les plus riches épargnent en moyenne 22 800 euros chaque année, soit presque 30 % de leur revenu ou encore l'équivalent de l'ensemble des revenus annuels des 20 % les plus pauvres. À l'intérieur de ce cinquième le plus riche, les écarts sont encore plus grands: on y trouve aussi bien le haut des couches moyennes que les ménages les plus riches du pays, dont les économies sont largement supérieures à 22 800 euros par an.
Source: Centre d'observation de la société, 26 janvier 2018; Observatoire des inégalités
Annexe 3: Taux d'épargne des ménages, un deuxième trimestre 2020 de tous les records. Sans surprise en raison de la période de confinement, le taux d'épargne des ménages a atteint, selon l'INSEE, plus de 27 % au deuxième trimestre (27,4 %). Ce taux d'épargne était de 15,1 % au dernier trimestre 2019 et s'était élevé à 19,7 % au cours du premier du trimestre. Cette augmentation est imputable non seulement à la forte baisse de la consommation et au report des dépenses d'investissement mais aussi à la volonté des ménages de renforcer leur épargne de précaution dans un contexte fortement anxiogène. [...]
Au sein de l'OCDE il faut souligner que les Français figurent parmi ceux dont les revenus ont les moins baissés grâce au soutien massif des pouvoirs publics. Certes, le revenu disponible brut des ménages a diminué de 2,3 % au cours du deuxième trimestre, après -0,3 % au premier. Il s'agit de sa plus forte baisse trimestrielle depuis 1949. La masse salariale reçue par les ménages s'est contractée de 10,0 % après -2,4 % au premier trimestre. Par ailleurs, les revenus du patrimoine ont été également affectés, avec une baisse de 2,9 % après -3,7 %. En contrepartie, les prestations sociales ont augmenté de +7,9 % après +2,3 %. Cette dernière est notamment due au versement des indemnités d'activité partielle et de l'aide exceptionnelle de solidarité liée à l'urgence sanitaire pour les ménages les plus précaires, mais également aux prestations liées au chômage et aux absences pour garde d'enfants. [...]
Fort logiquement, ce sont les cadres vivant dans les grandes villes qui ont mis le plus d'argent de côté. Pouvant pratiquer le télétravail, ils ont été moins sujets à des pertes de revenus que les travailleurs indépendants ou les ouvriers. Par ailleurs, les urbains consomment plus en loisirs, en restauration et en transports que les ruraux. Avant, pendant et après le confinement, l'effort d'épargne est concentré chez les ménages les plus aisés.
Source: Le cercle de l'épargne, 31 août 2020
Annexe 4: Taux d'épargne des ménages selon le quintile de revenus entre 2011 et 2017.
Annexe 5: Des inégalités de patrimoine aux inégalités de revenus. À partir des années 2000, l'évolution du niveau d'inégalité est dictée de plus en plus par les fluctuations des prix des actifs financiers. Quand ces derniers augmentent fortement, les inégalités progressent, quand ils baissent, le phénomène inverse est constaté. En revanche, l'élévation des prix de l'immobilier tend à réduire les inégalités entre la classe moyenne et la classe des 10 % les mieux dotés dont le patrimoine comporte une part importante investie en actifs financiers.
Depuis le début du XXIe siècle, l'augmentation du coût du logement empêche, en particulier les jeunes actifs et les ménages les plus modestes, d'accéder à la propriété et cela malgré la baisse constante des taux d'intérêt.
La montée des inégalités est également imputable à l'évolution de l'effort d'épargne. Celui-ci est de plus en plus concentré sur les 20 % des ménages les plus riches au niveau des revenus. Les 50 % les plus modestes n'épargnent pas.
Les inégalités du patrimoine sont également la conséquence de celles portant sur les revenus ainsi que celles liées aux successions.
Source: Le cercle de l'épargne, Mensuel n°76, juillet 2020
Annexe 6: Taux de détention de patrimoine par grand type d'actifs en France en fonction de l'âge.
Remarque: les valeurs mobilières sont une catégorie de titres financiers, qui peut-être soit un titre de propriété (une action) soit un titre de créance (une obligation) qui donne des droits à rémunération.
Source: Les revenus et le patrimoine des ménages, édition 2018 - Insee Références
2.
Identifiez les déterminants de l'épargne des ménages français.
3.
Comparez l'évolution du taux d'épargne des ménages selon le quintile de revenus.
4.
Montrez qu'il existe un lien entre les niveaux de revenu, d'épargne et de patrimoine pour les ménages.
5.
Rédigez une argumentation qui vous permette de répondre à la question suivante:
Les inégalités socio-économiques expliquent-elles les différences de taux d'épargne entre les ménages français ?
Corrigé
Corrigé établi d’après les éléments de correction officiels
1. Retrouvez par le calcul le taux d'épargne de l'ensemble des ménages.
Réponse : Taux d'épargne = (7 553 / 45 101) x 100 = 16,75 % soit environ 17 %
2. Identifiez les déterminants de l'épargne des ménages français.
Réponse : Le niveau de revenu, le taux d'intérêt, l'âge (déterminant socio-démographique) et la volonté de constituer un patrimoine ou de faire face à l'incertitude (épargne de précaution) sont les principaux déterminants de l'épargne.
3. Comparez l'évolution du taux d'épargne des ménages selon le quintile de revenus.
Réponse : L'épargne d'un ménage, en proportion de son revenu, est d'autant plus importante qu'il est aisé : en 2017, le taux d'épargne passe de 2,7 % du revenu disponible pour les ménages du premier quintile à 28,4 % chez ceux du dernier quintile.
4. Montrez qu'il existe un lien entre les niveaux de revenu, d'épargne et de patrimoine pour les ménages.
Réponse : Les ménages aux revenus les plus élevés (20 % les plus riches, aussi souvent les plus âgés) épargnent davantage (taux d'épargne de 28,4 % pour le dernier quintile). En conséquence, les ménages ayant accumulé de l'épargne (et ceux ayant bénéficié d'un héritage) peuvent plus aisément accumuler du patrimoine (ex. le taux de détention d'une résidence principale augmente fortement avec l'âge).
5. Rédigez une argumentation qui vous permette de répondre à la question suivante : Les inégalités socio-économiques expliquent-elles les différences de taux d'épargne entre les ménages français ?
Réponse : Le candidat peut se positionner sur un seul axe (au choix) : Axe 1 : Oui, les inégalités socio-économiques expliquent les différences de taux d'épargne entre les ménages français. Argument 1 : Le revenu disponible des ménages est réparti entre consommation et épargne. Or plus le revenu est faible, plus la part de la consommation liée aux dépenses contraintes est importante par rapport à celle consacrée à l'épargne (Connaissances). Ainsi l'épargne d'un ménage, en proportion de son revenu, est d'autant plus importante que le ménage est aisé : en 2017, le taux d'épargne passe de 2,7 % du revenu disponible brut pour les ménages du premier quintile à 28,4 % chez ceux du dernier quintile (Annexe 4). Argument 2 : En raison de la période de confinement, le taux d'épargne des ménages a atteint, selon l'INSEE, plus de 27 % au deuxième trimestre 2020 (27,4 %). Ce taux très élevé d'épargne est particulièrement alimenté par les cadres vivant dans les grandes villes qui ont mis le plus d'argent de côté. Pouvant pratiquer le télétravail, ils ont été moins sujets à des pertes de revenus que les travailleurs indépendants ou les ouvriers. Par ailleurs, les urbains consomment plus en loisirs, en restauration et en transports que les ruraux. Avant, pendant et après le confinement, l'effort d'épargne s'est ainsi concentré chez les ménages les plus aisés (Annexe 3). Argument 3 : Les inégalités du patrimoine sont également la conséquence de celles portant sur les revenus ainsi que celles liées aux successions. La détention d'actifs patrimoniaux immobiliers ou financiers par succession génère des revenus supplémentaires (loyers, intérêts) qui permettent chez ces détenteurs de développer davantage leur épargne et ainsi d'accroître leur stock de patrimoine (Annexe 5 + connaissances). Axe 2 : Non, les inégalités socio-économiques n'expliquent pas les différences de taux d'épargne entre les ménages français. Argument 1 : Depuis le début de la crise sanitaire, il existe une volonté des ménages de renforcer leur épargne de précaution dans un contexte fortement anxiogène (Annexe 3). L'épargne de précaution consiste à se constituer une réserve d'actifs pour faire face à des situations d'urgence telles que le chômage ou la maladie. Ce motif d'épargne est très présent dans le comportement des ménages et n'a pas décéléré depuis la crise de 2008. On constate d'ailleurs que même les ménages aux quintiles de revenus inférieurs ont augmenté leur taux d'épargne depuis 2015 (Annexe 4). Le taux d'épargne des ménages français est structurellement élevé. Argument 2 : En raison de la période de confinement, le taux d'épargne des ménages a atteint, selon l'INSEE, plus de 27 % au deuxième trimestre 2020 (27,4 %). Ce taux très élevé d'épargne s'explique car les Français figurent parmi ceux dont les revenus ont les moins baissé grâce au soutien massif des pouvoirs publics. Les prestations sociales ont augmenté de +7,9 % après +2,3 %, ce qui a permis de maintenir les revenus des ménages (Annexe 3) alors que la consommation était bridée, ce qui a entretenu une épargne « forcée ». Argument 3 : L'élévation des prix de l'immobilier tend à réduire les inégalités entre la classe moyenne et la classe des 10 % les mieux dotés dont le patrimoine comporte une part importante investie en actifs financiers (Annexe 5). Ainsi le taux d'épargne des 20 % de ménages les plus aisés perd 5 points, dont 3 points entre 2012 et 2013. En effet, le revenu disponible brut du dernier quintile connaît une baisse marquée dans cette période en raison de la baisse des actifs financiers, ce qui permet un rapprochement avec les taux d'épargne des quintiles inférieurs (Annexe 4). Argument 4 : Le taux d'épargne des ménages français fait partie des plus élevés de la zone euro (Connaissances), il n'est jamais descendu depuis 2011 en dessous de 15 % du revenu disponible des ménages (Annexe 4). Ce niveau d'épargne structurellement élevé peut s'expliquer par un déterminant démographique, l'âge de la population française (56% de la population française a plus de 50 ans, Annexe 6). En effet, la population du pays vieillit, en général les revenus des ménages s'améliorent avec l'âge, alors que les besoins diminuent à partir de la cinquantaine, ce qui a pour conséquence de favoriser l'épargne (Annexe 2).
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
‹ Partie économique - Sujet 1 · Métropole Candidat libre 2021