Dissertation · Bac Sciences Économiques et Sociales Métropole 2025 (sujet 1)
Thème : Les politiques économiques dans le cadre européen · Tiré du sujet Métropole France 1 (2025)
Énoncé
Il est demandé au candidat:
- de répondre à la question posée par le sujet;
- de construire une argumentation à partir d'une problématique qu'il devra élaborer;
- de mobiliser des connaissances et des informations pertinentes pour traiter le sujet, notamment celles figurant dans le dossier;
- de rédiger, en utilisant le vocabulaire économique et social spécifique approprié à la question et en organisant le développement sous la forme d'un plan cohérent qui ménage l'équilibre des parties.
Il sera tenu compte, dans la notation, de la clarté de l'expression et du soin apporté à la présentation.
SUJET
Ce sujet comporte quatre documents.
Dans quelle mesure les politiques monétaire et budgétaires parviennent-elles à agir sur la conjoncture des pays membres de la zone euro ?
DOCUMENT 1
À deux semaines de la présentation du budget, la dette s'élève à 112 % du PIB, selon l'Insee ce vendredi 27 septembre. Presque deux fois plus que le maximum prévu par les règles européennes.
La dette publique de la France continue de se creuser. Au deuxième semestre de 2024, elle a atteint 3 228 milliards d'euros, soit 112 % du PIB. Alors qu'il était en baisse depuis trois ans, ce taux a repris son ascension au début de l'année. Si l'endettement s'est massivement creusé pendant la crise sanitaire [...], il a augmenté de près de 70 milliards d'euros au deuxième semestre de 2024. À deux semaines d'une présentation du budget [...] l'endettement de la France dépasse largement les 60 % prévus par les règles européennes. « Cette dette est le résultat conjugué de 50 ans de déficit public », a justifié le nouveau ministre de l'Économie, Antoine Armand, mercredi 25 septembre, devant la commission des Finances de l'Assemblée nationale. Par comparaison, l'Allemagne, première économie de l'UE, est un peu au-dessus de cette limite. Seules la Grèce et l'Italie sont en moins bonnes postures que la France sur ce sujet. Le poids de la dette [...] représentait 48 milliards d'euros, soit le deuxième poste de dépense, devant la santé notamment. [...] Cette dette française [...] se greffe à un déficit public qui devrait dépasser les 6 % du PIB en 2024, alors que le précédent gouvernement avait tablé sur un déficit de 5,1 %. Face à ces chiffres, une procédure pour déficit excessif a été ouverte contre la France en juillet dernier. La Belgique, l'Italie, la Hongrie, Malte, la Pologne et la Slovaquie sont aussi concernées. Ce vendredi, le gouvernement italien a d'ailleurs annoncé sa volonté de ramener son déficit public à 2,8 % dès 2026, contre 7,2 % en 2023.
Source: www.liberation.fr, 27 septembre 2024.
DOCUMENT 2 - La situation conjoncturelle de différents États membres de la zone euro
· Taux de croissance du PIB réel (%) en 2023 · Taux d'inflation annuel (en %) en 2023 · Taux de chômage (en %) en décembre 2023
Allemagne · - 0,2 · 3,8 · 3,1
Croatie · 3,1 · 5,4 · 6,1
Espagne · 2,5 · 3,3 · 11,7
Grèce · 2,0 · 3,7 · 10,4
France · 0,7 · 4,1 · 7,6
Italie · 0,9 · 0,5 · 7,2
Zone euro (20 pays) · 0,5 · 2,9 · 6,5
1: Le taux d'inflation annuel mesure l'évolution des prix des biens de consommation et des services en pourcentage entre l'année de référence et l'année précédente.
Source: d'après Eurostat, 2023.
DOCUMENT 3 - Les dépenses et les recettes publiques en France en % du PIB
· 2018 · 2019 · 2020 · 2021 · 2022 · 2023 (e)
Dépenses · 56,4 · 55,3 · 61,7 · 59,5 · 58,4 · 57,0
Recettes · 54,0 · 53,0 · 52,8 · 52,9 · 53,7 · 51,6
Lecture: en 2023, les dépenses publiques représentent 57,0 % du produit intérieur brut (PIB). Champ: France. 1: Données estimées.
Source: d'après INSEE, septembre 2024.
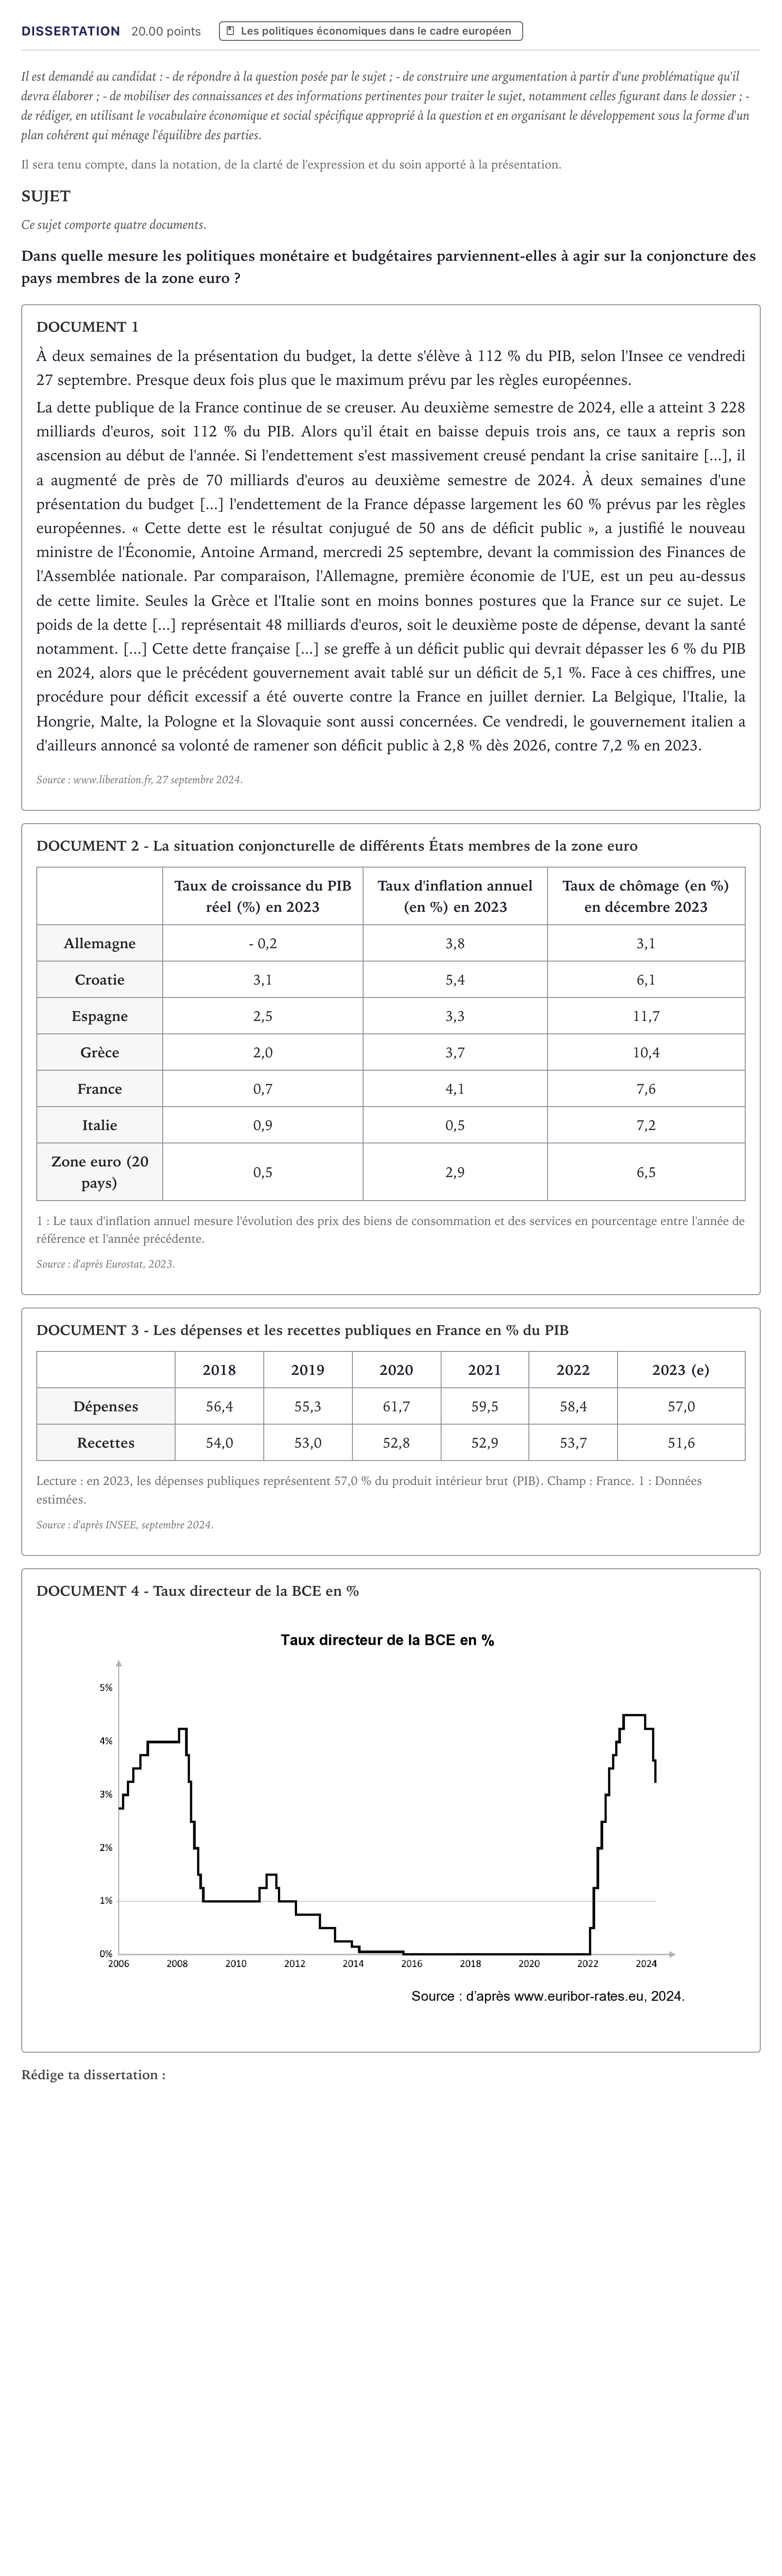
DOCUMENT 4 - Taux directeur de la BCE en %
Corrigé
Corrigé proposé par AprenAI (non officiel)
Dans quelle mesure les politiques monétaire et budgétaires parviennent-elles à agir sur la conjoncture des pays membres de la zone euro ?
Réponse : Introduction Accroche : après plus de six ans de taux directeur nul (2016-2022), la BCE l'a porté à 4,5 % en 2023 (document 4). Dans le même temps, la France affiche en 2024 une dette publique de 112 % du PIB et fait l'objet d'une procédure pour déficit excessif (document 1). Définitions : - La conjoncture désigne la situation économique à court terme : croissance, inflation, chômage. - La politique monétaire regroupe les actions de la banque centrale sur les taux d'intérêt et la liquidité pour assurer la stabilité des prix et soutenir l'activité. - La politique budgétaire consiste à utiliser les dépenses et les recettes publiques, donc le solde budgétaire, pour agir sur la conjoncture. Dans la zone euro, la politique monétaire est unique et confiée à la BCE, indépendante, dont l'objectif est une inflation proche de 2 %. Les politiques budgétaires restent nationales mais sont encadrées par le Pacte de stabilité et de croissance (déficit de 3 % et dette de 60 % du PIB). Problématique : la politique monétaire unique et les politiques budgétaires nationales permettent-elles de stabiliser la conjoncture alors que les situations des pays sont hétérogènes et les marges de manœuvre contraintes ? Annonce du plan : I. Des outils réels pour agir sur la conjoncture ; II. Une efficacité limitée par le cadre institutionnel de la zone euro. I. Les politiques monétaire et budgétaire disposent de leviers pour agir sur la conjoncture A. La politique monétaire de la BCE agit sur la demande et l'inflation - Une baisse du taux directeur réduit le coût du refinancement des banques, puis le coût du crédit. Elle stimule ainsi la consommation et l'investissement, donc la demande globale : c'est une politique expansionniste. - Une hausse du taux directeur freine le crédit et la demande, donc l'inflation : c'est une politique restrictive. - Le document 4 illustre ces deux orientations : - hausse de 2,75 % à 4,25 % en 2006-2008 face aux tensions inflationnistes ; - baisse rapide à 1 % fin 2008-2009 face à la crise des subprimes ; - baisse jusqu'à 0 % de 2016 à 2022 pour soutenir l'activité après la crise des dettes souveraines et pendant la crise sanitaire ; - hausse rapide à 4,5 % en 2022-2023 face au retour de l'inflation ; - premières baisses en 2024, autour de 3,25 %, une fois l'inflation reflue (2,9 % dans la zone euro en 2023, document 2). - La BCE a complété ces décisions par des outils non conventionnels, comme l'assouplissement quantitatif (rachats de titres). B. Les politiques budgétaires soutiennent ou freinent l'activité - Une politique de relance (hausse des dépenses publiques ou baisse des prélèvements) soutient la demande globale grâce à l'effet multiplicateur keynésien. - Une politique de rigueur réduit le déficit, au risque de freiner la croissance. - Les stabilisateurs automatiques (indemnisation du chômage, impôt progressif) amortissent spontanément les chocs. - Le document 3 l'illustre : en 2020, les dépenses publiques françaises passent à 61,7 % du PIB contre 55,3 % en 2019, tandis que les recettes reculent à 52,8 %. Le déficit atteint donc environ 8,9 points de PIB (chômage partiel, prêts garantis, « quoi qu'il en coûte »), ce qui a limité la récession et le chômage. - Le policy mix associe enfin politique monétaire et budgétaire. En 2020, une BCE accommodante et des États en relance, soutenus par le plan européen NextGenerationEU et la suspension des règles budgétaires, ont permis un rebond rapide dès 2021. II. Mais leur efficacité est limitée dans le cadre de la zone euro A. Une politique monétaire unique inadaptée à des conjonctures hétérogènes - La zone euro n'est pas une zone monétaire optimale au sens de Mundell : la mobilité du travail y est faible et il n'existe pas de grand budget fédéral pour compenser les chocs asymétriques. - Le document 2 montre de fortes divergences en 2023 : - croissance de -0,2 % en Allemagne contre 3,1 % en Croatie ; - inflation de 5,4 % en Croatie contre 0,5 % en Italie ; - chômage de 3,1 % en Allemagne contre 11,7 % en Espagne. - Un taux unique de 4,5 % est donc trop restrictif pour certains pays et insuffisant pour d'autres. Les pays ont aussi perdu l'outil du taux de change. - L'efficacité de la politique monétaire est elle-même limitée : - les effets sont décalés dans le temps ; - de 2014 à 2021, des taux nuls n'ont pas suffi à ramener l'inflation vers 2 ou à relancer fortement l'investissement, signe d'une trappe à liquidité ; - le risque de fragmentation impose d'éviter des écarts de taux trop élevés entre pays (écarts de spreads). B. Des politiques budgétaires contraintes par l'endettement et les règles communes - Les marges de manœuvre sont réduites par l'endettement : - la dette française atteint 112 % du PIB, presque le double de la limite de 60 % (document 1) ; - le déficit dépasse 6 % en 2024 (environ 5,4 points en 2023 selon le document 3 : 57,0 - 51,6) ; - la charge de la dette atteint 48 milliards d'euros, deuxième poste de dépense. - La hausse des taux de la BCE alourdit cette charge et peut provoquer un effet d'éviction. Les ménages peuvent aussi épargner davantage en anticipant de futurs impôts (équivalence ricardienne). - Les procédures pour déficit excessif (France, Italie, Belgique, etc., document 1) contraignent les États à la rigueur, parfois de façon procyclique. L'Italie veut ainsi ramener son déficit de 7,2 % à 2,8 % en 2026 malgré une croissance faible de 0,9 %. - Le manque de coordination entre États limite aussi l'efficacité : passager clandestin, fuites de la relance vers les importations. - Des réponses existent pour dépasser ces limites : plan de relance européen financé par un endettement commun, réforme des règles budgétaires en 2024, instruments anti-fragmentation de la BCE. Conclusion Les politiques monétaire et budgétaire parviennent à agir sur la conjoncture de la zone euro, surtout face aux chocs symétriques et lorsqu'elles sont coordonnées, comme en 2020. Leur efficacité reste toutefois partielle : la politique monétaire unique ne peut répondre à des situations nationales divergentes, et les politiques budgétaires sont bridées par l'endettement et les règles européennes. Ouverture : faut-il aller vers un véritable budget fédéral de la zone euro ?
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
‹ Épreuve composée - Troisième partie · Métropole 2 remplacement 2026 · Épreuve composée - Deuxième partie · Métropole 2 remplacement 2025 ›
Plus d’exercices de Les politiques économiques dans le cadre européen
- Épreuve composée - Première partie · Métropole 2026 (sujet 1)
- Dissertation · Métropole 2026 (sujet 2)
- Épreuve composée - Troisième partie · Métropole 2 remplacement 2026
- Épreuve composée - Deuxième partie · Métropole 2 remplacement 2025
- Épreuve composée - Troisième partie · Métropole Secours 2025 (sujet 1)
- Épreuve composée - Deuxième partie · Métropole 2024 (sujet 1)
- Épreuve composée - Troisième partie · Métropole 1 remplacement 2024
- Épreuve composée - Première partie · Métropole 2024 (sujet 2)
- Épreuve composée - Troisième partie · Métropole 2 remplacement 2024
- Épreuve composée - Sujet B - Première partie - Qu… · Métropole 2022 (sujet 1)