Aufgabe 1 - Teilaufgabe 3 · Abitur NRW Psychologie LK · Haupttermin 2023
Thema: Persönlichkeitsdiagnostik und Personalauswahl · Aus der Prüfung LK · Haupttermin (2023)
Aufgabenstellung
Wenn Teams betrügen
Eine Studie zeigt: Geeignete Regeln für die Haftung können die Compliance in Gruppen erhöhen
Gruppen halten es mit dem Befolgen von Regeln, Normen und Gesetzen weniger streng als
Individuen. Es sei denn, jede Person ist für die finanziellen Konsequenzen der Team-Ent-
scheidung selbst verantwortlich. Eine Studie am Max-Planck-Institut für Steuerrecht und
öffentliche Finanzen beantwortet die Frage, warum ein Regelbruch im Team leichter geht
5 als alleine und wie man Compliance, also die Regeltreue, fördern kann.
Ob Wirecard-Affäre, CumEx-Skandal oder Abgasmanipulation: Wenn in Organisationen
betrogen wird, sind häufig eine ganze Reihe von Personen involviert. Betrügt es sich in der
Gruppe leichter als alleine? Den Eindruck, den zahlreiche Betrugsfälle vermitteln, bestätigen
Studien aus der Verhaltensökonomie und der Sozialpsychologie. In der Gruppe neigen wir
10 dazu, unehrlicher zu entscheiden als im Alleingang. Sollen wir deswegen ganz auf Team-
arbeit verzichten? Woran liegt es, dass Gruppen Regeln und soziale Normen eher über
Bord werfen? Und was kann man tun, um sie davon abzuhalten? Um diese für Organisatio-
nen und Unternehmen wichtigen Fragen zu beantworten, baten Tim Lohse, Professor an der
Hochschule für Wirtschaft und Recht Berlin und Sven Simon, wissenschaftlicher Referent
15 am Max-Planck-Institut für Steuerrecht und Öffentliche Finanzen, 268 Versuchspersonen
zu einem Laborexperiment.
Kontrolle und Sanktionen
Den Teilnehmenden des Experiments wurde zunächst mittels einer Lotterie ein niedriges
oder hohes Einkommen zugelost 1. Anschließend mussten sie ihren Verdienst angeben und
wussten: Ein hohes Einkommen muss ich versteuern 2. Melde ich ein niedriges Einkommen,
20 gehe ich steuerfrei aus, riskiere aber eine Überprüfung 3. Werde ich mit einer Falschangabe
erwischt, muss ich die Steuern nachzahlen und es droht zudem eine Strafe. Damit unter-
schied sich das Compliance-Experiment von bisherigen verhaltensökonomischen Studien in
einem entscheidenden Punkt: Unehrliche Angaben konnten finanziell sanktioniert werden.
So konnten die Forscher herausfinden, ob Teams angesichts einer möglichen Überprüfung
25 tatsächlich unehrlicher sind als Individuen.
„Wir konnten zeigen, dass Teams nicht grundsätzlich unehrlicher entscheiden, sondern nur
unter bestimmten Umständen: Wenn ein Mitglied einer Gruppe die wirtschaftlichen Konse-
quenzen einer Entscheidung voll selbst tragen muss, ist die Gruppe fast genauso ehrlich wie
30 das Individuum. Werden aber die Gewinne und Verluste in der Gruppe geteilt, verhalten
sich alle tendenziell unehrlicher“, fasst Sven Simon die Studienergebnisse zusammen.
„Um die Compliance einer Gruppe zu erhöhen, empfehlen wir daher Organisationen,
Teammitglieder individuell in Haftung zu nehmen.“
Wichtig ist nicht, wer entscheidet, sondern wer haftet
Die Teilnehmenden bestritten die Einkommensangabe in zehn Runden. Im Experiment
35 wurde zwischen Szenarien variiert, in denen sie die Meldeentscheidung alleine trafen oder
gemeinsam mit einer zufällig zugelosten Versuchsperson im Team 4. Außerdem variierten
die Forscher, ob die potenziellen Gewinne und Strafen aus der unehrlichen Entscheidung
von den einzelnen Versuchspersonen getragen werden mussten oder innerhalb des Teams
geteilt wurden, so dass sie insgesamt die Entscheidungen aus vier unterschiedlichen Szena-
40 rien miteinander vergleichen konnten.
Ein Vergleich zwischen individuellen und Teamentscheidungen zeigte zunächst: Teams
sind auch angesichts einer möglichen Überprüfung unehrlicher als Individuen. Damit bestä-
tigen die Ergebnisse die bisherige Forschung. Doch eine genauere Analyse, die auch die
wirtschaftliche Verantwortlichkeit mit einbezog, barg eine überraschende Erkenntnis: Ob
45 über die Angabe im Team oder von einer Einzelperson entschieden wurde, hatte nur eine
geringe, nicht signifikante Auswirkung auf den Regelverstoß. Stattdessen war die Frage der
Haftung entscheidend: Wurden die möglichen Gewinne und Kosten aus unehrlichen Anga-
ben im Team geteilt, führte dies zu signifikant unehrlicherem Verhalten.
50 Finanzielle Überlegungen wichtiger als moralische
„In der Praxis bedeutet dies für Firmen, dass sie weiterhin auf Arbeit in Teams bauen können
und nicht zu individuellen Entscheidern und damit zu mehr Hierarchie zurückfinden müssen.
Wichtig für die Compliance ist aber, dass jedes Teammitglied voll und nicht nur teilweise
für die ökonomischen Konsequenzen der gemeinsamen Entscheidung haftet“, sagt Tim
55 Lohse. Auch eine Auswertung der protokollierten Chats im Zuge der Team-Entscheidungen
bestätigte, dass sich die Teammitglieder vor allem um das Risiko einer Überprüfung und
um die finanziellen Folgen ihrer Handlung sorgten. Moralische Bedenken bezüglich einer
unehrlichen Entscheidung und die Verletzung sozialer Normen spielten nur eine Neben-
rolle.
60 Dass das gemeinsame Entscheiden von Teams als solches nicht zu einem signifikanten
Anstieg des unehrlichen Verhaltens führte, ist laut Lohse und Simon gute und schlechte
Nachricht zugleich: Positiv ist, dass Teams in Punkto Compliance nicht grundsätzlich
schlechter abschneiden als Individuen. Das liegt möglicherweise daran, dass für die Person,
die im Team betrügen will, zu der eigenen moralischen Überwindung auch noch hinzu-
65 kommt, dass sie ihr Teammitglied überzeugen muss, es auch zu tun. Eine schlechte Nach-
richt wiederum ist, dass es auch dann zum Betrug kommen kann, wenn nur eines von zwei
Teammitgliedern profitiert. Im Experiment zeigten sich 70 Prozent der Personen bereit, für
das andere Teammitglied zu lügen, auch wenn sie selbst finanziell nichts davon hatten. Eine
mögliche Erklärung hierfür ist, dass die moralische Verantwortung für eine Teamentschei-
70 dung von der Außenwelt nur derjenigen Person zugeschrieben wird, die finanziell profitiert.
Fromme Lügen und soziales Bedauern
Dass sich bei gemeinsamer Haftung aller Mitglieder Teams unehrlicher verhalten als Indi-
viduen, könnte laut den Forschern zwei Ursachen haben: Zum einen wiegt die moralische
Verantwortung unter dem Deckmantel der Gruppe möglicherweise leichter. Schließlich
kann der oder die Einzelne seinen Fehltritt damit rechtfertigen, dass er ihn nicht (nur) für
75 sich selbst, sondern für die Gruppe tat. Zum anderen reduziert die gemeinsame Unehrlich-
keit gewisse soziale Risiken. Geteiltes Leid ist halbes Leid: Das Bedauern darüber, dass
eine andere Entscheidung möglicherweise zu höheren Erträgen geführt hätte, wiegt im
Team vielleicht weniger stark, weil man mit dem Elend nicht alleine dasteht. Wenn alle zu
gleichen Teilen von einer Entscheidung profitieren, fällt der soziale Vergleich nicht zu
80 Ungunsten der oder des einzelnen aus.
1 Ein niedriges Einkommen entsprach 8 Euro, ein hohes Einkommen 20 Euro.
2 Bei 20 Euro Einkommen wurden 8 Euro Steuern fällig; wurde fälschlicherweise ein niedriges Einkommen angegeben (8 statt 20 Euro), riskierte man die Steuernachzahlung in Höhe von 8 Euro sowie eine Strafe von 4 Euro.
3 Die Überprüfung trat mit einer 50 %-Wahrscheinlichkeit ein.
4 Jeder Proband erhielt in jeder Runde einen neuen Partner, mit dem er vorher noch nicht zusammen war; nachdem die Probanden die Information über das zugeloste Einkommen erhalten hatten, hatten sie innerhalb der Gruppenbedingung zwei Minuten Zeit, mit dem Partner zu chatten. Die Probanden konnten am Ende das gewonnene Geld von einer durch den Computer zufällig ausgelosten Runde behalten.
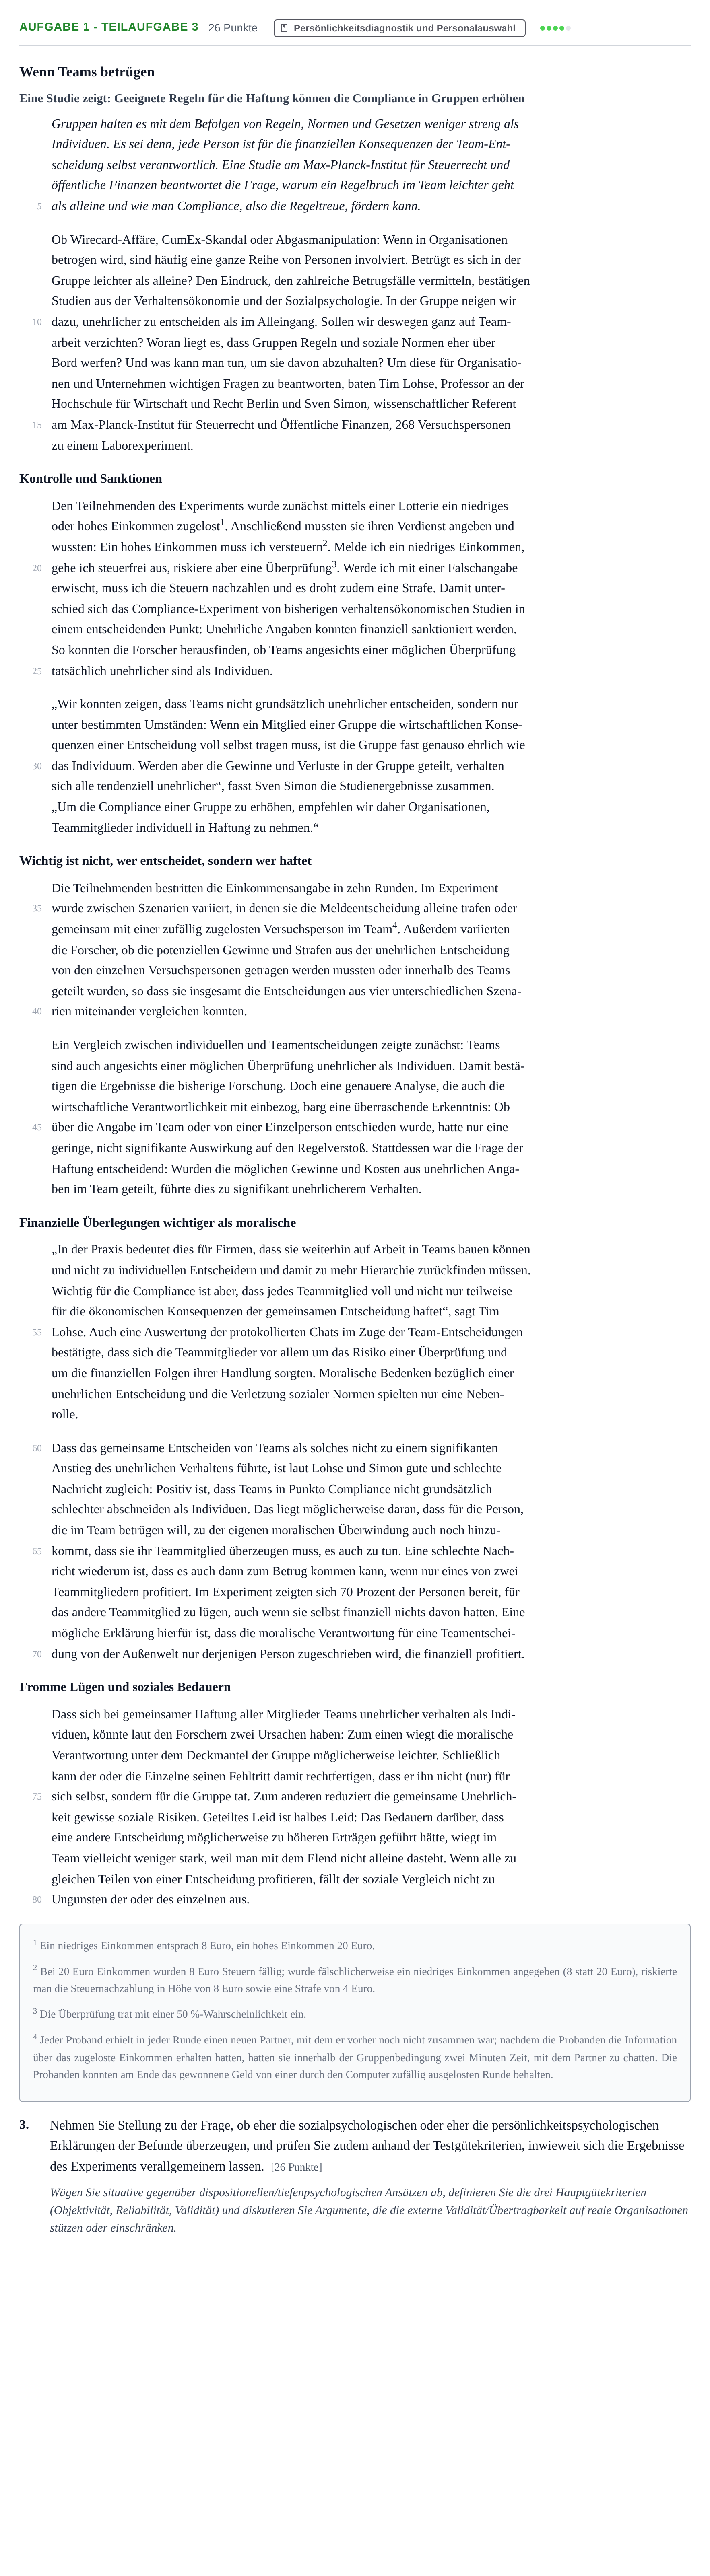
3.
Nehmen Sie Stellung zu der Frage, ob eher die sozialpsychologischen oder eher die persönlichkeitspsychologischen Erklärungen der Befunde überzeugen, und prüfen Sie zudem anhand der Testgütekriterien, inwieweit sich die Ergebnisse des Experiments verallgemeinern lassen.
[26 Punkte]
Wägen Sie situative gegenüber dispositionellen/tiefenpsychologischen Ansätzen ab, definieren Sie die drei Hauptgütekriterien (Objektivität, Reliabilität, Validität) und diskutieren Sie Argumente, die die externe Validität/Übertragbarkeit auf reale Organisationen stützen oder einschränken.
Lösung
Nach den offiziellen Korrekturhinweisen
3. Nehmen Sie Stellung zu der Frage, ob eher die sozialpsychologischen oder eher die persönlichkeitspsychologischen Erklärungen der Befunde überzeugen, und prüfen Sie zudem anhand der Testgütekriterien, inwieweit sich die Ergebnisse des Experiments verallgemeinern lassen.
Lösung: Umfassende Stellungnahme und methodische Reflexion: 1. Stellungnahme zu den Erklärungskonzepten: - *Plädoyer für sozialpsychologische Erklärungen*: Die Befunde zeigen eindeutig die Dominanz situativer Faktoren (Haftungsstruktur, Gruppenkonstellation, Überprüfungswahrscheinlichkeit). Dass individuelle Haftung die Unehrlichkeit schlagartig senkt, belegt die Wirksamkeit situativer Anreize und Informationsprozesse (Dissonanzreduktion, Konformität). - *Plädoyer für tiefenpsychologische Erklärungen*: Das Ausleben von Es-Impulsen und Abwehrmechanismen wie Rationalisierung ('fromme Lügen') erklären, warum Individuen bereit sind, für fremde Personen zu lügen, und wie innere Konflikte unbewusst reguliert werden. - *Synthese*: Sozialpsychologische Theorien sind empirically überprüfbarer und bieten konkretere Handlungsansätze für Organisationen (Compliance-Regeln), während die Tiefenpsychologie emotionale Motive beleuchtet. 2. Definition der Testgütekriterien: - *Objektivität*: Unabhängigkeit der Durchführung, Auswertung und Interpretation vom Versuchsleiter. - *Reliabilität*: Genauigkeit und Zuverlässigkeit der Messung. - *Validität*: Gültigkeit, ob tatsächlich das gemessen wird, was gemessen werden soll (interne vs. externe Validität). 3. Prüfung der Verallgemeinerbarkeit (Generalisierbarkeit): - *Zustimmende Argumente*: Hohe Standardisierung garantiert hohe Durchführungsobjektivität und interne Validität; exakte quantitative Erfassung des Steuerbetrags (hohe Reliabilität); hoher psychischer Realismus durch echte finanzielle Gewinne und Verluste. - *Ablehnende/kritische Argumente*: Eingeschränkte ökologische/externe Validität: Anonyme Zweierteams mit Rundenwechsel und reiner Chat-Kommunikation spiegeln nicht die Realität stabiler Arbeitsgruppen mit hierarchischen Strukturen, Karrieredruck und Unternehmenskultur wider. Steuerangaben lassen sich nicht eins zu eins auf komplexe organisatorische Betrugsfälle (z. B. Cum-Ex, Wirecard) übertragen. - *Fazit*: Eigener begründeter Standpunkt zur vorsichtigen Übertragbarkeit auf Compliance-Strukturen.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe 3 · GK · Nachtermin 2023 · Aufgabe 2 - Teilaufgabe 3 · LK · Haupttermin 2023 ›
Mehr Aufgaben zu Persönlichkeitsdiagnostik und Personalauswahl
- Aufgabe HT 3 - Teilaufgabe 1 · GK · Haupttermin 2023
- Aufgabe HT 3 - Teilaufgabe 1 · GK · Haupttermin · Weiterbildungskolleg 2023
- Aufgabe 3 · GK · Nachtermin 2023
- Aufgabe 2 - Teilaufgabe 3 · LK · Haupttermin 2023
- Aufgabe HT 2 - Teilaufgabe 3 · LK · Haupttermin · Weiterbildungskolleg 2023
- Aufgabe 2 - Teilaufgabe 3 · LK · Nachtermin 2023
- Aufgabe HT 4 - Aufgabe 1 · GK · Haupttermin 2022
- Aufgabe HT 4 - Aufgabe 3 · GK · Haupttermin 2022
- Aufgabe HT 4 - Aufgabe 1 · GK · Haupttermin · Weiterbildungskolleg 2022
- Aufgabe HT 4 - Aufgabe 3 · GK · Haupttermin · Weiterbildungskolleg 2022