Ejercicio 4 - Pràctica 2 · Matemàtica Financera UB Exemples
Tema: Préstamos con amortización periódica · Del examen Exemples
Enunciado
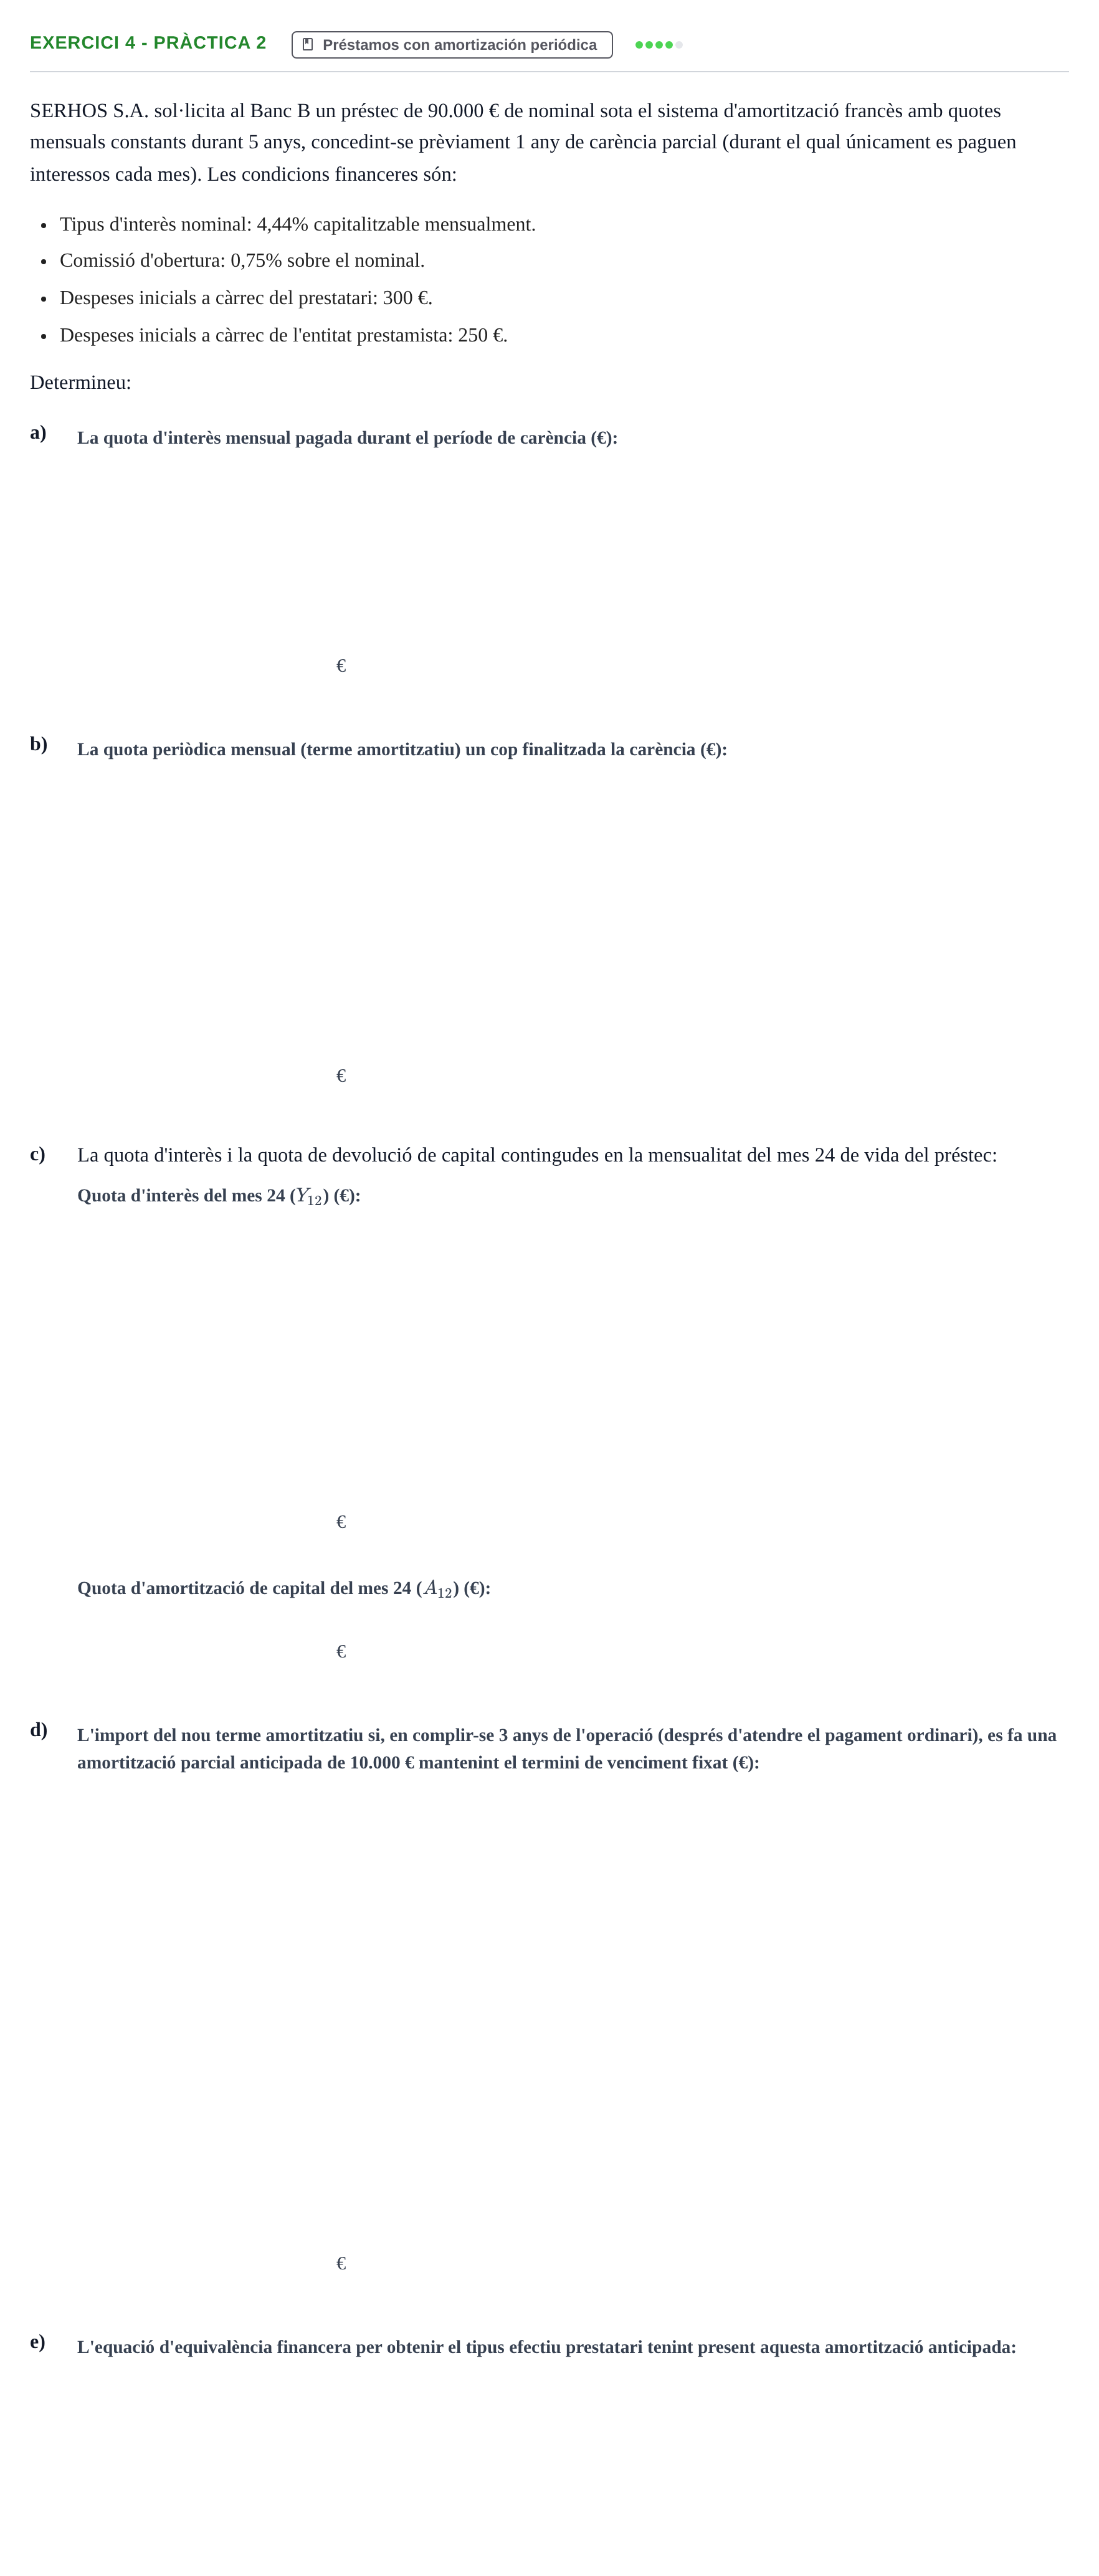
SERHOS S.A. sol·licita al Banc B un préstec de 90.000 € de nominal sota el sistema d'amortització francès amb quotes mensuals constants durant 5 anys, concedint-se prèviament 1 any de carència parcial (durant el qual únicament es paguen interessos cada mes). Les condicions financeres són:
Tipus d'interès nominal: 4,44% capitalitzable mensualment.
Comissió d'obertura: 0,75% sobre el nominal.
Despeses inicials a càrrec del prestatari: 300 €.
Despeses inicials a càrrec de l'entitat prestamista: 250 €.
Determineu:
a)
€
b)
€
c)
La quota d'interès i la quota de devolució de capital contingudes en la mensualitat del mes 24 de vida del préstec:
€
€
d)
€
e)
Solución
Según los criterios oficiales de corrección
a. La quota d'interès mensual pagada durant el període de carència.
Solución: 333 €
b. La quota periòdica mensual (terme amortitzatiu) un cop finalitzada la carència.
Solución: 1.675,42 €
c. La quota d'interès continguda en la mensualitat del mes 24 de vida del préstec.
Solución: 277,34 €
c. La quota de devolució de capital continguda en la mensualitat del mes 24 de vida del préstec.
Solución: 1.398,08 €
d. L'import del nou terme amortitzatiu si, en complir-se 3 anys de l'operació (després d'atendre el pagament ordinari), es fa una amortització parcial anticipada de 10.000 € mantenint el termini de venciment fixat.
Solución: 1.378,22 €
e. L'equació d'equivalència financera per obtenir el tipus efectiu prestatari tenint present aquesta amortització anticipada.
Solución:
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.