Ejercicio 1 - Operaciones de cierre · Introducción a la Contabilidad URV 2019
Tema: Operaciones de cierre: existencias, periodificación, amortizaciones y provisiones · Del examen Examen final. Curso 2019-2020 (2019)
Enunciado
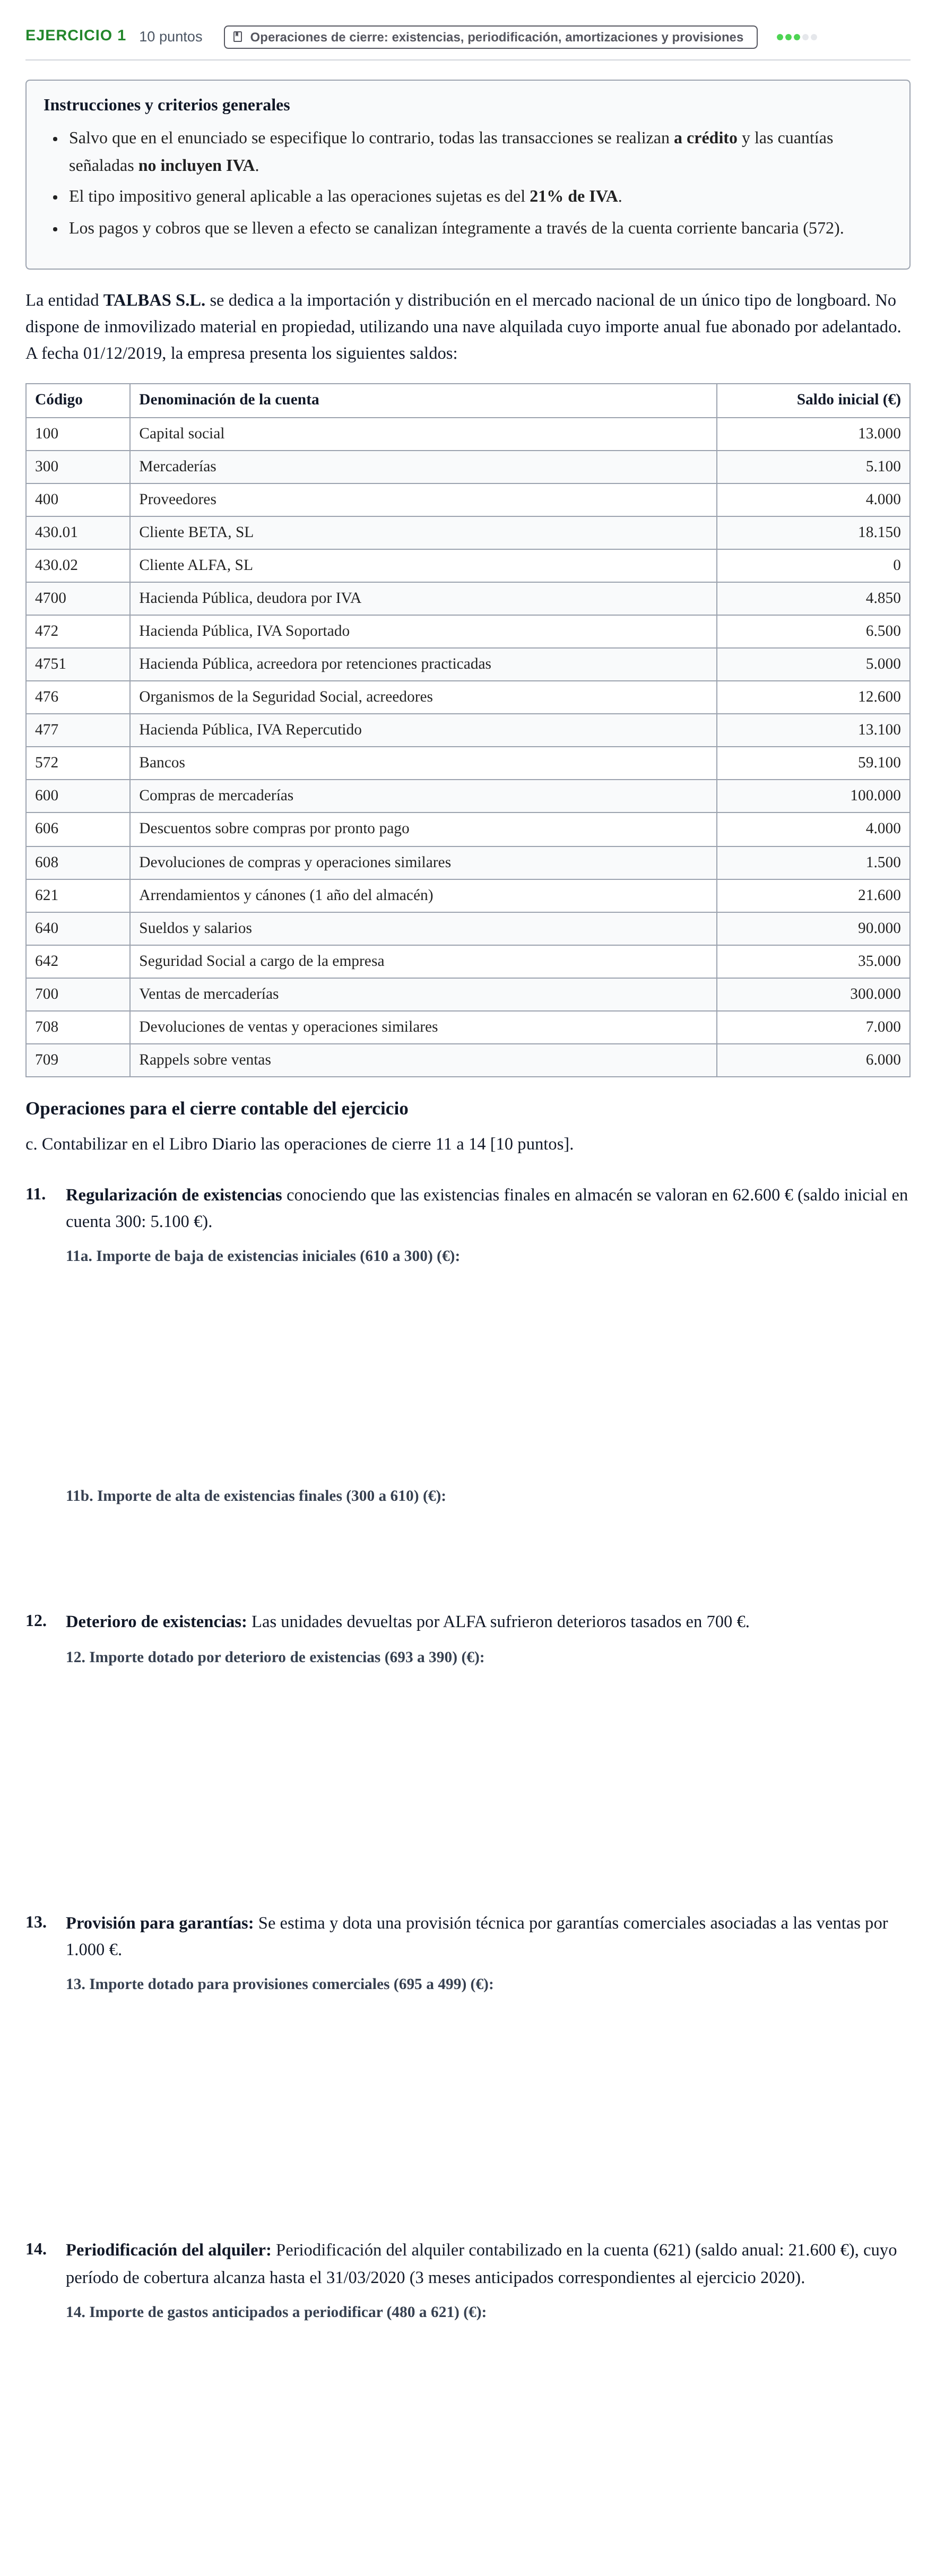
Instrucciones y criterios generales
Salvo que en el enunciado se especifique lo contrario, todas las transacciones se realizan a crédito y las cuantías señaladas no incluyen IVA.
El tipo impositivo general aplicable a las operaciones sujetas es del 21% de IVA.
Los pagos y cobros que se lleven a efecto se canalizan íntegramente a través de la cuenta corriente bancaria (572).
La entidad TALBAS S.L. se dedica a la importación y distribución en el mercado nacional de un único tipo de longboard. No dispone de inmovilizado material en propiedad, utilizando una nave alquilada cuyo importe anual fue abonado por adelantado. A fecha 01/12/2019, la empresa presenta los siguientes saldos:
Código · Denominación de la cuenta · Saldo inicial (€)
100 · Capital social · 13.000
300 · Mercaderías · 5.100
400 · Proveedores · 4.000
430.01 · Cliente BETA, SL · 18.150
430.02 · Cliente ALFA, SL · 0
4700 · Hacienda Pública, deudora por IVA · 4.850
472 · Hacienda Pública, IVA Soportado · 6.500
4751 · Hacienda Pública, acreedora por retenciones practicadas · 5.000
476 · Organismos de la Seguridad Social, acreedores · 12.600
477 · Hacienda Pública, IVA Repercutido · 13.100
572 · Bancos · 59.100
600 · Compras de mercaderías · 100.000
606 · Descuentos sobre compras por pronto pago · 4.000
608 · Devoluciones de compras y operaciones similares · 1.500
621 · Arrendamientos y cánones (1 año del almacén) · 21.600
640 · Sueldos y salarios · 90.000
642 · Seguridad Social a cargo de la empresa · 35.000
700 · Ventas de mercaderías · 300.000
708 · Devoluciones de ventas y operaciones similares · 7.000
709 · Rappels sobre ventas · 6.000
Operaciones para el cierre contable del ejercicio
c. Contabilizar en el Libro Diario las operaciones de cierre 11 a 14 [10 puntos].
11.
Regularización de existencias conociendo que las existencias finales en almacén se valoran en 62.600 € (saldo inicial en cuenta 300: 5.100 €).
12.
Deterioro de existencias: Las unidades devueltas por ALFA sufrieron deterioros tasados en 700 €.
13.
Provisión para garantías: Se estima y dota una provisión técnica por garantías comerciales asociadas a las ventas por 1.000 €.
14.
Periodificación del alquiler: Periodificación del alquiler contabilizado en la cuenta (621) (saldo anual: 21.600 €), cuyo período de cobertura alcanza hasta el 31/03/2020 (3 meses anticipados correspondientes al ejercicio 2020).
Solución
Según los criterios oficiales de corrección
11a. Baja de existencias iniciales de mercaderías
Solución: 5100
11b. Alta de existencias finales de mercaderías
Solución: 62600
12. Dotación por deterioro de valor de existencias devueltas
Solución: 700
13. Dotación a la provisión técnica para garantías comerciales
Solución: 1000
14. Periodificación del arrendamiento devengado en el siguiente ejercicio
Solución: 5400
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - Regularización de existencias y amo… · 2019 · Problema 3 · 2015 ›