Ejercicio 2 · Introducción a la Contabilidad URV 2019
Tema: Determinación del resultado, impuesto de sociedades y cuentas anuales · Del examen Examen final. Curso 2019-2020 (2019)
Enunciado
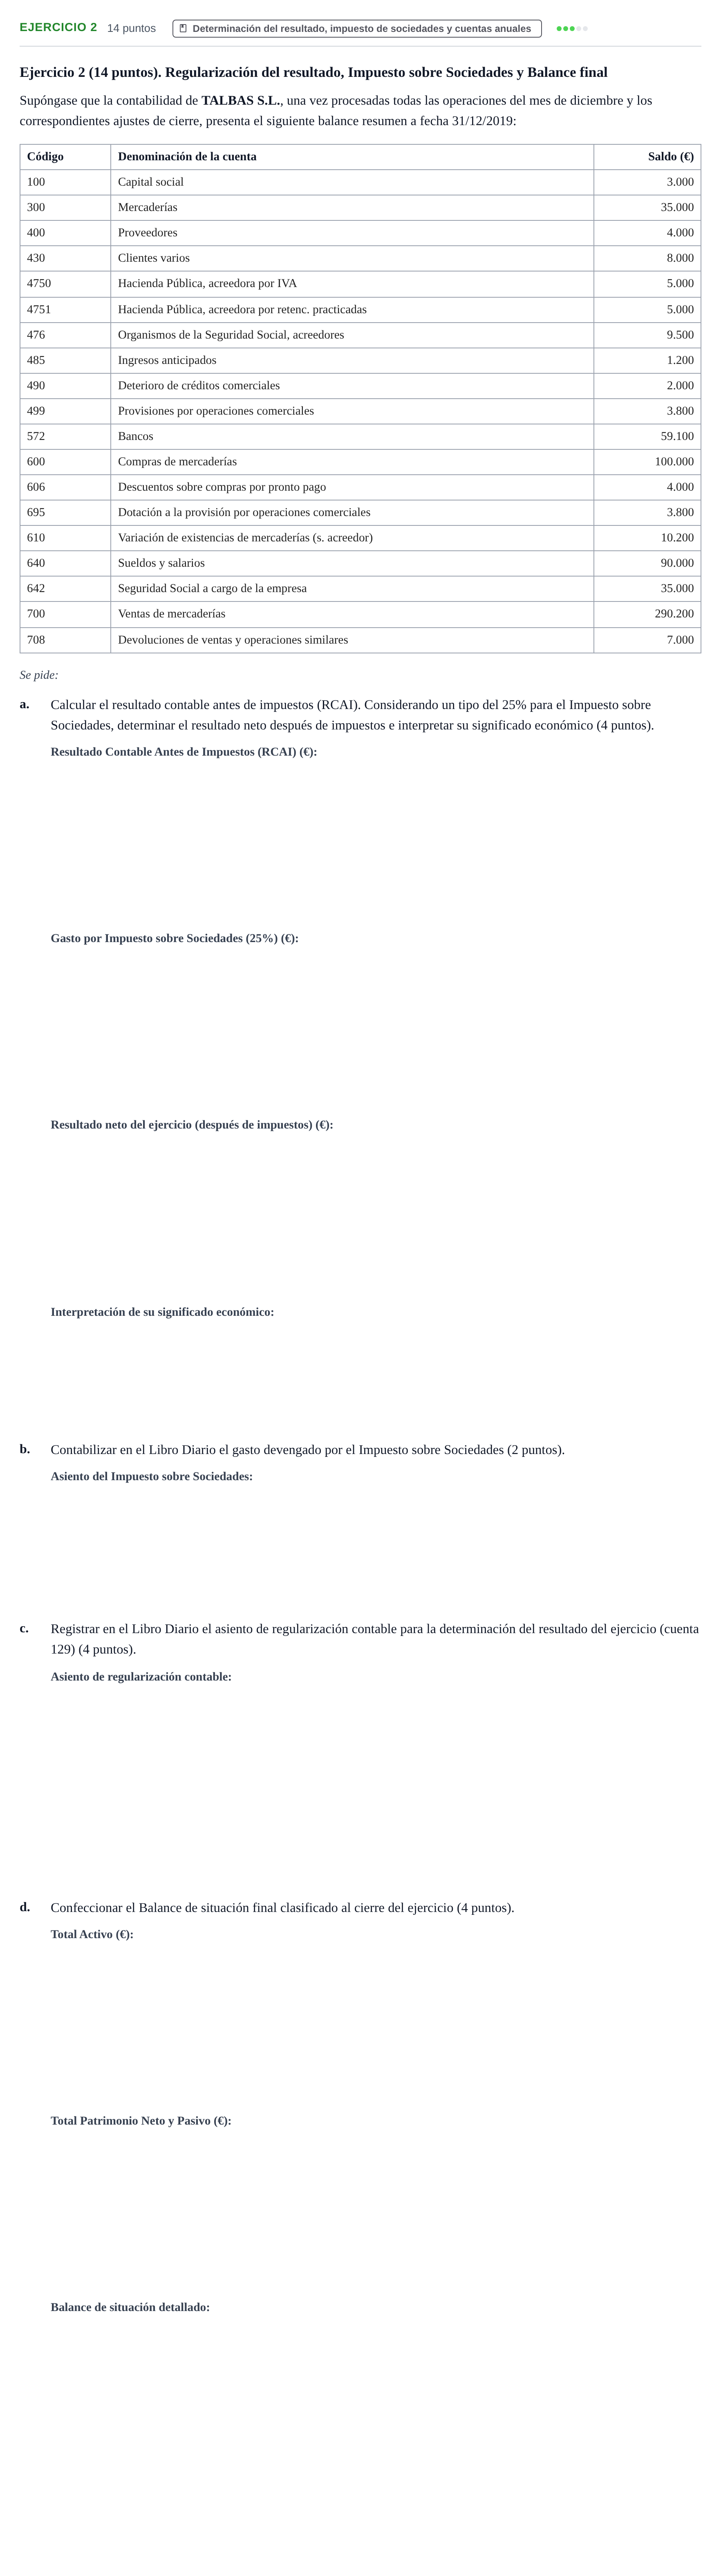
Ejercicio 2 (14 puntos). Regularización del resultado, Impuesto sobre Sociedades y Balance final
Supóngase que la contabilidad de TALBAS S.L., una vez procesadas todas las operaciones del mes de diciembre y los correspondientes ajustes de cierre, presenta el siguiente balance resumen a fecha 31/12/2019:
Código
Denominación de la cuenta
Saldo (€)
100 · Capital social · 3.000
300 · Mercaderías · 35.000
400 · Proveedores · 4.000
430 · Clientes varios · 8.000
4750 · Hacienda Pública, acreedora por IVA · 5.000
4751 · Hacienda Pública, acreedora por retenc. practicadas · 5.000
476 · Organismos de la Seguridad Social, acreedores · 9.500
485 · Ingresos anticipados · 1.200
490 · Deterioro de créditos comerciales · 2.000
499 · Provisiones por operaciones comerciales · 3.800
572 · Bancos · 59.100
600 · Compras de mercaderías · 100.000
606 · Descuentos sobre compras por pronto pago · 4.000
695 · Dotación a la provisión por operaciones comerciales · 3.800
610 · Variación de existencias de mercaderías (s. acreedor) · 10.200
640 · Sueldos y salarios · 90.000
642 · Seguridad Social a cargo de la empresa · 35.000
700 · Ventas de mercaderías · 290.200
708 · Devoluciones de ventas y operaciones similares · 7.000
Se pide:
a.
Calcular el resultado contable antes de impuestos (RCAI). Considerando un tipo del 25% para el Impuesto sobre Sociedades, determinar el resultado neto después de impuestos e interpretar su significado económico (4 puntos).
b.
Contabilizar en el Libro Diario el gasto devengado por el Impuesto sobre Sociedades (2 puntos).
c.
Registrar en el Libro Diario el asiento de regularización contable para la determinación del resultado del ejercicio (cuenta 129) (4 puntos).
d.
Confeccionar el Balance de situación final clasificado al cierre del ejercicio (4 puntos).
Solución
Según los criterios oficiales de corrección
a. Calcular el resultado contable antes de impuestos (RCAI)
Solución: 68600
a. Determinar el gasto devengado por el Impuesto sobre Sociedades (25%)
Solución: 17150
a. Determinar el resultado neto después de impuestos
Solución: 51450
a. Interpretar su significado económico
Solución: La cifra de 51.450 € representa un beneficio neto generado por las actividades económicas ordinarias durante el ejercicio 2019, que pasa a incrementar los Fondos Propios de TALBAS S.L. en su patrimonio neto, quedando a disposición de la junta de socios para su distribución (dividendos o reservas).
b. Contabilizar en el Libro Diario el gasto devengado por el Impuesto sobre Sociedades
Solución: 17.150,00 (6300) Impuesto corriente a (4752) H.P. acreedora por Impuesto sobre Sociedades 17.150,00
c. Registrar en el Libro Diario el asiento de regularización contable para la determinación del resultado del ejercicio (cuenta 129)
Solución: Debe: 252.950,00 (129) Resultado del ejercicio a (600) 100.000,00, a (708) 7.000,00, a (640) 90.000,00, a (642) 35.000,00, a (695) 3.800,00, a (6300) 17.150,00. Y 290.200,00 (700), 4.000,00 (606), 10.200,00 (610) a (129) Resultado del ejercicio 304.400,00.
d. Total Activo del Balance de situación final clasificado al cierre del ejercicio
Solución: 100100
d. Total Patrimonio Neto y Pasivo del Balance de situación final clasificado al cierre del ejercicio
Solución: 100100
d. Confeccionar el Balance de situación final clasificado al cierre del ejercicio
Solución: ACTIVO: A) Activo no corriente: 0,00 €. B) Activo corriente: 100.100,00 € [Existencias: (300) 35.000; Deudores: (430) 8.000, (490) -2.000; Efectivo: (572) 59.100]. Total Activo: 100.100,00 €. PATRIMONIO NETO Y PASIVO: A) Patrimonio neto: 54.450,00 € [(100) 3.000, (129) 51.450]. B) Pasivo no corriente: 0,00 €. C) Pasivo corriente: 45.650,00 € [Provisiones: (499) 3.800; Acreedores: (400) 4.000, (4750) 5.000, (4751) 5.000, (4752) 17.150, (476) 9.500; Periodificaciones: (485) 1.200]. Total PN y Pasivo: 100.100,00 €.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2. Determinación del resultado, impuest… · 2019 · Exercici 3.c - Determinació del resultat · Exemples 2013 ›