Exercício 13 · Exame Nacional Economia A 1.ª fase 2026
Tema: O Estado, finanças públicas e políticas · Do exame 1.ª fase (2026)
Enunciado
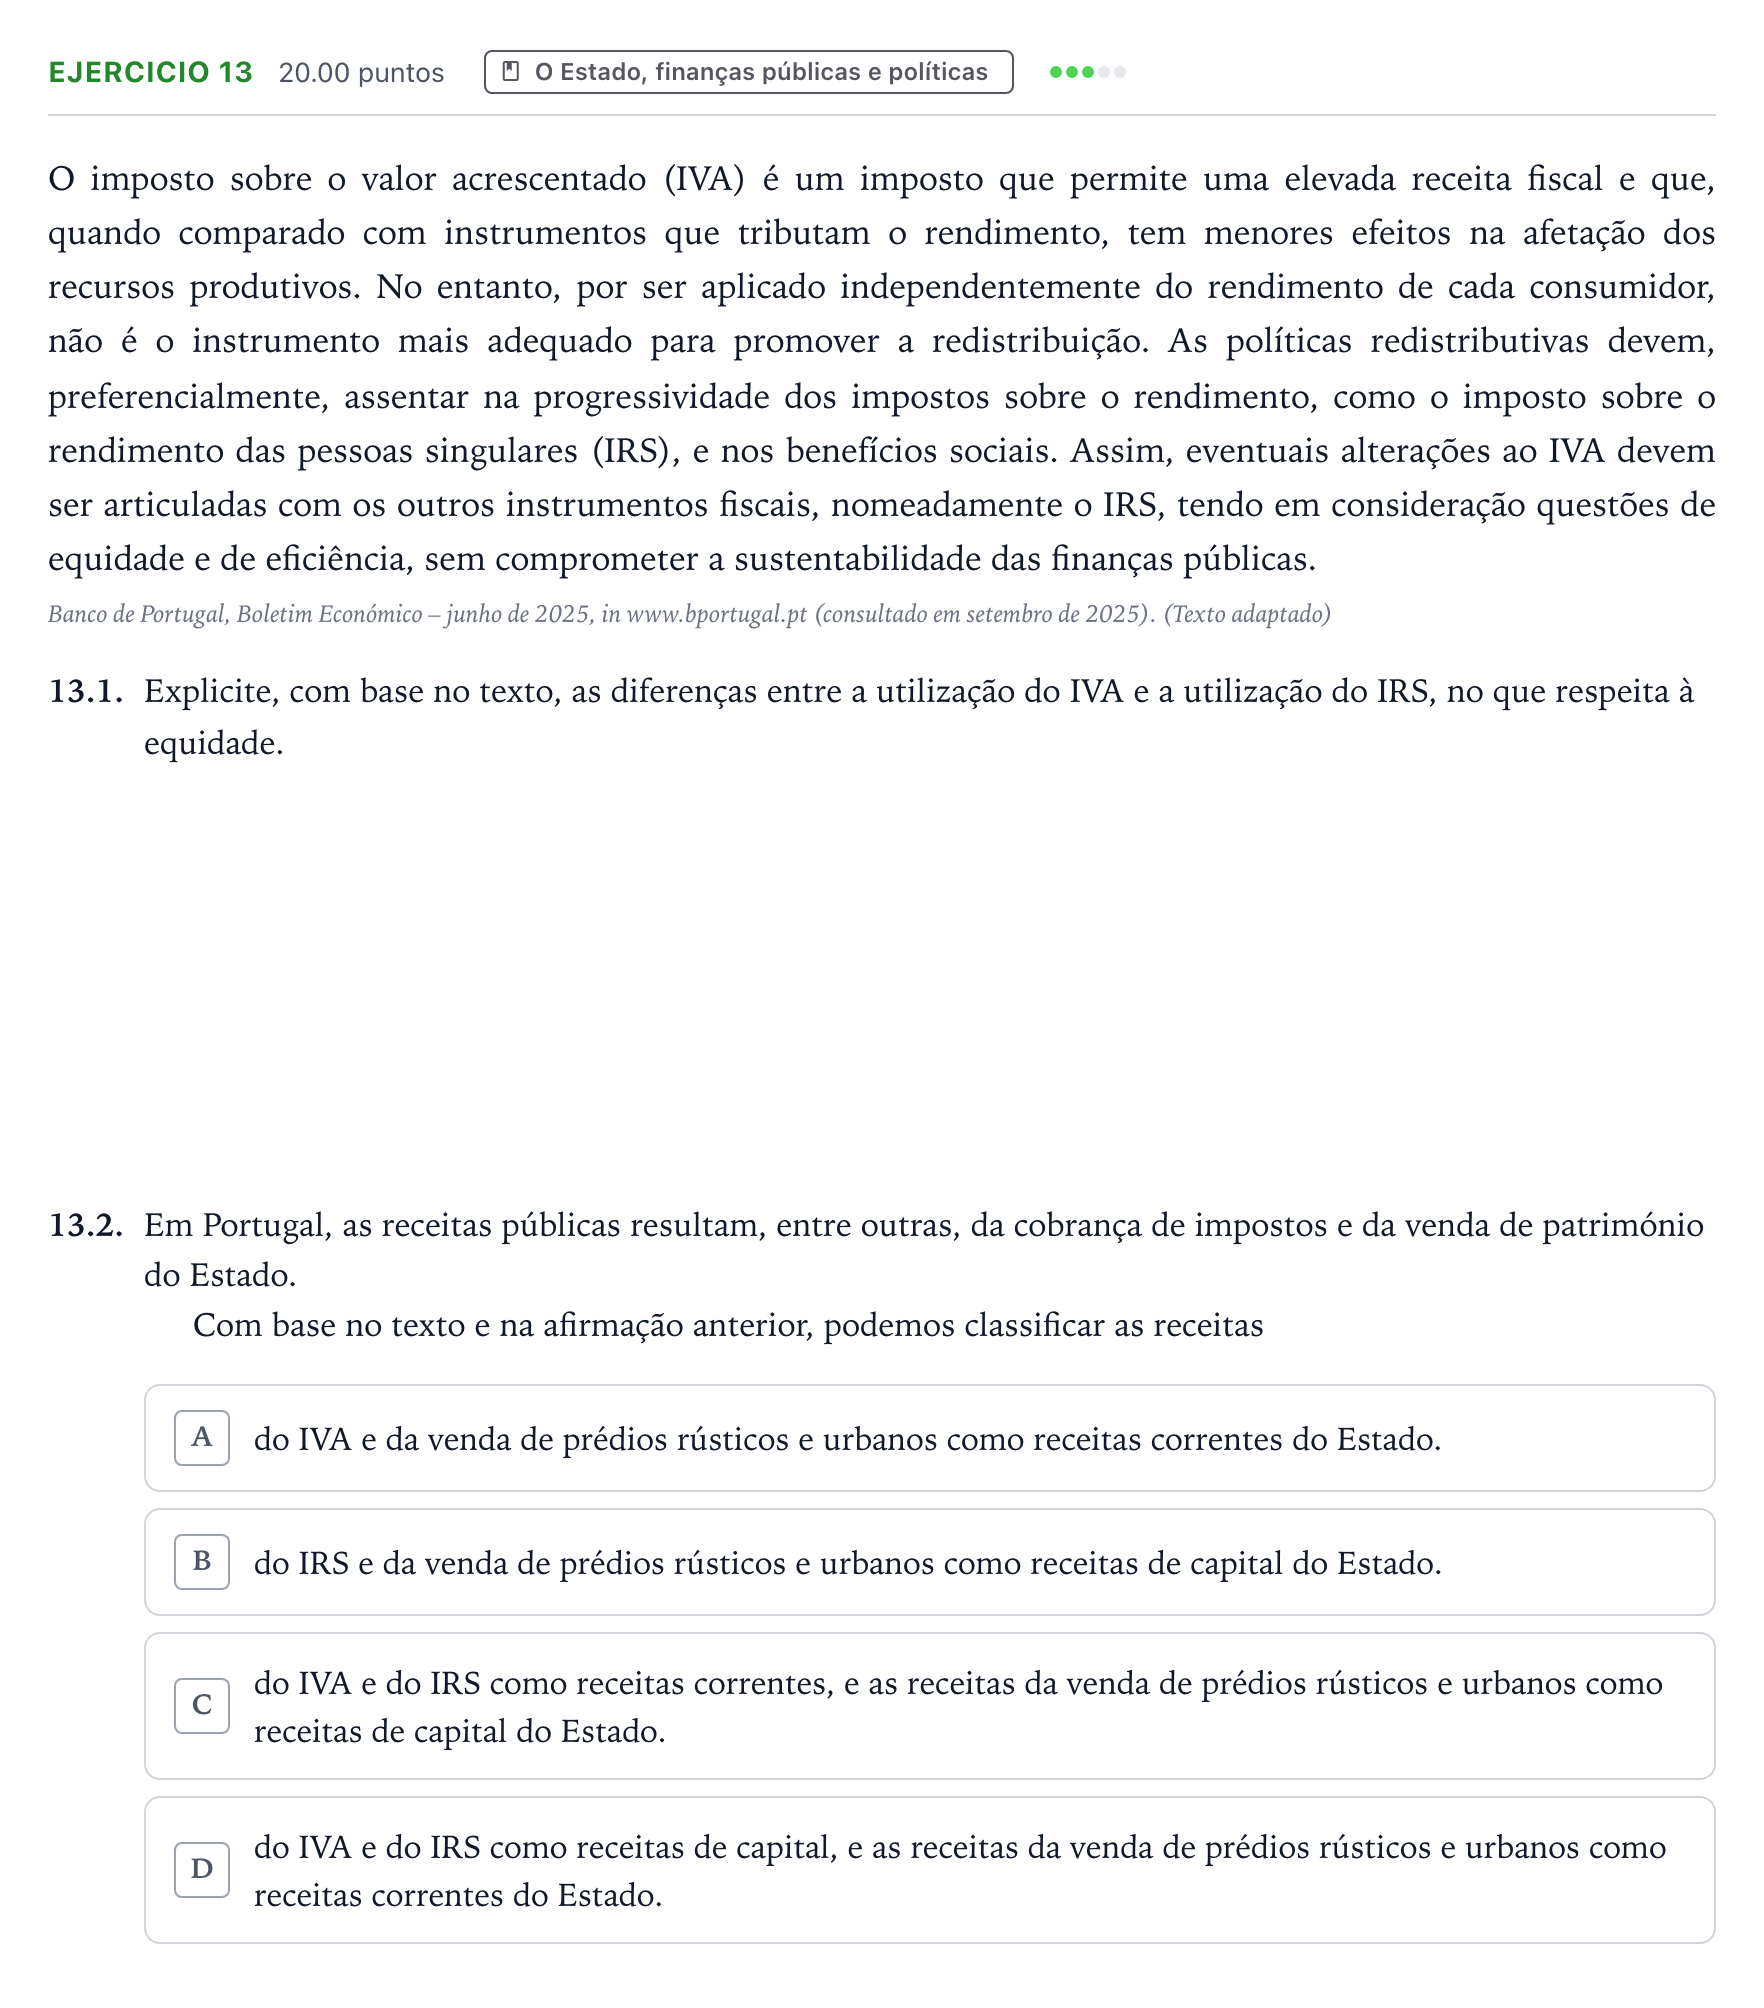
O imposto sobre o valor acrescentado (IVA) é um imposto que permite uma elevada receita fiscal e que, quando comparado com instrumentos que tributam o rendimento, tem menores efeitos na afetação dos recursos produtivos. No entanto, por ser aplicado independentemente do rendimento de cada consumidor, não é o instrumento mais adequado para promover a redistribuição. As políticas redistributivas devem, preferencialmente, assentar na progressividade dos impostos sobre o rendimento, como o imposto sobre o rendimento das pessoas singulares (IRS), e nos benefícios sociais. Assim, eventuais alterações ao IVA devem ser articuladas com os outros instrumentos fiscais, nomeadamente o IRS, tendo em consideração questões de equidade e de eficiência, sem comprometer a sustentabilidade das finanças públicas.
Banco de Portugal, Boletim Económico – junho de 2025, in www.bportugal.pt (consultado em setembro de 2025). (Texto adaptado)
13.1.
Explicite, com base no texto, as diferenças entre a utilização do IVA e a utilização do IRS, no que respeita à equidade.
13.2.
Em Portugal, as receitas públicas resultam, entre outras, da cobrança de impostos e da venda de património do Estado.
Com base no texto e na afirmação anterior, podemos classificar as receitas
Resolução
Segundo os critérios oficiais de classificação
13.1. Explicite, com base no texto, as diferenças entre a utilização do IVA e a utilização do IRS, no que respeita à equidade.
Resposta: Explicitação que refira: o IVA incide sobre o consumo independentemente do rendimento, onerando proporcionalmente mais os rendimentos mais baixos (não promove a equidade); o IRS é um imposto progressivo cujas taxas médias crescem com o rendimento, permitindo que as famílias de menores rendimentos paguem menor proporção do seu rendimento (promove a equidade).
13.2. Com base no texto e na afirmação anterior, podemos classificar as receitas
Resposta: (C) do IVA e do IRS como receitas correntes, e as receitas da venda de prédios rústicos e urbanos como receitas de capital do Estado.
A explicação passo a passo é Premium. Premium
Resolve-o aqui mesmo: correção automática, pistas e solução passo a passo.
‹ Exercício 8 · 1.ª fase 2026 · Exercício 7 · 2.ª fase 2026 ›
Mais exercícios de O Estado, finanças públicas e políticas
- Exercício 7 · 2.ª fase 2026
- Exercício 8 · 2.ª fase 2026
- Exercício 16 · 2.ª fase 2026
- Exercício 9 · Época especial 2026
O exame completo · 1.ª fase (2026)