Épreuve composée - Troisième partie : Raisonnemen… · Bac Sciences Économiques et Sociales Polynésie 2026 (jour 1)
Thème : L'action publique pour l'environnement · Tiré du sujet Jour 1 (2026)
Énoncé
Troisième partie: Raisonnement s'appuyant sur un dossier documentaire
(10 points)
Cette partie comporte trois documents.
Sujet: À l'aide de vos connaissances et du dossier documentaire, vous montrerez que, pour lutter contre le changement climatique, les limites de la taxation nécessitent l'utilisation d'autres instruments.
DOCUMENT 1
La nécessité de la lutte contre le réchauffement climatique apparaît consensuelle dans notre pays au regard des sondages selon lesquels 85 % des Français sont inquiets du réchauffement (IFOP 1, octobre 2018). L'urgence et la nécessité d'une approche globale encadrant toutes les émissions de CO 2 sont rappelées par le GIEC 2. En revanche, comme l'a démontré le mouvement de contestation des gilets jaunes qui a démarré avec le relèvement de la taxe carbone, les politiques environnementales restent largement débattues. La fiscalité environnementale est apparue comme une taxe supplémentaire davantage motivée par des considérations budgétaires que par la politique en faveur du climat. Elle est aussi apparue comme injuste, notamment vis-à-vis des ménages les moins aisés et de ceux qui ont peu de possibilités de substitution, par exemple, sur leurs moyens de transport. Mais sans taxe carbone, nous n'atteindrons pas nos objectifs de réduction d'émissions de CO 2 d'ici 2030. Le défi est donc d'en proposer des modifications profondes pour construire un dispositif efficace et juste.
Source: Dominique BUREAU, Fanny HENRIET et Katheline SCHUBERT, « Pour le climat: une taxe juste, pas juste une taxe », Notes du Conseil d'analyse économique, 2019.
1: IFOP: Institut Français d'Opinion Publique, institut de sondage.
2: GIEC: Groupe d'experts Intergouvernemental sur l'Évolution du Climat.
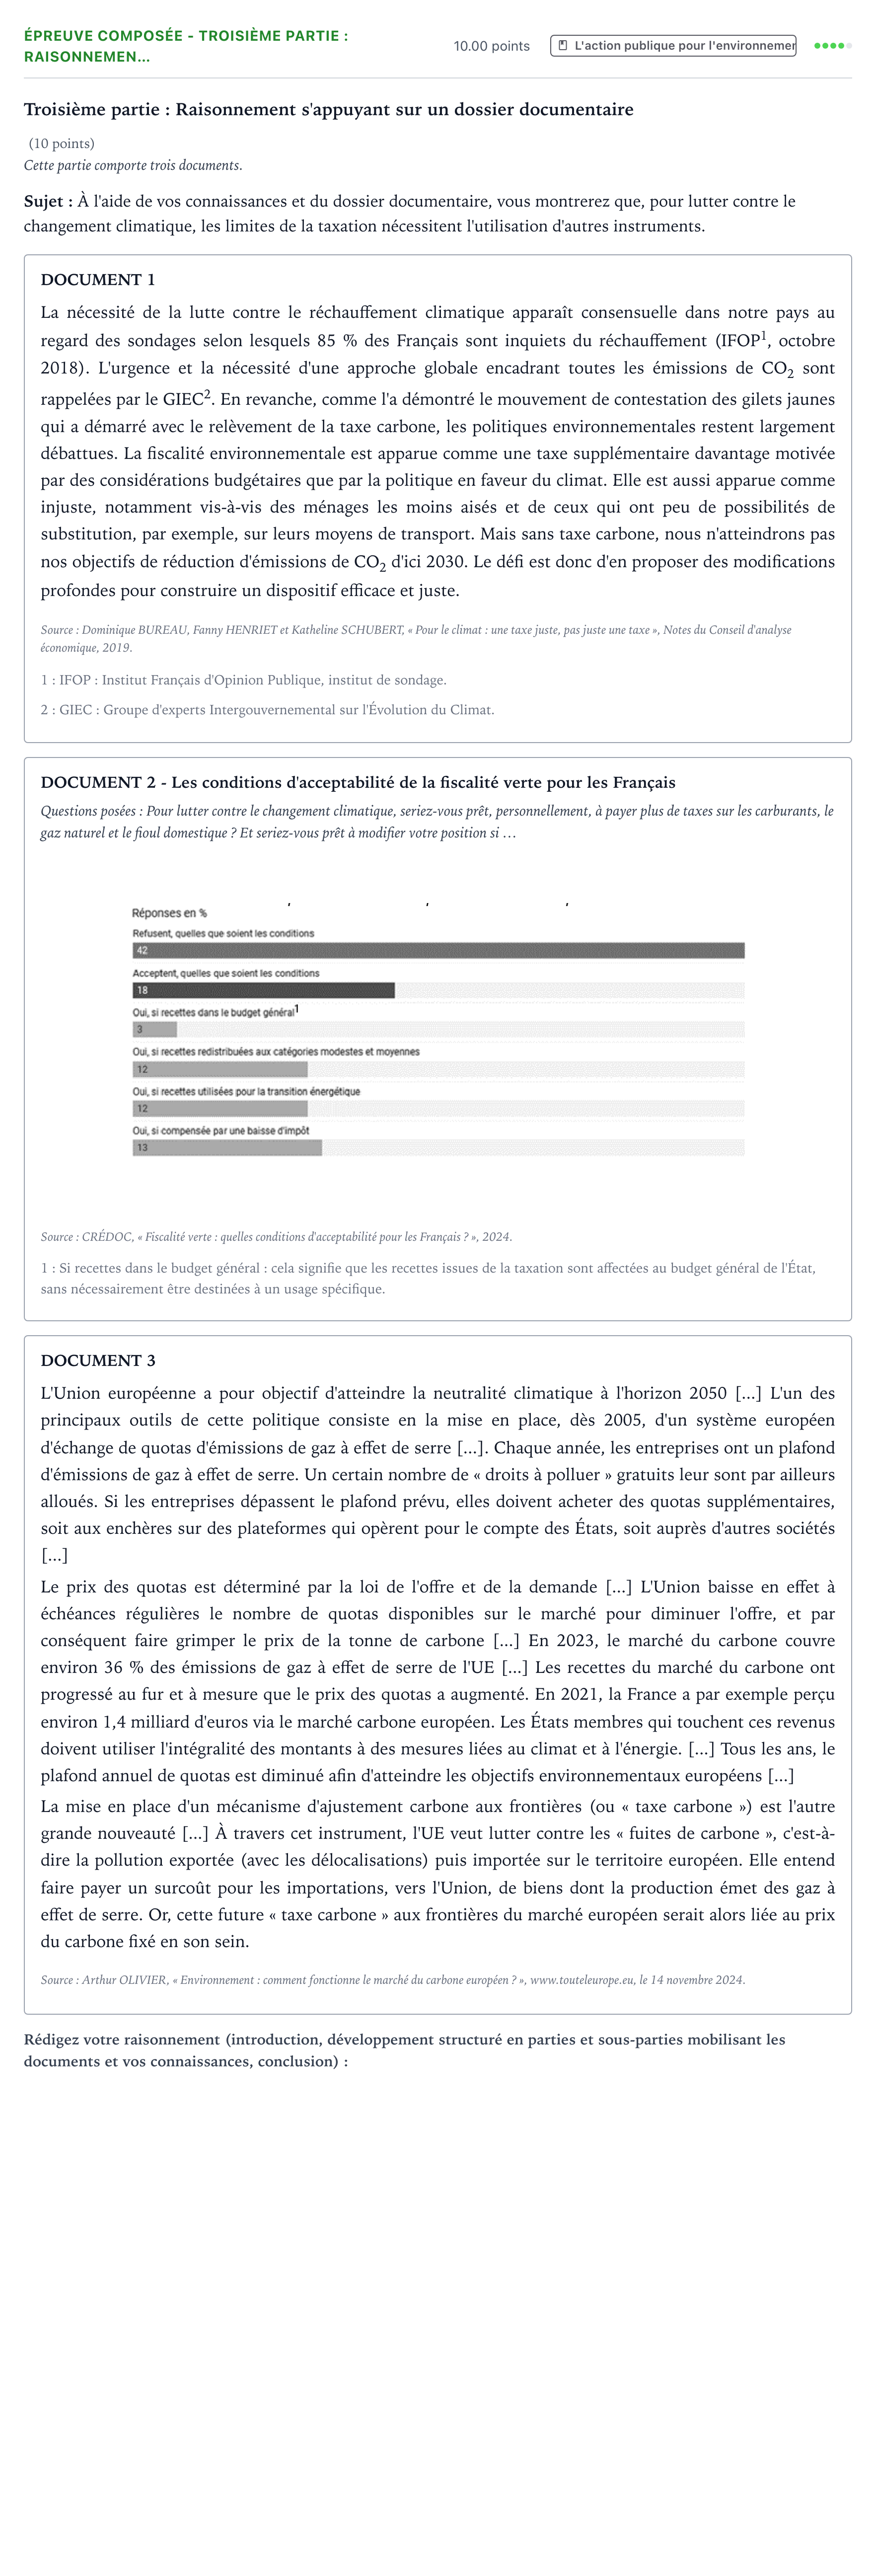
DOCUMENT 2 - Les conditions d'acceptabilité de la fiscalité verte pour les Français
Questions posées: Pour lutter contre le changement climatique, seriez-vous prêt, personnellement, à payer plus de taxes sur les carburants, le gaz naturel et le fioul domestique ? Et seriez-vous prêt à modifier votre position si …
Source: CRÉDOC, « Fiscalité verte: quelles conditions d'acceptabilité pour les Français ? », 2024.
1: Si recettes dans le budget général: cela signifie que les recettes issues de la taxation sont affectées au budget général de l'État, sans nécessairement être destinées à un usage spécifique.
DOCUMENT 3
L'Union européenne a pour objectif d'atteindre la neutralité climatique à l'horizon 2050 [...] L'un des principaux outils de cette politique consiste en la mise en place, dès 2005, d'un système européen d'échange de quotas d'émissions de gaz à effet de serre [...]. Chaque année, les entreprises ont un plafond d'émissions de gaz à effet de serre. Un certain nombre de « droits à polluer » gratuits leur sont par ailleurs alloués. Si les entreprises dépassent le plafond prévu, elles doivent acheter des quotas supplémentaires, soit aux enchères sur des plateformes qui opèrent pour le compte des États, soit auprès d'autres sociétés [...]
Le prix des quotas est déterminé par la loi de l'offre et de la demande [...] L'Union baisse en effet à échéances régulières le nombre de quotas disponibles sur le marché pour diminuer l'offre, et par conséquent faire grimper le prix de la tonne de carbone [...] En 2023, le marché du carbone couvre environ 36 % des émissions de gaz à effet de serre de l'UE [...] Les recettes du marché du carbone ont progressé au fur et à mesure que le prix des quotas a augmenté. En 2021, la France a par exemple perçu environ 1,4 milliard d'euros via le marché carbone européen. Les États membres qui touchent ces revenus doivent utiliser l'intégralité des montants à des mesures liées au climat et à l'énergie. [...] Tous les ans, le plafond annuel de quotas est diminué afin d'atteindre les objectifs environnementaux européens [...]
La mise en place d'un mécanisme d'ajustement carbone aux frontières (ou « taxe carbone ») est l'autre grande nouveauté [...] À travers cet instrument, l'UE veut lutter contre les « fuites de carbone », c'est-à-dire la pollution exportée (avec les délocalisations) puis importée sur le territoire européen. Elle entend faire payer un surcoût pour les importations, vers l'Union, de biens dont la production émet des gaz à effet de serre. Or, cette future « taxe carbone » aux frontières du marché européen serait alors liée au prix du carbone fixé en son sein.
Source: Arthur OLIVIER, « Environnement: comment fonctionne le marché du carbone européen ? », www.touteleurope.eu, le 14 novembre 2024.
Corrigé
Corrigé proposé par AprenAI (non officiel)
À l'aide de vos connaissances et du dossier documentaire, vous montrerez que, pour lutter contre le changement climatique, les limites de la taxation nécessitent l'utilisation d'autres instruments.
Réponse : Introduction Le changement climatique impose une réduction rapide des émissions de gaz à effet de serre (GES), qui sont une externalité négative : le pollueur ne supporte pas le coût social de ses émissions. Pour y remédier, les pouvoirs publics disposent de plusieurs instruments : la taxation, la réglementation, les marchés de quotas d'émission et les subventions. La taxe carbone a été privilégiée en France. Elle se heurte toutefois à des limites fortes d'acceptabilité et d'efficacité (doc. 1 et 2), ce qui conduit à mobiliser d'autres instruments (doc. 3). Nous montrerons d'abord que la taxation, bien que justifiée économiquement, rencontre des limites importantes. Nous verrons ensuite comment d'autres instruments permettent de pallier ces limites. I. La taxation carbone, un instrument aux limites réelles A. Un instrument économiquement justifié mais socialement contesté La taxe carbone vise à internaliser l'externalité négative (principe pollueur-payeur). Elle renchérit le coût des activités polluantes et incite les agents à réduire leurs émissions par un signal-prix. Le document 1 rappelle que « sans taxe carbone, nous n'atteindrons pas nos objectifs » de 2030. Pourtant, alors que 85 % des Français se disent inquiets du réchauffement (IFOP, 2018), la hausse de la taxe carbone a déclenché le mouvement des gilets jaunes. Elle est perçue comme injuste, car elle est régressive : elle pèse proportionnellement plus sur les ménages modestes. Elle pèse aussi sur ceux qui ont peu de possibilités de substitution, par exemple les ménages dépendants de la voiture en zone rurale. Elle est enfin perçue comme motivée par des considérations budgétaires plutôt qu'écologiques. B. Une acceptabilité faible et conditionnée, qui limite son efficacité Le document 2 (CRÉDOC, 2024) montre que 42 % des Français refusent de payer plus de taxes sur les carburants et le chauffage, quelles que soient les conditions. Seuls 18 % l'acceptent sans condition. L'acceptation progresse un peu selon l'usage des recettes : - 12 % si elles sont redistribuées aux catégories modestes et moyennes ; - 12 % si elles financent la transition énergétique ; - 13 % si la taxe est compensée par une baisse d'impôt ; - seulement 3 % si les recettes vont au budget général. L'acceptabilité dépend donc de l'affectation des recettes. Un niveau de taxe politiquement tenable risque d'être trop faible pour produire l'effet incitatif nécessaire. D'autres limites s'ajoutent : - le prix du carbone est difficile à fixer au bon niveau ; - la demande de carburant est faiblement élastique à court terme ; - une taxe nationale crée un risque de délocalisation des activités polluantes (fuites de carbone) et de perte de compétitivité. Transition : Face à ces limites sociales, politiques et d'efficacité, d'autres instruments apparaissent nécessaires. II. D'autres instruments nécessaires pour lutter contre le changement climatique A. Le marché de quotas d'émission : fixer la quantité plutôt que le prix Le système européen d'échange de quotas existe depuis 2005 (doc. 3). Il fixe un plafond d'émissions et alloue des quotas, en partie gratuits. Une entreprise qui dépasse son plafond doit acheter des quotas supplémentaires, aux enchères ou auprès d'autres entreprises. Le prix se forme par la confrontation de l'offre et de la demande, et les réductions d'émissions sont réalisées là où elles coûtent le moins. L'UE diminue chaque année le plafond de quotas pour faire monter le prix de la tonne de carbone. L'objectif environnemental est ainsi garanti en quantité, ce qui évite les débats récurrents sur le montant d'une taxe. Le marché couvre environ 36 % des émissions de l'UE en 2023. Il est moins visible pour les ménages, car il porte surtout sur les entreprises. Ses recettes (environ 1,4 milliard d'euros pour la France en 2021) doivent être intégralement consacrées au climat et à l'énergie. Cette affectation répond précisément à une condition d'acceptabilité relevée dans le document 2. Ce marché a cependant ses propres limites : volatilité des prix, prix longtemps trop bas du fait de quotas trop nombreux, couverture partielle des émissions. B. Un ajustement aux frontières, des réglementations et des subventions en complément Le mécanisme d'ajustement carbone aux frontières (doc. 3) fait payer un surcoût aux importations de biens fortement émetteurs, aligné sur le prix du carbone européen. Il lutte ainsi contre les fuites de carbone et protège la compétitivité des producteurs européens soumis au prix du carbone. La réglementation impose directement des comportements : normes d'émission des véhicules, interdiction progressive des moteurs thermiques en 2035, interdiction de louer les « passoires thermiques ». Elle est efficace et lisible, même si elle est peu flexible et parfois coûteuse. Les subventions à l'innovation verte encouragent les comportements vertueux sans pénaliser les ménages : MaPrimeRénov', bonus écologique, aides aux énergies renouvelables. Elles répondent à l'enjeu de justice sociale souligné par le document 1, mais pèsent sur les finances publiques. Ces instruments sont complémentaires : la taxe peut être maintenue mais rendue plus juste, en s'accompagnant de compensations et d'une redistribution. Conclusion La taxation carbone est un instrument pertinent pour internaliser les externalités. Ses limites d'acceptabilité sociale, d'équité et d'efficacité (fuites de carbone, niveau de prix insuffisant) la rendent toutefois insuffisante à elle seule. La lutte contre le changement climatique nécessite donc une combinaison d'instruments : - le marché de quotas ; - l'ajustement carbone aux frontières ; - la réglementation ; - les subventions. Cette combinaison doit se faire de préférence au niveau européen, voire international, puisque le climat est un bien commun mondial.
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
Dissertation · Polynésie 2025 (jour 2) ›