Ejercicio 1. Elaborar el presupuesto de tesorería mensual (enero, febrero y marzo de 2024) determinando total de cobros,…
Periodificación, cierre del ejercicio y cuentas anuales
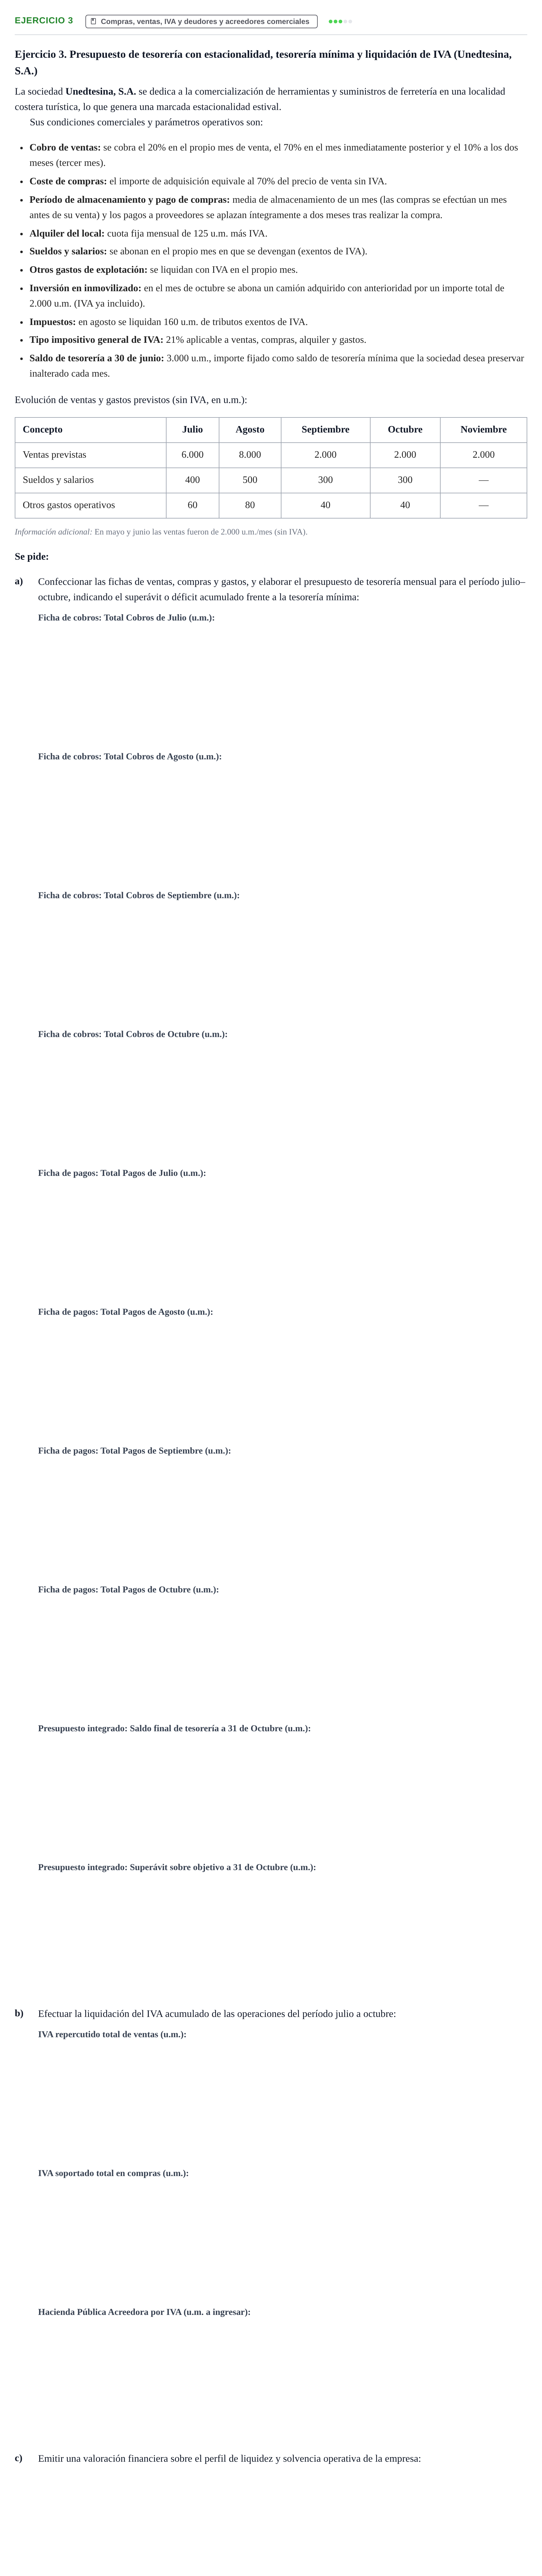
Ejercicio 1. Presupuesto de tesorería trimestral a partir del balance inicial
A 31 de diciembre de 2023, la empresa presenta el siguiente balance de situación:
Activo
Importe (u.m.)
Patrimonio Neto y Pasivo
Importe (u.m.)
Inmovilizado neto
1.200,00
Capital
920,00
Existencias
900,00
Beneficios
178,00
Clientes
203,28
Deudas a largo plazo
800,00
Efectos a cobrar
943,80
Proveedores
856,68
Tesoreria
404,26
Acreedores
176,66
Efectos a pagar
460,00
Deudas a corto plazo
200,00
HP acreedora IVA
60,00
Total Activo
3.651,34
Total Pasivo y PN
3.651,34
Los saldos del balance se liquidarán conforme a los siguientes plazos:
Clientes (deudores comerciales): el 80% en enero y el 20% restante en febrero.
Efectos a cobrar: 50% en enero, 30% en febrero y 20% en marzo.
Hacienda Póblica acreedora por IVA: se liquida en el mes posterior al cierre del trimestre (20 de enero).
Acreedores comerciales: 50% en enero, 30% en febrero y 20% en marzo.
Efectos a pagar: 40% en enero, 30% en febrero y 30% en marzo.
Deudas a corto plazo: amortización lineal a razón de 40 u.m. al mes.
Deuda a largo plazo (préstamo bancario): amortización de 100 u.m. en el mes de febrero.
Los datos de explotación reales del óltimo trimestre de 2023 y las estimaciones presupuestadas para el primer trimestre de 2024 son (cifras sin IVA):
Concepto
Octubre 2023
Noviembre 2023
Diciembre 2023
Enero 2024
Febrero 2024
Marzo 2024
Ventas sin IVA
800
800
840
900
920
1.000
Compras sin IVA
520
520
560
500
440
600
Gastos variables sin IVA
100
100
120
80
80
100
Personal y Seguridad Social
210
210
240
220
220
240
Las condiciones de cobro y pago de las operaciones corrientes son:
Cobro de ventas: 30% en efectivo en el mismo mes de la venta (incluyendo la totalidad del IVA devengado), 20% al mes siguiente y el 50% restante a los dos meses. Tipo impositivo de IVA: 21%.
Pago de compras: 20% en el mismo mes, 30% al mes siguiente y 50% a los dos meses. Tipo impositivo de IVA: 21%.
Personal y Seguridad Social: se abonan en el propio mes en que se devengan.
Gastos variables: se liquidan con IVA (21%) y siguen la misma pauta temporal de pago inmediato en el mes de incurrencia.
A partir de estos datos, determine:
a)
El presupuesto de tesorería mensual para el primer trimestre del año 2024 (enero, febrero y marzo), detallando previamente la ficha de explotación con IVA, el presupuesto de cobros y el de pagos.
1. Total Cobros previstos (u.m.)
2. Total Pagos previstos (u.m.)
3. Tesorería final mensual (u.m.)
b)
Ejercicio 2. Planificación de tesorería con objetivo de fondo de maniobra (50% del FM inicial), presupuesto de cobros y…
Periodificación, cierre del ejercicio y cuentas anuales
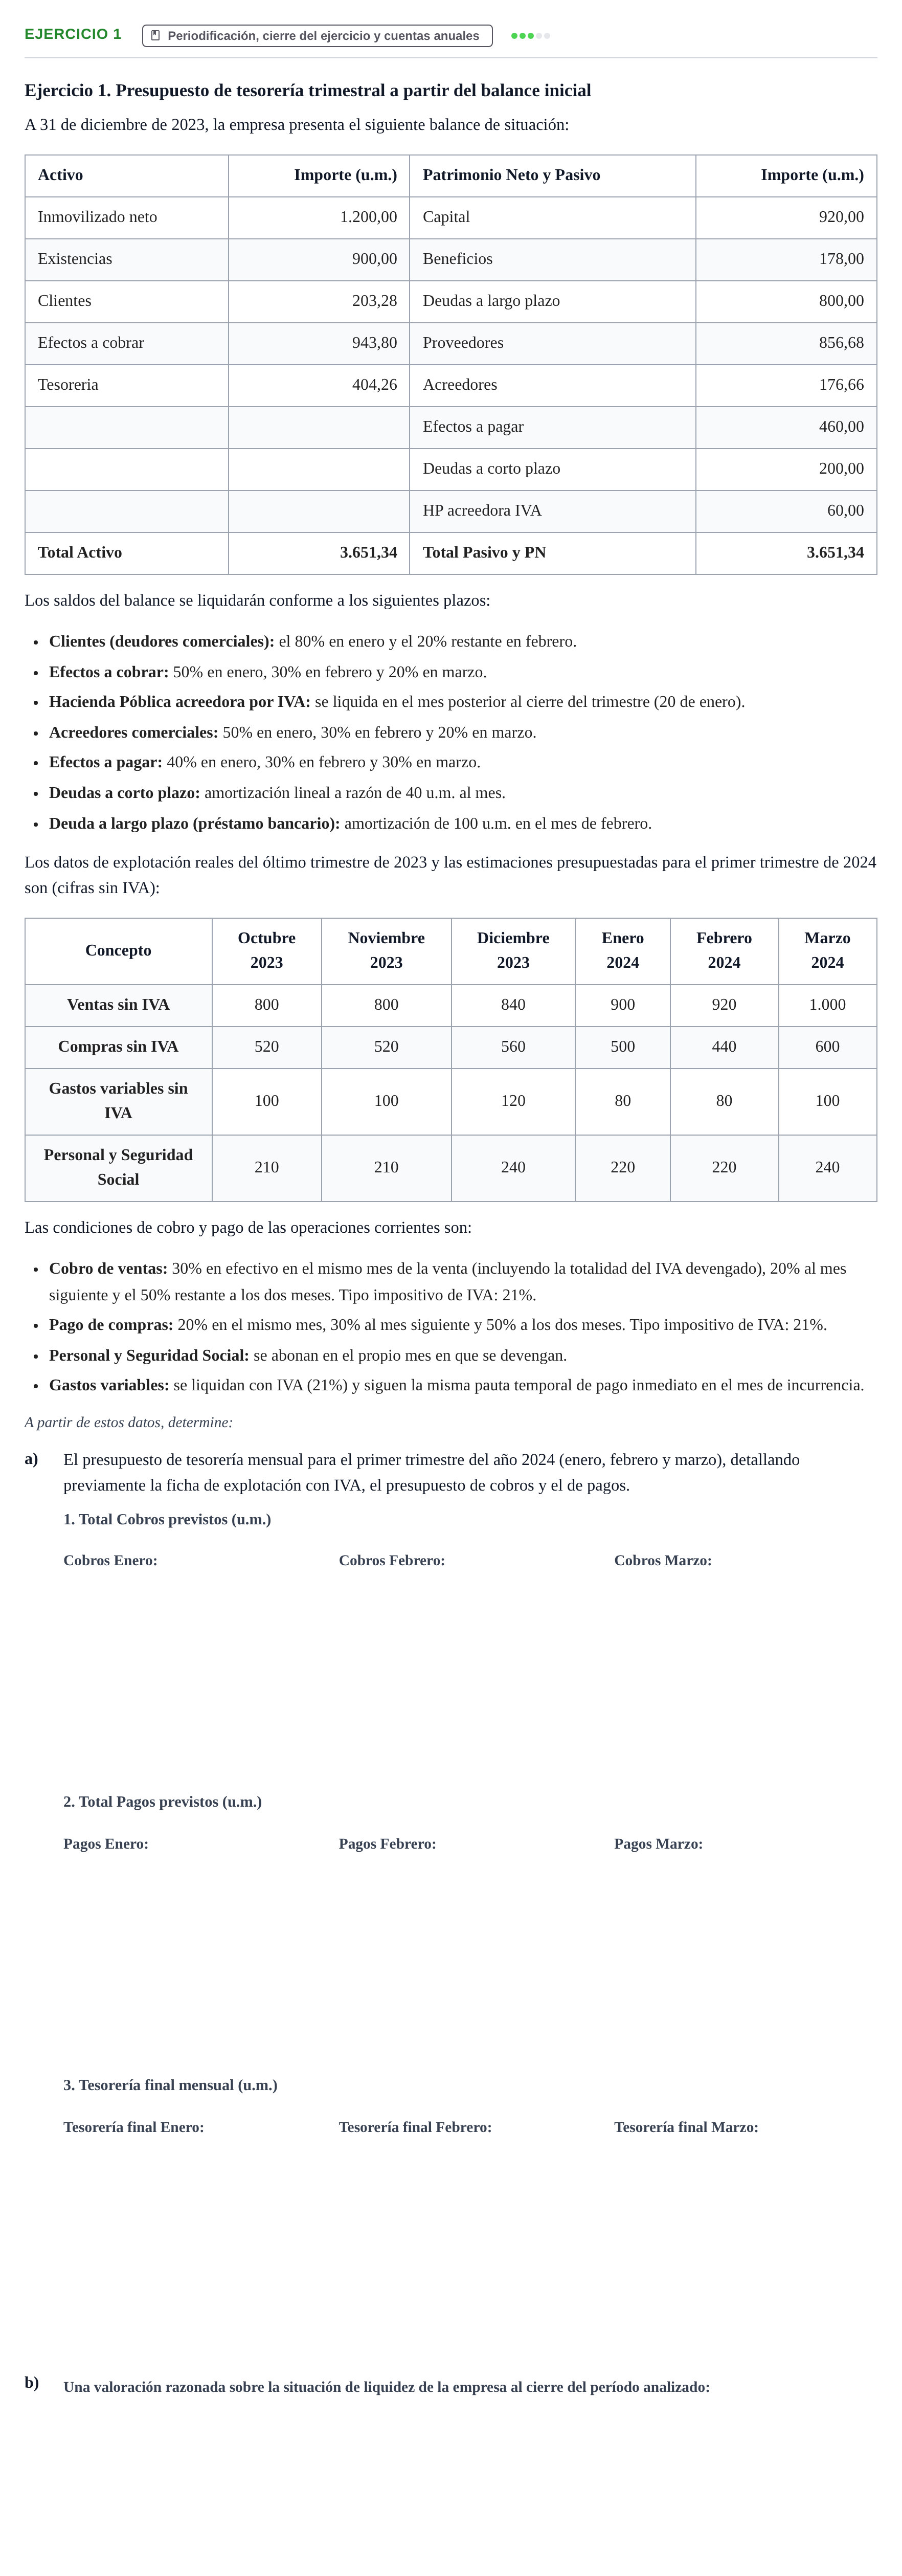
Ejercicio 2. Planificación de tesorería con objetivo de fondo de maniobra, cuenta de pérdidas y ganancias, y balance previsional (Cristal SA)
El balance de situación de la empresa Cristal SA a 31 de diciembre presenta las siguientes cuentas (expresadas en euros):
Activo
Importe (€)
Patrimonio Neto y Pasivo
Importe (€)
Inmovilizado neto · 700,00 · Capital · 860,00
Existencias · 516,33 · Beneficios · 89,00
Clientes · 101,64 · Préstamos a corto plazo · 100,00
Efectos a cobrar · 447,70 · Acreedores comerciales · 428,34
Tesorería · 60,00 · Otros acreedores · 88,33
· · Efectos a pagar · 230,00
· · H.P. acreedora por IVA · 30,00
Total Activo · 1.825,67 · Total PN y Pasivo · 1.825,67
Los saldos pendientes del balance se harán efectivos según los siguientes plazos:
IVA pendiente (HP acreedora): se paga en el mes de enero (30 €).
Acreedores comerciales (proveedores): abono del 50% en enero, 30% en febrero y 20% en marzo.
Préstamo bancario a corto plazo: amortización íntegra de 100 € en el mes de abril.
Efectos a pagar: vencimiento del 40% en enero, 30% en febrero y 30% en marzo.
Clientes pendientes: liquidación del 80% en enero y el 20% restante en febrero.
Efectos a cobrar pendientes: cobro del 50% en enero, 30% en febrero y 20% en marzo.
Las partidas operativas presupuestadas para los meses relevantes se detallan a continuación (valores netos sin IVA):
Concepto (sin IVA)
Noviembre
Diciembre
Enero
Febrero
Marzo
Ventas · 400 · 420 · 450 · 460 · 500
Compras · 260 · 280 · 250 · 220 · 300
Costes de explotación · 50 · 60 · 40 · 40 · 50
Nóminas y cargas sociales · 105 · 120 · 110 · 110 · 120
Pautas de cobro y pago de las operaciones corrientes:
Ventas (IVA 21%): por cuenta de clientes se cobra al contado el 30% y el 20% al mes siguiente. El 50% restante se instrumenta mediante efectos a cobrar con el siguiente vencimiento: 10% a 30 días, 35% a 60 días y 5% a 90 días.
Compras (IVA 21%): 20% al contado en el mes de compra, 30% al mes siguiente y 50% a los dos meses.
Nóminas y cargas sociales: abono inmediato en el mes en que se incurren (exentas de IVA).
Costes de explotación (IVA 21%): siguen la misma pauta de pago aplazado que las compras (20% contado, 30% al mes siguiente y 50% a los dos meses).
Impuesto de Sociedades: considerar un tipo del 25% para el cálculo del resultado neto.
a)
Fondo de maniobra y Tesorería objetivo: Calcule el fondo de maniobra existente a 31 de diciembre y la tesorería mínima objetivo (50% del fondo de maniobra).
Presupuesto de cobros y pagos: Indique los totales presupuestados de cobros y pagos para enero, febrero y marzo (€):
Efectos descontados necesarios: Calcule el importe de efectos comerciales a descontar para alcanzar la tesorería mínima objetivo en enero, febrero y marzo (€):
b)
Liquidación del IVA del 1.er Trimestre: Calcule la cuota diferencial resultante (H.P. acreedora por IVA a ingresar en abril) (€):
c)
Cuenta de Pérdidas y Ganancias del 1.er Trimestre: Determine el Resultado de Explotación (BAII) y el Resultado Neto tras el 25% del impuesto (€):
d)
Balance previsional a 31 de marzo: Indique el Total Activo (o Total PN y Pasivo) previsional a 31 de marzo (€):
e)
Diagnóstico de la situación financiera: Emita una opinión financiera sobre el desajuste entre rentabilidad y liquidez en la gestión de la empresa.
Ejercicio 3. Presupuesto de tesorería con estacionalidad, tesorería mínima y liquidación de IVA para la empresa…
Compras, ventas, IVA y deudores y acreedores comerciales
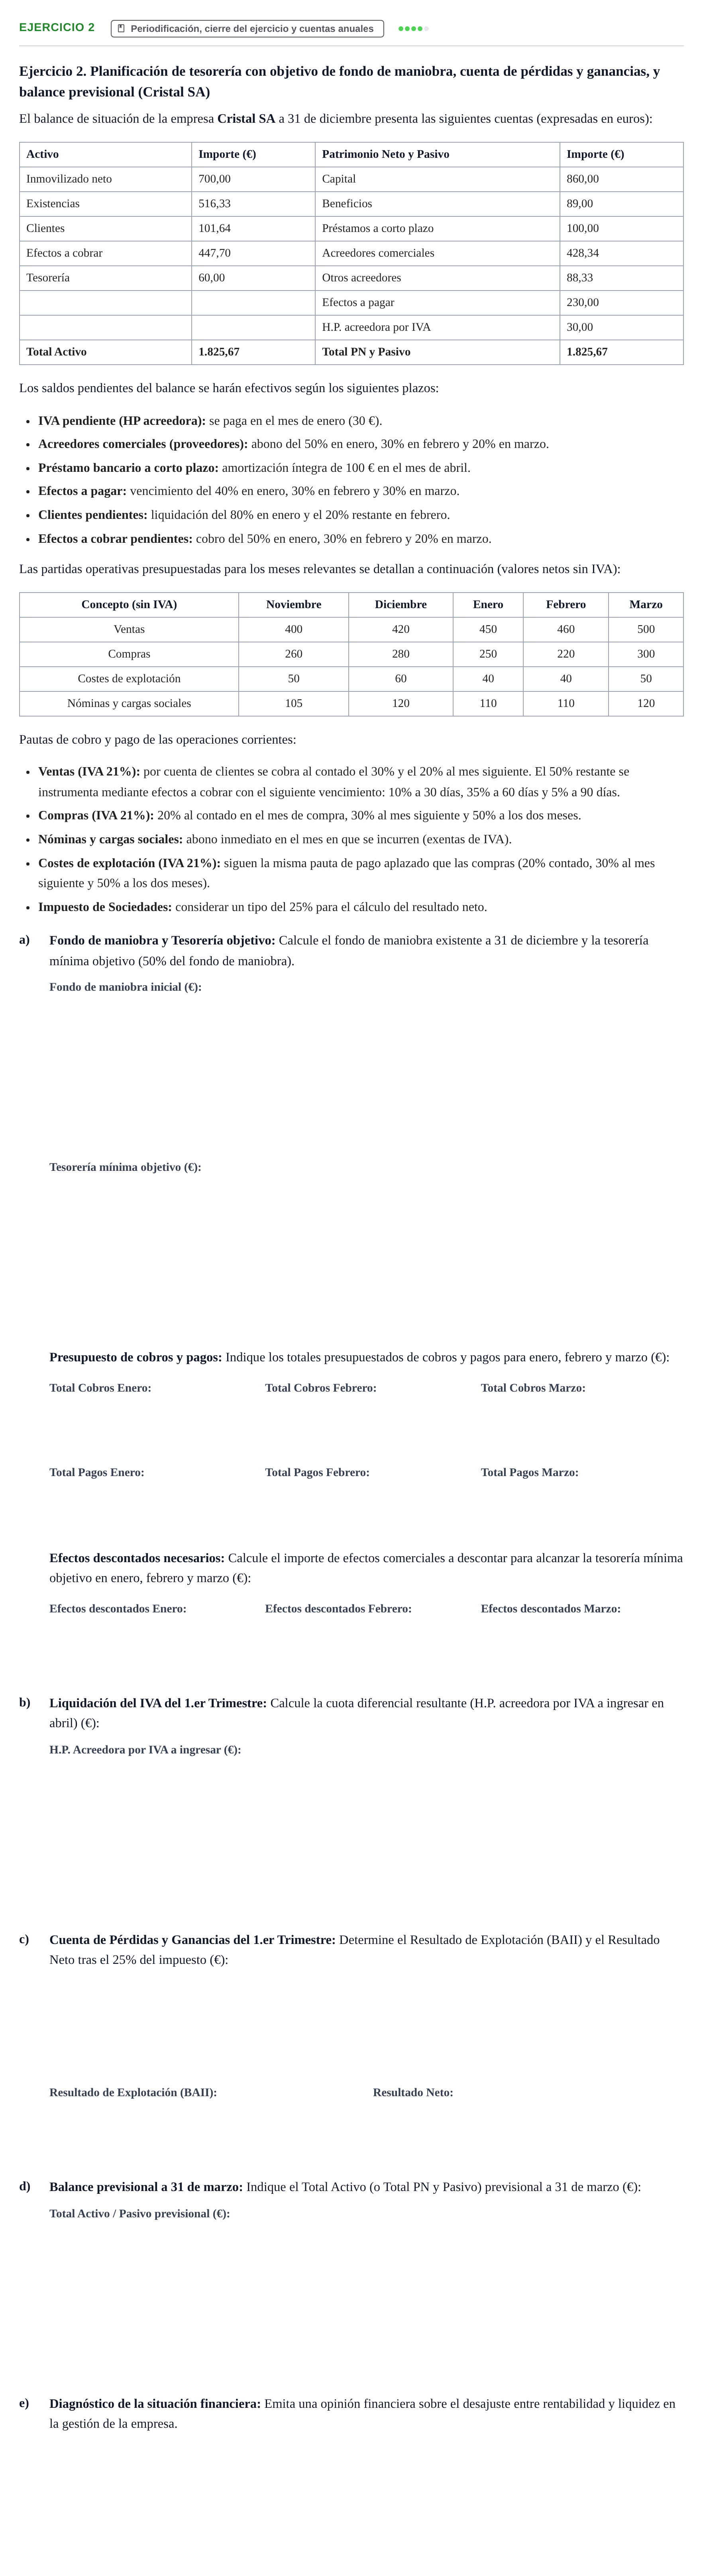
Ejercicio 3. Presupuesto de tesorería con estacionalidad, tesorería mínima y liquidación de IVA (Unedtesina, S.A.)
La sociedad Unedtesina, S.A. se dedica a la comercialización de herramientas y suministros de ferretería en una localidad costera turística, lo que genera una marcada estacionalidad estival.
Sus condiciones comerciales y parámetros operativos son:
Cobro de ventas: se cobra el 20% en el propio mes de venta, el 70% en el mes inmediatamente posterior y el 10% a los dos meses (tercer mes).
Coste de compras: el importe de adquisición equivale al 70% del precio de venta sin IVA.
Período de almacenamiento y pago de compras: media de almacenamiento de un mes (las compras se efectúan un mes antes de su venta) y los pagos a proveedores se aplazan íntegramente a dos meses tras realizar la compra.
Alquiler del local: cuota fija mensual de 125 u.m. más IVA.
Sueldos y salarios: se abonan en el propio mes en que se devengan (exentos de IVA).
Otros gastos de explotación: se liquidan con IVA en el propio mes.
Inversión en inmovilizado: en el mes de octubre se abona un camión adquirido con anterioridad por un importe total de 2.000 u.m. (IVA ya incluido).
Impuestos: en agosto se liquidan 160 u.m. de tributos exentos de IVA.
Tipo impositivo general de IVA: 21% aplicable a ventas, compras, alquiler y gastos.
Saldo de tesorería a 30 de junio: 3.000 u.m., importe fijado como saldo de tesorería mínima que la sociedad desea preservar inalterado cada mes.
Evolución de ventas y gastos previstos (sin IVA, en u.m.):
Concepto
Julio
Agosto
Septiembre
Octubre
Noviembre
Ventas previstas
6.000
8.000
2.000
2.000
2.000
Sueldos y salarios
400
500
300
300
—
Otros gastos operativos
60
80
40
40
—
Información adicional: En mayo y junio las ventas fueron de 2.000 u.m./mes (sin IVA).
Se pide:
a)
Confeccionar las fichas de ventas, compras y gastos, y elaborar el presupuesto de tesorería mensual para el período julio–octubre, indicando el superávit o déficit acumulado frente a la tesorería mínima:
b)
Efectuar la liquidación del IVA acumulado de las operaciones del período julio a octubre:
c)
Emitir una valoración financiera sobre el perfil de liquidez y solvencia operativa de la empresa: