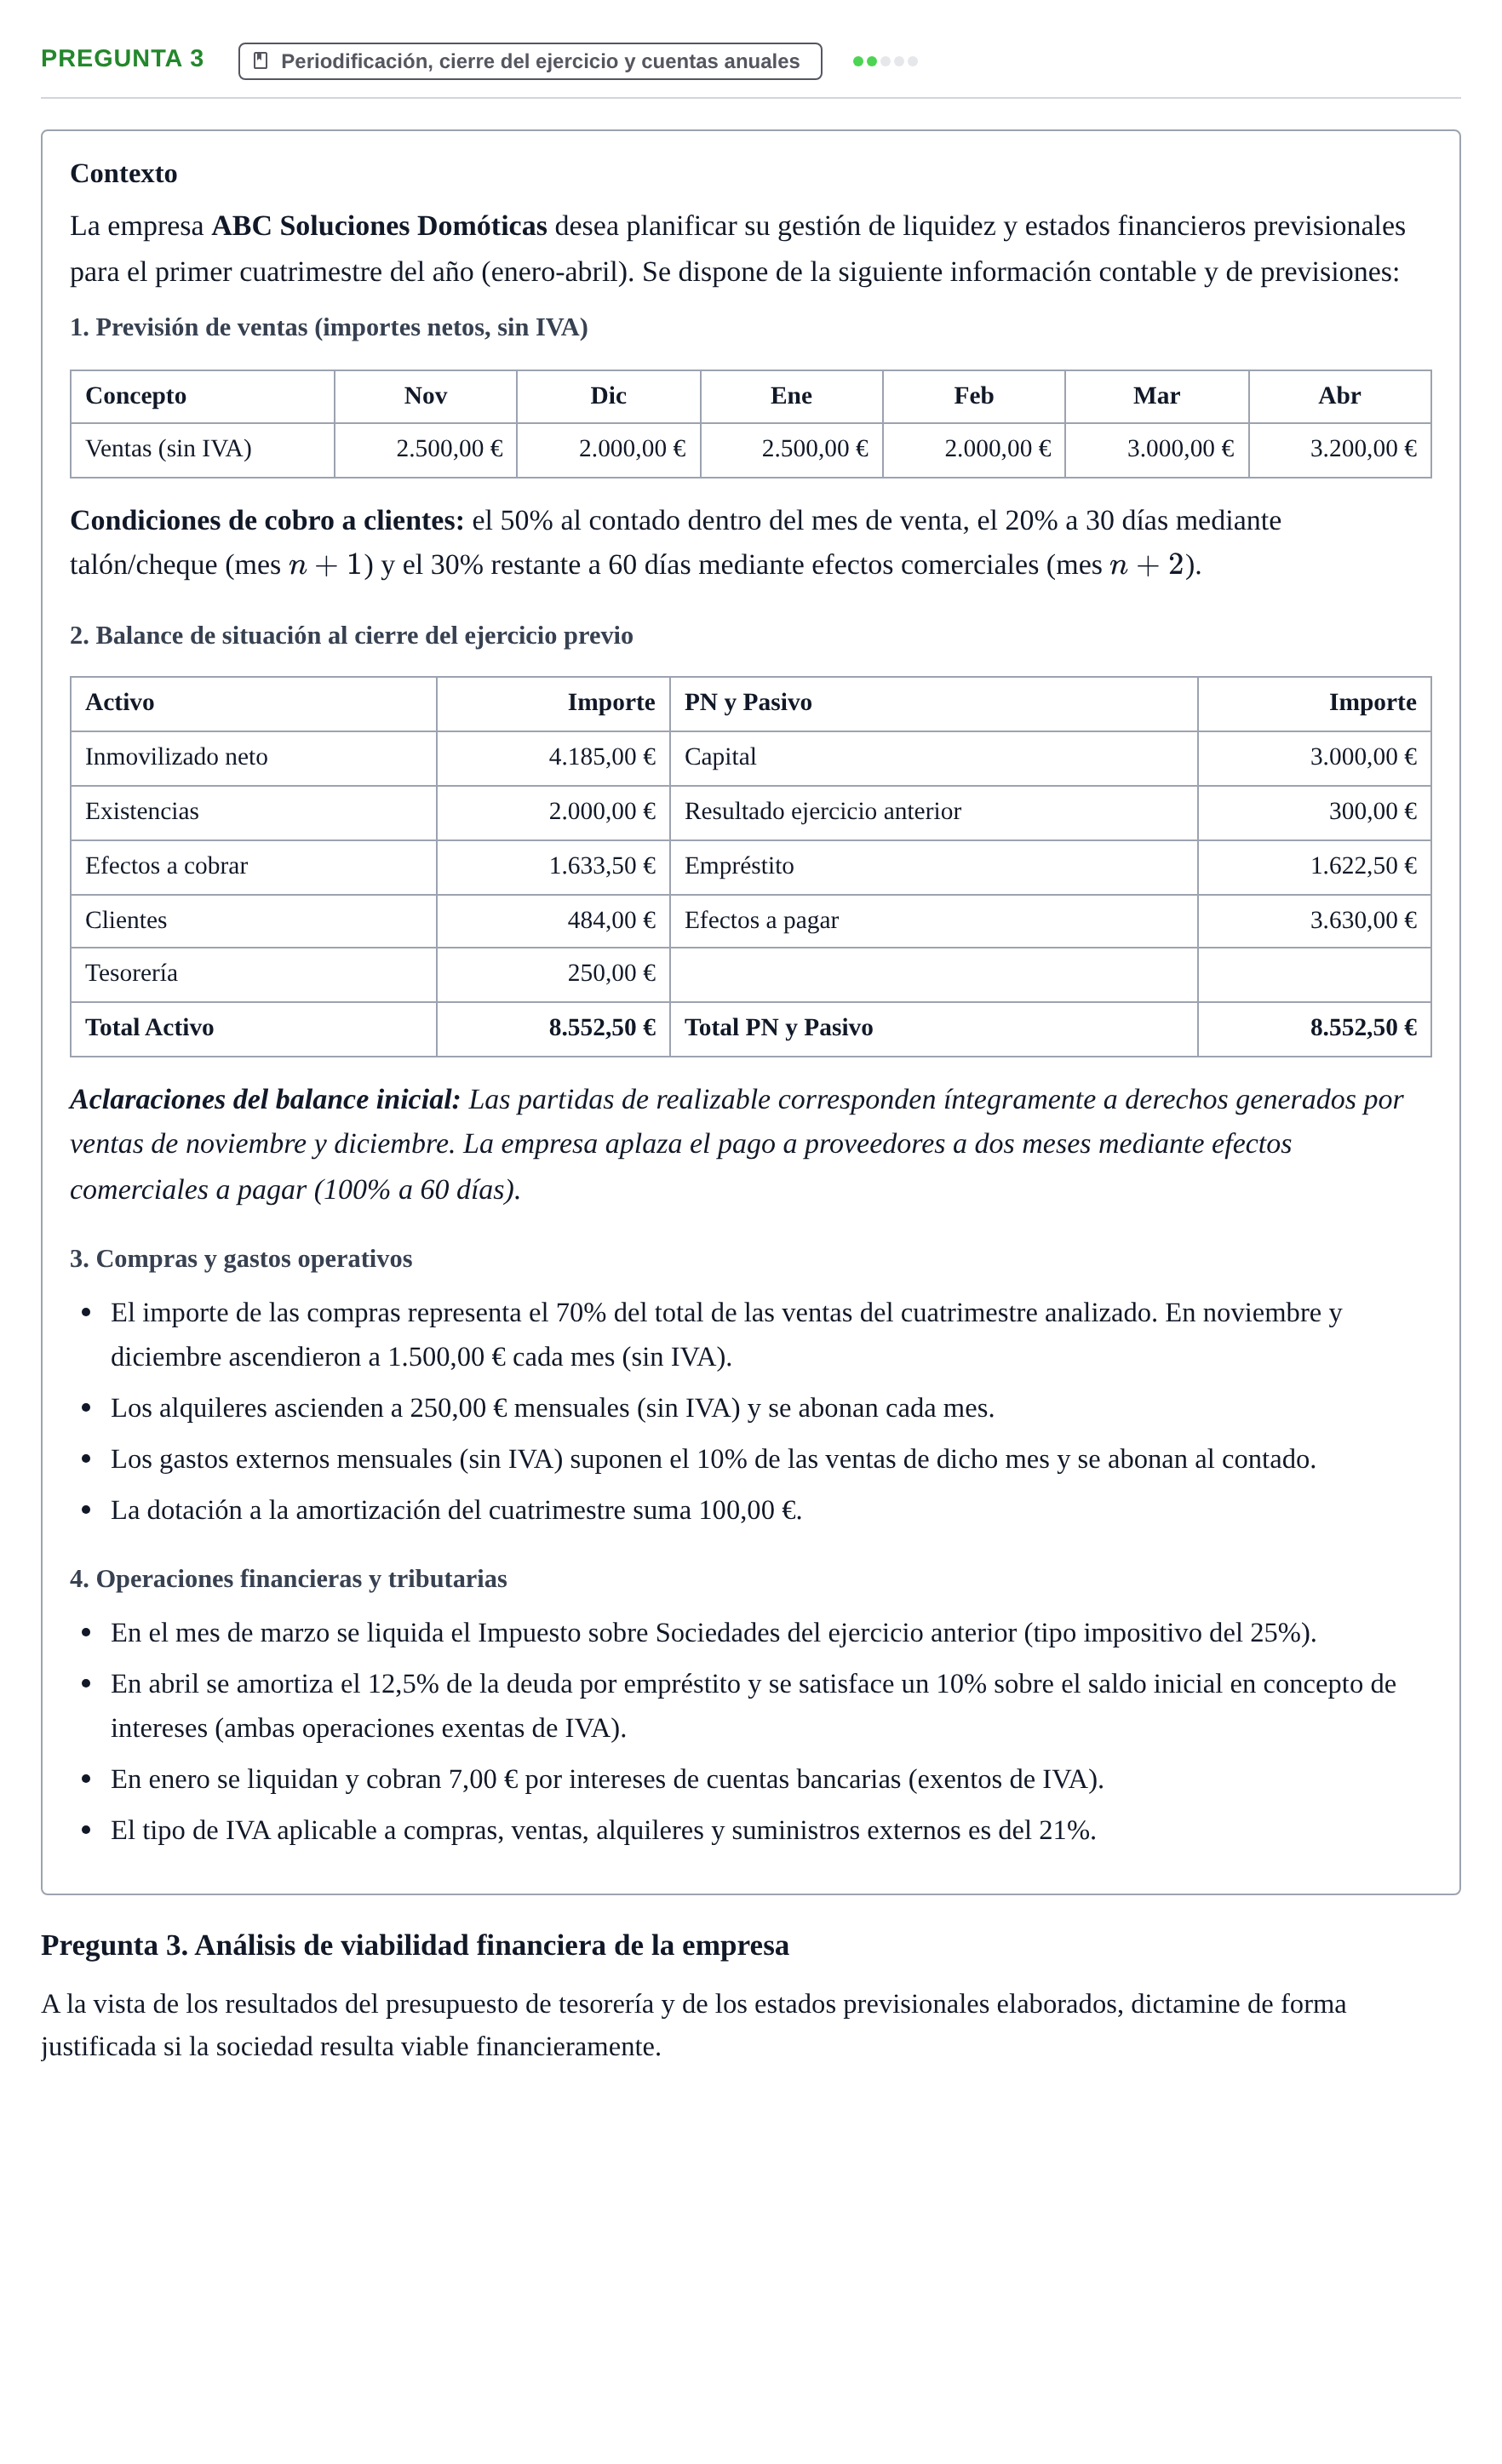
Pregunta 1. A partir de las condiciones de cobro, política de aprovisionamiento y compromisos de pago, elabore: a) la…
Periodificación, cierre del ejercicio y cuentas anuales
Contexto
La empresa ABC Soluciones Domóticas desea planificar su gestión de liquidez y estados financieros previsionales para el primer cuatrimestre del año (enero-abril). Se dispone de la siguiente información contable y de previsiones:
1. Previsión de ventas (importes netos, sin IVA)
Concepto · Nov · Dic · Ene · Feb · Mar · Abr
Ventas (sin IVA) · 2.500,00 € · 2.000,00 € · 2.500,00 € · 2.000,00 € · 3.000,00 € · 3.200,00 €
Condiciones de cobro a clientes: el 50% al contado dentro del mes de venta, el 20% a 30 días mediante talón/cheque (mes ) y el 30% restante a 60 días mediante efectos comerciales (mes ).
2. Balance de situación al cierre del ejercicio previo
Activo · Importe · PN y Pasivo · Importe
Inmovilizado neto · 4.185,00 € · Capital · 3.000,00 €
Existencias · 2.000,00 € · Resultado ejercicio anterior · 300,00 €
Efectos a cobrar · 1.633,50 € · Empréstito · 1.622,50 €
Clientes · 484,00 € · Efectos a pagar · 3.630,00 €
Tesorería · 250,00 €
Total Activo · 8.552,50 € · Total PN y Pasivo · 8.552,50 €
Aclaraciones del balance inicial: Las partidas de realizable corresponden íntegramente a derechos generados por ventas de noviembre y diciembre. La empresa aplaza el pago a proveedores a dos meses mediante efectos comerciales a pagar (100% a 60 días).
3. Compras y gastos operativos
El importe de las compras representa el 70% del total de las ventas del cuatrimestre analizado. En noviembre y diciembre ascendieron a 1.500,00 € cada mes (sin IVA).
Los alquileres ascienden a 250,00 € mensuales (sin IVA) y se abonan cada mes.
Los gastos externos mensuales (sin IVA) suponen el 10% de las ventas de dicho mes y se abonan al contado.
La dotación a la amortización del cuatrimestre suma 100,00 €.
4. Operaciones financieras y tributarias
En el mes de marzo se liquida el Impuesto sobre Sociedades del ejercicio anterior (tipo impositivo del 25%).
En abril se amortiza el 12,5% de la deuda por empréstito y se satisface un 10% sobre el saldo inicial en concepto de intereses (ambas operaciones exentas de IVA).
En enero se liquidan y cobran 7,00 € por intereses de cuentas bancarias (exentos de IVA).
El tipo de IVA aplicable a compras, ventas, alquileres y suministros externos es del 21%.
Pregunta 1. Presupuesto de Tesorería de Enero a Abril
A partir de las condiciones de cobro, política de aprovisionamiento y compromisos de pago expuestos, desarrolle:
a)
Total de cobros de las ventas presupuestados en cada mes del cuatrimestre (€):
Mes · Enero · Febrero · Marzo · Abril
Total cobros (€)
b)
Total de pagos a proveedores por compras de existencias presupuestados en cada mes (€):
Mes · Enero · Febrero · Marzo · Abril
Total pagos compras (€)
c)
Saldo final acumulado de tesorería mes a mes (€):
Mes · Enero · Febrero · Marzo · Abril
Saldo final (€)
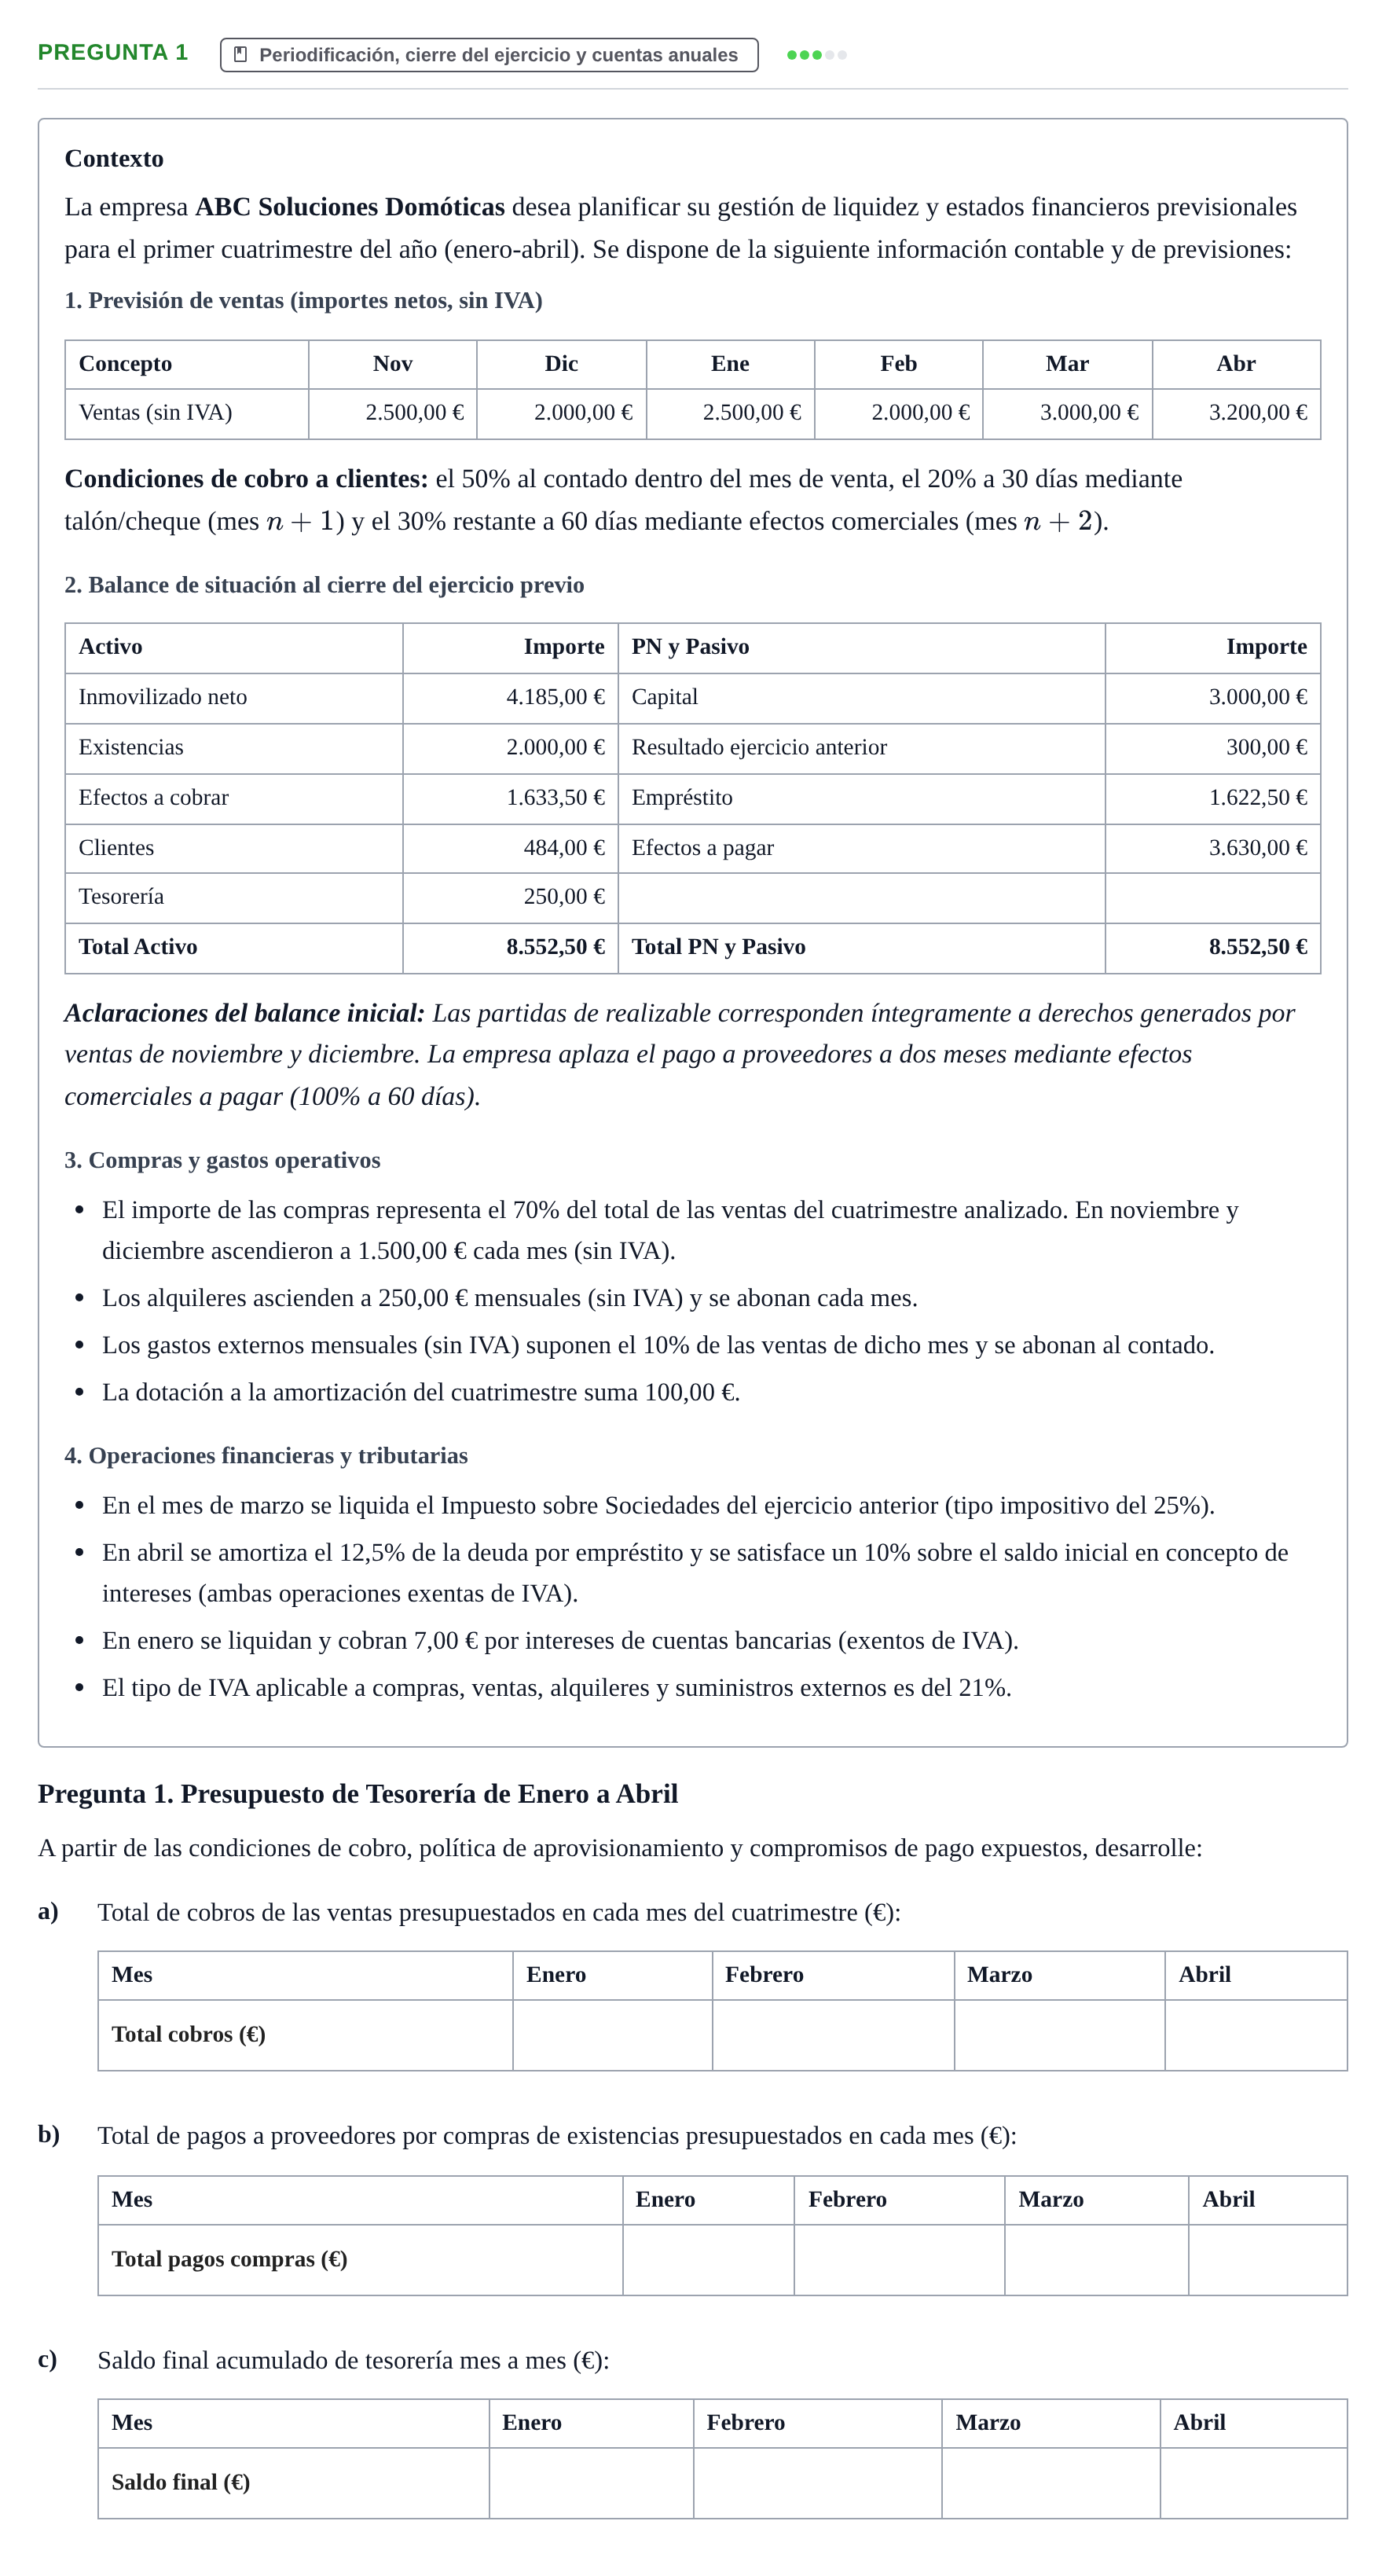
Pregunta 2. Calcule la liquidación acumulada de IVA a 30 de abril, el Resultado de explotación (BAII), el Beneficio neto…
Periodificación, cierre del ejercicio y cuentas anuales
Contexto
La empresa ABC Soluciones Domóticas desea planificar su gestión de liquidez y estados financieros previsionales para el primer cuatrimestre del año (enero-abril). Se dispone de la siguiente información contable y de previsiones:
1. Previsión de ventas (importes netos, sin IVA)
Concepto · Nov · Dic · Ene · Feb · Mar · Abr
Ventas (sin IVA) · 2.500,00 € · 2.000,00 € · 2.500,00 € · 2.000,00 € · 3.000,00 € · 3.200,00 €
Condiciones de cobro a clientes: el 50% al contado dentro del mes de venta, el 20% a 30 días mediante talón/cheque (mes ) y el 30% restante a 60 días mediante efectos comerciales (mes ).
2. Balance de situación al cierre del ejercicio previo
Activo · Importe · PN y Pasivo · Importe
Inmovilizado neto · 4.185,00 € · Capital · 3.000,00 €
Existencias · 2.000,00 € · Resultado ejercicio anterior · 300,00 €
Efectos a cobrar · 1.633,50 € · Empréstito · 1.622,50 €
Clientes · 484,00 € · Efectos a pagar · 3.630,00 €
Tesorería · 250,00 €
Total Activo · 8.552,50 € · Total PN y Pasivo · 8.552,50 €
Aclaraciones del balance inicial: Las partidas de realizable corresponden íntegramente a derechos generados por ventas de noviembre y diciembre. La empresa aplaza el pago a proveedores a dos meses mediante efectos comerciales a pagar (100% a 60 días).
3. Compras y gastos operativos
El importe de las compras representa el 70% del total de las ventas del cuatrimestre analizado. En noviembre y diciembre ascendieron a 1.500,00 € cada mes (sin IVA).
Los alquileres ascienden a 250,00 € mensuales (sin IVA) y se abonan cada mes.
Los gastos externos mensuales (sin IVA) suponen el 10% de las ventas de dicho mes y se abonan al contado.
La dotación a la amortización del cuatrimestre suma 100,00 €.
4. Operaciones financieras y tributarias
En el mes de marzo se liquida el Impuesto sobre Sociedades del ejercicio anterior (tipo impositivo del 25%).
En abril se amortiza el 12,5% de la deuda por empréstito y se satisface un 10% sobre el saldo inicial en concepto de intereses (ambas operaciones exentas de IVA).
En enero se liquidan y cobran 7,00 € por intereses de cuentas bancarias (exentos de IVA).
El tipo de IVA aplicable a compras, ventas, alquileres y suministros externos es del 21%.
Pregunta 2. Cuenta de Resultados y Balance previsional
Teniendo en cuenta los principios del devengo económico y la liquidación del impuesto sobre el valor añadido correspondiente al cuatrimestre analizado:
a)
Liquidación acumulada de IVA a 30 de abril:
b)
Principales magnitudes de la Cuenta de Pérdidas y Ganancias previsional (enero a abril):
c)
Balance de Situación previsional a 30 de abril:
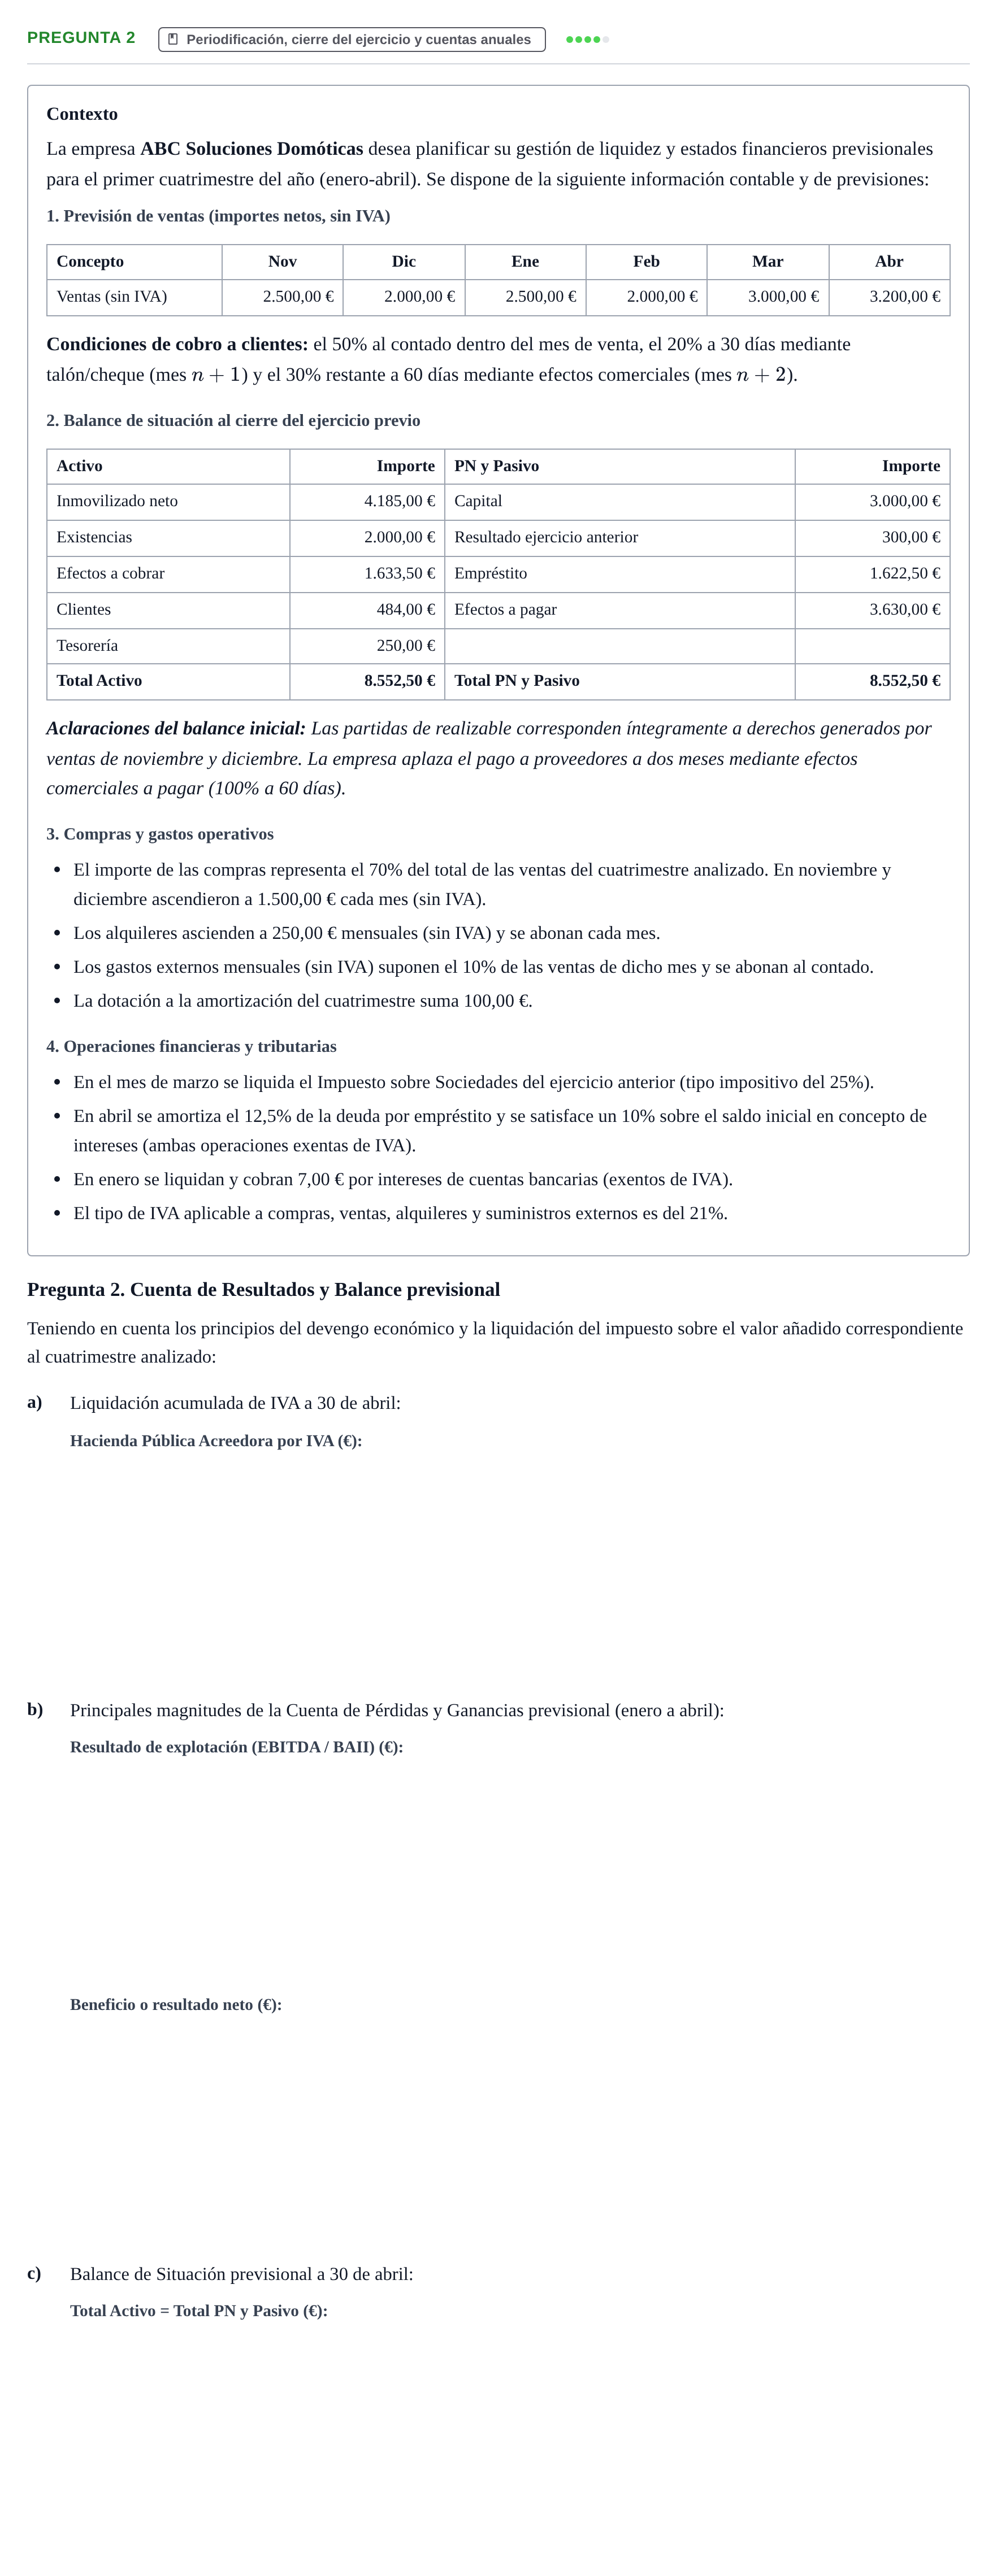
Pregunta 3. A la vista de los resultados del presupuesto de tesorería y de los estados previsionales elaborados,…
Periodificación, cierre del ejercicio y cuentas anuales
Contexto
La empresa ABC Soluciones Domóticas desea planificar su gestión de liquidez y estados financieros previsionales para el primer cuatrimestre del año (enero-abril). Se dispone de la siguiente información contable y de previsiones:
1. Previsión de ventas (importes netos, sin IVA)
Concepto · Nov · Dic · Ene · Feb · Mar · Abr
Ventas (sin IVA) · 2.500,00 € · 2.000,00 € · 2.500,00 € · 2.000,00 € · 3.000,00 € · 3.200,00 €
Condiciones de cobro a clientes: el 50% al contado dentro del mes de venta, el 20% a 30 días mediante talón/cheque (mes ) y el 30% restante a 60 días mediante efectos comerciales (mes ).
2. Balance de situación al cierre del ejercicio previo
Activo · Importe · PN y Pasivo · Importe
Inmovilizado neto · 4.185,00 € · Capital · 3.000,00 €
Existencias · 2.000,00 € · Resultado ejercicio anterior · 300,00 €
Efectos a cobrar · 1.633,50 € · Empréstito · 1.622,50 €
Clientes · 484,00 € · Efectos a pagar · 3.630,00 €
Tesorería · 250,00 €
Total Activo · 8.552,50 € · Total PN y Pasivo · 8.552,50 €
Aclaraciones del balance inicial: Las partidas de realizable corresponden íntegramente a derechos generados por ventas de noviembre y diciembre. La empresa aplaza el pago a proveedores a dos meses mediante efectos comerciales a pagar (100% a 60 días).
3. Compras y gastos operativos
El importe de las compras representa el 70% del total de las ventas del cuatrimestre analizado. En noviembre y diciembre ascendieron a 1.500,00 € cada mes (sin IVA).
Los alquileres ascienden a 250,00 € mensuales (sin IVA) y se abonan cada mes.
Los gastos externos mensuales (sin IVA) suponen el 10% de las ventas de dicho mes y se abonan al contado.
La dotación a la amortización del cuatrimestre suma 100,00 €.
4. Operaciones financieras y tributarias
En el mes de marzo se liquida el Impuesto sobre Sociedades del ejercicio anterior (tipo impositivo del 25%).
En abril se amortiza el 12,5% de la deuda por empréstito y se satisface un 10% sobre el saldo inicial en concepto de intereses (ambas operaciones exentas de IVA).
En enero se liquidan y cobran 7,00 € por intereses de cuentas bancarias (exentos de IVA).
El tipo de IVA aplicable a compras, ventas, alquileres y suministros externos es del 21%.
Pregunta 3. Análisis de viabilidad financiera de la empresa
A la vista de los resultados del presupuesto de tesorería y de los estados previsionales elaborados, dictamine de forma justificada si la sociedad resulta viable financieramente.