Exercici Existències (AMATIS, S.A.). Cicle complet d'operacions comercials i financeres d'AMATIS, S.A.: registre dels assentaments de llibre…
Existencias y valoración de inventarios
Exercici Existències: Cicle d'operacions i mètode PMP (AMATIS, S.A.)
L'empresa AMATIS, S.A. es constitueix el 30 de gener del 2000 amb una aportació dinerària al compte bancari d'1.000.000 u.m. Durant l'exercici realitza la següent seqüència d'operacions:
05/02/2000: Constitució d'una fiança per 1.000 u.m. mitjançant transferència bancària.
15/02/2000: Compra de mercaderies a crèdit per import de 15.600 u.m. (corresponents a 400 unitats a 45,25 u.m./ut que inclouen despeses auxiliars per un total de 18.100 u.m., comptabilitzant 15.600 u.m. i 2.500 u.m. pagades per banc el 20/02/2000).
20/02/2000: Despeses addicionals de compra per 2.500 u.m. pagades per banc.
22/02/2000: Devolució a proveïdors de 30 unitats de mercaderies per valor d'1.357,5 u.m.
01/03/2000: Adquisició d'equips informàtics per 1.500 u.m. pagats al comptat per banc.
01/03/2000: Compra de programari informàtic a curt termini per 500 u.m.
01/03/2000: Despeses de transport i instal·lació dels equips (75 u.m.) i de les aplicacions (25 u.m.), pagades per banc (100 u.m.).
10/03/2000: Adquisició d'un vehicle de transport per 10.000 u.m. amb pagament ajornat a curt termini.
15/03/2000: Venda a crèdit de 300 unitats de mercaderies per 27.000 u.m., girant lletres de canvi acceptades pel client.
20/03/2000: Despeses de transport de vendes per 200 u.m. pagades per banc.
01/04/2000: Ingrés al banc d'una subvenció oficial per import de 10.000 u.m.
15/04/2000: Descompte bancari d'efectes comercials per valor de 10.000 u.m. La comissió bancària és de 100 u.m. i els interessos financers de 666 u.m., ingressant-se la resta en compte corrent (9.234 u.m.).
20/04/2000: Compra de 200 unitats de mercaderies a 35,5 u.m./ut per un total de 7.100 u.m. (7.000 u.m. a crèdit més 100 u.m. el 25/04/2000).
25/04/2000: Pagament de despeses de compra per 100 u.m. per banc.
26/04/2000: Liquidació del deute de 7.000 u.m. amb el proveïdor obtenint un descompte per pagament immediat del 5% (350 u.m.), pagant la resta per banc (6.650 u.m.).
05/05/2000: Pagament del deute de 500 u.m. amb el proveïdor de programari per banc.
15/05/2000: Despeses diverses de serveis exteriors: subministraments (1.000 u.m.), professionals independents (15.000 u.m.), publicitat (2.000 u.m.) i arrendaments (3.000 u.m.), totes pagades per banc (total 21.000 u.m.).
25/05/2000: Venda de mercaderies per 19.700 u.m. Es cobra per banc un 20% (3.940 u.m.). El client retorna mercaderies per 394 u.m. i per la resta restant (15.366 u.m.) s'accepten lletres de canvi. (Es venen 200 unitats).
15/06/2000: Compra de 500 unitats de mercaderies a 37 u.m./ut (18.500 u.m.), acceptant lletres de canvi a pagar.
15/07/2000: Descompte de lletres de canvi per 10.000 u.m. Comissió de 100 u.m., interessos de 283 u.m. i abonament net en compte de 9.617 u.m.
15/09/2000: Venciment dels efectes descomptats de l'operació 12 (10.000 u.m.): un efecte de 1.500 u.m. resulta impagat (despeses de devolució de 200 u.m.) i la resta (8.500 u.m.) és atesa pel client.
01/10/2000: Compra de valors de deute a curt termini per 6.300 u.m. pagats per banc.
05/12/2000: Campanya de publicitat per import de 1.500 u.m. a crèdit.
Es demana:
a)
Efectuar els assentaments de diari corresponents a totes les operacions esmentades.
b)
Confeccionar la fitxa de magatzem de mercaderies segons el mètode del preu mitjà ponderat (PMP).
c)
Registrar l'assentament de regularització d'existències al tancament de l'exercici sabent que les existències inicials eren nul·les.
Exercici 1. Immobilitzat material. Càlcul del preu d'adquisició inicial d'una maquinària, les seves quotes d'amortització lineal en diversos…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 1. Immobilitzat material: Adquisició, amortització i alienació de maquinària
Una societat compra el 30/06/1996 una màquina industrial sota les condicions següents:
Preu segons factura del proveïdor: 100.000 u.m.
Impostos no recuperables associats a l'adquisició: 5.000 u.m.
Despeses de transport i trasllat fins a la nau industrial: 1.200 u.m., pagades en efectiu per caixa.
Honoraris d'instal·lació i muntatge: 1.800 u.m., pendents de liquidació amb creditors diversos.
Vida útil estimada: 5 anys. Valor residual previst: 8.000 u.m. Mètode d'amortització lineal segons el temps transcorregut.
El 31 de març de 2000 es procedeix a la venda de la màquina per 20.000 u.m., cobrant-se per banc.
a)
b)
c)
Exercici 2 - Efectes comercials. Comptabilitzar les operacions d'efectes comercials: a) El 20/10/1999 descompte d'efectes en cartera de 3.000…
Compras, ventas, IVA y deudores y acreedores comerciales
Exercici 2. Efectes comercials i venda d'immobilitzat
Es disposa de les operacions següents:
a.
El 20/10/1999 es porten a descomptar efectes comercials en cartera per import de 3.000 u.m. L'entitat financera cobra 50 u.m. d'interessos de descompte i 10 u.m. de serveis bancaris, abonant el líquid restant per compte corrent. Registreu els assentaments corresponents.
b.
El 02/11/1999 vencen els efectes: es coneix que un efecte de 1.500 u.m. ha resultat impagat. El banc carrega l'import de l'efecte més 10 u.m. de comissions/despeses de devolució. La resta ha estat satisfeta amb normalitat. Registreu els assentaments corresponents.
Exercici 2 - Immobilitzat material. Comptabilitzar la dotació de l'amortització de maquinària de 5.000 u.m. el 31/12/1999 (apartat c) i…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 2. Efectes comercials i venda d'immobilitzat
Es disposa de les operacions següents:
c.
A 31/12/1999 es registra una quota d'amortització de maquinària per valor de 5.000 u.m. Registreu l'assentament de dotació a l'amortització.
d.
Una màquina embaladora adquirida per 650 u.m. amb valor residual de 50 u.m. s'amortitza linealment en 10 anys (dotació anual = u.m.). Comptabilitzar la venda en cadascun dels tres supòsits independents:
o a) Després de 3 anys d'ús, es ven a crèdit per 420 u.m.
o b) Després de 3 anys d'ús, es ven a crèdit per 470 u.m.
o c) Després de 7 anys d'ús, es ven a crèdit per 240 u.m.
Exercici 3. Gestió i baixa de vehicles de transpo…. Exercici 3. Gestió i baixa de vehicles de transport tipus A i B. Es demana determinar el VNC a 31/12/1999,…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 3. Gestió i baixa de vehicles de transport tipus A i B
Una entitat té en el seu actiu dos elements de transport adquirits durant l'exercici 1999:
Vehicle A: Preu d'adquisició 7.000.000 ptes. Valor residual estimat d'1.000.000 ptes. Amortització lineal en 5 anys. Data d'adquisició: 01/09/1999 (4 mesos el 1999).
Vehicle B: Preu d'adquisició 6.500.000 ptes. Valor residual de 500.000 ptes. Amortització lineal en 5 anys. Data d'adquisició: 01/07/1999 (6 mesos el 1999).
L'1 de juny del 2000 (transcorreguts 5 mesos del 2000 sense comptabilitzar cap assentament previ relacionat) tenen lloc les operacions següents:
a.
Determinar el valor net comptable (VNC) d'ambdós vehicles a 31 de desembre de 1999.
ptes
ptes
b.
Comptabilitzar la dotació de 5 mesos de l'any 2000 i la venda del vehicle A per 3.000.000 ptes a crèdit, cobrant-se posteriorment 900.000 ptes per banc.
ptes
c.
Comptabilitzar la dotació de 5 mesos de l'any 2000 i la baixa definitiva per sinistre total del vehicle B (sense cap mena d'indemnització).
ptes
d.
Adquisició d'un nou vehicle per 11.100.000 ptes, pagant-se 3.750.000 ptes per caixa i deixant la resta a pagar a curt termini.
Exercici 4. Càlcul del preu d'adquisició. Explicar com es determina el preu d'adquisició de maquinària segons la normativa comptable i calcular el preu…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 4. Càlcul del preu d'adquisició de maquinària empaquetadora
Una empresa adquireix una màquina empaquetadora. Expliqueu com es determina el seu preu d'adquisició conforme a la normativa comptable i calculeu-lo si la suma del valor net facturat pel proveïdor i la totalitat de despeses addicionals necessàries fins a la posada en condicions de funcionament ascendeix a 59.000 €.
a)
b)
Exercici 5. Operacions diverses d'immobilitzat i…. Comptabilitzar un conjunt d'operacions relatives a immobilitzat material i intangible: compres amb despeses…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 5. Operacions diverses d'immobilitzat material, intangible i ajustos
Es produeixen les transaccions següents al llarg de diversos exercicis:
a)
El 01/05/2000 es compren equips informàtics per 240.000 u.m. i programari (aplicacions informàtiques) per 15.000 u.m. A compte es lliuren 55.000 u.m. per caixa. El 03/05/2000 es paguen 5.000 u.m. per banc per transports/muntatges incorporables als equips. El 30/06/2000 es paga per banc la resta del deute (200.000 u.m.).
b)
Comptabilitzar a 31/12/2000 els assentaments de regularització: dotació d'immobilitzat material per 32.672 u.m., dotació d'immobilitzat intangible per 2.000 u.m. i periodificació d'interessos financers a favor de l'empresa meritats i pendents de cobrament per 229,18 u.m.
c)
Un actiu d'altre immobilitzat material adquirit l'01/01/1996 per 3.600 u.m. es ven l'01/07/2000 per 1.580 u.m. a crèdit (cobrat posteriorment per banc). La quota d'amortització del 2000 fins a la data és de 150 u.m. i l'amortització acumulada fins al moment de la transmissió suma 1.350 u.m.
d)
Elements de transport: el 30/06/1998 es compra un vehicle per 500.000 u.m. pagant la meitat (250.000 u.m.) per banc. L'01/12/1998 es compra un altre vehicle per 700.000 u.m. finançat amb un préstec bancari a c/t. El 30/09/1998 el primer vehicle pateix sinistre total amortitzant-se 24.600 u.m. i donant-se de baixa. A 31/12/1999 i a 31/12/2000 es dota l'amortització del segon vehicle per 136.000 u.m. cada any. Finalment, es ven l'actiu per 350.000 u.m. quan té una amortització acumulada de 283.334 u.m.
Exercici 6. Quadres d'amortització i sinistres. Confecció de quadres d'amortització i registre comptable de dotacions i baixes d'immobilitzat per alienació o…
Inmovilizado material e intangible: valoración, amortización y deterioro
Exercici 6. Quadres d'amortització i liquidació de sinistres d'immobilitzat
Una empresa disposa dels següents béns d'immobilitzat:
Furgoneta A5: Adquirida l'01/07/1998 per 3.000 €, valor residual 500 €, coeficient d'amortització anual del 15% (quota anual = €). Es ven l'01/12/2000 per 2.250 € al comptat per banc.
Furgoneta B6: Adquirida l'01/07/1997 per 4.000 €, valor residual 250 €, amortitzable linealment en 5 anys (quota anual = €). El 01/12/2000 pateix un sinistre total. El 15/12/2000 la companyia asseguradora reconeix i transfereix una indemnització de 2.000 €.
Ordinadors: Adquirits l'01/09/2000 per 6.000 €, coeficient d'amortització anual del 25% (quota anual = 1.500 €). El 31/12/2000 queden completament inutilitzats a causa d'un incident greu sense cobertura.
Es demana:
a. Elaborar les taules d'amortització detallades de cada actiu fins al moment de la seva baixa.
b. Efectuar els assentaments de dotació d'amortització corresponents a l'exercici 2000 i la comptabilització de les baixes (venda, sinistre i indemnització).
a)
b)
Exercici Periodificació i ajustos (ELECTROLLAR). Efectuar els assentaments comptables d'ajust i periodificació a 31/12/2019 de l'empresa ELECTROLLAR:…
Periodificación, cierre del ejercicio y cuentas anuales
8 Exercici Periodificació i ajustos de tancament (ELECTROLLAR)
L'empresa ELECTROLLAR presenta a 31/12/2019 la següent relació d'operacions pendents de registre o de regularització de final d'exercici:
I. Reconeixement d'operacions no formalitzades
1. El 20/12/2019 s'han rebut mercaderies (4.000 €) i primeres matèries (3.000 €) pendents de recepció de factura.
2. S'han lliurat vendes de mercaderies (3.500 €) i prestat serveis (2.500 €) pendents d'emetre la factura al client.
3. El 25/12/2019 es va rebre mobiliari d'oficina per 10.000 € a crèdit a curt termini, pendent de factura.
4. S'estima el consum de subministraments de desembre en 1.500 €, que es facturaran al gener.
II. Periodificació d'ingressos i despeses
1. Interessos financers merits per un deute a pagar el 5 de gener per 500 €.
2. El rebut anual de l'assegurança d'un camió de 600 € es va satisfer l'01/10/2019 (cobreix fins al 30/09/2020).
3. L'01/11/2019 es cobra el lloguer anual per avançat d'una nau per 12.000 €.
4. L'01/11/2019 es cobren 900 € d'interessos corresponents al trimestre novembre-gener.
5. Es paguen 1.000 € d'interessos d'un préstec dels quals 400 € meriten el següent exercici.
6. L'01/01/2019 es deixen 5.000 € a un empleat a retornar l'01/01/2020 amb un 5% d'interès anual.
7. L'01/12/2019 es paguen 1.000 € d'assegurança contra incendis per dos mesos.
8. Lloguer de terrenys: el 15/12/2019 es cobren 3.000 € pels mesos de desembre i gener.
III. Adequació de saldos a inventaris físics
1. Diferència d'arqueig de caixa de 332 € sobrants (325 € d'un client sense assignar factura i 7 € de diferència pendent d'aclarir).
2. Inventari d'utillatge: el valor en llibres és superior en 2.000 € a l'inventari real de 300.000 €.
3. Existències a 31/12/2019: donar de baixa les inicials (elements incorporables 100.000 €, material d'oficina 25.000 €, productes acabats A 25.000 €) i registrar les finals (productes acabats A 55.000 €, material d'oficina 45.000 €).
Efectueu els corresponents assentaments comptables d'ajust i periodificació al Llibre Diari a 31/12/2019:
Exercici Drets canviaris. Comptabilitzar al Llibre Diari una seqüència de 7 operacions relatives a crèdits comercials amb lletres de…
Compras, ventas, IVA y deudores y acreedores comerciales
9. Exercici Drets canviaris: Lletres en cartera, descompte i gestió de cobrament
Comptabilitzeu en el Llibre Diari les operacions següents relatives a crèdits comercials:
1.
Venda de mercaderies a crèdit comercial per 25.000 €.
2.
S'accepten per part del client 3 lletres de canvi pel nominal total de 25.000 €.
3.
Es porten a descomptar al banc dues de les lletres per un import nominal de 20.000 €. L'entitat cobra 164 € d'interessos financers i 100 € de comissions bancàries, abonant la resta (19.736 €) al compte.
4.
Arribat el venciment, la lletra corresponent al client A (10.000 €) és atesa correctament.
5.
La lletra del client B (10.000 €) resulta impagada al venciment. El banc la retorna carregant el nominal i 200 € per despeses de devolució.
6.
La tercera lletra (5.000 €) es lliura al banc perquè en gestioni el cobrament.
7.
El banc cobra satisfactòriament la lletra en gestió de cobrament, liquidant una comissió de 100 € i abonant 4.900 € al compte de l'empresa.
Exercici Drets de cobrament 1 i 2. Exercici de drets de cobrament amb dos supòsits comptables independents de gestió de lletres de canvi…
Compras, ventas, IVA y deudores y acreedores comerciales
10 Exercici Drets de cobrament 1 i 2: Gestió de lletres de canvi i impagaments
Es presenten dos supòsits comptables independents:
a.
Supòsit 1: El 28/09 es ven a termini per 600 u.m. girant efecte en cartera. El 30/09 es porta a descomptar un efecte de 300 u.m. L'01/10 el banc abona 270 u.m. liquidant 25 u.m. d'interessos i 5 u.m. de comissió. El 28/10 es lliura un altre efecte de 100 u.m. en gestió de cobrament pagant 10 u.m. de comissió. El 30/10 es cobra per banc l'efecte en gestió (100 u.m.), mentre que l'efecte descomptat (300 u.m.) resulta impagat, carregant el banc 25 u.m. de despeses de devolució.
b.
Supòsit 2: Es venen mercaderies a crèdit per 50.000 u.m. acceptant-se efectes. Es porten a descomptar 30.000 u.m. rebent-se al banc 29.257 u.m. (250 u.m. de comissions i 493 u.m. d'interessos). Al venciment, 25.000 u.m. són ateses i 5.000 u.m. impagades amb 150 u.m. de despeses bancàries. Paral·lelament, es tramiten 15.000 u.m. en gestió de cobrament, cobrant-se amb 200 u.m. de despesa, i es cobren per caixa 4.500 u.m. d'altres efectes en cartera, resultant 500 u.m. impagades.
Exercici Drets de cobrament 3. Comptabilitzar la seqüència cronològica d'operacions sobre crèdits comercials, avançaments de clients, girs…
Compras, ventas, IVA y deudores y acreedores comerciales
Exercici Drets de cobrament 3: Deteriorament de valor de crèdits comercials
Comptabilitzeu la següent seqüència de cobraments, vendes i estimació de pèrdues per deteriorament de crèdits comercials:
1. 02/11: Cobrament per caixa d'un avançament de clients per 340.000 u.m.
2. 08/11: Venda de mercaderies per 890.000 u.m. aplicant l'avançament anterior i deixant la resta a crèdit (550.000 u.m.). A continuació s'accepten efectes per 555.000 u.m. (incloent interessos/despeses).
3. 16/11: Venda a crèdit de mercaderies per 110.000 u.m.
4. 23/11: Venda a crèdit de mercaderies per 670.000 u.m.
5. 30/11: Comanda rebuda sense lliurament (no s'ha de comptabilitzar fins al gener).
6. 30/11: Venda de mercaderies a crèdit per 456.000 u.m.
7. 02/12: El client de la venda del 23/11 (670.000 u.m.) es declara en suspensió de pagaments: es reclasifica a dubtós cobrament i es dota el corresponent deteriorament.
8. 12/12: El client anterior abona per banc 370.000 u.m., revertint-se el deteriorament en la mateixa proporció.
9. 15/11 i 16/11: Cobrament per caixa de 200.000 u.m. i 55.000 u.m. respectivament.
10. 02/12 i 18/12: Un altre client per 256.000 u.m. es reclasifica a dubtós cobrament i es dota la pèrdua per deteriorament.
11. 21/12: Cobrament per banc de 300.000 u.m. de clients dubtosos, revertint-se el deteriorament per 300.000 u.m.
12. 23/12: Es consideren definitivament incobrables 55.000 u.m. de clients ordinaris.
Exercici 12 - Operacions de compres i vendes. Exercici 12 (apartats a, c i d): Comptabilització i justificació d'operacions comercials de compres i vendes,…
Compras, ventas, IVA y deudores y acreedores comerciales
Exercici Realitzable condicionat: Cicle de mercaderies i PMP (LES VOLTES, SL)
L'empresa LES VOLTES, SL, dedicada a la compravenda d'articles d'art, efectua les operacions següents:
a.
Comanda a un proveïdor amb lliurament d'un avançament de 12.000 € per transferència. Compra posterior per 56.000 €, compensant l'avançament i aplicant un descompte comercial en factura del 2%. Per la diferència s'accepten lletres a 90 dies. Despeses de transport de 1.350 € pagades amb xec. Justifiqueu i comptabilitzeu aquestes operacions.
c.
Venda a crèdit de 40.000 € amb un descompte comercial en factura del 3%. Transport de 1.500 € a càrrec de l'empresa pagat amb xec. Descompte bancari immediat de la lletra (5% sobre el nominal d'estudi, 3% de comissió bancària, 250 € d'interessos). Compra de 35.000 € al comptat amb descompte per pagament immediat del 5% dins o fora de factura.
d.
Una empresa distribuïdora de cosmètics ven el 21/02 a crèdit 150 tubs de crema a 14 €/tub (despeses de transport de 180 € pagades en metàl·lic per l'empresa). El 25/03 el client retorna 30 tubs defectuosos. El 26/03 se li envien 30 tubs nous sense cost i 5 de regal. Comptabilitzeu les operacions.
Exercici 12 - Mètode PMP. A partir del quadre de fitxa de magatzem pel mètode PMP, identificar el criteri i funcionament, mostrar el…
Existencias y valoración de inventarios
Exercici Realitzable condicionat: Cicle de mercaderies i PMP (LES VOLTES, SL)
L'empresa LES VOLTES, SL, dedicada a la compravenda d'articles d'art, efectua les operacions següents:
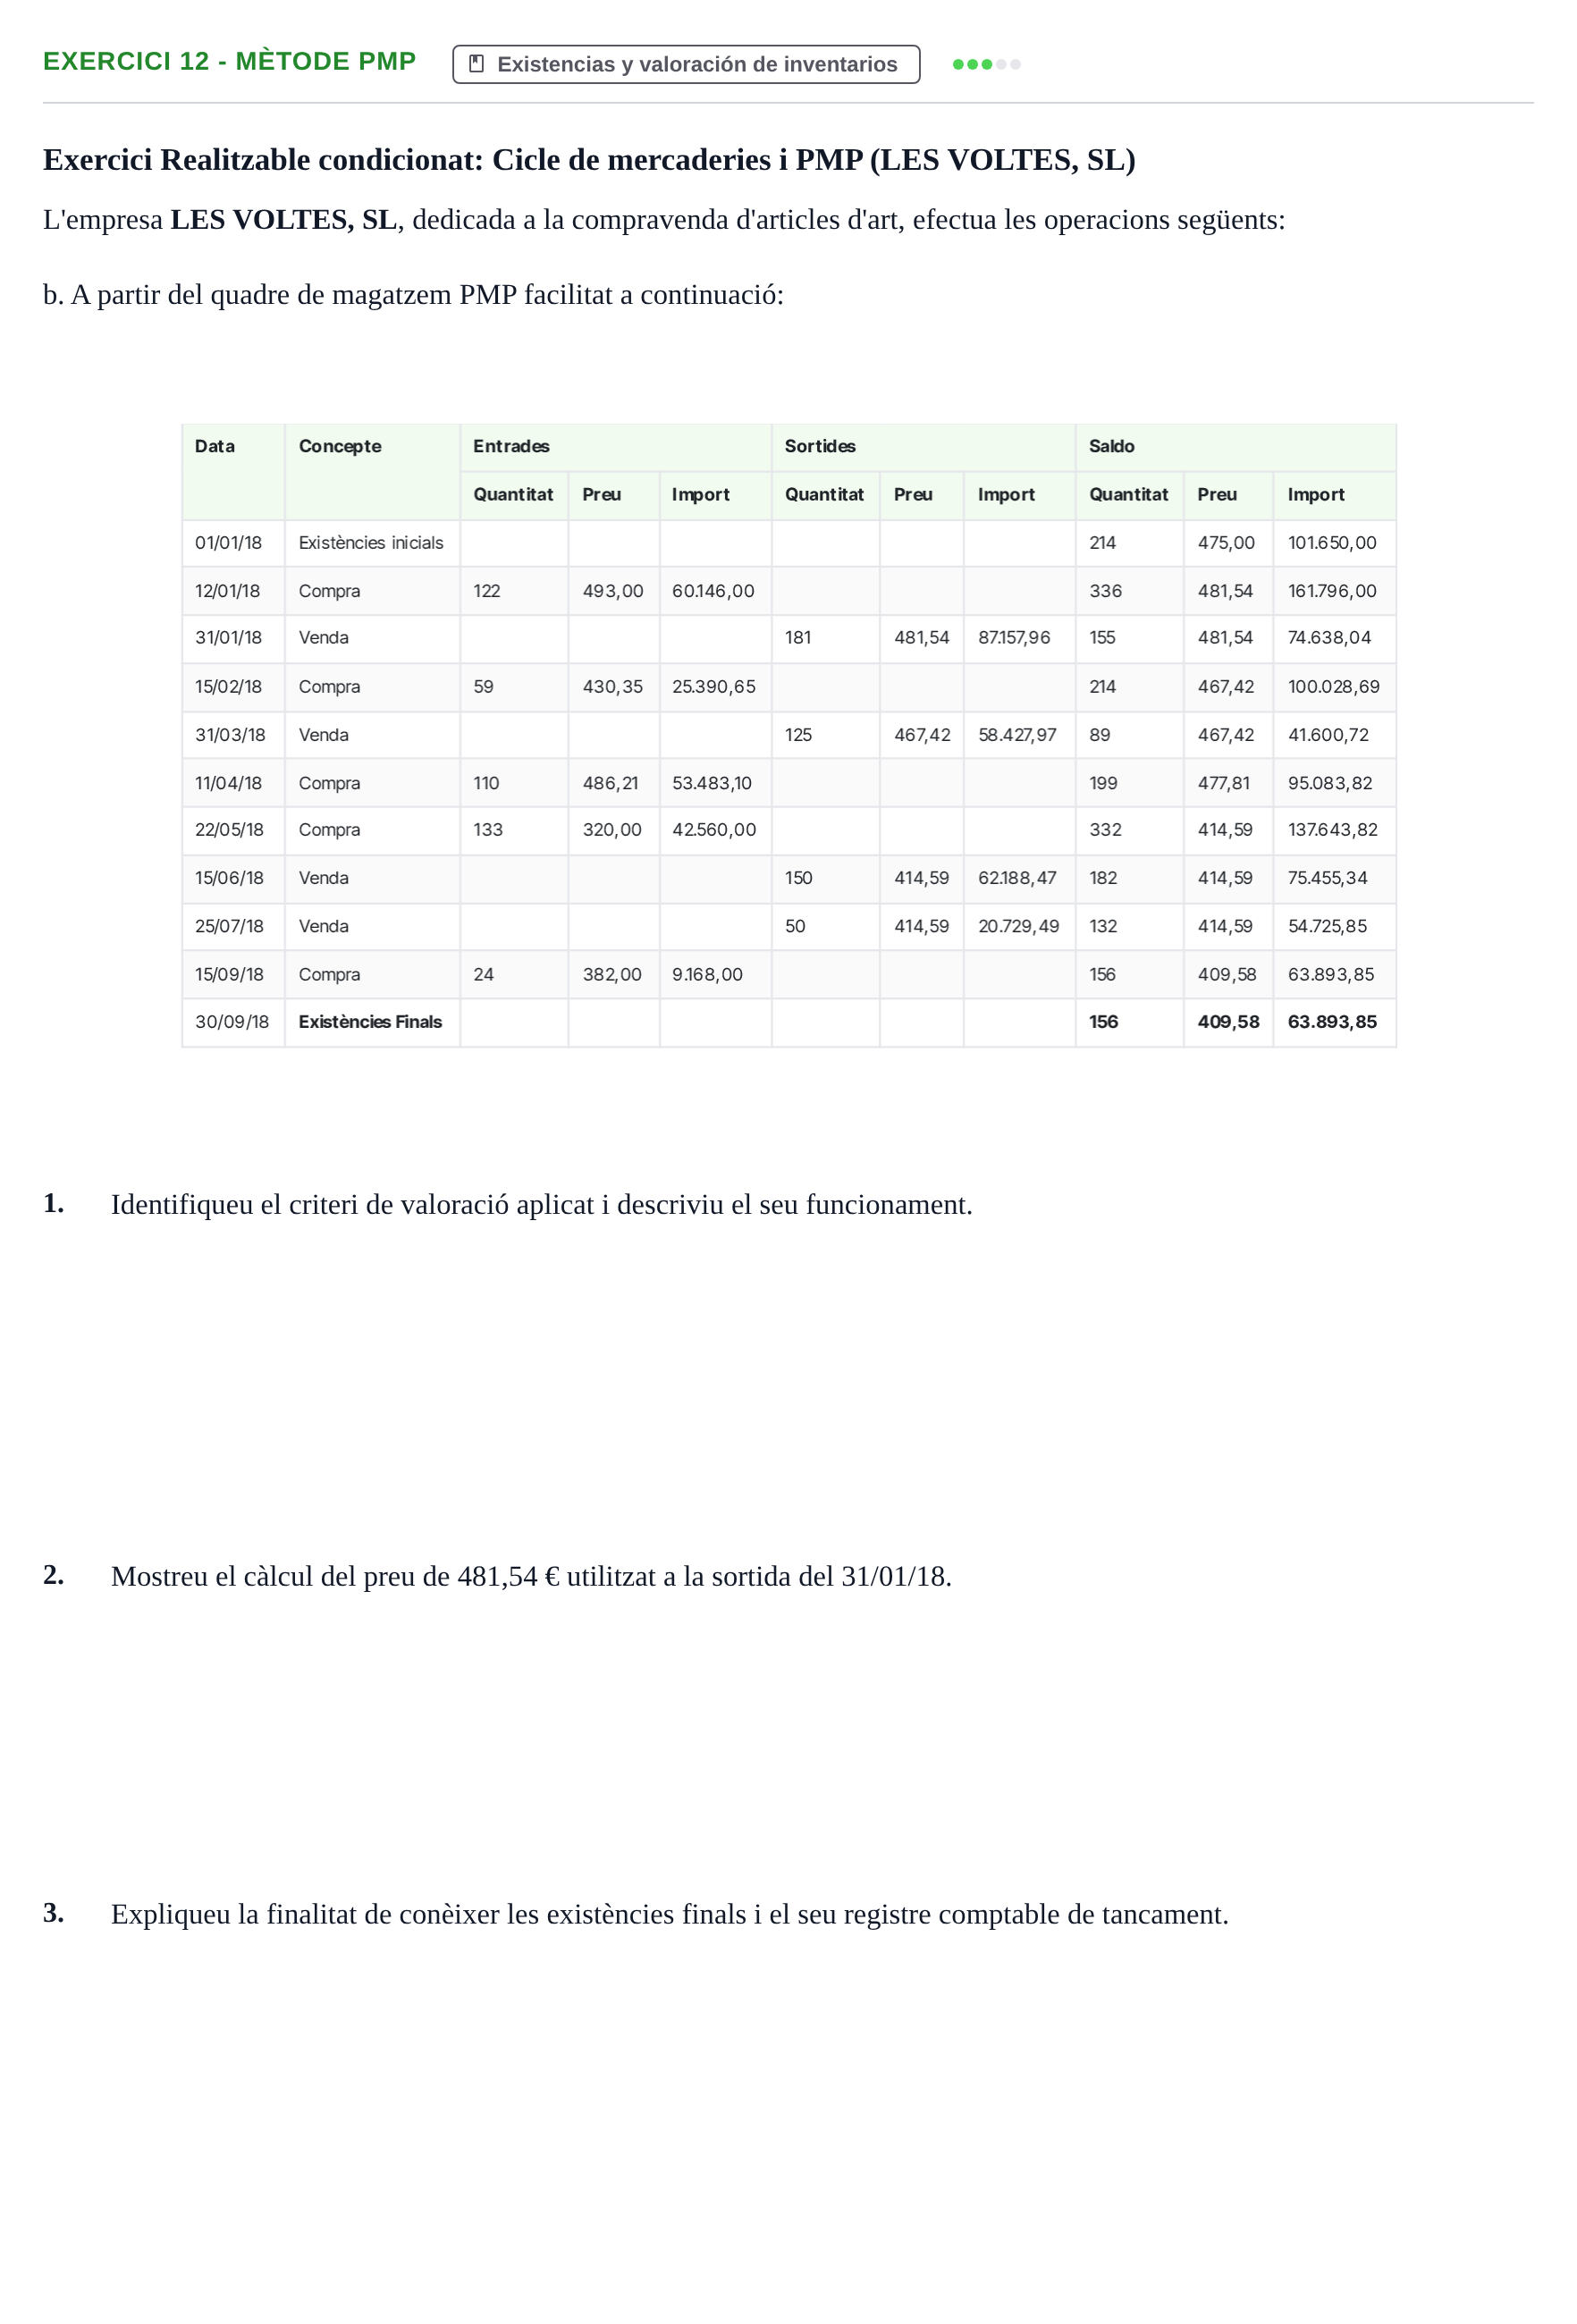
b. A partir del quadre de magatzem PMP facilitat a continuació:
1.
Identifiqueu el criteri de valoració aplicat i descriviu el seu funcionament.
2.
Mostreu el càlcul del preu de 481,54 € utilitzat a la sortida del 31/01/18.
3.
Expliqueu la finalitat de conèixer les existències finals i el seu registre comptable de tancament.
Exercici Cicle comptable (EIXECROC, S.L.). Exercici de cicle comptable complet per a l'empresa EIXECROC, S.L. A partir del balanç inicial i deu…
Marco conceptual, patrimonio y método de la partida doble
13. Exercici Cicle comptable complet i compte de resultats (EIXECROC, S.L.)
L'empresa EIXECROC, S.L. inicia el seu exercici comptable amb el balanç següent:
Actiu: Caixa: 2.500.000; Bancs: 2.700.000; Clients: 1.800.000; Efectes comercials a cobrar: 400.000; Mercaderies: 1.300.000; Terrenys: 1.500.000; Construccions: 2.400.000; Maquinària: 900.000; Mobiliari: 300.000.
Passiu i Patrimoni Net: Proveïdors: 2.300.000; Creditors per serveis: 850.000; Efectes comercials a pagar: 1.750.000; Capital: 8.000.000; Resultats acumulats: 500.000; Deutes amb entitats de crèdit c/t: 400.000.
Durant l'exercici es realitzen les operacions següents:
Compres de mercaderies a crèdit per 9.500.000.
Vendes de mercaderies per 14.800.000 a crèdit, cobrant-se per caixa 7.400.000.
Descompte de lletres per 400.000 (interessos 24.000, serveis bancaris 15.000, abonat al banc 361.000). Al venciment són ateses pel client.
Gir i acceptació de lletres de clients per 250.000.
Cobrament per banc de crèdits a clients per 900.000.
Pagament en efectiu per caixa a proveïdors (1.150.000) i a creditors per serveis (425.000).
Pagament per banc d'efectes a pagar per 1.750.000.
Un client per 40.000 es considera de dubtós cobrament i es dota el deteriorament corresponent.
Liquidació de nòmines: sous bruts 850.000, Seguretat Social quota patronal 75.000; retencions d'IRPF 35.000 i Seguretat Social a càrrec del treballador 25.000 (total Seguretat Social creditora 100.000); líquid a pagar de 790.000 abonat per banc.
Despeses de serveis exteriors pagades en efectiu: reparacions (1.420.000), subministraments (150.000), arrendaments (600.000) i assegurances (100.000).
Es demana elaborar l'assentament d'obertura, el registre de les operacions en el Llibre Diari i presentar el Compte de Pèrdues i Guanys (Resultat de l'exercici).
1.
2.
3.