Ejercicio 6 - IVA no deducible · Comptabilitat II UB 2021
Tema: IVA y otros tributos · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
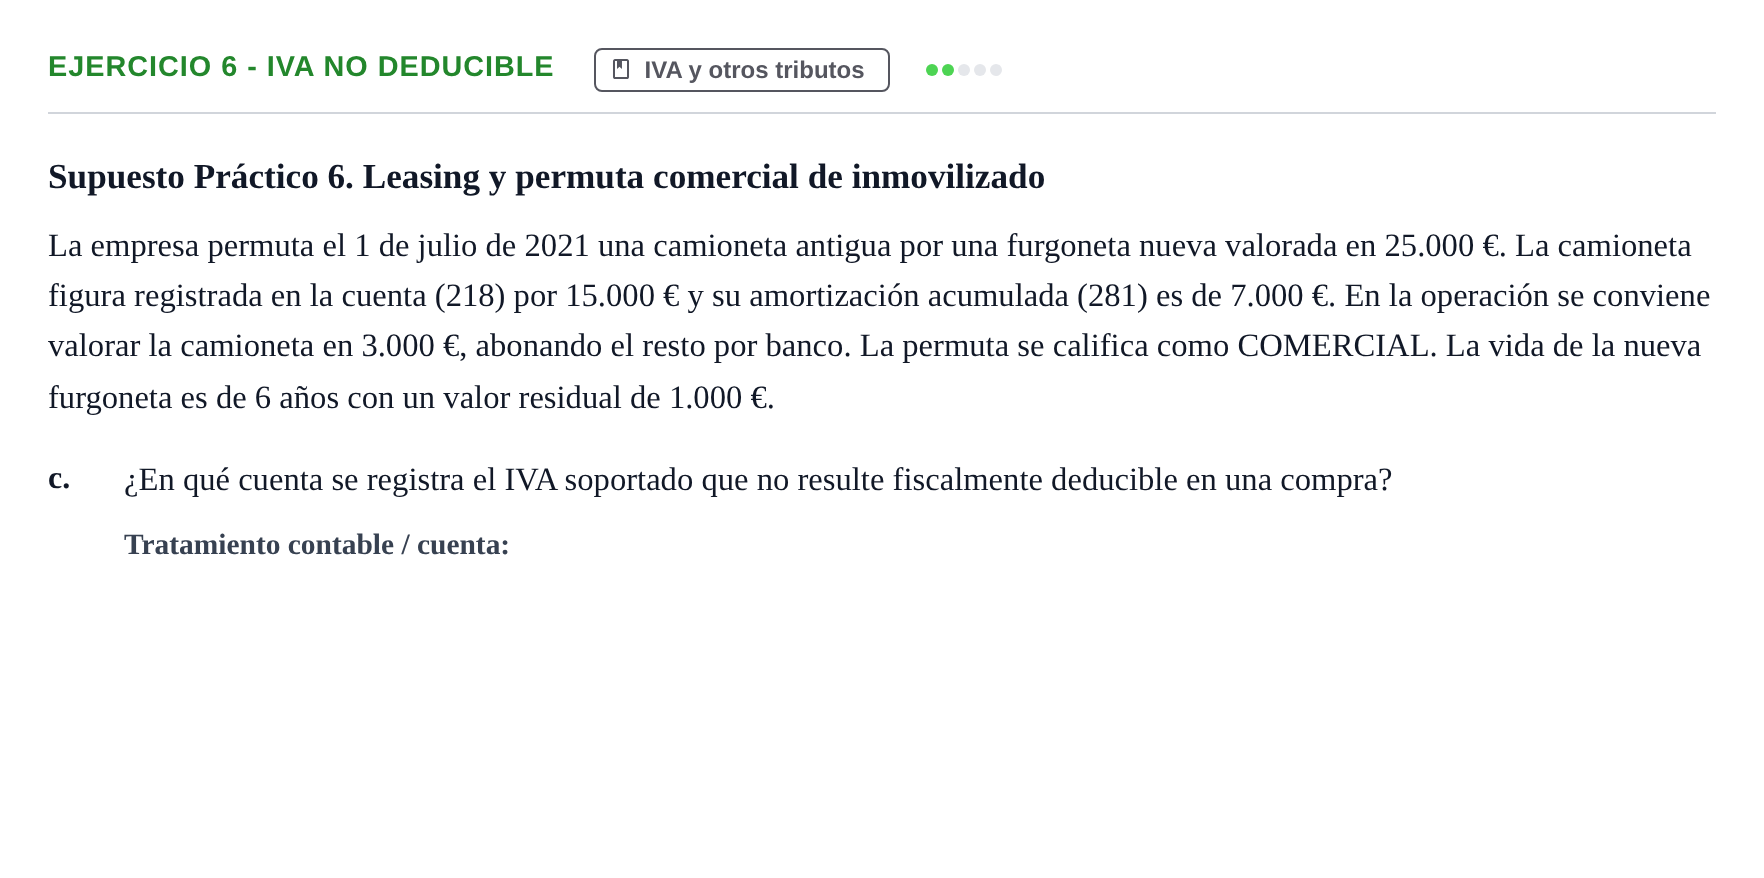
Supuesto Práctico 6. Leasing y permuta comercial de inmovilizado
La empresa permuta el 1 de julio de 2021 una camioneta antigua por una furgoneta nueva valorada en 25.000 €. La camioneta figura registrada en la cuenta (218) por 15.000 € y su amortización acumulada (281) es de 7.000 €. En la operación se conviene valorar la camioneta en 3.000 €, abonando el resto por banco. La permuta se califica como COMERCIAL. La vida de la nueva furgoneta es de 6 años con un valor residual de 1.000 €.
c.
¿En qué cuenta se registra el IVA soportado que no resulte fiscalmente deducible en una compra?
Solución
Según los criterios oficiales de corrección
c. ¿En qué cuenta se registra el IVA soportado que no resulte fiscalmente deducible en una compra?
Solución: Forma mayor valor de adquisición del inmovilizado o gasto respectivo; no se contabiliza en ninguna subcuenta del subgrupo 47 / Mayor valor de adquisición
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 11 - IVA y otros tributos: liquidación 4T · 2021 · Ejercicio 10 - Liquidación de IVA · 2021 ›
Más ejercicios de IVA y otros tributos
- Ejercicio 6 - IVA y otros tributos · 2021
- Ejercicio 10 - IVA y otros tributos: liquidación 3T · 2021
- Ejercicio 11 - IVA y otros tributos: liquidación 4T · 2021
- Ejercicio 10 - Liquidación de IVA · 2021
- Ejercicio 15 - IVA no deducible en inmovilizado · 2021
- Pregunta 24 · 2018
- Pregunta 25 · 2018
- Pregunta 26 · 2018
- Pregunta 1 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 23 · Examen Final de Contabilidad Financiera II (Parte 1)