Pregunta 23 · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: IVA y otros tributos · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
Pregunta 23. Liquidación contable trimestral del IVA con saldos a compensar
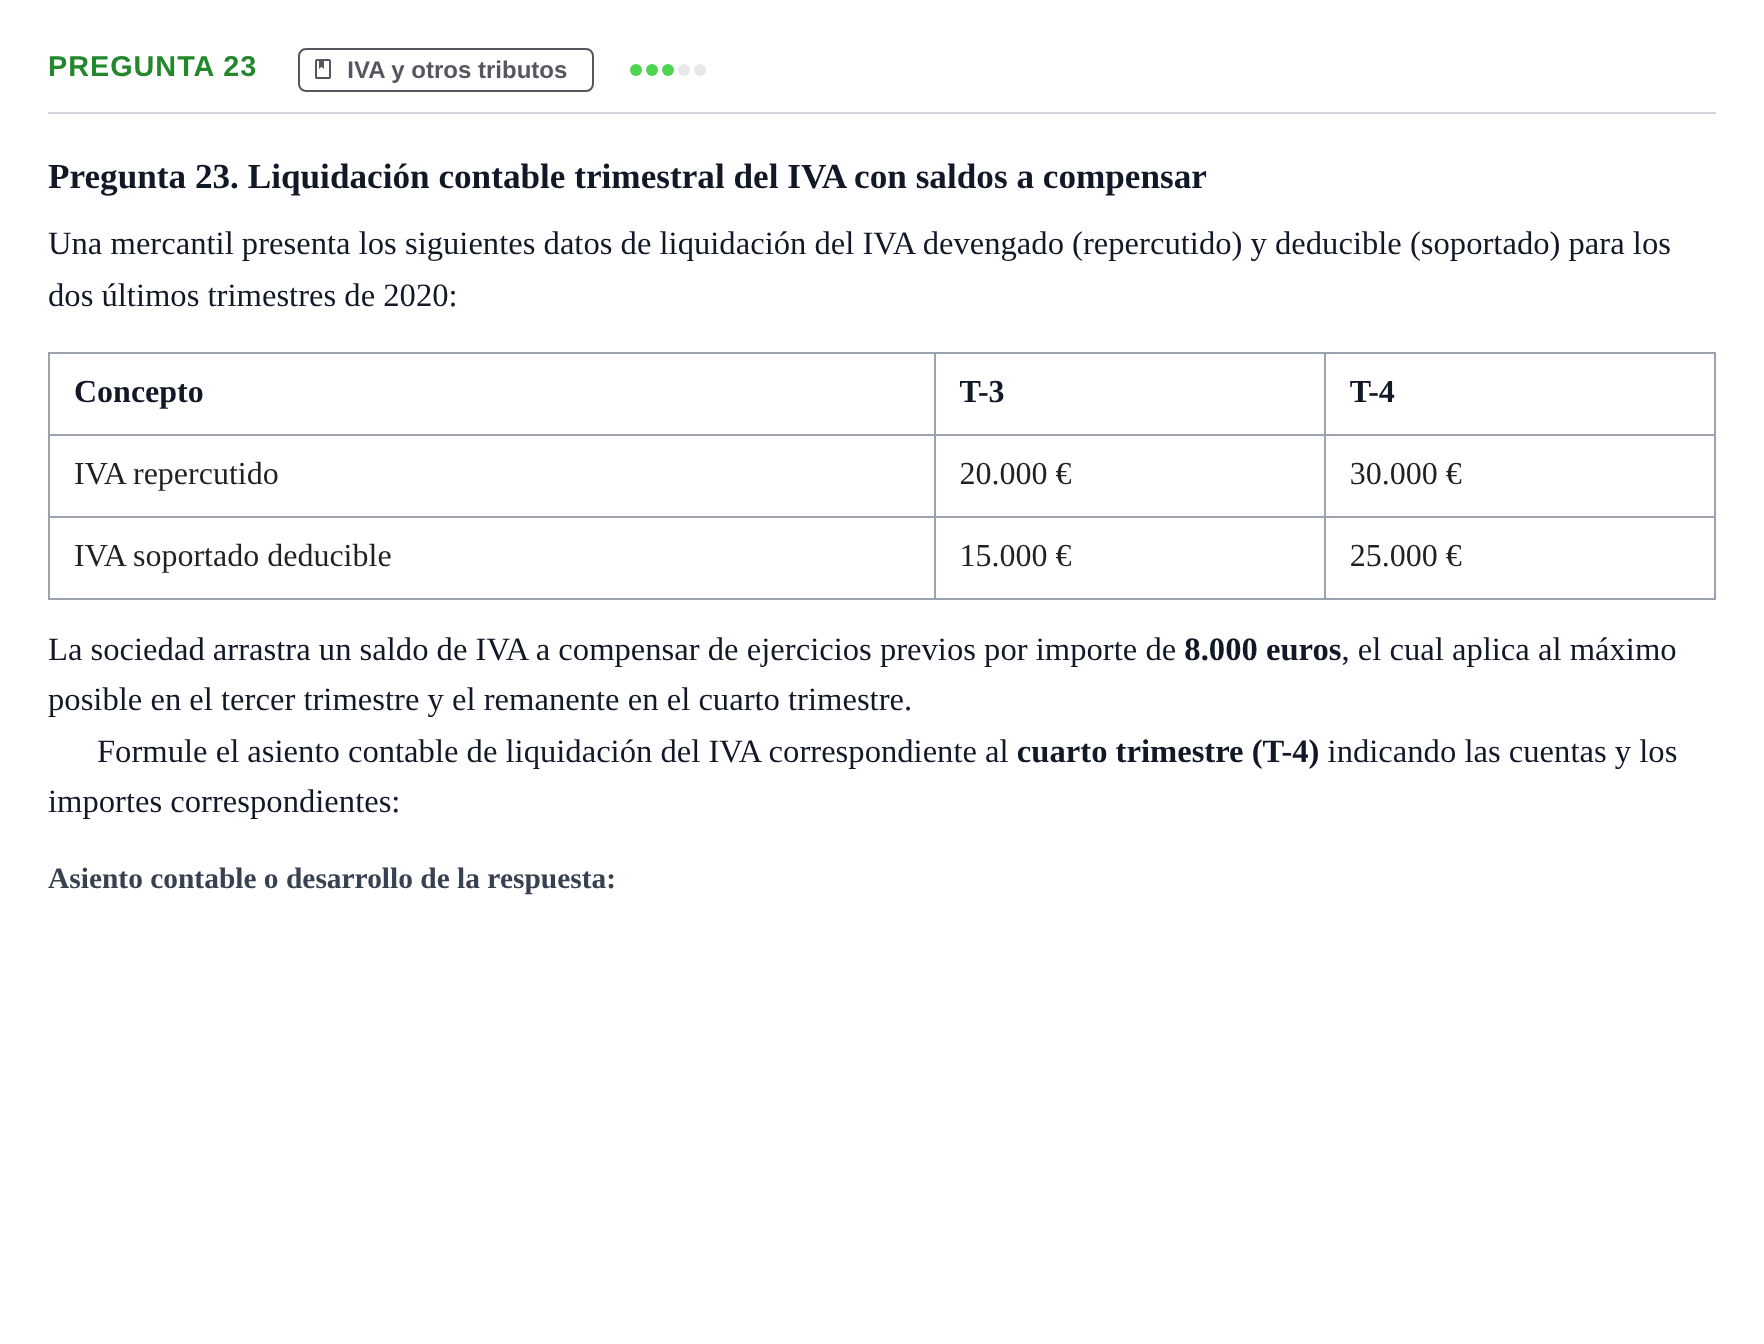
Una mercantil presenta los siguientes datos de liquidación del IVA devengado (repercutido) y deducible (soportado) para los dos últimos trimestres de 2020:
Concepto
T-3
T-4
IVA repercutido
20.000 €
30.000 €
IVA soportado deducible
15.000 €
25.000 €
La sociedad arrastra un saldo de IVA a compensar de ejercicios previos por importe de 8.000 euros, el cual aplica al máximo posible en el tercer trimestre y el remanente en el cuarto trimestre.
Formule el asiento contable de liquidación del IVA correspondiente al cuarto trimestre (T-4) indicando las cuentas y los importes correspondientes:
Solución
Según los criterios oficiales de corrección
Formule el asiento contable de liquidación del IVA correspondiente al cuarto trimestre (T-4):
Solución: | Debe | Concepto | Haber | Concepto | | :--- | :--- | :--- | :--- | | 30.000 | (477) HP, IVA repercutido | 25.000<br>3.000<br>2.000 | (472) HP, IVA soportado<br>(4700) HP, deudora por IVA (a compensar)<br>(4750) HP, acreedora por IVA |
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 1 · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 23 · Examen Final de Enero: Test Evaluación Única ›
Más ejercicios de IVA y otros tributos
- Ejercicio 15 - IVA no deducible en inmovilizado · 2021
- Pregunta 24 · 2018
- Pregunta 25 · 2018
- Pregunta 26 · 2018
- Pregunta 1 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 23 · Examen Final de Enero: Test Evaluación Única
- Pregunta 55 · Examen Final de Enero: Test Evaluación Única
- Pregunta 56 · Examen Final de Enero: Test Evaluación Única
- Pregunta 7 · Examen Parcial de Contabilidad Financiera II
- Pregunta 8 · Examen Parcial de Contabilidad Financiera II