Ejercicio 1 - Inmovilizado material: valoración inicial · Comptabilitat II UB 2021
Tema: Inmovilizado material: valoración inicial · Del examen Examen Final de Contabilidad Financiera II (Evaluación Única - Modelo 44) (2021)
Enunciado
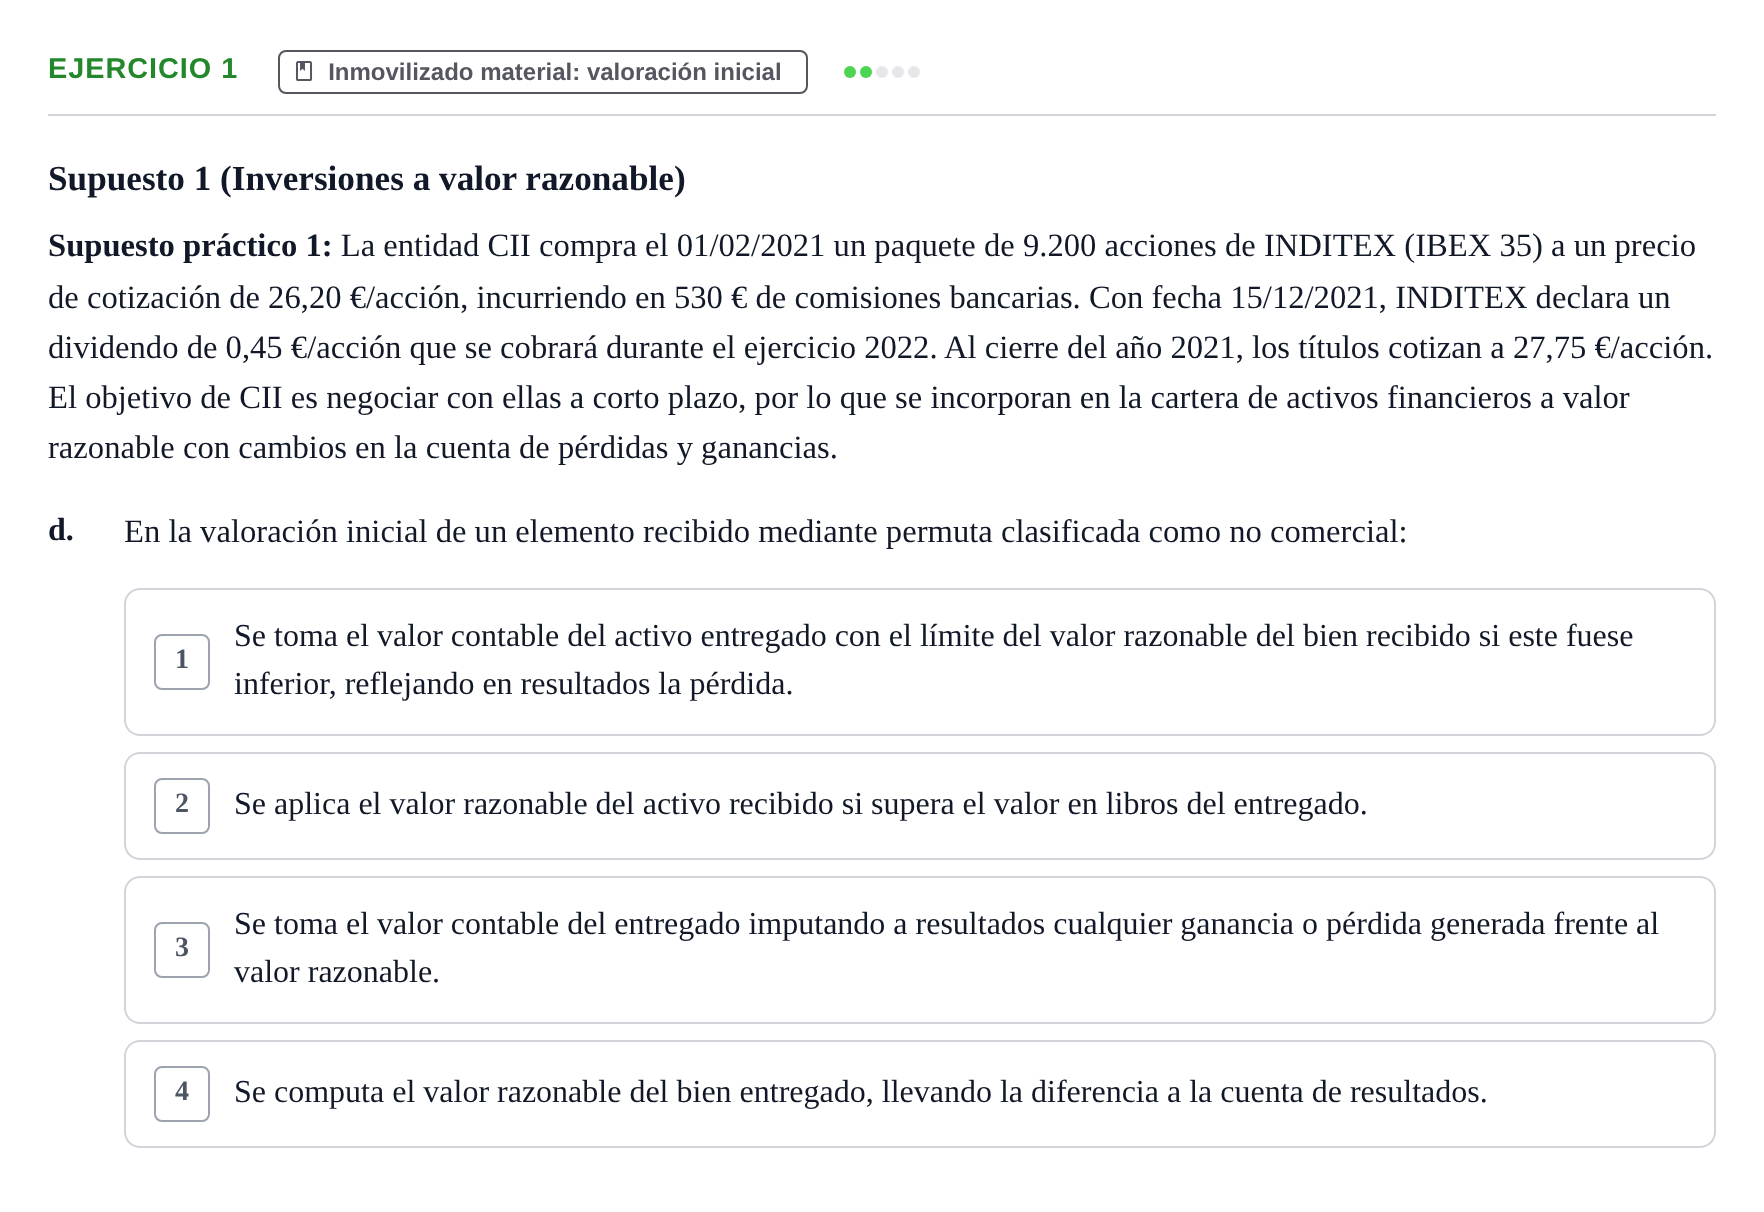
Supuesto 1 (Inversiones a valor razonable)
Supuesto práctico 1: La entidad CII compra el 01/02/2021 un paquete de 9.200 acciones de INDITEX (IBEX 35) a un precio de cotización de 26,20 €/acción, incurriendo en 530 € de comisiones bancarias. Con fecha 15/12/2021, INDITEX declara un dividendo de 0,45 €/acción que se cobrará durante el ejercicio 2022. Al cierre del año 2021, los títulos cotizan a 27,75 €/acción. El objetivo de CII es negociar con ellas a corto plazo, por lo que se incorporan en la cartera de activos financieros a valor razonable con cambios en la cuenta de pérdidas y ganancias.
d.
En la valoración inicial de un elemento recibido mediante permuta clasificada como no comercial:
Solución
Según los criterios oficiales de corrección
d. En la valoración inicial de un elemento recibido mediante permuta clasificada como no comercial:
Solución: 1. Se toma el valor contable del activo entregado con el límite del valor razonable del bien recibido si este fuese inferior, reflejando en resultados la pérdida.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Ejercicio 6 - Inmovilizado material: valoración inicial · 2021 ›
Más ejercicios de Inmovilizado material: valoración inicial
- Ejercicio 6 - Inmovilizado material: valoración inicial · 2021
- Ejercicio 1 - Permuta no comercial · 2021
- Ejercicio 6 - Permuta comercial · 2021
- Ejercicio 14 - Portes de inmovilizado · 2021
- Ejercicio 16 - Permuta: valoración y resultado · 2021
- Pregunta 5 · 2018
- Pregunta 7 · 2018
- Pregunta 9 · 2018
- Pregunta 11 · 2018
- Pregunta 16 · 2018