Ejercicio 16 - Permuta: valoración y resultado · Comptabilitat II UB 2021
Tema: Inmovilizado material: valoración inicial · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
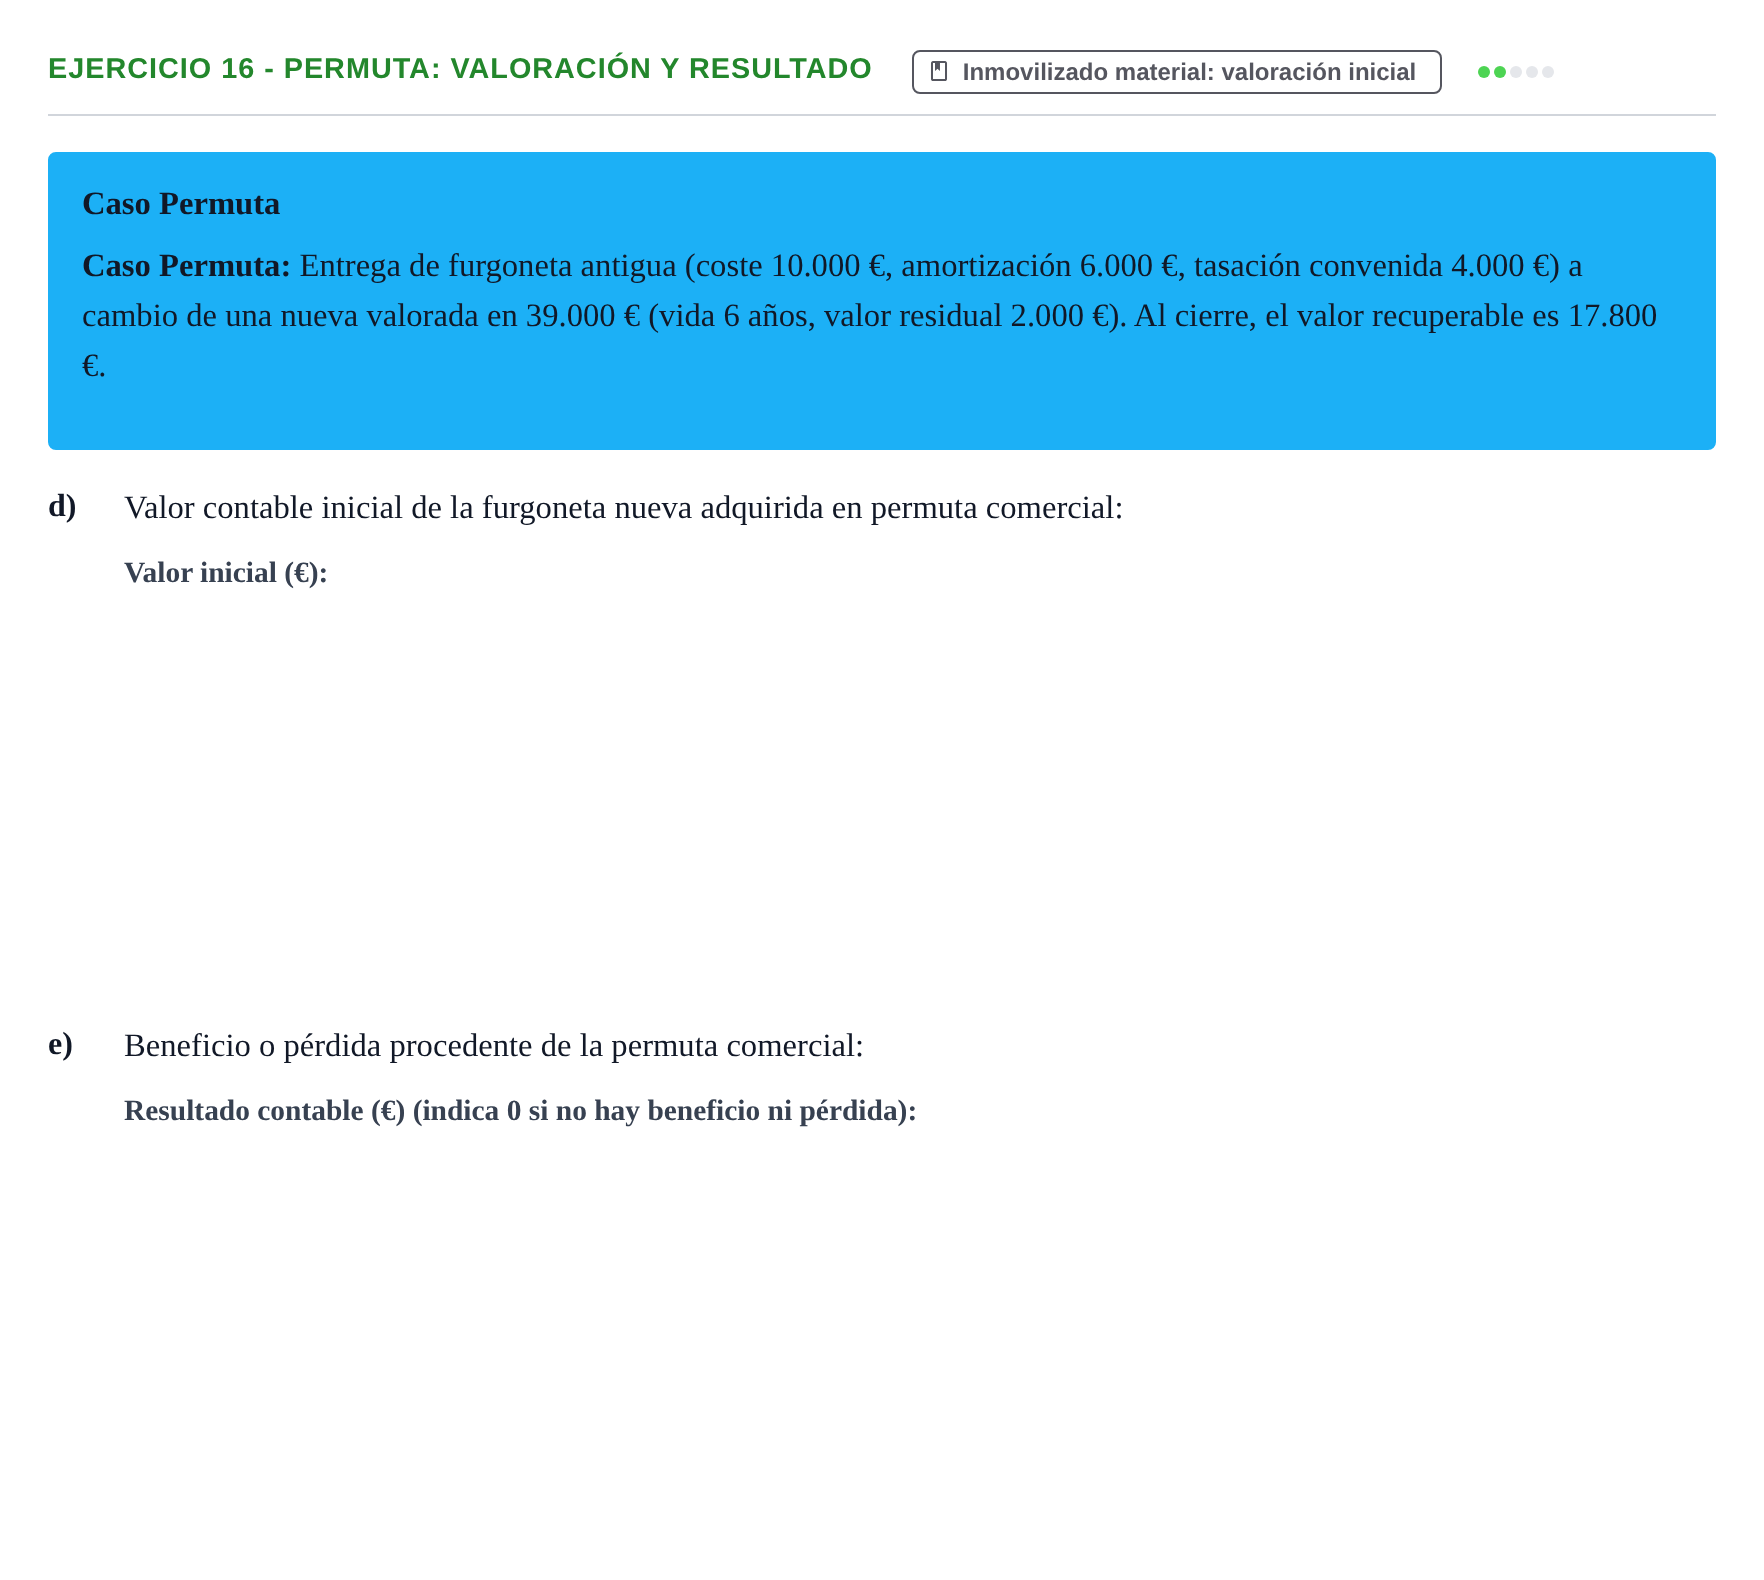
Caso Permuta
Caso Permuta: Entrega de furgoneta antigua (coste 10.000 €, amortización 6.000 €, tasación convenida 4.000 €) a cambio de una nueva valorada en 39.000 € (vida 6 años, valor residual 2.000 €). Al cierre, el valor recuperable es 17.800 €.
d)
Valor contable inicial de la furgoneta nueva adquirida en permuta comercial:
e)
Beneficio o pérdida procedente de la permuta comercial:
Solución
Según los criterios oficiales de corrección
d. Valor contable inicial de la furgoneta nueva adquirida en permuta comercial.
Solución: 39.000 €
e. Beneficio o pérdida procedente de la permuta comercial.
Solución: 0 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 14 - Portes de inmovilizado · 2021 · Pregunta 5 · 2018 ›
Más ejercicios de Inmovilizado material: valoración inicial
- Ejercicio 1 - Inmovilizado material: valoración inicial · 2021
- Ejercicio 6 - Inmovilizado material: valoración inicial · 2021
- Ejercicio 1 - Permuta no comercial · 2021
- Ejercicio 6 - Permuta comercial · 2021
- Ejercicio 14 - Portes de inmovilizado · 2021
- Pregunta 5 · 2018
- Pregunta 7 · 2018
- Pregunta 9 · 2018
- Pregunta 11 · 2018
- Pregunta 16 · 2018