Ejercicio 3 - Inmovilizado intangible · Comptabilitat II UB 2021
Tema: Inmovilizado intangible, inversiones inmobiliarias y ANCMV · Del examen Examen Final de Contabilidad Financiera II (Evaluación Única - Modelo 44) (2021)
Enunciado
Preguntas 9-11. Supuesto 3 (Activación de I+D y errores contables)
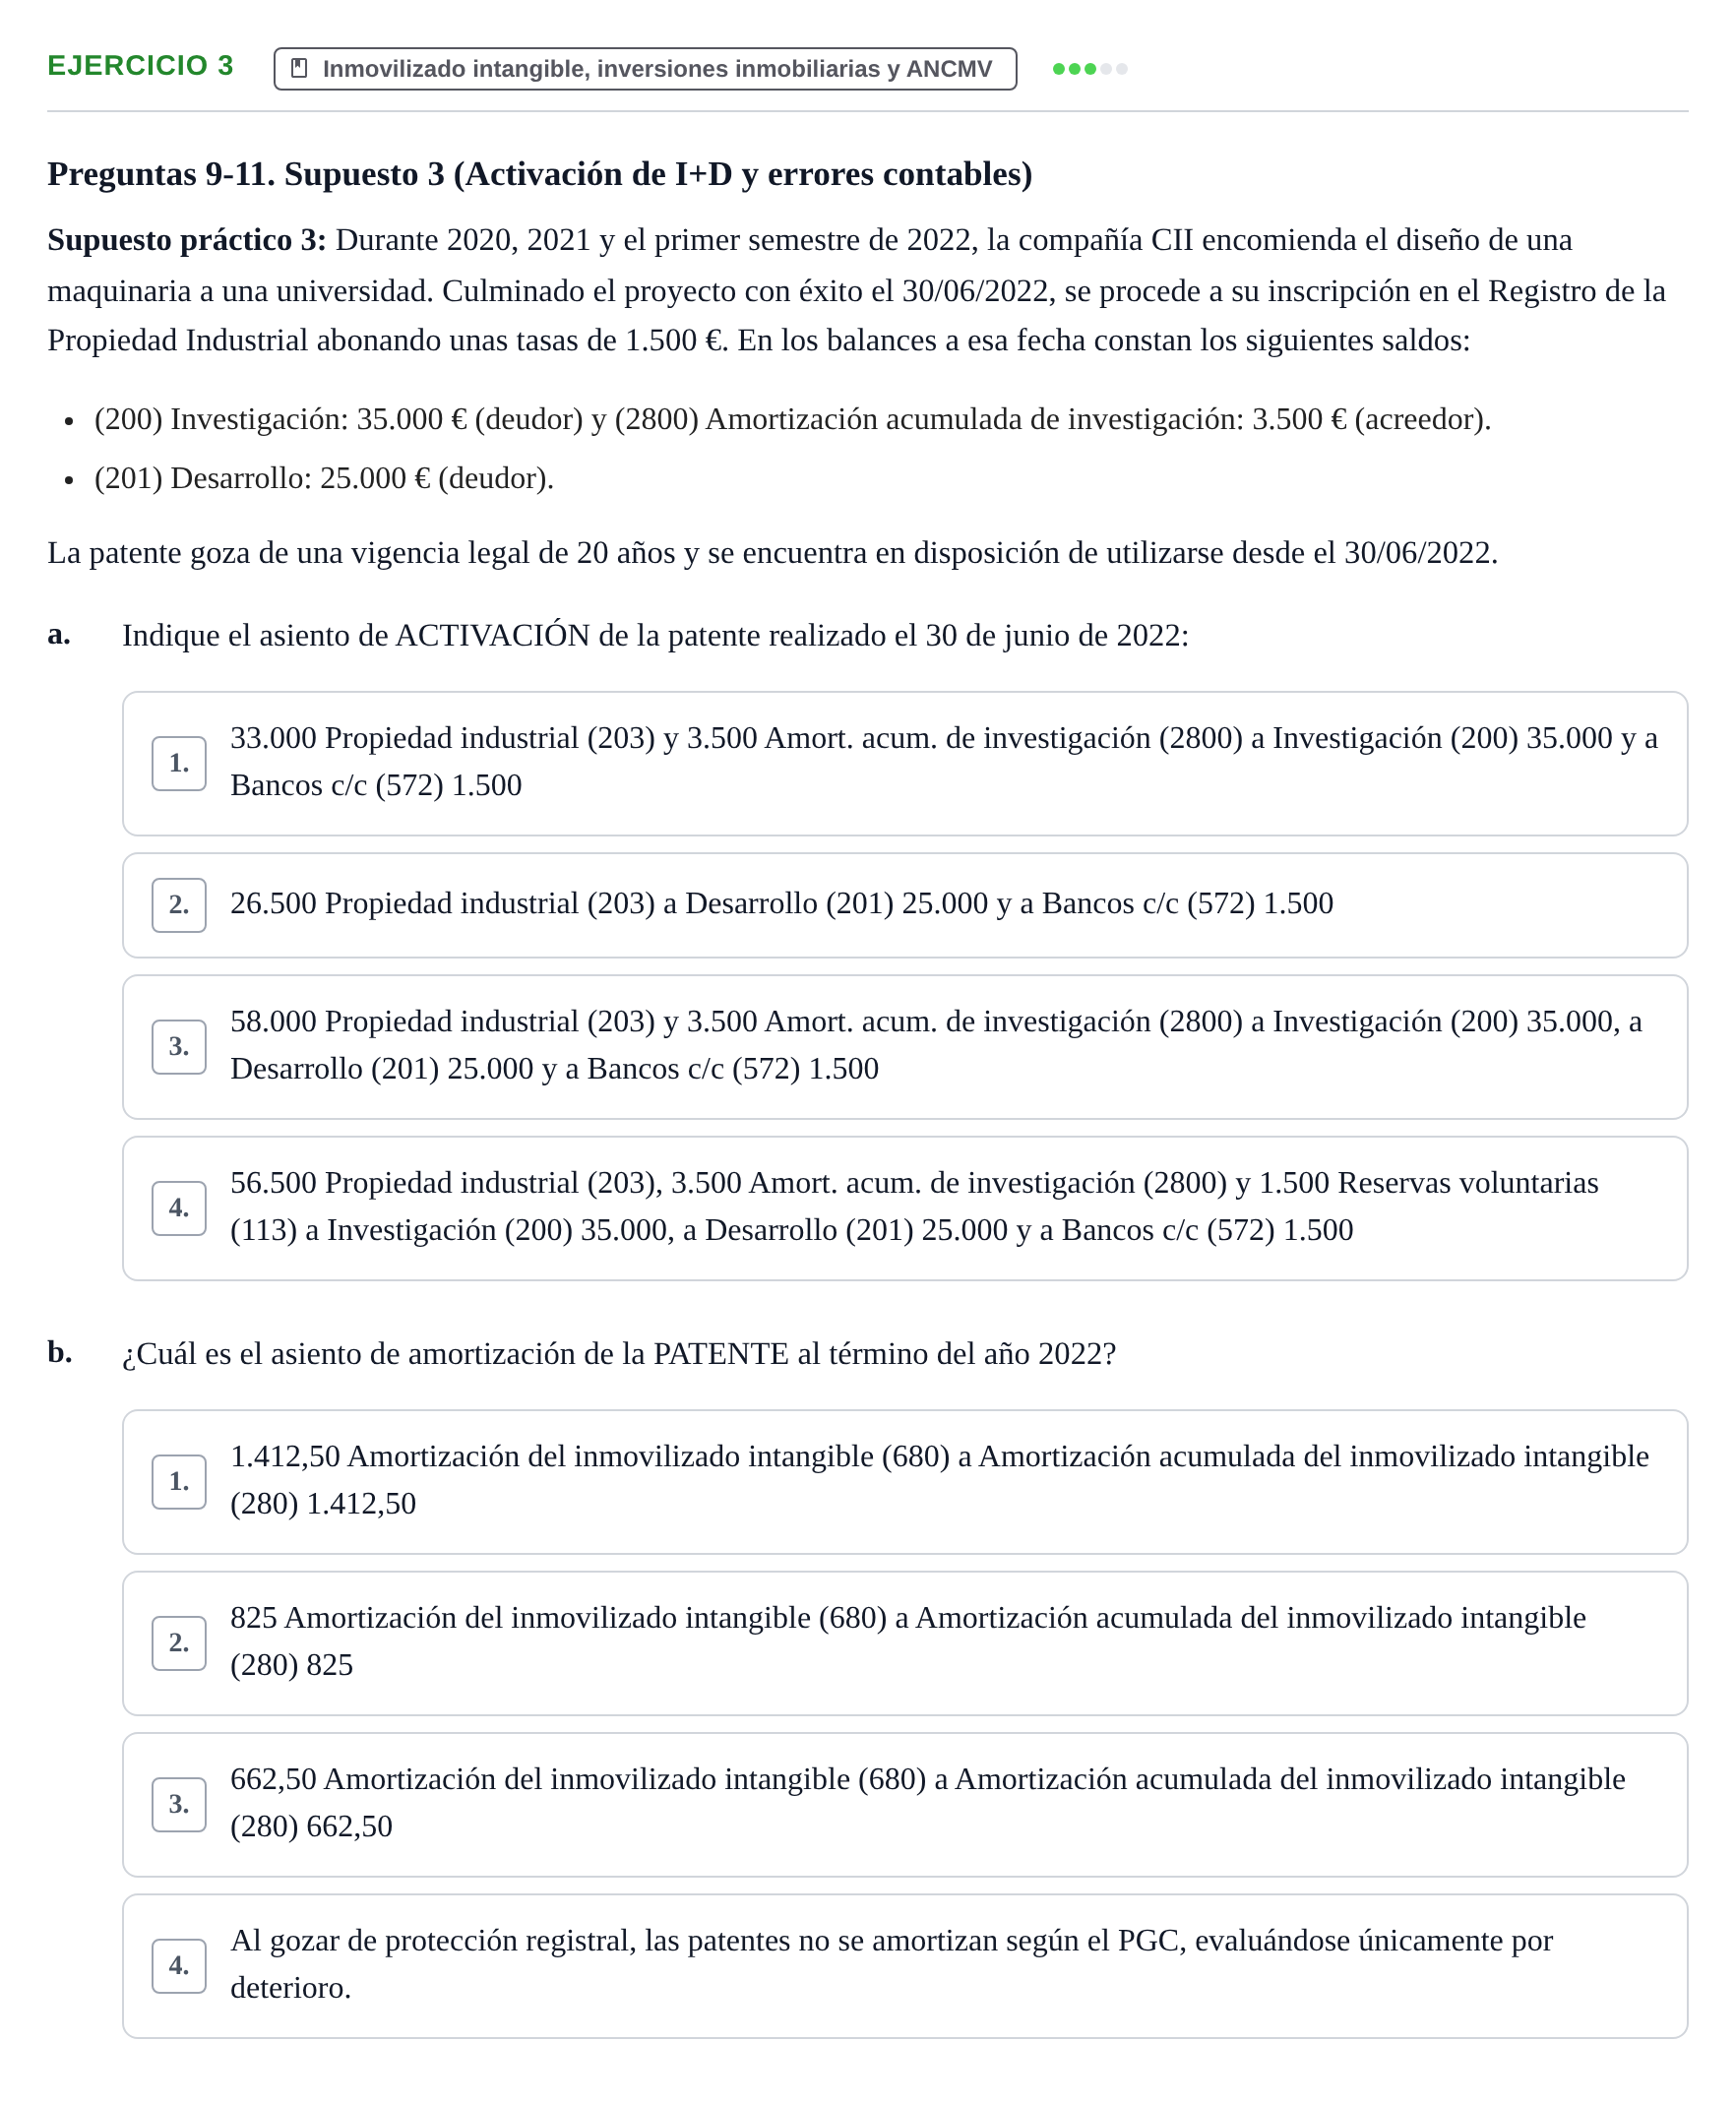
Supuesto práctico 3: Durante 2020, 2021 y el primer semestre de 2022, la compañía CII encomienda el diseño de una maquinaria a una universidad. Culminado el proyecto con éxito el 30/06/2022, se procede a su inscripción en el Registro de la Propiedad Industrial abonando unas tasas de 1.500 €. En los balances a esa fecha constan los siguientes saldos:
(200) Investigación: 35.000 € (deudor) y (2800) Amortización acumulada de investigación: 3.500 € (acreedor).
(201) Desarrollo: 25.000 € (deudor).
La patente goza de una vigencia legal de 20 años y se encuentra en disposición de utilizarse desde el 30/06/2022.
a.
Indique el asiento de ACTIVACIÓN de la patente realizado el 30 de junio de 2022:
.
b.
¿Cuál es el asiento de amortización de la PATENTE al término del año 2022?
.
Solución
Según los criterios oficiales de corrección
a. Indique el asiento de ACTIVACIÓN de la patente realizado el 30 de junio de 2022:
Solución: 2. 26.500 Propiedad industrial (203) a Desarrollo (201) 25.000 y a Bancos c/c (572) 1.500
b. ¿Cuál es el asiento de amortización de la PATENTE al término del año 2022?
Solución: 3. 662,50 Amortización del inmovilizado intangible (680) a Amortización acumulada del inmovilizado intangible (280) 662,50
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - Inversiones inmobiliarias · 2021 · Ejercicio 7 - Inmovilizado intangible · 2021 ›
Más ejercicios de Inmovilizado intangible, inversiones inmobiliarias y ANCMV
- Ejercicio 1 - Inversiones inmobiliarias · 2021
- Ejercicio 7 - Inmovilizado intangible · 2021
- Ejercicio 8 - Inmovilizado intangible · 2021
- Ejercicio 15 - Inmovilizado intangible: deterioro de UGE · 2021
- Ejercicio 1 - Inversiones inmobiliarias · 2021
- Ejercicio 3 - Patentes · 2021
- Ejercicio 7 - Fondo de comercio · 2021
- Ejercicio 8 - Inmovilizado intangible · 2021
- Ejercicio 13 - Deterioro de UGE · 2021
- Ejercicio 14 - Activación de I+D · 2021