Ejercicio 13 - Deterioro de UGE · Comptabilitat II UB 2021
Tema: Inmovilizado intangible, inversiones inmobiliarias y ANCMV · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
Supuesto Práctico 16 y 17 (Preguntas 55 a 60). Arrendamiento financiero y deterioro de UGE
Caso 1: El 01/01/2021 la entidad suscribe un arrendamiento financiero para un furgón con cuotas anuales de 4.500 € durante 3 años y opción de compra de 2.400 €. El valor al contado y valor actual de pagos es de 14.130 €. La primera cuota incluye 915 € de intereses (IVA 21%).
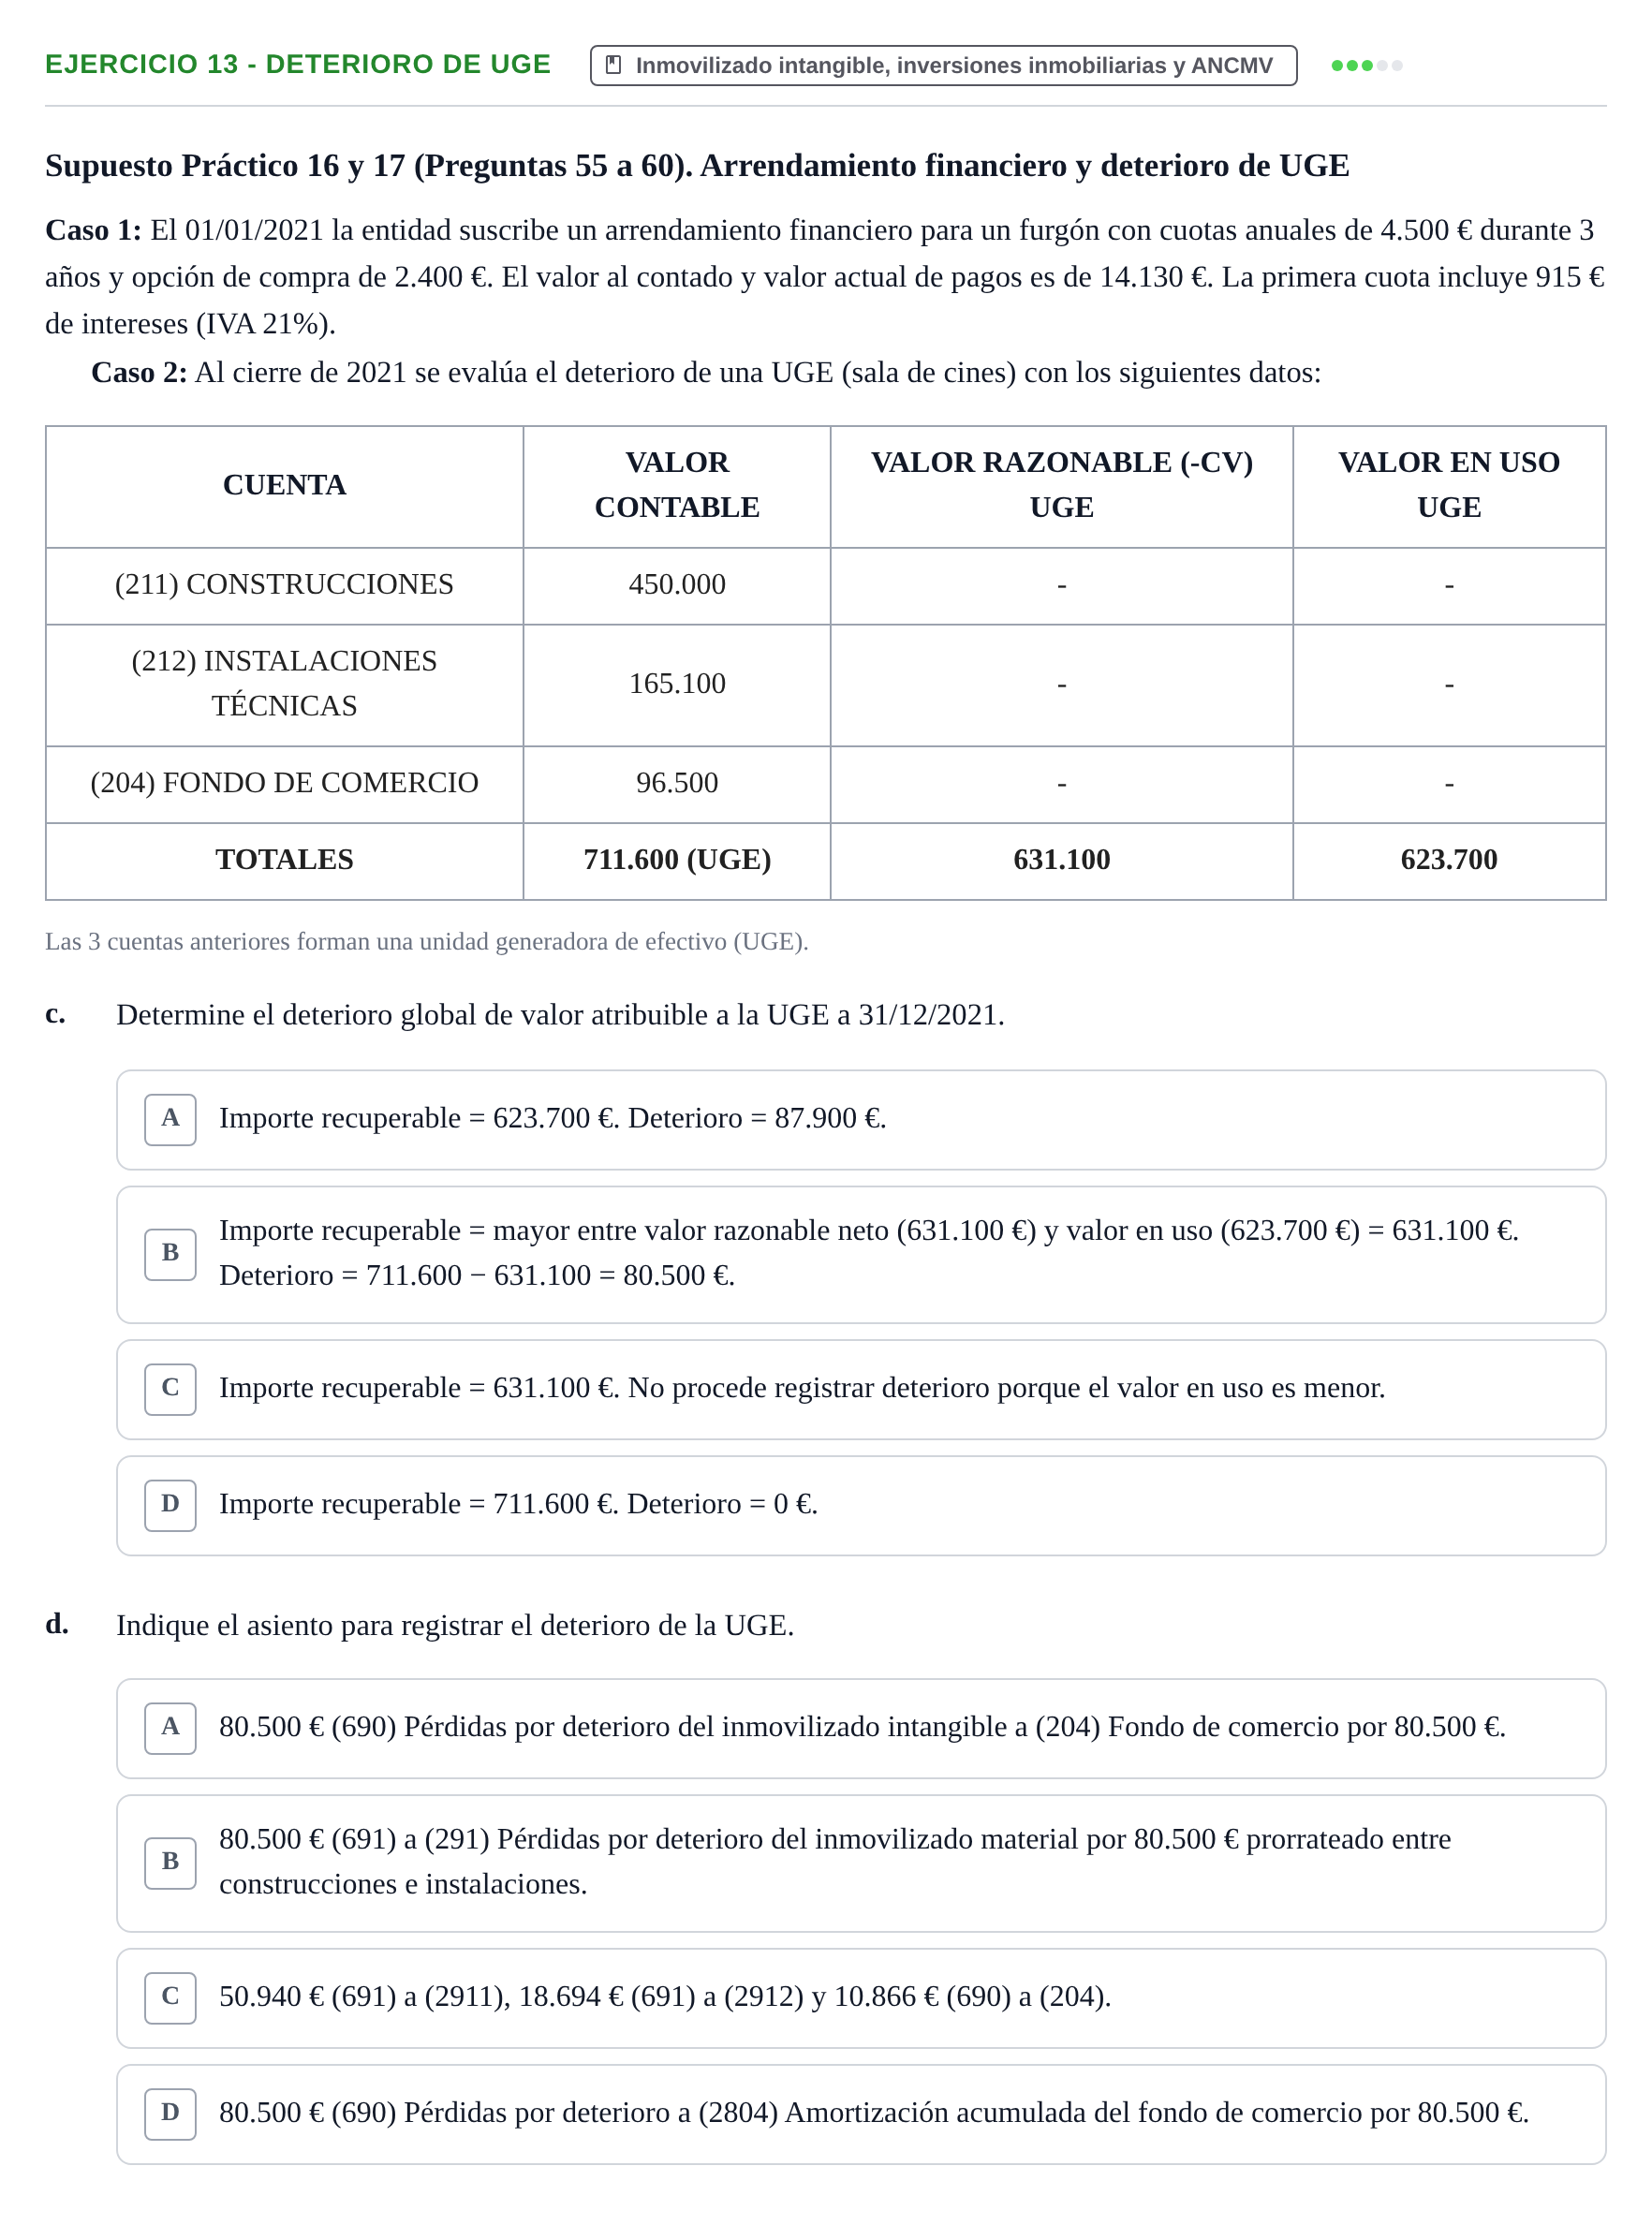
Caso 2: Al cierre de 2021 se evalúa el deterioro de una UGE (sala de cines) con los siguientes datos:
CUENTA · VALOR CONTABLE · VALOR RAZONABLE (-CV) UGE · VALOR EN USO UGE
(211) CONSTRUCCIONES · 450.000 · - · -
(212) INSTALACIONES TÉCNICAS · 165.100 · - · -
(204) FONDO DE COMERCIO · 96.500 · - · -
TOTALES · 711.600 (UGE) · 631.100 · 623.700
Las 3 cuentas anteriores forman una unidad generadora de efectivo (UGE).
c.
Determine el deterioro global de valor atribuible a la UGE a 31/12/2021.
d.
Indique el asiento para registrar el deterioro de la UGE.
Solución
Según los criterios oficiales de corrección
c. Determine el deterioro global de valor atribuible a la UGE a 31/12/2021.
Solución: b. Importe recuperable = mayor entre valor razonable neto (631.100 €) y valor en uso (623.700 €) = 631.100 €. Deterioro = 711.600 − 631.100 = 80.500 €.
d. Indique el asiento para registrar el deterioro de la UGE.
Solución: a. Conforme al PGC, el deterioro se asigna prioritariamente a reducir a cero el fondo de comercio: 80.500 € (690) Pérdidas por deterioro del inmovilizado intangible a (204) Fondo de comercio por 80.500 €.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 8 - Inmovilizado intangible · 2021 · Ejercicio 14 - Activación de I+D · 2021 ›
Más ejercicios de Inmovilizado intangible, inversiones inmobiliarias y ANCMV
- Ejercicio 15 - Inmovilizado intangible: deterioro de UGE · 2021
- Ejercicio 1 - Inversiones inmobiliarias · 2021
- Ejercicio 3 - Patentes · 2021
- Ejercicio 7 - Fondo de comercio · 2021
- Ejercicio 8 - Inmovilizado intangible · 2021
- Ejercicio 14 - Activación de I+D · 2021
- Ejercicio 15 - Inmovilizado intangible · 2021
- Ejercicio 19 - Inversiones inmobiliarias e intangibles · 2021
- Pregunta 6 · 2018
- Pregunta 21 · 2018