Ejercicio 1 - Efectos comerciales y anticipos · Introducción a la Contabilidad URV 2019
Tema: Clientes y proveedores: anticipos, efectos comerciales e insolvencias · Del examen Examen final 2019-2020 (2019)
Enunciado
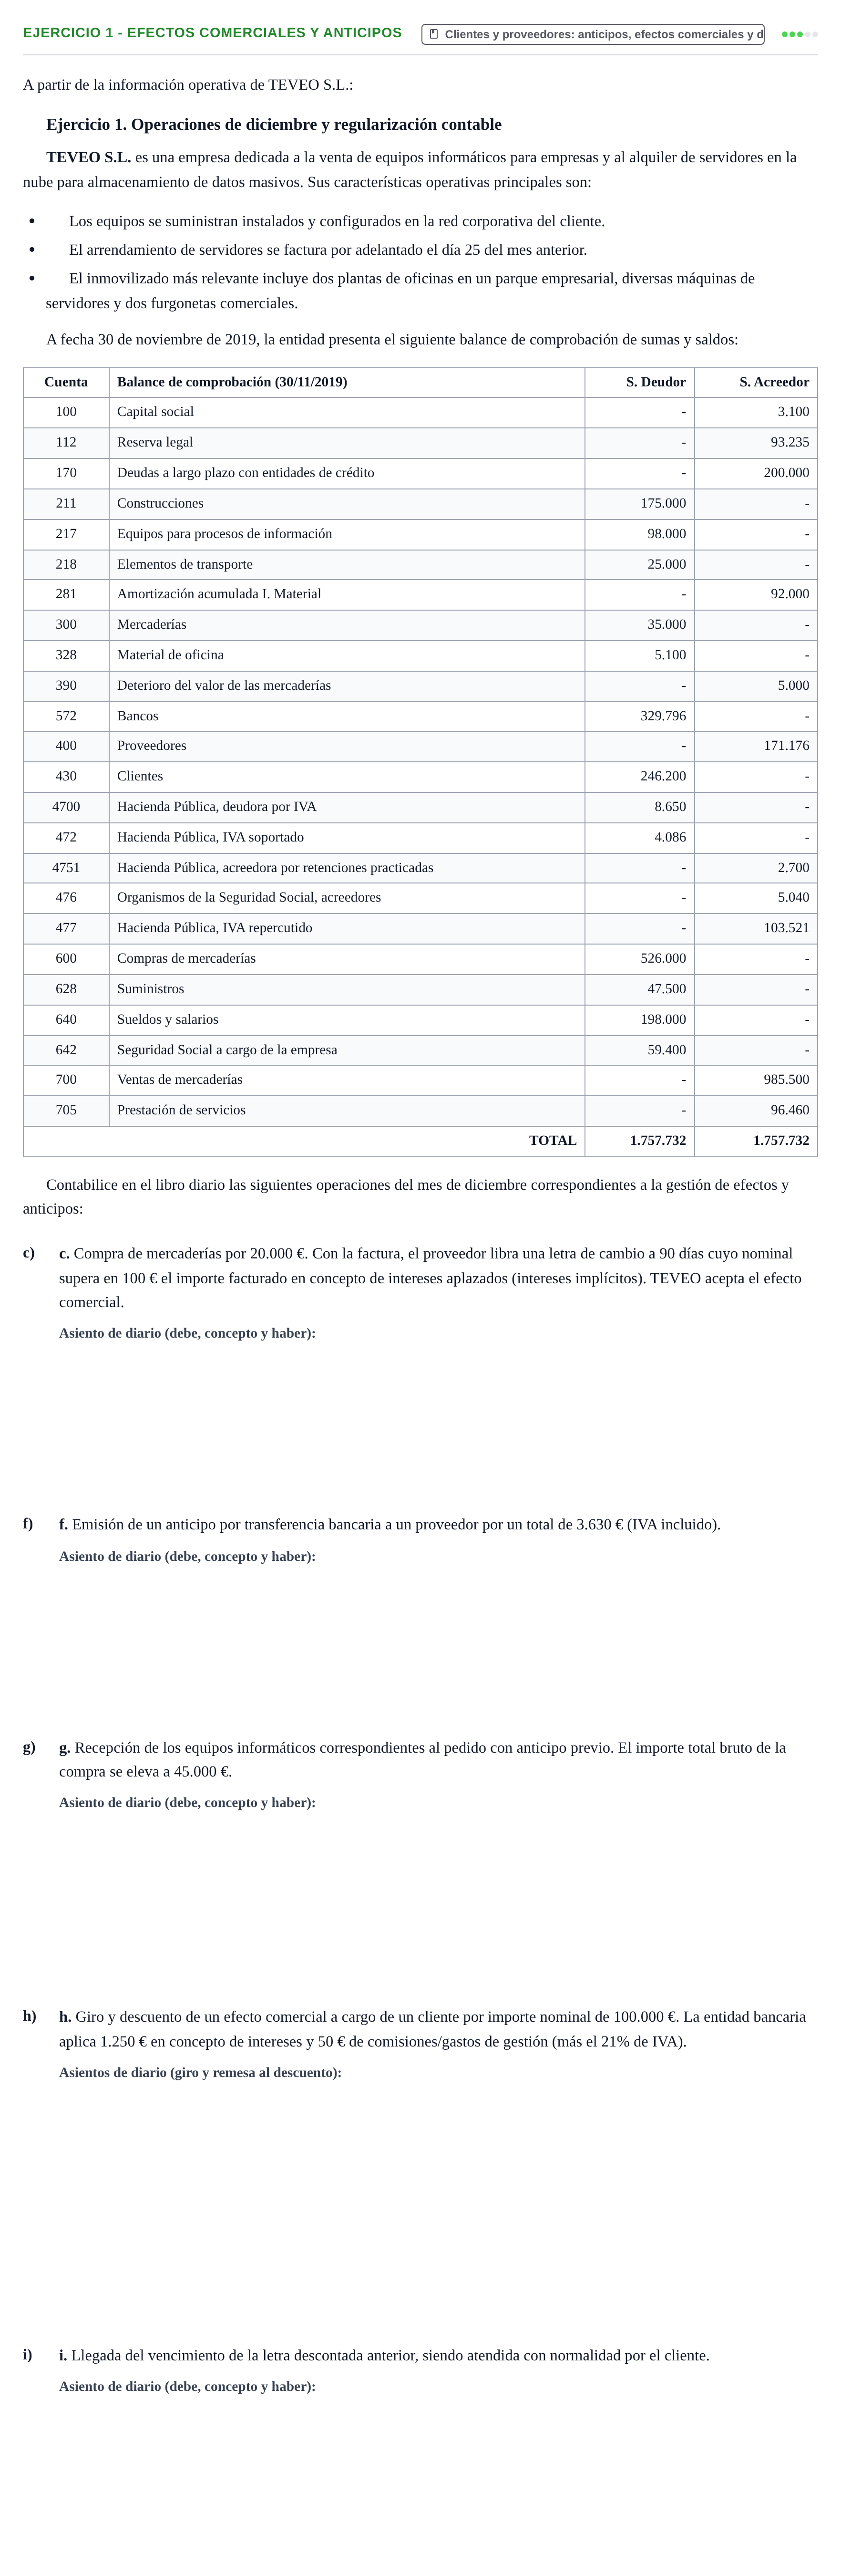
A partir de la información operativa de TEVEO S.L.:
Ejercicio 1. Operaciones de diciembre y regularización contable
TEVEO S.L. es una empresa dedicada a la venta de equipos informáticos para empresas y al alquiler de servidores en la nube para almacenamiento de datos masivos. Sus características operativas principales son:
Los equipos se suministran instalados y configurados en la red corporativa del cliente.
El arrendamiento de servidores se factura por adelantado el día 25 del mes anterior.
El inmovilizado más relevante incluye dos plantas de oficinas en un parque empresarial, diversas máquinas de servidores y dos furgonetas comerciales.
A fecha 30 de noviembre de 2019, la entidad presenta el siguiente balance de comprobación de sumas y saldos:
Cuenta · Balance de comprobación (30/11/2019) · S. Deudor · S. Acreedor
100 · Capital social · - · 3.100
112 · Reserva legal · - · 93.235
170 · Deudas a largo plazo con entidades de crédito · - · 200.000
211 · Construcciones · 175.000 · -
217 · Equipos para procesos de información · 98.000 · -
218 · Elementos de transporte · 25.000 · -
281 · Amortización acumulada I. Material · - · 92.000
300 · Mercaderías · 35.000 · -
328 · Material de oficina · 5.100 · -
390 · Deterioro del valor de las mercaderías · - · 5.000
572 · Bancos · 329.796 · -
400 · Proveedores · - · 171.176
430 · Clientes · 246.200 · -
4700 · Hacienda Pública, deudora por IVA · 8.650 · -
472 · Hacienda Pública, IVA soportado · 4.086 · -
4751 · Hacienda Pública, acreedora por retenciones practicadas · - · 2.700
476 · Organismos de la Seguridad Social, acreedores · - · 5.040
477 · Hacienda Pública, IVA repercutido · - · 103.521
600 · Compras de mercaderías · 526.000 · -
628 · Suministros · 47.500 · -
640 · Sueldos y salarios · 198.000 · -
642 · Seguridad Social a cargo de la empresa · 59.400 · -
700 · Ventas de mercaderías · - · 985.500
705 · Prestación de servicios · - · 96.460
TOTAL · 1.757.732 · 1.757.732
Contabilice en el libro diario las siguientes operaciones del mes de diciembre correspondientes a la gestión de efectos y anticipos:
c)
c. Compra de mercaderías por 20.000 €. Con la factura, el proveedor libra una letra de cambio a 90 días cuyo nominal supera en 100 € el importe facturado en concepto de intereses aplazados (intereses implícitos). TEVEO acepta el efecto comercial.
f)
f. Emisión de un anticipo por transferencia bancaria a un proveedor por un total de 3.630 € (IVA incluido).
g)
g. Recepción de los equipos informáticos correspondientes al pedido con anticipo previo. El importe total bruto de la compra se eleva a 45.000 €.
h)
h. Giro y descuento de un efecto comercial a cargo de un cliente por importe nominal de 100.000 €. La entidad bancaria aplica 1.250 € en concepto de intereses y 50 € de comisiones/gastos de gestión (más el 21% de IVA).
i)
i. Llegada del vencimiento de la letra descontada anterior, siendo atendida con normalidad por el cliente.
Solución
Según los criterios oficiales de corrección
c. Compra de mercaderías por 20.000 €. Con la factura, el proveedor libra una letra de cambio a 90 días cuyo nominal supera en 100 € el importe facturado en concepto de intereses aplazados (intereses implícitos). TEVEO acepta el efecto comercial.
Solución: Debe: 20.100,00 (600) Compras de mercaderías 4.200,00 (472) H.P. IVA soportado (21% s/ 20.000 €) Haber: 24.300,00 a (401) Proveedores, efectos comerciales a pagar
f. Emisión de un anticipo por transferencia bancaria a un proveedor por un total de 3.630 € (IVA incluido).
Solución: Debe: 3.000,00 (407) Anticipos a proveedores 630,00 (472) H.P. IVA soportado Haber: 3.630,00 a (572) Bancos c/c
g. Recepción de los equipos informáticos correspondientes al pedido con anticipo previo. El importe total bruto de la compra se eleva a 45.000 €.
Solución: Debe: 45.000,00 (600) Compras de mercaderías 8.820,00 (472) H.P. IVA soportado Haber: 3.000,00 a (407) Anticipos a proveedores 50.820,00 a (400) Proveedores
h. Giro y descuento de un efecto comercial a cargo de un cliente por importe nominal de 100.000 €. La entidad bancaria aplica 1.250 € en concepto de intereses y 50 € de comisiones/gastos de gestión (más el 21% de IVA).
Solución: Por el giro y aceptación: Debe: 100.000,00 (4310) Efectos comerciales en cartera Haber: 100.000,00 a (430) Clientes Por la remesa al descuento (IVA sobre comisión de 50 €: 50 × 0,21 = 10,50 €): Debe: 98.689,50 (572) Bancos c/c 1.250,00 (665) Intereses por descuento de efectos y operaciones de factoring 50,00 (626) Servicios bancarios y similares 10,50 (472) H.P. IVA soportado Haber: 100.000,00 a (5208) Deudas por efectos descontados Y reclasificación del efecto: Debe: 100.000,00 (4311) Efectos comerciales descontados Haber: 100.000,00 a (4310) Efectos comerciales en cartera
i. Llegada del vencimiento de la letra descontada anterior, siendo atendida con normalidad por el cliente.
Solución: Debe: 100.000,00 (5208) Deudas por efectos descontados Haber: 100.000,00 a (4311) Efectos comerciales descontados
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Ejercicio 1 - Insolvencias y deterioro de créditos · 2019 ›