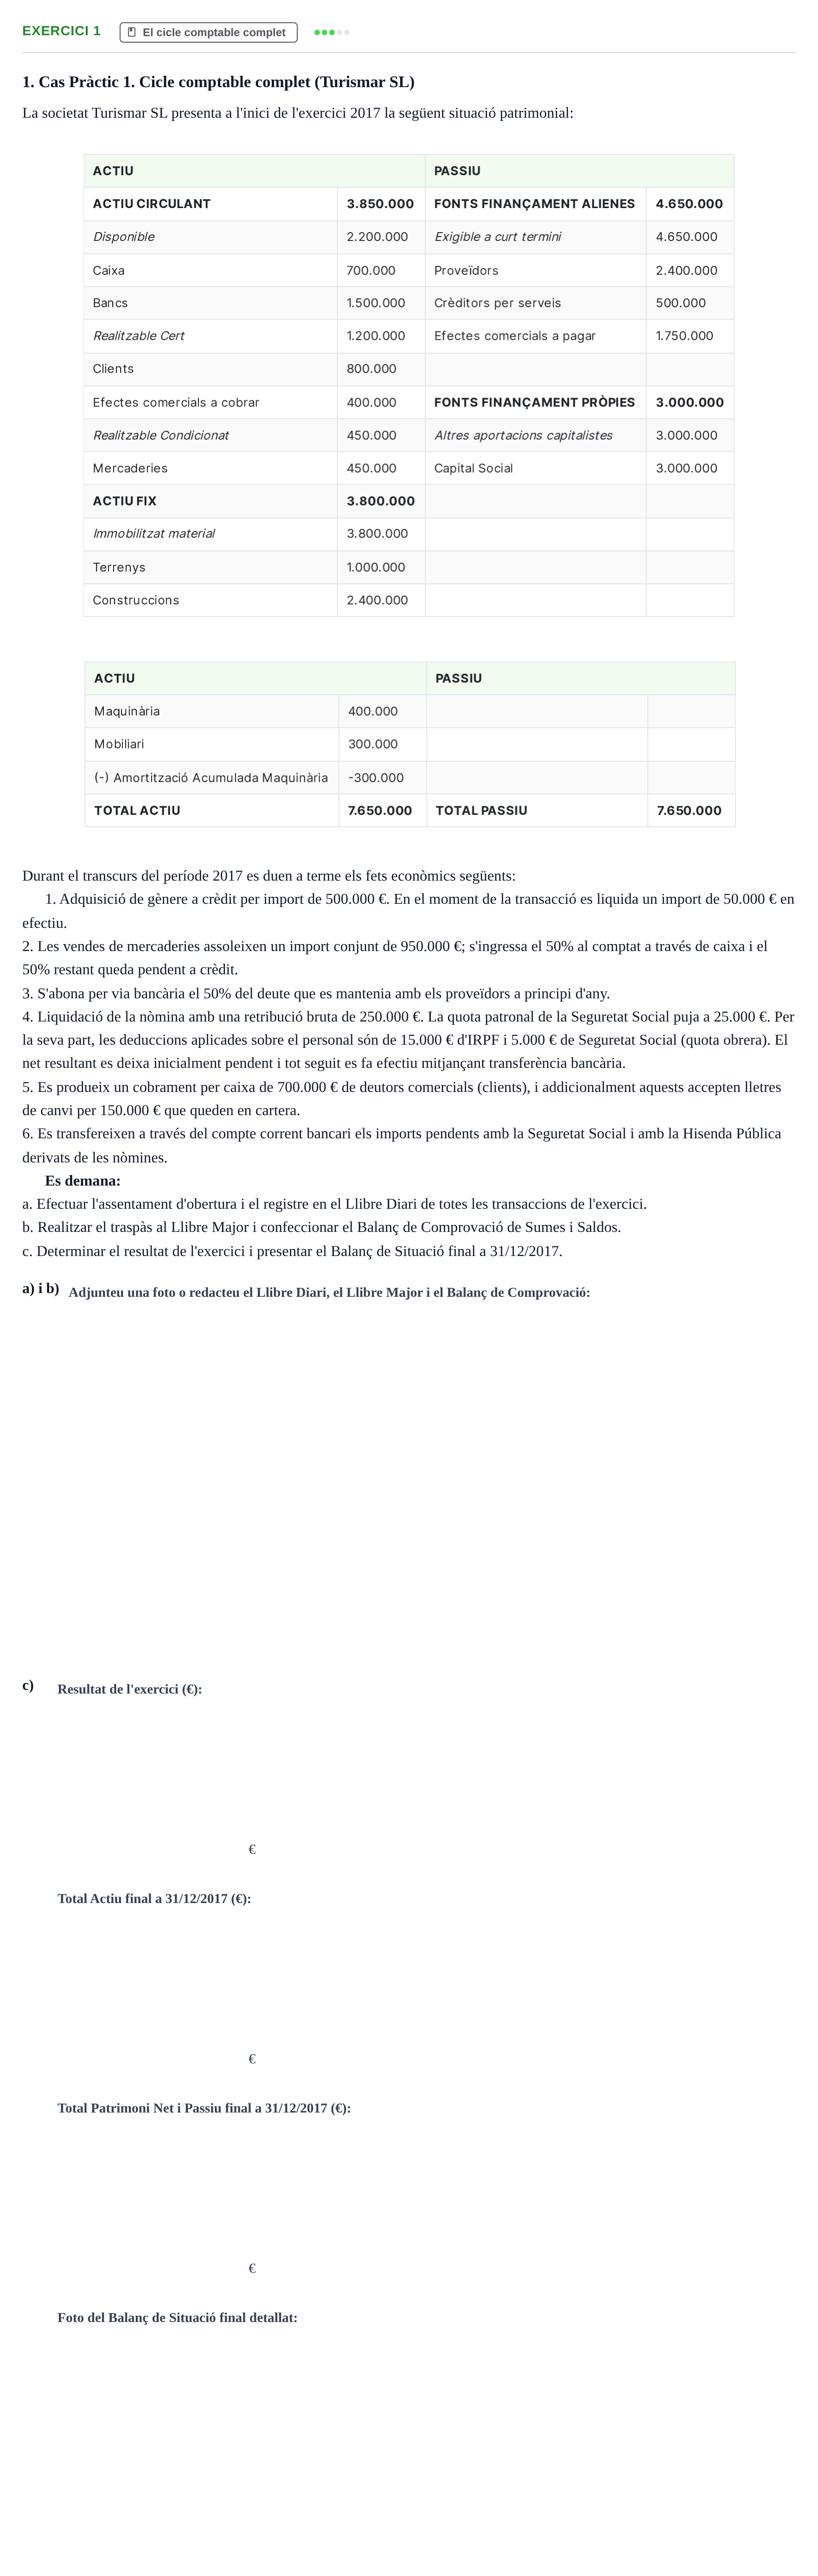
1. Cas Pràctic 1: Cicle comptable complet de la societat Turismar SL. A partir de la situació patrimonial…
El cicle comptable complet
1. Cas Pràctic 1. Cicle comptable complet (Turismar SL)
La societat Turismar SL presenta a l'inici de l'exercici 2017 la següent situació patrimonial:
Durant el transcurs del període 2017 es duen a terme els fets econòmics següents:
1. Adquisició de gènere a crèdit per import de 500.000 €. En el moment de la transacció es liquida un import de 50.000 € en efectiu.
2. Les vendes de mercaderies assoleixen un import conjunt de 950.000 €; s'ingressa el 50% al comptat a través de caixa i el 50% restant queda pendent a crèdit.
3. S'abona per via bancària el 50% del deute que es mantenia amb els proveïdors a principi d'any.
4. Liquidació de la nòmina amb una retribució bruta de 250.000 €. La quota patronal de la Seguretat Social puja a 25.000 €. Per la seva part, les deduccions aplicades sobre el personal són de 15.000 € d'IRPF i 5.000 € de Seguretat Social (quota obrera). El net resultant es deixa inicialment pendent i tot seguit es fa efectiu mitjançant transferència bancària.
5. Es produeix un cobrament per caixa de 700.000 € de deutors comercials (clients), i addicionalment aquests accepten lletres de canvi per 150.000 € que queden en cartera.
6. Es transfereixen a través del compte corrent bancari els imports pendents amb la Seguretat Social i amb la Hisenda Pública derivats de les nòmines.
Es demana:
a. Efectuar l'assentament d'obertura i el registre en el Llibre Diari de totes les transaccions de l'exercici.
b. Realitzar el traspàs al Llibre Major i confeccionar el Balanç de Comprovació de Sumes i Saldos.
c. Determinar el resultat de l'exercici i presentar el Balanç de Situació final a 31/12/2017.
a) i b)
c)
€
€
€
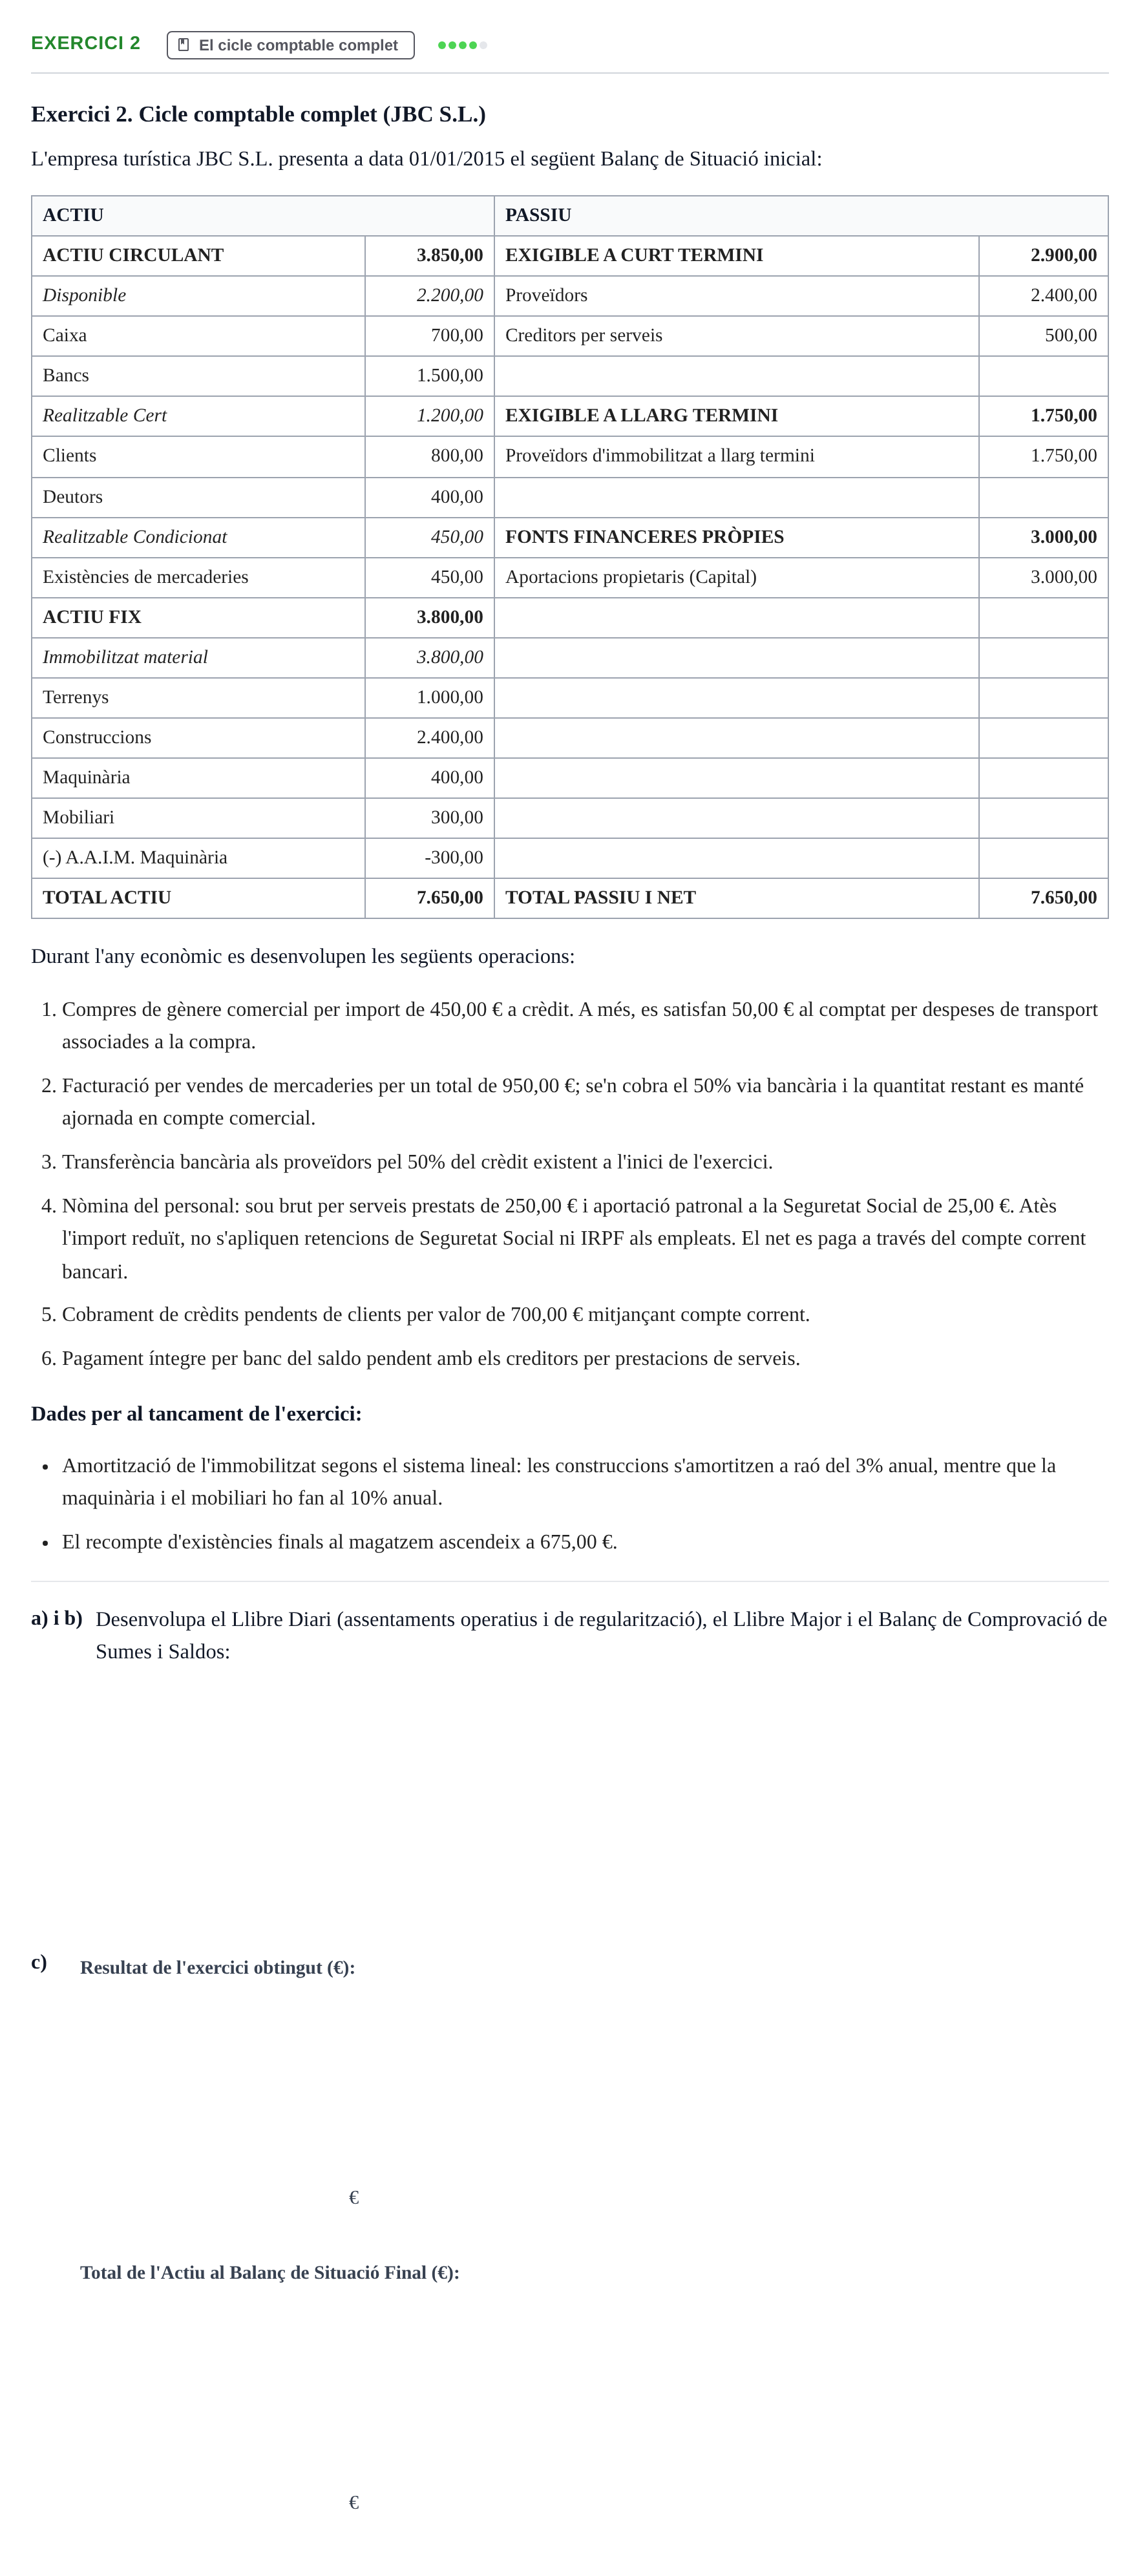
2. Exercici 2: Cicle comptable complet de l'empresa JBC S.L. a partir del Balanç de Situació inicial a…
El cicle comptable complet
Exercici 2. Cicle comptable complet (JBC S.L.)
L'empresa turística JBC S.L. presenta a data 01/01/2015 el següent Balanç de Situació inicial:
ACTIU · PASSIU
ACTIU CIRCULANT · 3.850,00 · EXIGIBLE A CURT TERMINI · 2.900,00
Disponible · 2.200,00 · Proveïdors · 2.400,00
Caixa · 700,00 · Creditors per serveis · 500,00
Bancs · 1.500,00
Realitzable Cert · 1.200,00 · EXIGIBLE A LLARG TERMINI · 1.750,00
Clients · 800,00 · Proveïdors d'immobilitzat a llarg termini · 1.750,00
Deutors · 400,00
Realitzable Condicionat · 450,00 · FONTS FINANCERES PRÒPIES · 3.000,00
Existències de mercaderies · 450,00 · Aportacions propietaris (Capital) · 3.000,00
ACTIU FIX · 3.800,00
Immobilitzat material · 3.800,00
Terrenys · 1.000,00
Construccions · 2.400,00
Maquinària · 400,00
Mobiliari · 300,00
(-) A.A.I.M. Maquinària · -300,00
TOTAL ACTIU · 7.650,00 · TOTAL PASSIU I NET · 7.650,00
Durant l'any econòmic es desenvolupen les següents operacions:
Compres de gènere comercial per import de 450,00 € a crèdit. A més, es satisfan 50,00 € al comptat per despeses de transport associades a la compra.
Facturació per vendes de mercaderies per un total de 950,00 €; se'n cobra el 50% via bancària i la quantitat restant es manté ajornada en compte comercial.
Transferència bancària als proveïdors pel 50% del crèdit existent a l'inici de l'exercici.
Nòmina del personal: sou brut per serveis prestats de 250,00 € i aportació patronal a la Seguretat Social de 25,00 €. Atès l'import reduït, no s'apliquen retencions de Seguretat Social ni IRPF als empleats. El net es paga a través del compte corrent bancari.
Cobrament de crèdits pendents de clients per valor de 700,00 € mitjançant compte corrent.
Pagament íntegre per banc del saldo pendent amb els creditors per prestacions de serveis.
Dades per al tancament de l'exercici:
Amortització de l'immobilitzat segons el sistema lineal: les construccions s'amortitzen a raó del 3% anual, mentre que la maquinària i el mobiliari ho fan al 10% anual.
El recompte d'existències finals al magatzem ascendeix a 675,00 €.
a) i b)
Desenvolupa el Llibre Diari (assentaments operatius i de regularització), el Llibre Major i el Balanç de Comprovació de Sumes i Saldos:
c)
€
€
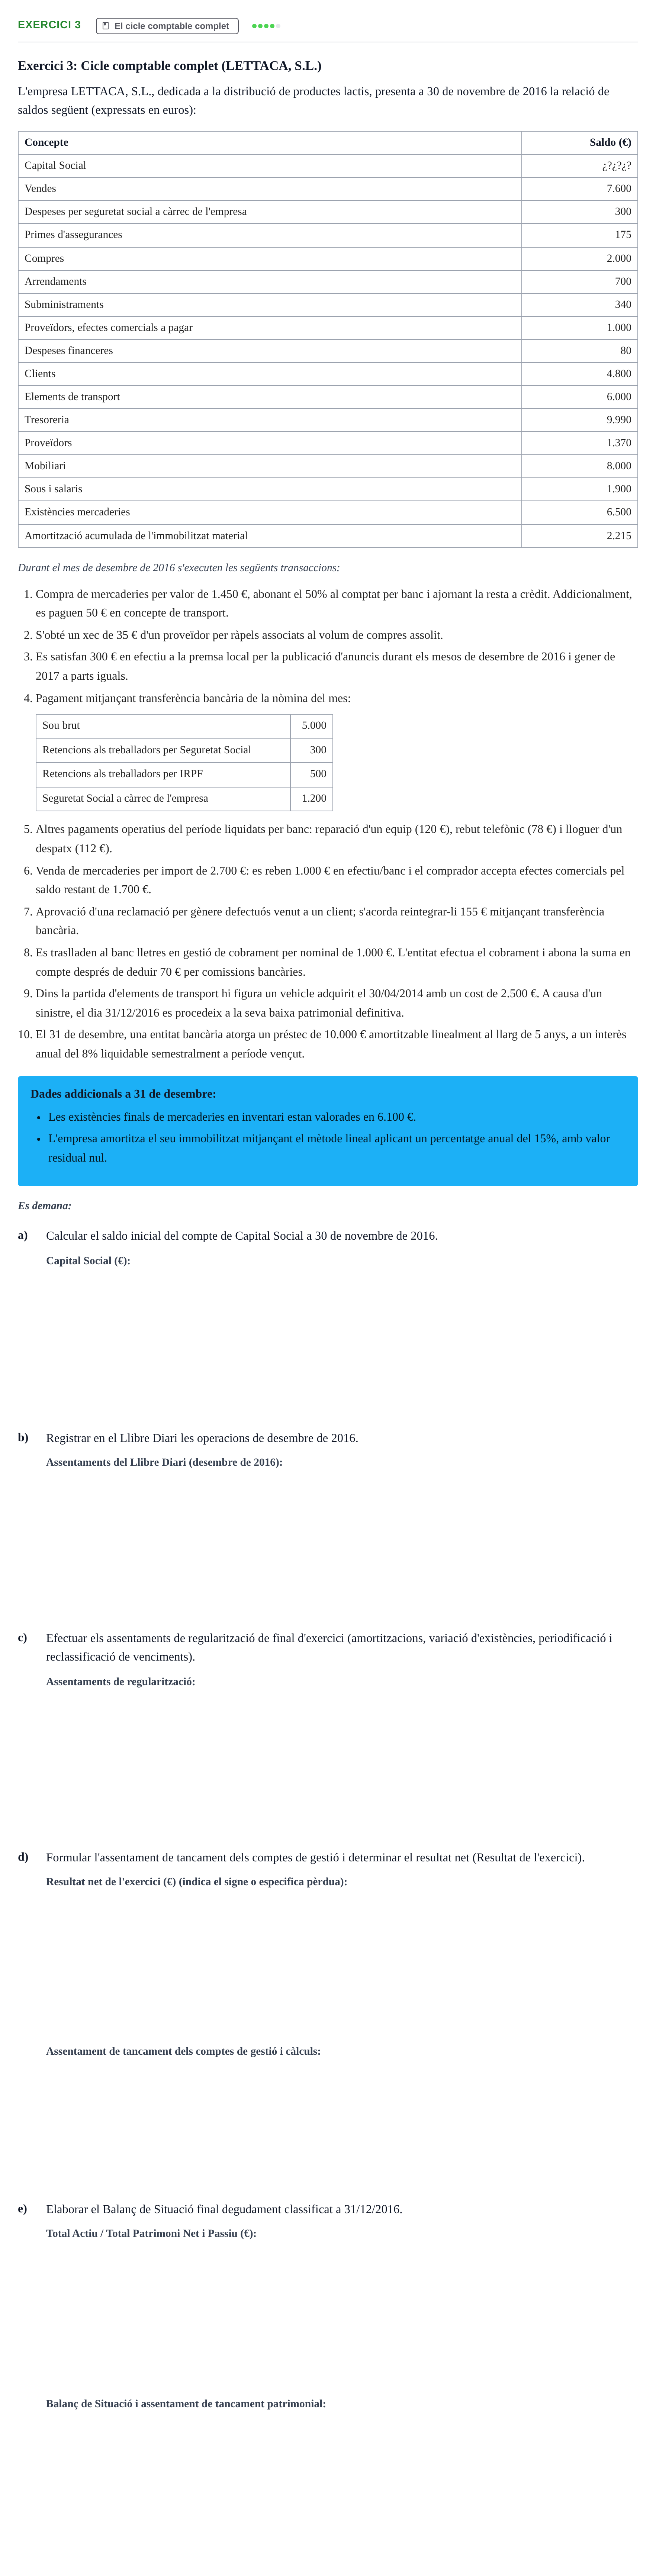
3. Exercici 3: Cicle comptable complet de LETTACA, S.L. a) Calcular el saldo inicial del compte de Capital…
El cicle comptable complet
Exercici 3: Cicle comptable complet (LETTACA, S.L.)
L'empresa LETTACA, S.L., dedicada a la distribució de productes lactis, presenta a 30 de novembre de 2016 la relació de saldos següent (expressats en euros):
Concepte
Saldo (€)
Capital Social · ¿?¿?¿?
Vendes · 7.600
Despeses per seguretat social a càrrec de l'empresa · 300
Primes d'assegurances · 175
Compres · 2.000
Arrendaments · 700
Subministraments · 340
Proveïdors, efectes comercials a pagar · 1.000
Despeses financeres · 80
Clients · 4.800
Elements de transport · 6.000
Tresoreria · 9.990
Proveïdors · 1.370
Mobiliari · 8.000
Sous i salaris · 1.900
Existències mercaderies · 6.500
Amortització acumulada de l'immobilitzat material · 2.215
Durant el mes de desembre de 2016 s'executen les següents transaccions:
Compra de mercaderies per valor de 1.450 €, abonant el 50% al comptat per banc i ajornant la resta a crèdit. Addicionalment, es paguen 50 € en concepte de transport.
S'obté un xec de 35 € d'un proveïdor per ràpels associats al volum de compres assolit.
Es satisfan 300 € en efectiu a la premsa local per la publicació d'anuncis durant els mesos de desembre de 2016 i gener de 2017 a parts iguals.
Pagament mitjançant transferència bancària de la nòmina del mes:
Sou brut · 5.000
Retencions als treballadors per Seguretat Social · 300
Retencions als treballadors per IRPF · 500
Seguretat Social a càrrec de l'empresa · 1.200
Altres pagaments operatius del període liquidats per banc: reparació d'un equip (120 €), rebut telefònic (78 €) i lloguer d'un despatx (112 €).
Venda de mercaderies per import de 2.700 €: es reben 1.000 € en efectiu/banc i el comprador accepta efectes comercials pel saldo restant de 1.700 €.
Aprovació d'una reclamació per gènere defectuós venut a un client; s'acorda reintegrar-li 155 € mitjançant transferència bancària.
Es traslladen al banc lletres en gestió de cobrament per nominal de 1.000 €. L'entitat efectua el cobrament i abona la suma en compte després de deduir 70 € per comissions bancàries.
Dins la partida d'elements de transport hi figura un vehicle adquirit el 30/04/2014 amb un cost de 2.500 €. A causa d'un sinistre, el dia 31/12/2016 es procedeix a la seva baixa patrimonial definitiva.
El 31 de desembre, una entitat bancària atorga un préstec de 10.000 € amortitzable linealment al llarg de 5 anys, a un interès anual del 8% liquidable semestralment a període vençut.
Dades addicionals a 31 de desembre:
Les existències finals de mercaderies en inventari estan valorades en 6.100 €.
L'empresa amortitza el seu immobilitzat mitjançant el mètode lineal aplicant un percentatge anual del 15%, amb valor residual nul.
Es demana:
a)
Calcular el saldo inicial del compte de Capital Social a 30 de novembre de 2016.
b)
Registrar en el Llibre Diari les operacions de desembre de 2016.
c)
Efectuar els assentaments de regularització de final d'exercici (amortitzacions, variació d'existències, periodificació i reclassificació de venciments).
d)
Formular l'assentament de tancament dels comptes de gestió i determinar el resultat net (Resultat de l'exercici).
e)
Elaborar el Balanç de Situació final degudament classificat a 31/12/2016.
4. Comptabilitzar les operacions relatives al finançament aliè d'una entitat mercantil al llarg de l'exercici…
Clients, proveïdors i operacions de tresoreria
4. Cas Pràctic 1 – Finançament
Comptabilitza les següents operacions relatives al finançament aliè d'una entitat mercantil al llarg de l'exercici X5:
El dia 01/01/X5 l'empresa obté un préstec concedit per una entitat financera per import de 300.000 u.m. El venciment de l'operació és de 3 mesos, amortitzable mitjançant quotes mensuals de 110.000 u.m. (100.000 u.m. d'amortització principal i 10.000 u.m. en concepte d'interessos). Les despeses inicials de formalització pugen a 6.000 u.m. (Nota: Cal efectuar tots els assentaments fins que el deute quedi completament liquidat).
El dia 20/04/X5 l'empresa lloga un magatzem i exigeix al llogater una fiança de 30.000 u.m. Aquesta quantitat s'haurà de reintegrar un cop transcorreguts 8 mesos (20/12/X5), data d'extinció de l'arrendament.
El dia 31/07/X5 s'adquireix un ordinador per un preu de 60.000 u.m., acordant ajornar el pagament a 180 dies.
El dia 20/10/X5 es contracta una línia o pòlissa de crèdit per un límit de 500.000 u.m. En aquest moment no es fa cap disposició de fons.
El dia 20/12/X5 l'empresa retorna la fiança prèviament cobrada pel magatzem un cop vençut el termini.
Es compra un altre equip informàtic valorat en 300.000 u.m., concorrent unes despeses de posada en marxa i instal·lació de 20.000 u.m. El deute total s'ajorna a 6 mesos, documentant-lo en lletres de canvi que són acceptades per l'empresa.
L'empresa sol·licita una línia de crèdit amb un sostre de 500.000 u.m. Després de la seva concessió es registren els següents moviments:
a. Disposició directa en compte de 45.000 u.m.
b. Pagament a un proveïdor per import de 120.000 u.m. amb càrrec a la línia de crèdit.
c. Cobrament d'un deute de clients per 80.000 u.m. destinat a reduir el crèdit disposat.
d. Liquidació bancària dels interessos meritats per la pòlissa, per import de 32.500 u.m., liquidats per compte corrent.
L'empresa rep en concepte de fiança 50.000 u.m. pel lloguer d'una màquina a un tercer. En finalitzar el contracte, es constaten greus desperfectes en l'equip i l'empresa decideix retenir i no retornar la fiança.
5. Cas Pràctic 2 - Finançament: El Faristol. Comptabilitzar l'assentament de constitució d'una SA i…
El cicle comptable complet
Cas Pràctic 2 - Finançament: El Faristol
Cinc membres d'una banda musical funden l'1 de gener de 2020 la societat anònima «El Faristol», especialitzada en la comercialització de partitures i instruments musicals. El capital social convingut és de 120.202,42 €, el qual queda totalment subscrit i desemborsat amb les aportacions següents:
Tres socis lliuren 12.020,24 € cadascun mitjançant ingrés al compte bancari de l'entitat.
Un quart soci aporta un immoble per un valor total de 72.121,45 €, dels quals 12.020,24 € corresponen al solar.
El cinquè soci aporta mobiliari taxat en 12.020,24 € (registrat comptablement per 12.020,84 €).
Durant l'exercici 2020, la societat genera un benefici net de 9.015,18 €. L'1 d'abril de 2021 la junta general aprova la distribució d'aquest excedent d'acord amb els criteris següents:
10% destinat a dotar la reserva legal.
5% destinat a reserves estatutàries.
15% atribuït com a dividend als accionistes.
La resta es manté pendent d'aplicació definitiva.
Es demana:
a)
Efectuar l'assentament de constitució de la societat mercantil (01/01/2020). Calculeu els imports que corresponguin:
b)
Registrar l'assentament corresponent a l'aplicació del benefici de l'exercici 2020 durant el 2021 (01/04/2021). Calculeu els imports de distribució:
6. Contabilitzeu al llibre diari les operacions relatives al cicle de gestió d'efectes comercials (venda a…
Clients, proveïdors i operacions de tresoreria
Exercici de drets canviaris: efectes comercials
Contabilitzeu al llibre diari les operacions següents relatives al cicle de gestió d'efectes comercials:
Venda de mercaderies a crèdit per import global de 25.000 € repartida entre els clients A, B i C.
Acceptació de tres lletres de canvi: client A per 10.000 € (venciment a 30 dies), client B per 10.000 € (venciment a 30 dies) i client C per 5.000 € (venciment a 60 dies).
L'empresa envia els tres efectes al banc per procedir al seu descompte. L'entitat financera ingressa el líquid en compte després de deduir 100 € de comissions bancàries i els interessos de la negociació calculats a un tipus d'interès del 10% anual sobre la base de l'any natural (365 dies):
- Interessos clients A i B (30 dies): €. Total interessos descomptats: 164 €.
A la data de venciment, el banc confirma que l'efecte del client A ha estat abonat correctament pel deutor.
El client B no atén l'efecte al seu venciment. El banc carrega al compte corrent l'import nominal de 10.000 € més 200 € corresponents a les despeses bancàries de devolució.
L'efecte del client C (5.000 €) es retira de descompte i es transfereix a l'entitat financera en règim de simple gestió de cobrament.
En arribar el venciment de l'efecte en gestió de cobrament, el banc notifica el cobrament i abona el nominal en compte, deduint 100 € en concepte de comissió pel servei.
7. Exercicis drets de cobrament - Exercici 1: Hostaltot, SA. Contabilitzar al llibre diari les operacions…
Clients, proveïdors i operacions de tresoreria
Exercicis drets de cobrament - Exercici 1: Hostaltot, SA
L'empresa Hostaltot, S.A. manté com a client preferent la cadena hotelera «Hotel's in». Durant l'exercici 2000 tenen lloc les següents transaccions relatives a la seva operativa canviària:
El 28 de setembre ven mercaderies a la cadena per 600 €. El comprador accepta tres lletres de canvi:
- Efecte 1: nominal 100 €, venciment el 28 d'octubre (30 dies).
- Efecte 2: nominal 200 €, venciment el 28 de novembre (60 dies).
- Efecte 3: nominal 300 €, venciment el 28 de desembre (90 dies).
El 30 de setembre s'envia a descompte l'efecte amb nominal de 300 €.
L'1 d'octubre l'entitat financera abona l'import net en compte, deduint 25 € d'interessos financers i 5 € de comissions bancàries.
El 28 d'octubre s'entrega al banc la lletra de 100 € en gestió de cobrament. La comissió del servei puja a 10 €, que el banc carrega directament en compte.
El 30 d'octubre l'entitat bancària abona al compte corrent els 100 € cobrats de l'efecte tramitat en gestió.
El 30 d'octubre (o a la data de venciment) el banc notifica que l'efecte descomptat el 30 de setembre (nominal 300 €) ha resultat impagat. El banc carrega al compte el nominal de 300 € més 25 € per despeses de devolució.
Contabilitzeu al llibre diari el registre comptable de les operacions anteriors:
8. Contabilitzar al llibre diari la successió d'operacions relatives a drets de cobrament, cartera d'efectes,…
Clients, proveïdors i operacions de tresoreria
Exercicis drets de cobrament - Exercici 2: Cartera i gestió d'efectes
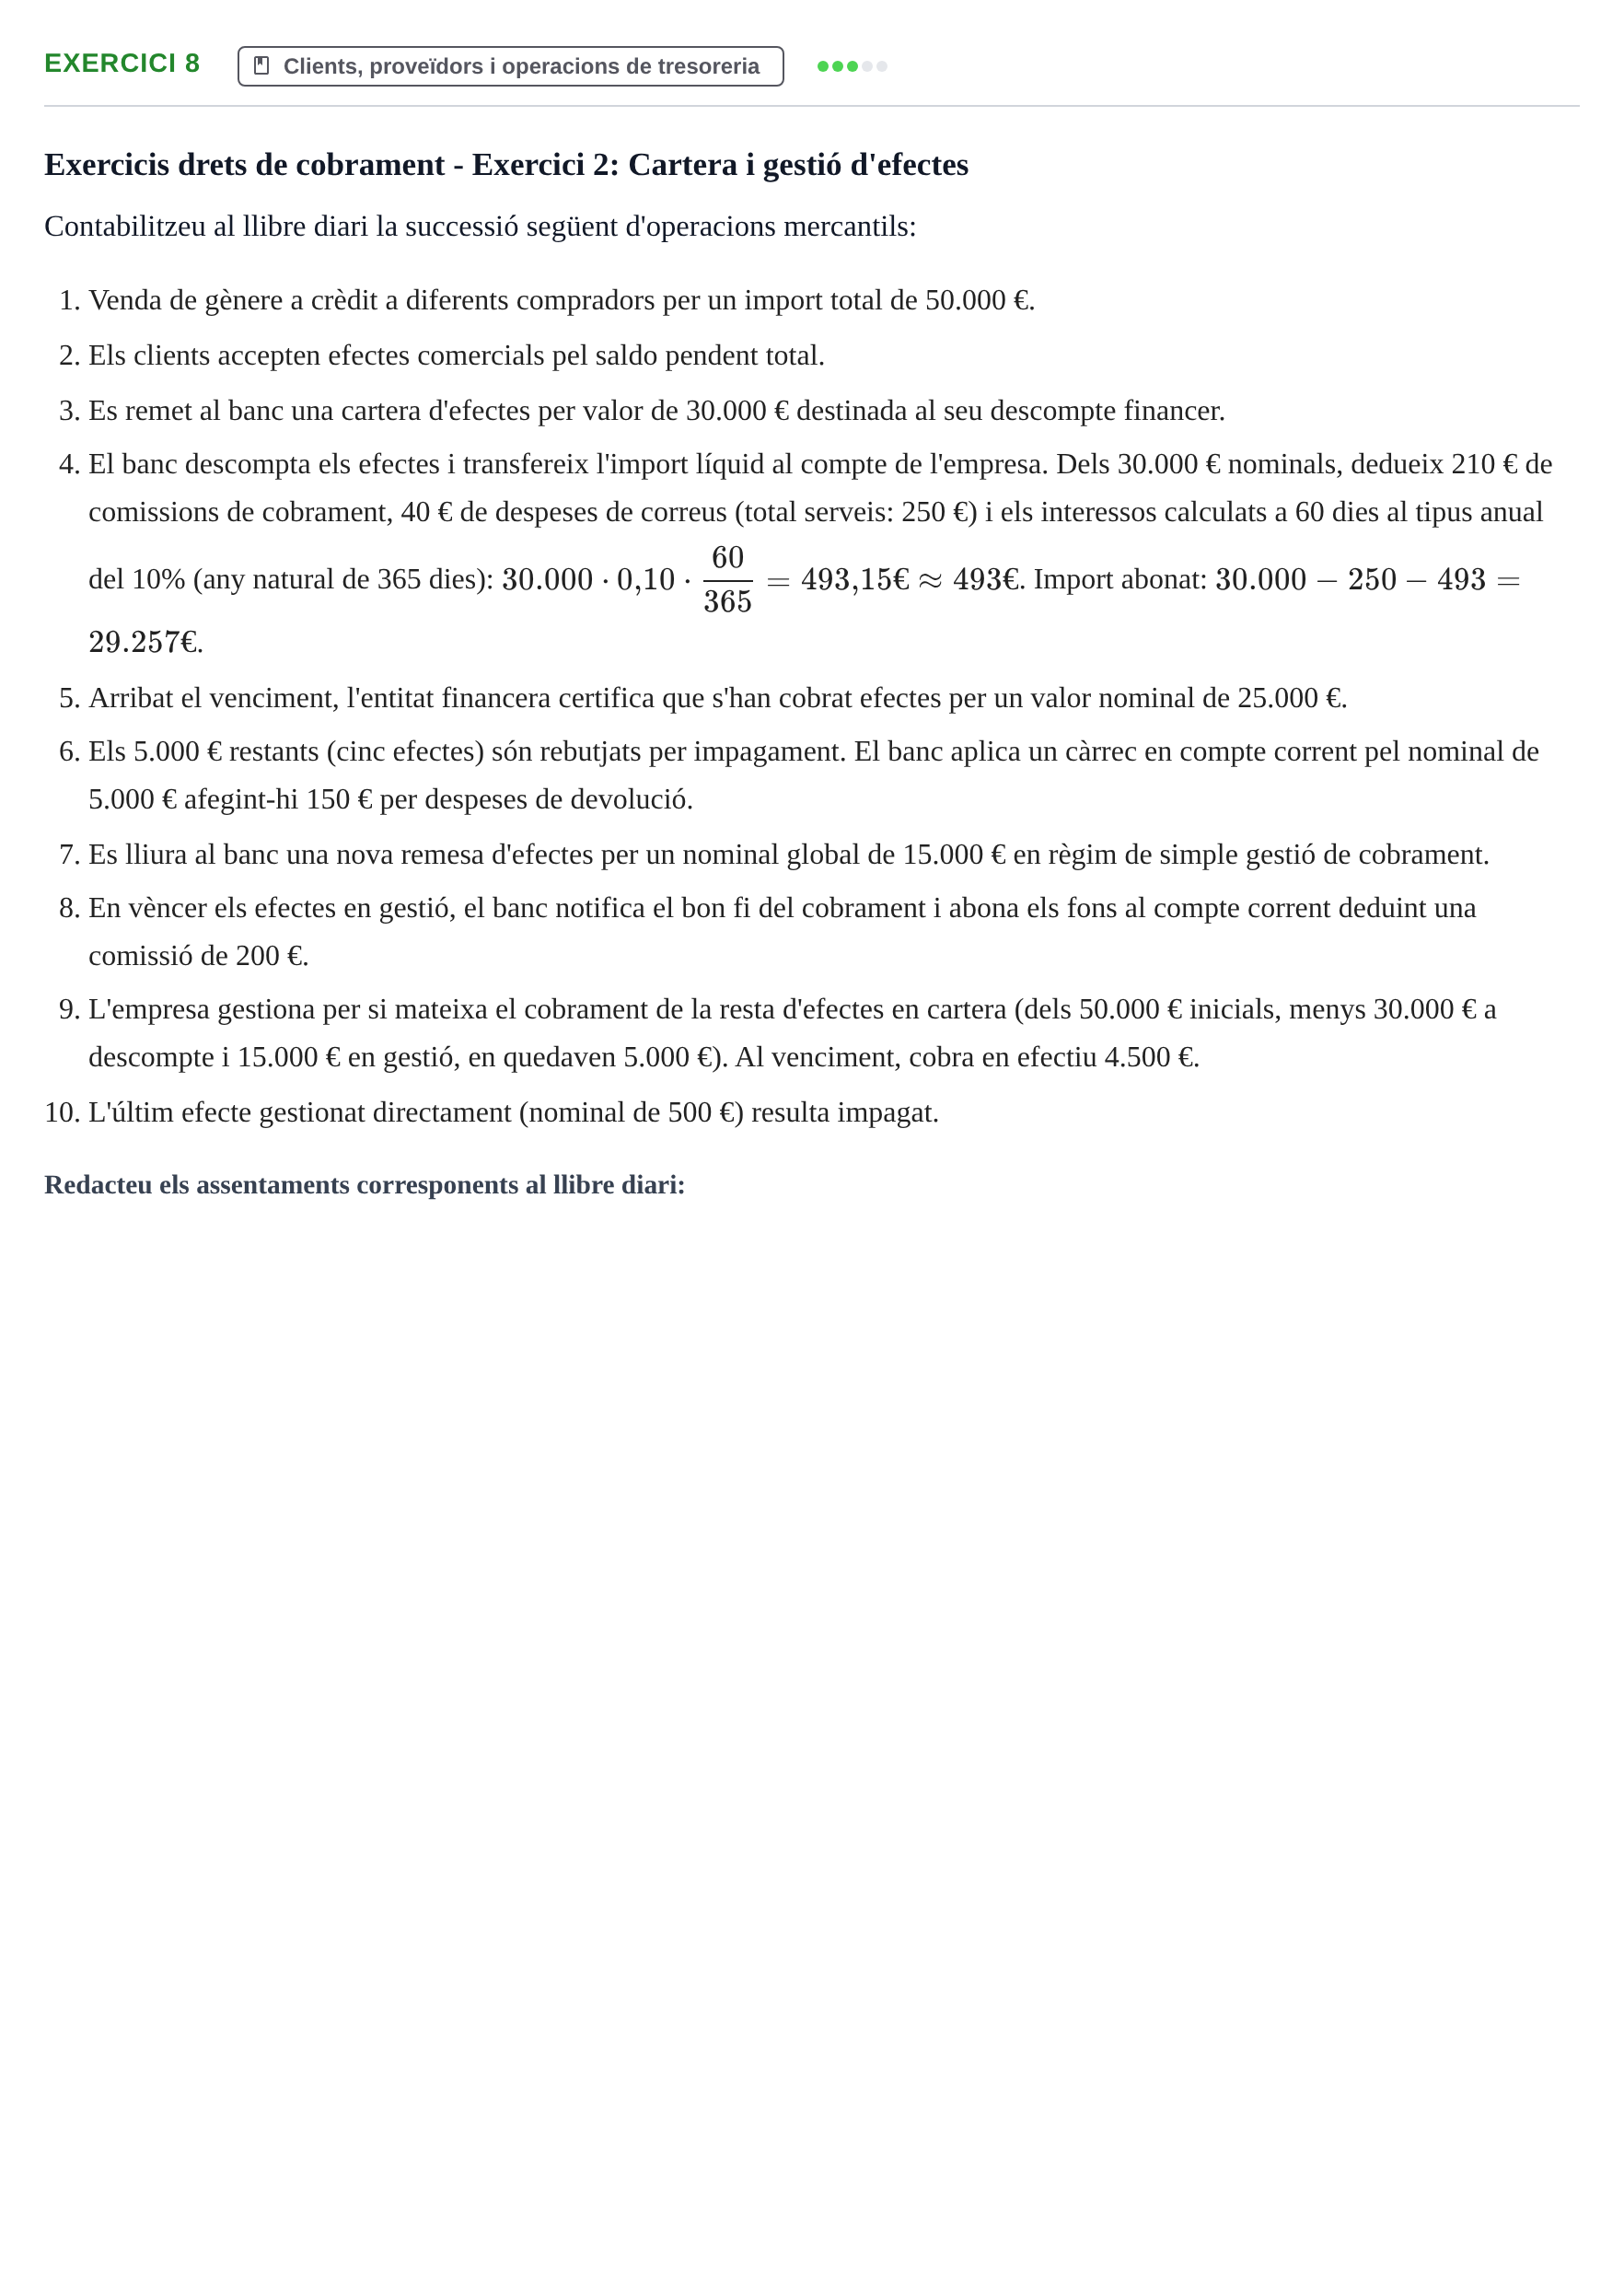
Contabilitzeu al llibre diari la successió següent d'operacions mercantils:
Venda de gènere a crèdit a diferents compradors per un import total de 50.000 €.
Els clients accepten efectes comercials pel saldo pendent total.
Es remet al banc una cartera d'efectes per valor de 30.000 € destinada al seu descompte financer.
El banc descompta els efectes i transfereix l'import líquid al compte de l'empresa. Dels 30.000 € nominals, dedueix 210 € de comissions de cobrament, 40 € de despeses de correus (total serveis: 250 €) i els interessos calculats a 60 dies al tipus anual del 10% (any natural de 365 dies): . Import abonat: .
Arribat el venciment, l'entitat financera certifica que s'han cobrat efectes per un valor nominal de 25.000 €.
Els 5.000 € restants (cinc efectes) són rebutjats per impagament. El banc aplica un càrrec en compte corrent pel nominal de 5.000 € afegint-hi 150 € per despeses de devolució.
Es lliura al banc una nova remesa d'efectes per un nominal global de 15.000 € en règim de simple gestió de cobrament.
En vèncer els efectes en gestió, el banc notifica el bon fi del cobrament i abona els fons al compte corrent deduint una comissió de 200 €.
L'empresa gestiona per si mateixa el cobrament de la resta d'efectes en cartera (dels 50.000 € inicials, menys 30.000 € a descompte i 15.000 € en gestió, en quedaven 5.000 €). Al venciment, cobra en efectiu 4.500 €.
L'últim efecte gestionat directament (nominal de 500 €) resulta impagat.
9. Registreu al llibre diari les operacions següents dutes a terme durant els mesos de novembre i desembre…
Clients, proveïdors i operacions de tresoreria
Exercicis drets de cobrament - Exercici 3: Crèdits comercials i insolvències
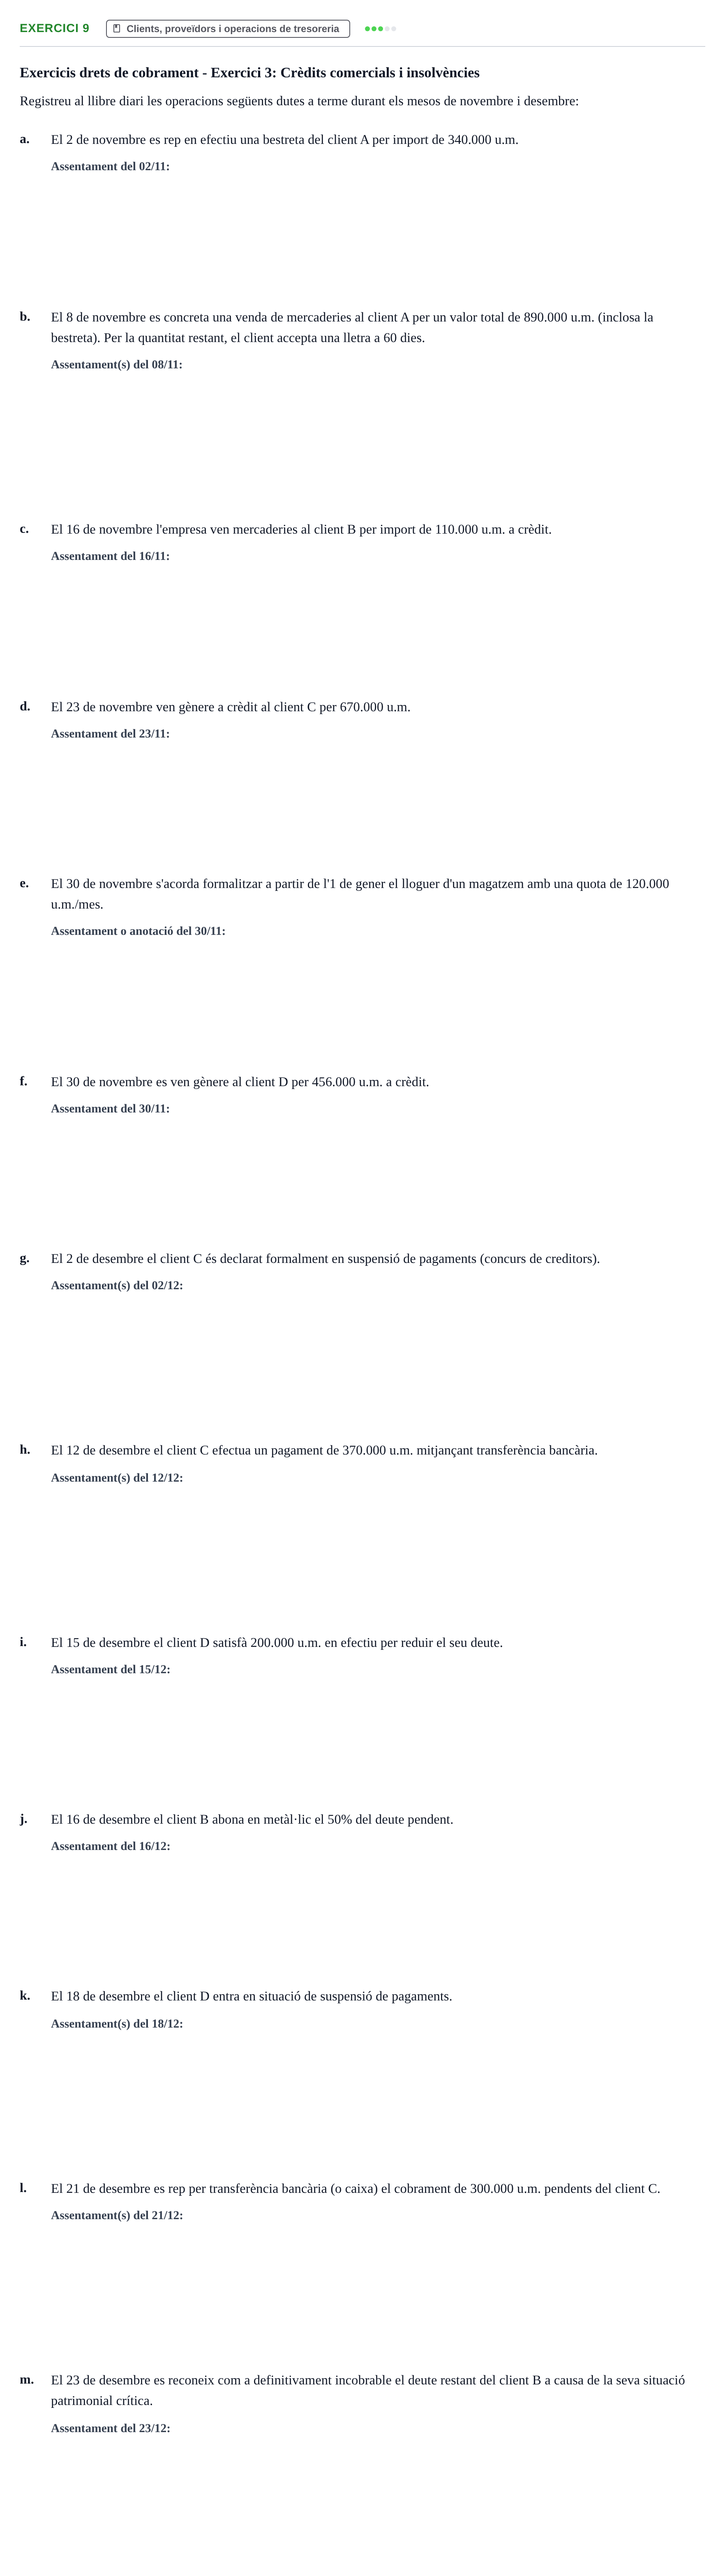
Registreu al llibre diari les operacions següents dutes a terme durant els mesos de novembre i desembre:
a.
El 2 de novembre es rep en efectiu una bestreta del client A per import de 340.000 u.m.
b.
El 8 de novembre es concreta una venda de mercaderies al client A per un valor total de 890.000 u.m. (inclosa la bestreta). Per la quantitat restant, el client accepta una lletra a 60 dies.
c.
El 16 de novembre l'empresa ven mercaderies al client B per import de 110.000 u.m. a crèdit.
d.
El 23 de novembre ven gènere a crèdit al client C per 670.000 u.m.
e.
El 30 de novembre s'acorda formalitzar a partir de l'1 de gener el lloguer d'un magatzem amb una quota de 120.000 u.m./mes.
f.
El 30 de novembre es ven gènere al client D per 456.000 u.m. a crèdit.
g.
El 2 de desembre el client C és declarat formalment en suspensió de pagaments (concurs de creditors).
h.
El 12 de desembre el client C efectua un pagament de 370.000 u.m. mitjançant transferència bancària.
i.
El 15 de desembre el client D satisfà 200.000 u.m. en efectiu per reduir el seu deute.
j.
El 16 de desembre el client B abona en metàl·lic el 50% del deute pendent.
k.
El 18 de desembre el client D entra en situació de suspensió de pagaments.
l.
El 21 de desembre es rep per transferència bancària (o caixa) el cobrament de 300.000 u.m. pendents del client C.
m.
El 23 de desembre es reconeix com a definitivament incobrable el deute restant del client B a causa de la seva situació patrimonial crítica.
10. Cas pràctic de l'empresa Xeicroc SL: a partir del balanç inicial a 1 de gener de 2020 i de 10 transaccions…
El cicle comptable complet
10. Cas pràctic: Empresa Xeicroc SL
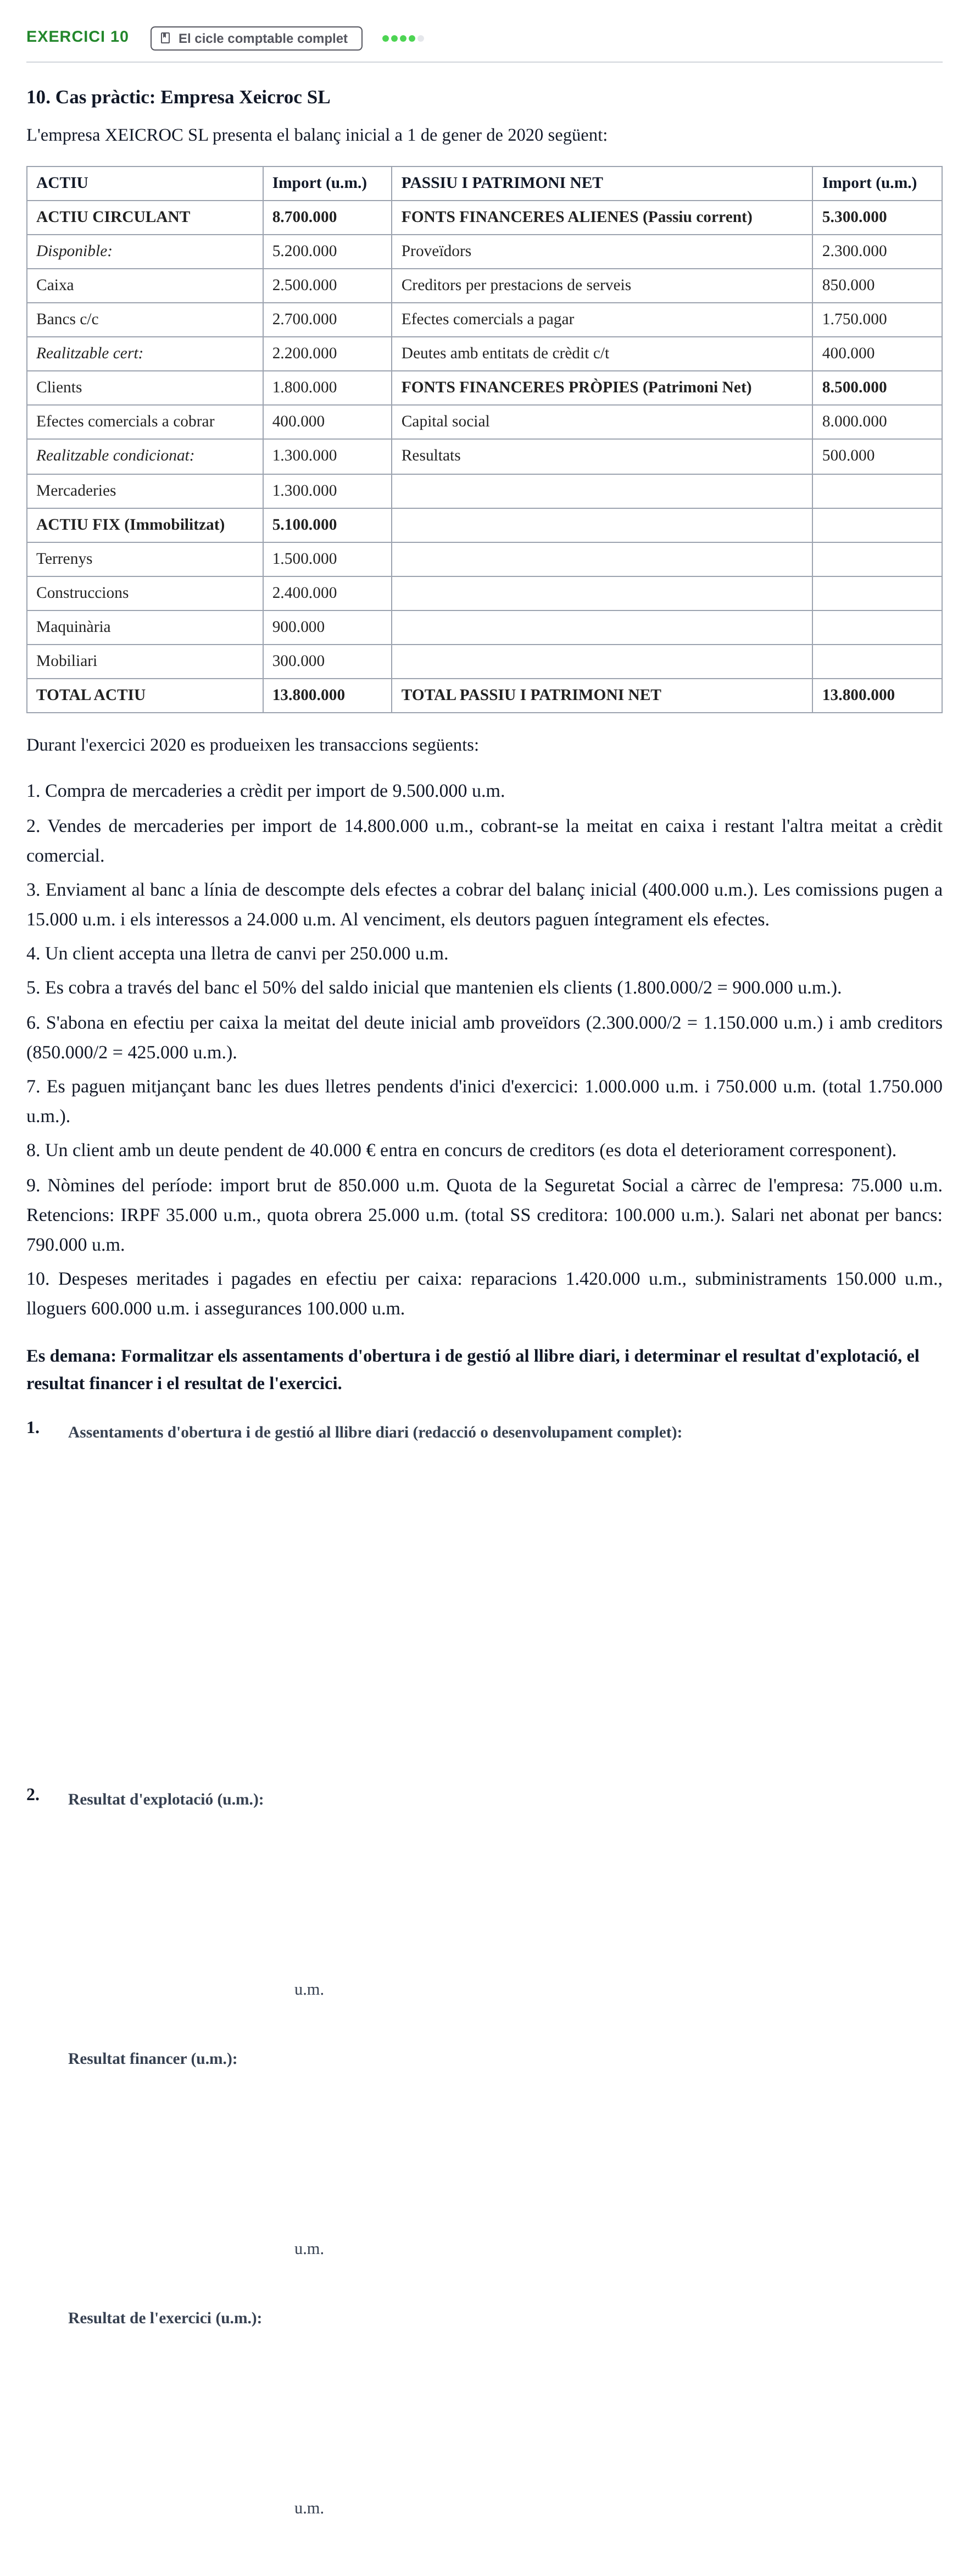
L'empresa XEICROC SL presenta el balanç inicial a 1 de gener de 2020 següent:
ACTIU · Import (u.m.) · PASSIU I PATRIMONI NET · Import (u.m.)
ACTIU CIRCULANT · 8.700.000 · FONTS FINANCERES ALIENES (Passiu corrent) · 5.300.000
Disponible: · 5.200.000 · Proveïdors · 2.300.000
Caixa · 2.500.000 · Creditors per prestacions de serveis · 850.000
Bancs c/c · 2.700.000 · Efectes comercials a pagar · 1.750.000
Realitzable cert: · 2.200.000 · Deutes amb entitats de crèdit c/t · 400.000
Clients · 1.800.000 · FONTS FINANCERES PRÒPIES (Patrimoni Net) · 8.500.000
Efectes comercials a cobrar · 400.000 · Capital social · 8.000.000
Realitzable condicionat: · 1.300.000 · Resultats · 500.000
Mercaderies · 1.300.000
ACTIU FIX (Immobilitzat) · 5.100.000
Terrenys · 1.500.000
Construccions · 2.400.000
Maquinària · 900.000
Mobiliari · 300.000
TOTAL ACTIU · 13.800.000 · TOTAL PASSIU I PATRIMONI NET · 13.800.000
Durant l'exercici 2020 es produeixen les transaccions següents:
1. Compra de mercaderies a crèdit per import de 9.500.000 u.m.
2. Vendes de mercaderies per import de 14.800.000 u.m., cobrant-se la meitat en caixa i restant l'altra meitat a crèdit comercial.
3. Enviament al banc a línia de descompte dels efectes a cobrar del balanç inicial (400.000 u.m.). Les comissions pugen a 15.000 u.m. i els interessos a 24.000 u.m. Al venciment, els deutors paguen íntegrament els efectes.
4. Un client accepta una lletra de canvi per 250.000 u.m.
5. Es cobra a través del banc el 50% del saldo inicial que mantenien els clients (1.800.000/2 = 900.000 u.m.).
6. S'abona en efectiu per caixa la meitat del deute inicial amb proveïdors (2.300.000/2 = 1.150.000 u.m.) i amb creditors (850.000/2 = 425.000 u.m.).
7. Es paguen mitjançant banc les dues lletres pendents d'inici d'exercici: 1.000.000 u.m. i 750.000 u.m. (total 1.750.000 u.m.).
8. Un client amb un deute pendent de 40.000 € entra en concurs de creditors (es dota el deteriorament corresponent).
9. Nòmines del període: import brut de 850.000 u.m. Quota de la Seguretat Social a càrrec de l'empresa: 75.000 u.m. Retencions: IRPF 35.000 u.m., quota obrera 25.000 u.m. (total SS creditora: 100.000 u.m.). Salari net abonat per bancs: 790.000 u.m.
10. Despeses meritades i pagades en efectiu per caixa: reparacions 1.420.000 u.m., subministraments 150.000 u.m., lloguers 600.000 u.m. i assegurances 100.000 u.m.
Es demana: Formalitzar els assentaments d'obertura i de gestió al llibre diari, i determinar el resultat d'explotació, el resultat financer i el resultat de l'exercici.
1.
2.
u.m.
u.m.
u.m.
11. Exercici existències: Amatis, SA. A partir de la informació de constitució, 25 operacions comptables i la…
Compres, vendes i existències
11 Exercici existències: Amatis, SA
El 30 de gener de 2000 es funda la societat «AMATIS, S.A.» amb un capital social d'1.000.000 €.
Totes les operacions de tresoreria es fan a través de bancs. Durant l'exercici es duen a terme els fets següents:
1. 05/02: Lloguer d'un local, dipositant 1.000 € en concepte de fiança.
2. 15/02: Compra a termini de 400 unitats de mercaderies a 40 €/unitat, amb un descompte en factura d'1 €/unitat (400 · 39 = 15.600 €).
3. 20/02: Es paga factura de 2.500 € pel transport de les mercaderies anteriors (cost total: 15.600 + 2.500 = 18.100 €; preu unitari: 45,25 €).
4. 22/02: Es retornen 30 unitats deteriorades al proveïdor (30 · 45,25 = 1.357,50 € de cost).
5. 01/03: Compra d'un ordinador per 1.500 € pagat amb xec bancari.
6. 01/03: Adquisició d'un programa informàtic per 500 € a pagar en 60 dies.
7. 01/03: Pagament de 100 € amb xec a un tècnic per la instal·lació de l'equip i el programari.
8. 10/03: Compra a termini d'una furgoneta per 10.000 € amb venciment a 11 mesos.
9. 15/03: Venda de 300 unitats a 90 €/u. a 6 mesos, girant efectes acceptats (27.000 €).
10. 20/03: Pagament de despeses de transport de la venda anterior per 200 €.
11. 01/04: Recepció d'una subvenció a l'explotació de 10.000 € de la Generalitat.
12. 15/04: Descompte d'efectes per nominal de 10.000 € al 16% anual i comissions de 100 €.
13. 20/04: Compra de 200 unitats a 35 €/u. a 60 dies (7.000 €).
14. 25/04: Despeses de transport de la compra anterior: 100 € (cost d'adquisició: 7.100 €, preu unitari: 35,50 €).
15. 26/04: S'accepta pagar anticipadament la compra anterior al proveïdor a canvi d'un descompte del 5%.
16. 05/05: Pagament del deute del programari (500 €).
17. 15/05: Pagament de subministraments elèctrics/aigua (1.000 €), comissions d'agents (15.000 €), publicitat (2.000 €) i lloguer (3.000 €).
18. 25/05: Venda de 200 unitats a 100 €/u., cobrant un 20% al comptat i la resta amb lletres acceptades, amb un descompte en factura de l'1,5%.
19. 25/05: Reclamació acceptada pel client per defectes de qualitat, aplicant un descompte comercial addicional del 2%.
20. 15/06: Compra a crèdit de 500 unitats a 37 €/u. acceptant lletra (18.500 €).
21. 15/07: Descompte bancari d'efectes per 10.000 € (interès 17% i 100 € de comissió).
22. 15/09: El banc informa de l'impagament d'un efecte de 1.500 € descomptat el 15/07, carregant comissió de 200 €. La resta d'efectes es cobren degudament.
23. 01/10: Inversió d'excés de tresoreria en una lletra del tresor d'un any per 6.300 € (nominal de 6.500 €).
24. 05/12: Compra de 5 paneres de Nadal a 300 €/u. per a clients (1.500 €).
25. 20/12: Lliurament de les paneres als clients.
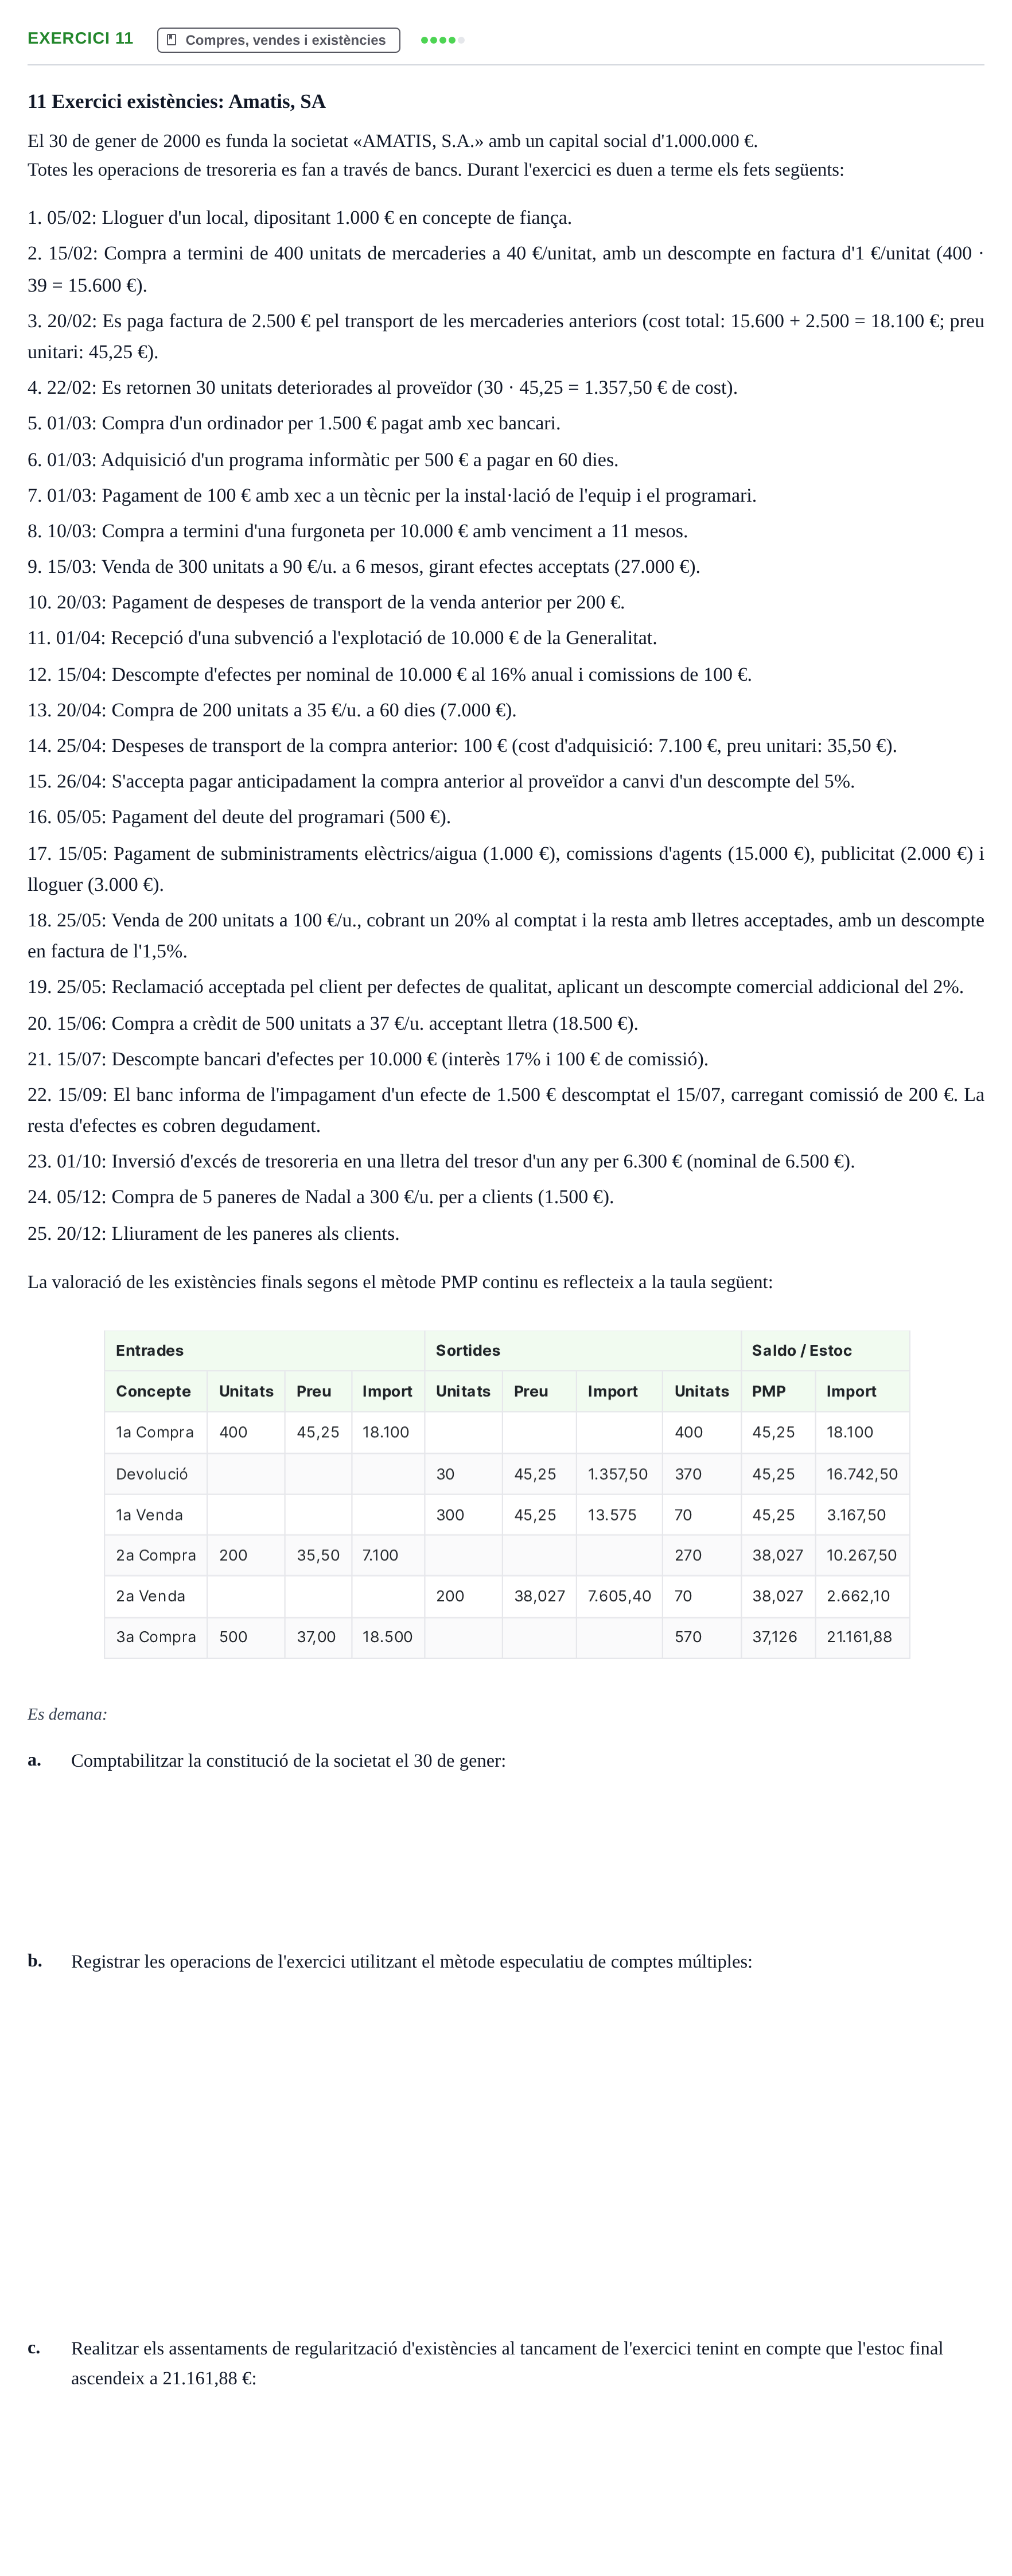
La valoració de les existències finals segons el mètode PMP continu es reflecteix a la taula següent:
Es demana:
a.
Comptabilitzar la constitució de la societat el 30 de gener:
b.
Registrar les operacions de l'exercici utilitzant el mètode especulatiu de comptes múltiples:
c.
Realitzar els assentaments de regularització d'existències al tancament de l'exercici tenint en compte que l'estoc final ascendeix a 21.161,88 €:
12. Exercici d'existències: Les Voltes SL (Part 1 - Compres i bestretes). Es demana comptabilitzar al llibre…
Compres, vendes i existències
Exercici existències: Les Voltes SL (Part 1 - Compres i bestretes)
L'empresa «LES VOLTES, SL», dedicada a la compra i venda d'objectes artístics, efectua les transaccions següents:
1. Comanda un lot important de gènere a un nou proveïdor, qui sol·licita una bestreta prèvia de 12.000 € que es transfereix per banc.
2. Es rep la tramesa de mercaderies facturada pel proveïdor anterior per 56.000 €, aplicant-se la deducció de la bestreta prèvia i un descompte comercial inclòs en la mateixa factura del 2% (descompte: 56.000 · 0,02 = 1.120 €; import net: 54.880 €). Per la resta a pagar (54.880 − 12.000 = 42.880 €) s'accepten lletres de canvi a 90 dies.
3. Es contracta el transport de les mercaderies adquirides en la comanda precedent, abonant-se mitjançant xec bancari un cost de transport de 1.350 €.
Es demana:
a)
Comptabilitzar les operacions al llibre diari.
b)
Justificar el criteri de valoració aplicat a les compres i al transport.
13. Exercici 13 d'existències (Les Voltes SL - Part 2, Mètode PMP): A partir de la fitxa de magatzem, identificar…
Compres, vendes i existències
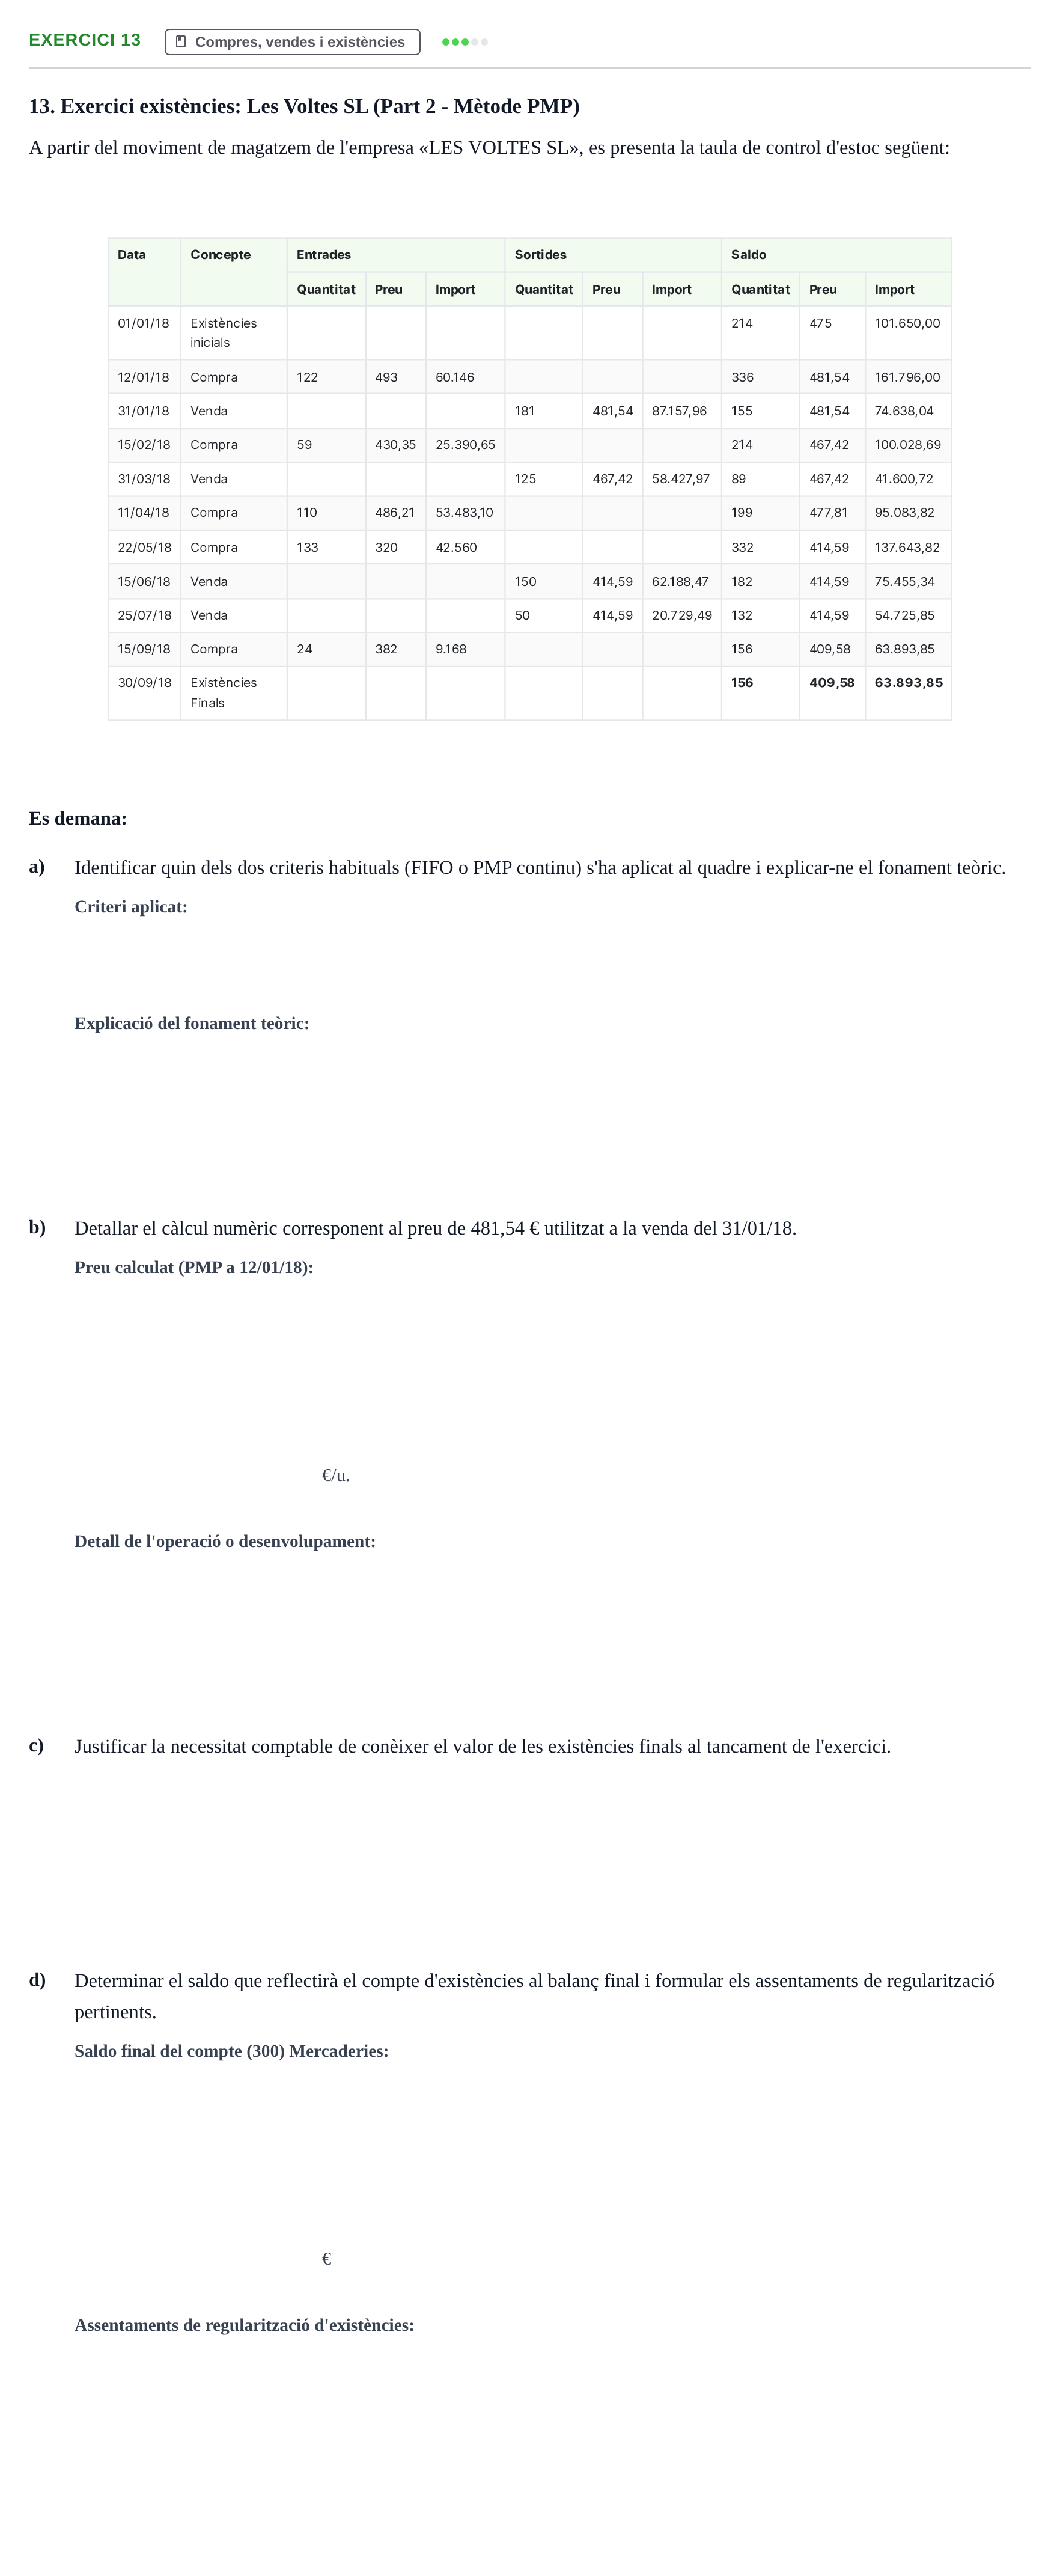
13. Exercici existències: Les Voltes SL (Part 2 - Mètode PMP)
A partir del moviment de magatzem de l'empresa «LES VOLTES SL», es presenta la taula de control d'estoc següent:
Es demana:
a)
Identificar quin dels dos criteris habituals (FIFO o PMP continu) s'ha aplicat al quadre i explicar-ne el fonament teòric.
b)
Detallar el càlcul numèric corresponent al preu de 481,54 € utilitzat a la venda del 31/01/18.
€/u.
c)
Justificar la necessitat comptable de conèixer el valor de les existències finals al tancament de l'exercici.
d)
Determinar el saldo que reflectirà el compte d'existències al balanç final i formular els assentaments de regularització pertinents.
€
14. Comptabilitzar al llibre diari les operacions de vendes, transport, efectes comercials enviats al descompte i…
Compres, vendes i existències
14. Exercici existències: Les Voltes SL (Part 3 - Vendes i descomptes)
Continuant amb les operacions de «LES VOLTES, SL», es realitzen els fets comptables següents:
1. Venda a crèdit d'articles per import de 40.000 €, concedint-se un descompte comercial en factura del 3% (40.000 · 0,97 = 38.800 €). L'empresa es fa càrrec del transport del lliurament, que ascendeix a 1.500 € pagats mitjançant xec bancari.
2. El comprador de l'operació 4 accepta una lletra de canvi que es remet immediatament a descompte bancari. El banc cobra un 5% sobre el nominal de l'efecte per despeses d'estudi i comissió (38.800 · 0,05 = 1.940 € o similar) i 250 € en concepte d'interessos (a la liquidació original figura: comissions bancàries 3.104 €, interessos 250 € i import líquid abonat en compte 35.446 €).
3. S'adquireix una partida d'articles per 35.000 € que es paga al comptat per transferència bancària, concedint el proveïdor un descompte per pagament immediat del 5% (35.000 · 0,05 = 1.750 €; import líquid: 33.250 €).
Es demana:
Comptabilitzar aquestes operacions al llibre diari, contemplant per a l'operació 6 les dues alternatives segons si el descompte consta dins o fora de la factura.
15. Comptabilitzar al llibre diari les operacions de venda de cosmètics, transports pagats per la distribuïdora,…
Compres, vendes i existències
Exercici existències: Empresa de cosmètics
Una empresa distribuïdora de productes cosmètics realitza les operacions següents:
a. El 21 de febrer ven a crèdit a una farmàcia 150 tubs de crema de protecció solar a 14 € la unitat ( €). Les despeses de transport són a càrrec de la distribuïdora i pugen a 180 €, que se satisfan el mateix dia en metàl·lic directament al transportista.
b. El 25 de març la farmàcia retorna 30 tubs venuts el 21 de febrer perquè contenen un defecte en el serigrafiat que impedeix llegir la composició del producte ( €).
c. El 26 de març l'empresa envia a la farmàcia 30 tubs nous correctament etiquetats i, a més a més, li regala 5 tubs addicionals sense càrrec com a compensació pels perjudicis ocasionats. L'enviament es factura a crèdit mantenint el preu unitari pactat de 14 € pels 30 tubs (420 €).
Es demana: Comptabilitzar al llibre diari cadascuna de les operacions descrites.
a)
b)
c)
16. Efectuar la constitució d'AMATIS, S.A., els assentaments d'operacions al diari, la fitxa d'existències pel…
Compres, vendes i existències
Exercici d'existències: AMATIS, S.A.
A partir de les operacions comercials i financeres de l'empresa AMATIS, S.A. corresponents a l'exercici 2000, es demana:
a. Efectuar l'assentament de constitució de la societat.
b. Comptabilitzar en el llibre diari les operacions descrites al llarg de l'exercici (del número 1 al 24).
c. Efectuar l'assentament de regularització del compte d'existències de mercaderies a tancament de l'exercici.
d. Determinar el valor de les existències finals aplicant el mètode del Preu Mitjà Ponderat (PMP) i elaborar la corresponent fitxa de magatzem.
a)
b)
c)
€
d)
€/u
17. Exercici 1 (17): Adquisició, amortització i alienació de maquinària (Natural, S.L.). Comptabilitzar…
Immobilitzat i amortització
Exercici 1. Adquisició, amortització i alienació de maquinària (Natural, S.L.)
La societat Natural, S.L., dedicada al comerç de productes naturals, adquireix el dia 30 de juny de 1996 una maquinària per envasar i etiquetar per valor de 100.000 €, abonats mitjançant transferència bancària. A la mateixa data s'abonen les següents despeses derivades de la importació des de Singapur:
5.000 € en concepte de drets aranzelaris (impostos d'importació), pagats mitjançant xec.
1.200 € en efectiu corresponents al transport especial des de la zona franca a les instal·lacions.
1.800 € segons minuta d'honoraris del gestor de tràmits d'importació, amb pagament ajornat a 20 dies.
L'empresa calcula que la màquina tindrà una vida útil de 5 anys i un valor residual de 8.000 €.
Posteriorment, el 31 de març de 2000, es transmet la màquina per 20.000 €, rebent-se un xec conformat com a cobrament.
Es demana:
a)
Comptabilitzar les operacions derivades de l'adquisició el 30 de juny de 1996.
b)
Calcular i comptabilitzar la dotació a l'amortització corresponent a l'exercici 1996 amb data 31 de desembre de 1996.
c)
Registrar comptablement l'alienació de la maquinària el 31 de març de 2000, incloent l'amortització prèvia acumulada fins a la data de venda.
18 - Descompte d'efectes. Exercici 2 (Fashion, S.L.) apartats a i b: Comptabilitzar el descompte d'efectes comercials de 3.000 €…
Clients, proveïdors i operacions de tresoreria
Exercici 2. Descompte d'efectes i operacions amb maquinària (Fashion, S.L.)
L'administrador de l'empresa Fashion, S.L. necessita comptabilitzar les següents operacions:
a.
El dia 20 d'octubre l'empresa descompte efectes comercials per valor nominal de 3.000 €. L'entitat bancària aplica 50 € d'interessos i 10 € per comissions bancàries i despeses de correu.
b.
El 2 de novembre, al venciment dels efectes, els clients només n'atenen el 50 %. Les despeses bancàries per devolució pugen a 10 €.
18 - Maquinària i amortització. Exercici 2 (Fashion, S.L.) apartats c i d: Calcular l'amortització anual d'una maquinària de 50.000 € a 10…
Immobilitzat i amortització
Exercici 2. Descompte d'efectes i operacions amb maquinària (Fashion, S.L.)
L'administrador de l'empresa Fashion, S.L. necessita comptabilitzar les següents operacions:
c.
L'amortització anual corresponent a una maquinària valorada en 50.000 €, calculada pel mètode lineal a 10 anys sense valor residual.
€
d.
Una màquina per embalar amb un preu de cost de 650 €, una vida útil de 10 anys i un valor residual estimat de 50 €, s'amortitza pel mètode lineal. Es demana comptabilitzar la venda de la dita màquina en cadascun dels tres supòsits independents següents:
• Supòsit 1: Venda en acabar el tercer any d'utilització per un import de 420 €.
€
• Supòsit 2: Venda en acabar el tercer any d'utilització per un import de 470 €.
€
• Supòsit 3: Venda en acabar el setè any d'utilització per un import de 240 €.
€
19. Exercici 3. Renovació, baixa i adquisició de vehicles de transport. Calcular el valor net comptable dels…
Immobilitzat i amortització
Exercici 3. Renovació, baixa i adquisició de vehicles de transport
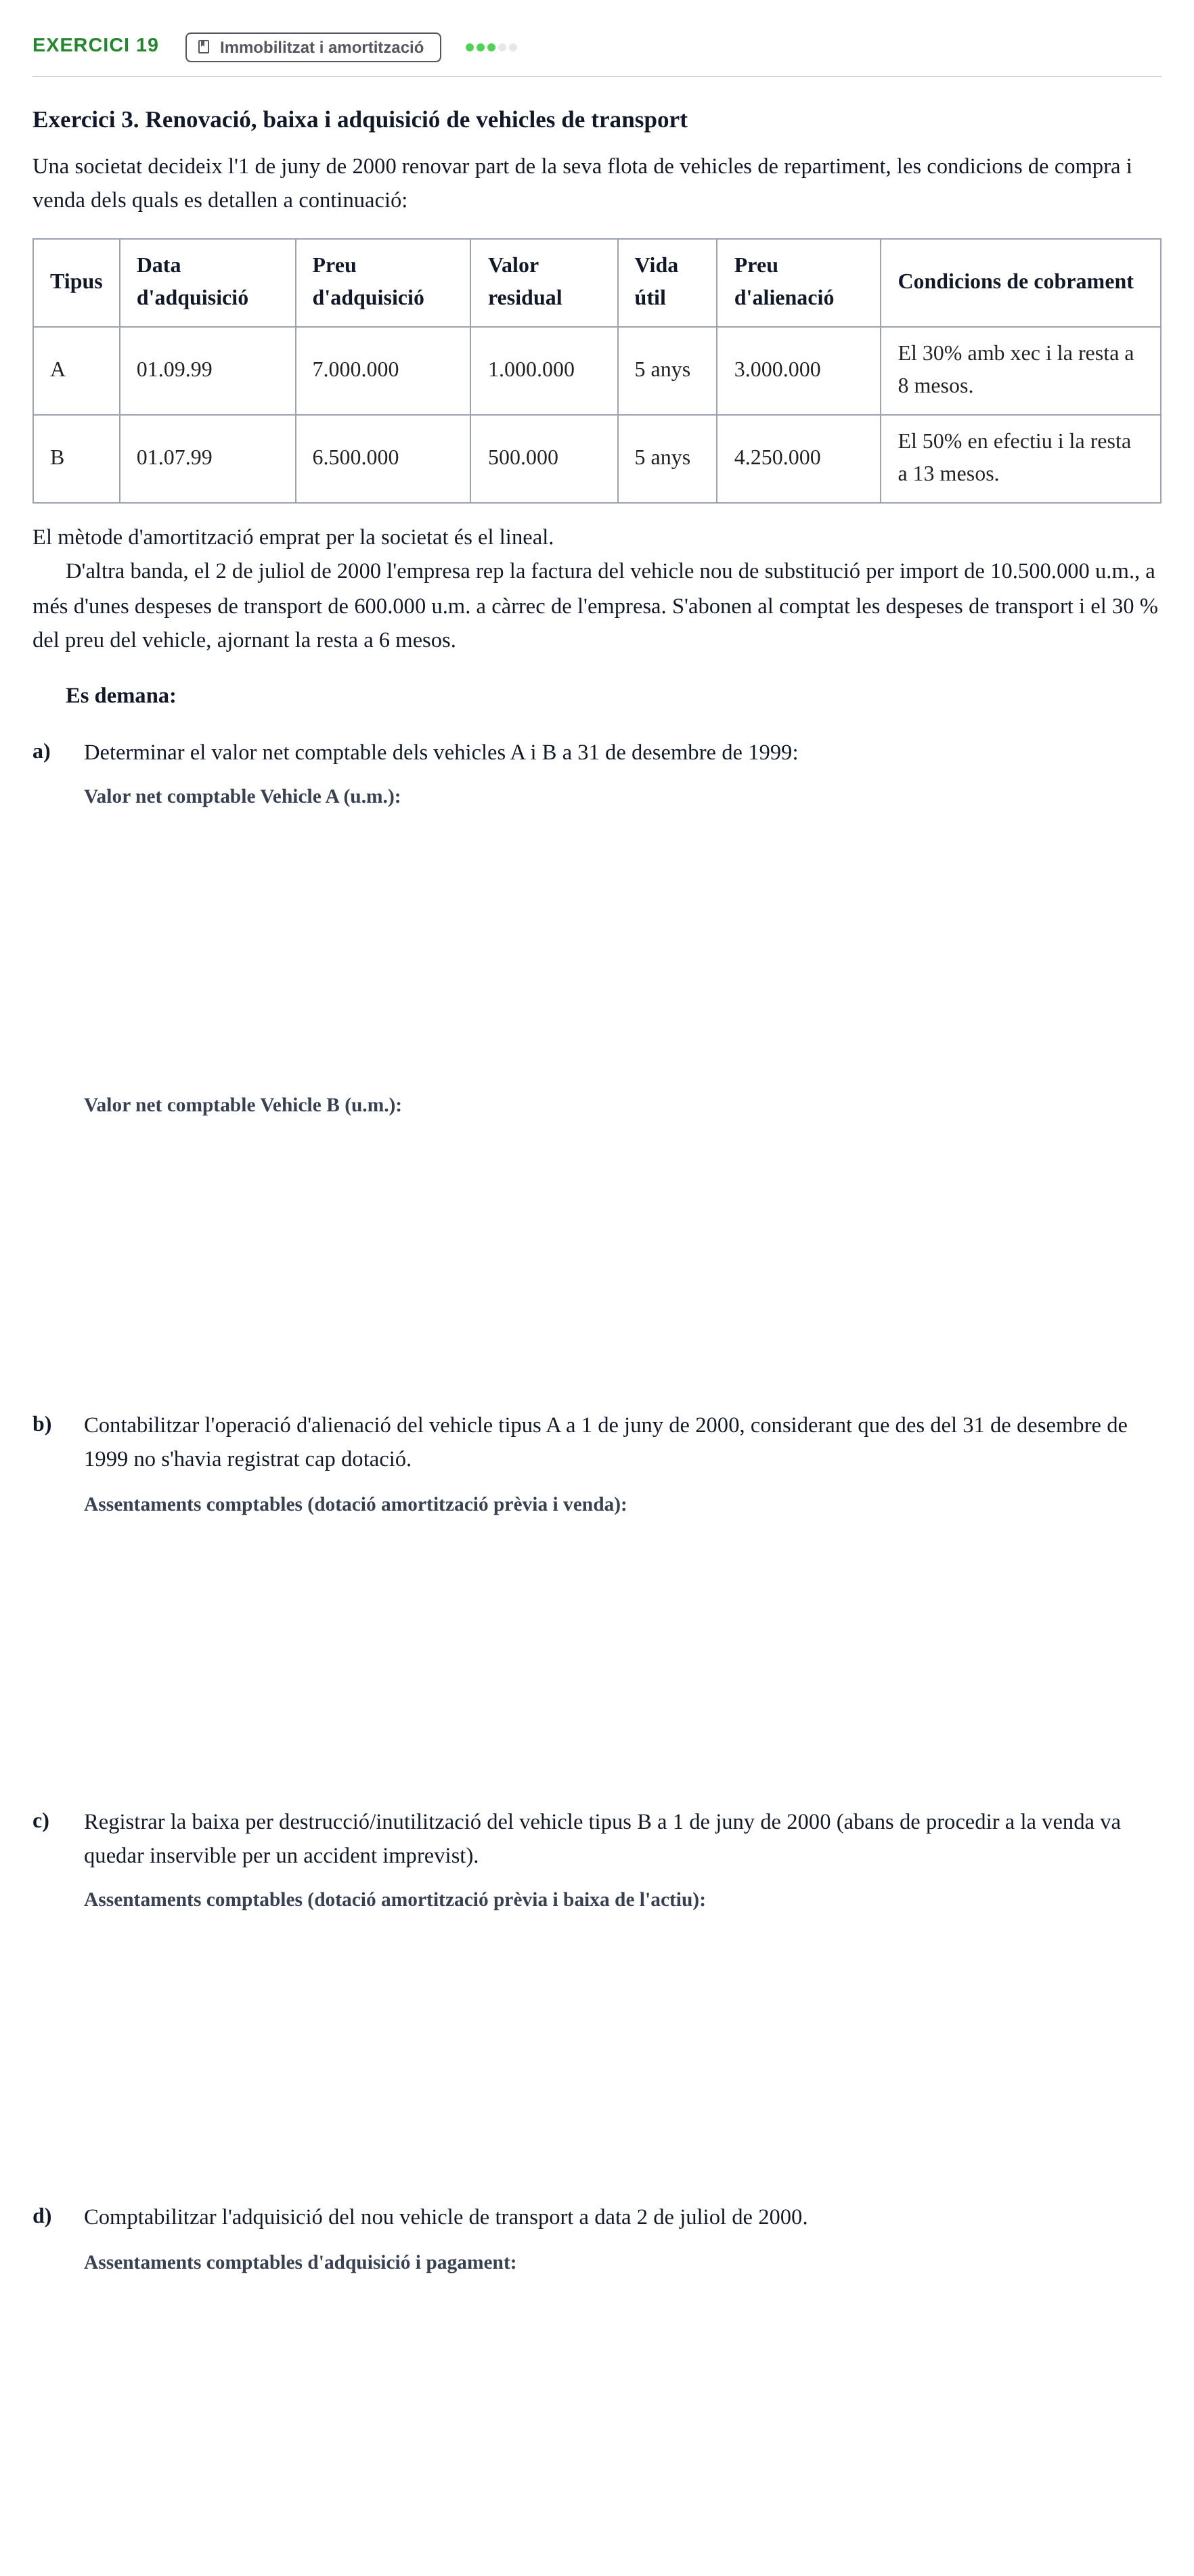
Una societat decideix l'1 de juny de 2000 renovar part de la seva flota de vehicles de repartiment, les condicions de compra i venda dels quals es detallen a continuació:
Tipus · Data d'adquisició · Preu d'adquisició · Valor residual · Vida útil · Preu d'alienació · Condicions de cobrament
A · 01.09.99 · 7.000.000 · 1.000.000 · 5 anys · 3.000.000 · El 30% amb xec i la resta a 8 mesos.
B · 01.07.99 · 6.500.000 · 500.000 · 5 anys · 4.250.000 · El 50% en efectiu i la resta a 13 mesos.
El mètode d'amortització emprat per la societat és el lineal.
D'altra banda, el 2 de juliol de 2000 l'empresa rep la factura del vehicle nou de substitució per import de 10.500.000 u.m., a més d'unes despeses de transport de 600.000 u.m. a càrrec de l'empresa. S'abonen al comptat les despeses de transport i el 30 % del preu del vehicle, ajornant la resta a 6 mesos.
Es demana:
a)
Determinar el valor net comptable dels vehicles A i B a 31 de desembre de 1999:
b)
Contabilitzar l'operació d'alienació del vehicle tipus A a 1 de juny de 2000, considerant que des del 31 de desembre de 1999 no s'havia registrat cap dotació.
c)
Registrar la baixa per destrucció/inutilització del vehicle tipus B a 1 de juny de 2000 (abans de procedir a la venda va quedar inservible per un accident imprevist).
d)
Comptabilitzar l'adquisició del nou vehicle de transport a data 2 de juliol de 2000.
20. Determinar el preu d'adquisició pel qual s'ha d'activar una màquina empaquetadora adquirida per URGENT SL a…
Immobilitzat i amortització
Exercici 4. Determinació del preu d'adquisició de maquinària empaquetadora (URGENT SL)
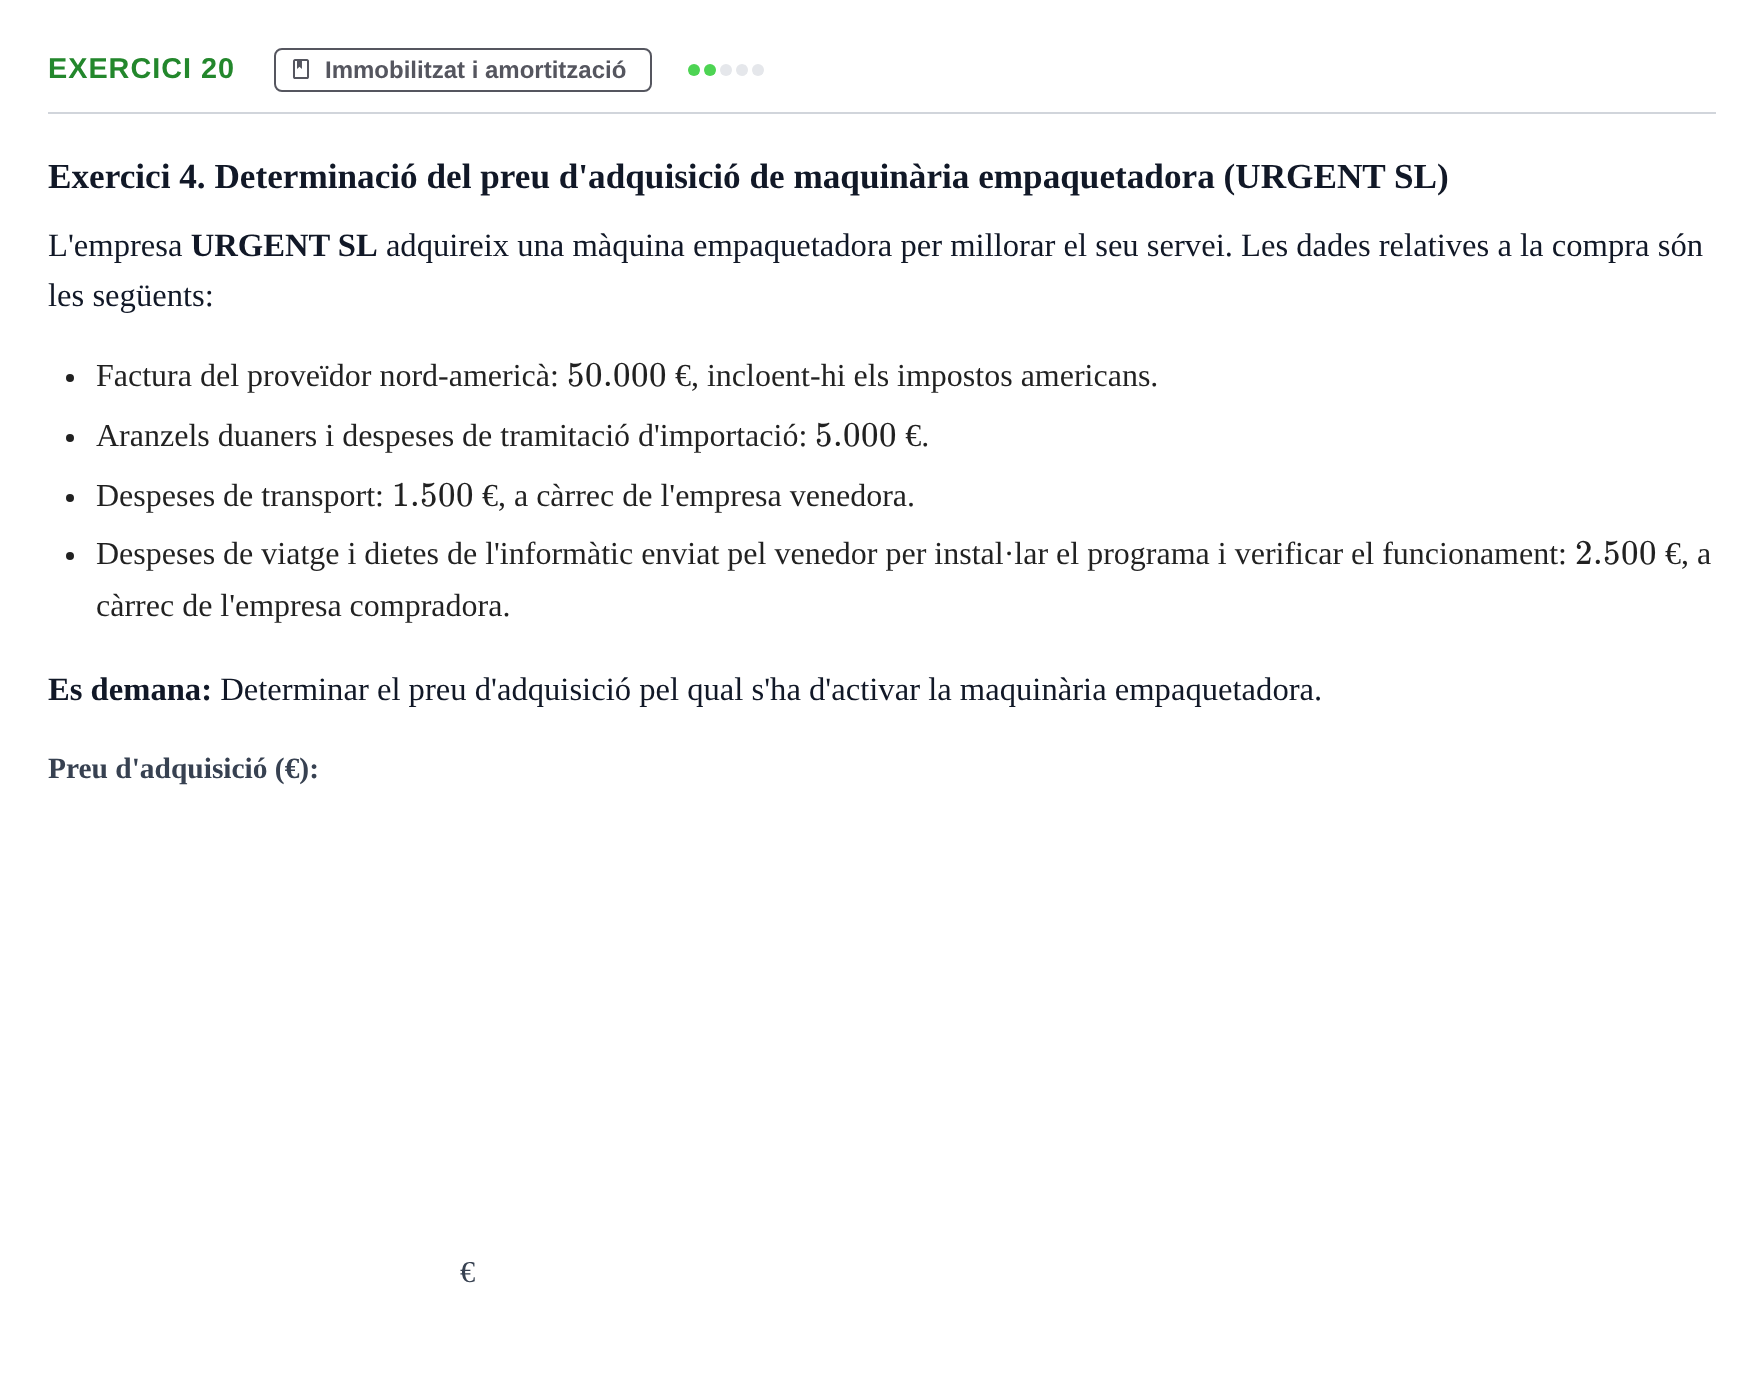
L'empresa URGENT SL adquireix una màquina empaquetadora per millorar el seu servei. Les dades relatives a la compra són les següents:
Factura del proveïdor nord-americà: €, incloent-hi els impostos americans.
Aranzels duaners i despeses de tramitació d'importació: €.
Despeses de transport: €, a càrrec de l'empresa venedora.
Despeses de viatge i dietes de l'informàtic enviat pel venedor per instal·lar el programa i verificar el funcionament: €, a càrrec de l'empresa compradora.
Es demana: Determinar el preu d'adquisició pel qual s'ha d'activar la maquinària empaquetadora.
€
21. Exercici 5 (James Potter): Assessorament comptable d'actius fixos i furgonetes. Inclou: a) Comptabilització…
Immobilitzat i amortització
Exercici 5. Assessorament en operacions d'actius i furgonetes (James Potter)
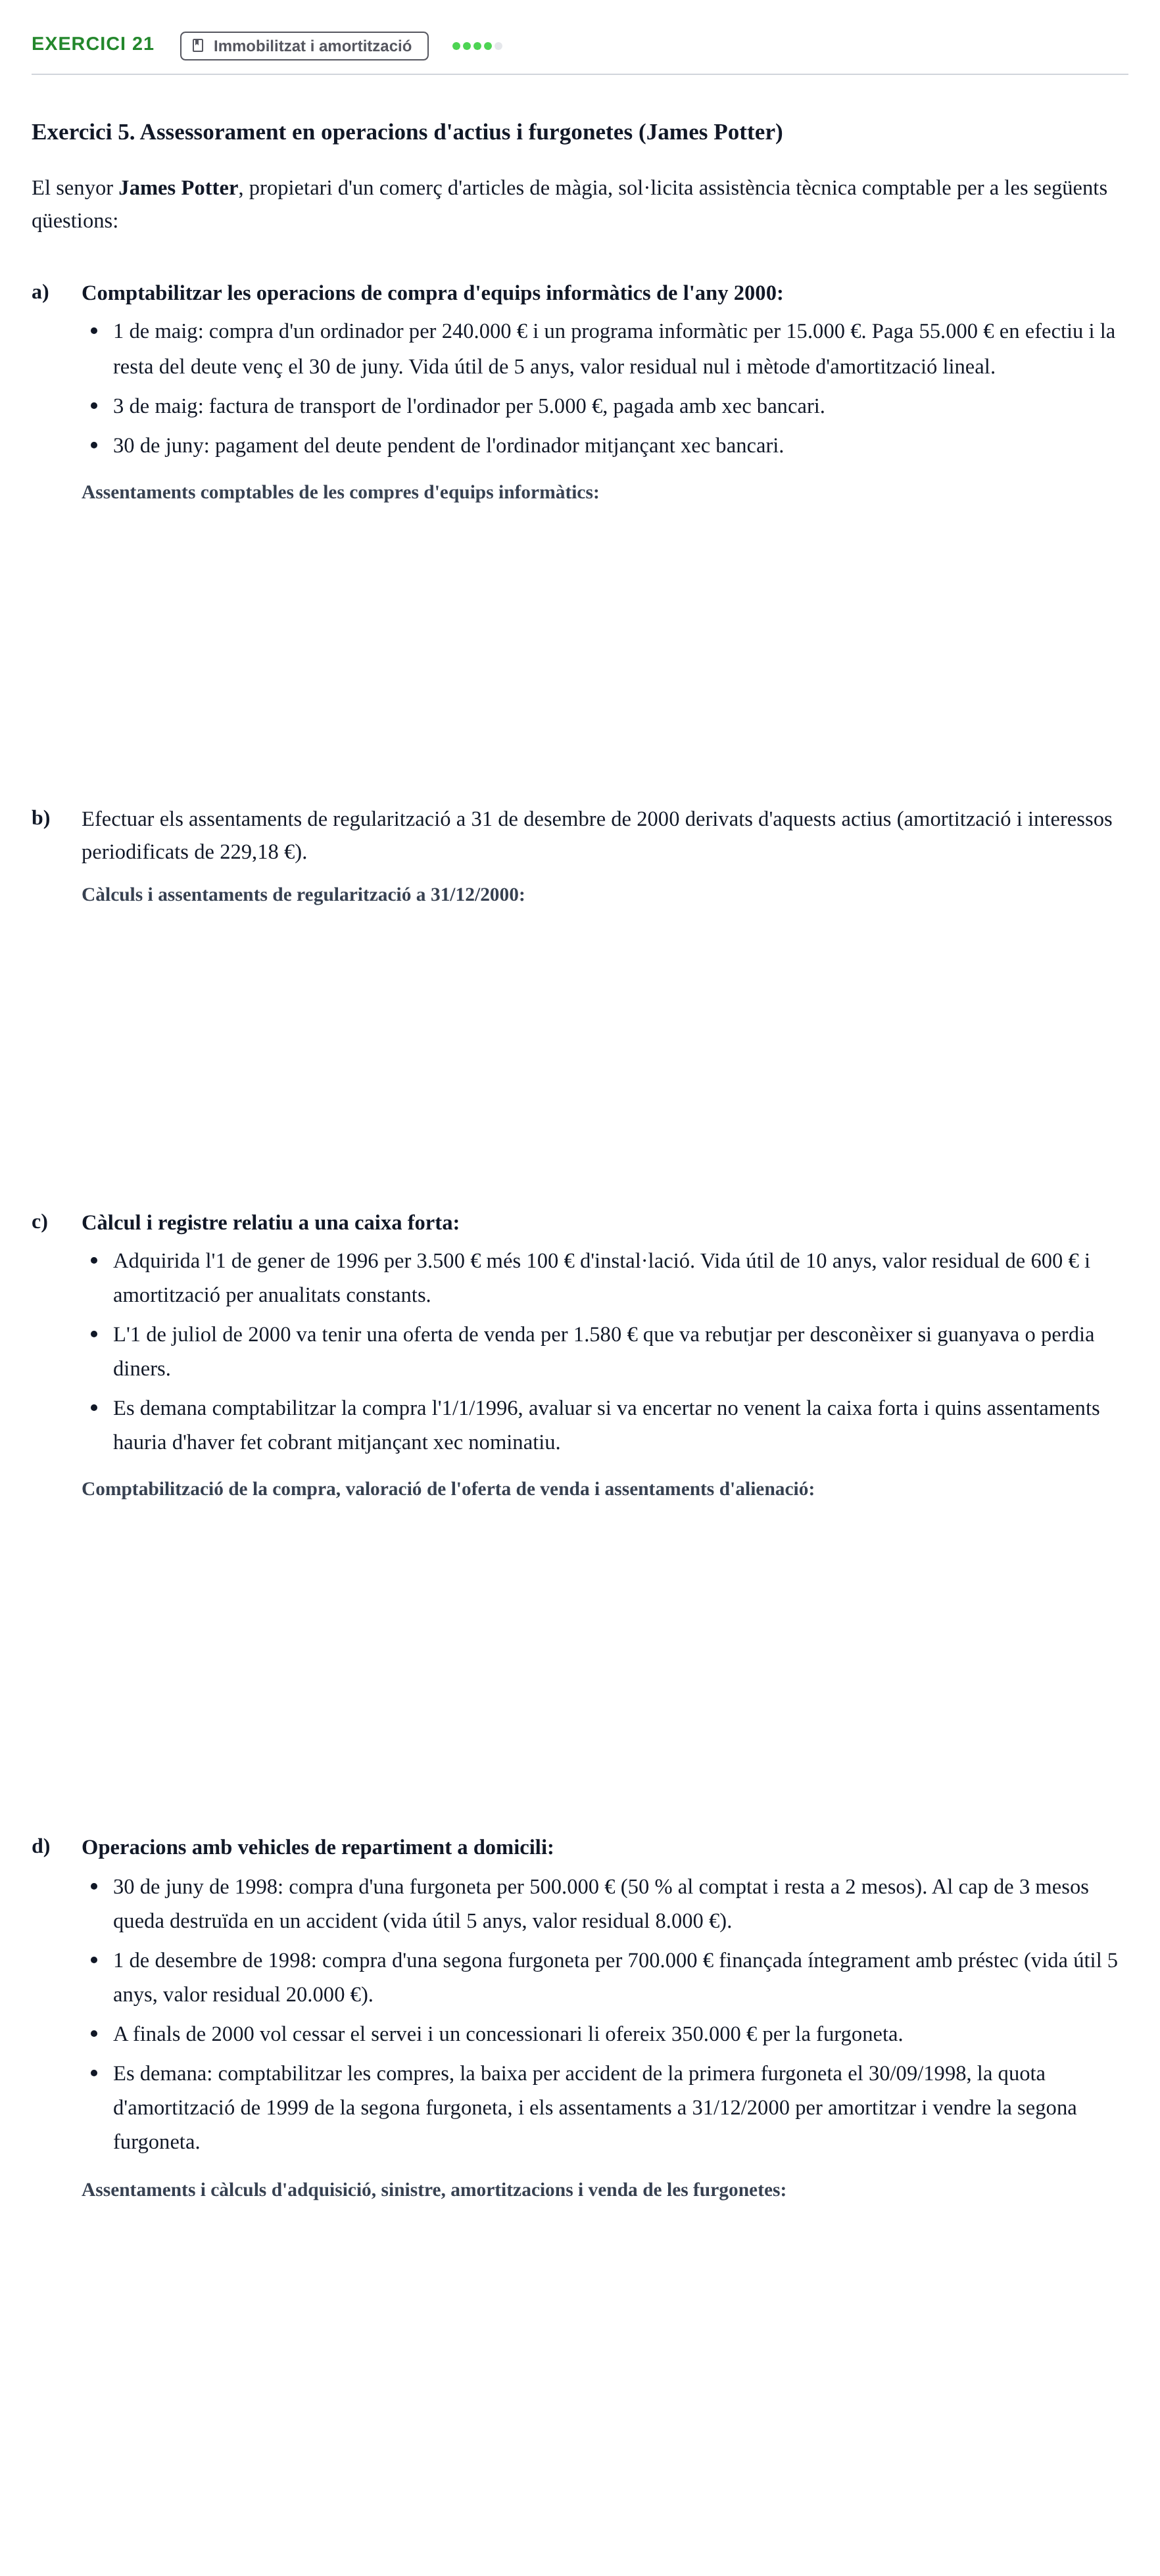
El senyor James Potter, propietari d'un comerç d'articles de màgia, sol·licita assistència tècnica comptable per a les següents qüestions:
a)
Comptabilitzar les operacions de compra d'equips informàtics de l'any 2000:
1 de maig: compra d'un ordinador per 240.000 € i un programa informàtic per 15.000 €. Paga 55.000 € en efectiu i la resta del deute venç el 30 de juny. Vida útil de 5 anys, valor residual nul i mètode d'amortització lineal.
3 de maig: factura de transport de l'ordinador per 5.000 €, pagada amb xec bancari.
30 de juny: pagament del deute pendent de l'ordinador mitjançant xec bancari.
b)
Efectuar els assentaments de regularització a 31 de desembre de 2000 derivats d'aquests actius (amortització i interessos periodificats de 229,18 €).
c)
Càlcul i registre relatiu a una caixa forta:
Adquirida l'1 de gener de 1996 per 3.500 € més 100 € d'instal·lació. Vida útil de 10 anys, valor residual de 600 € i amortització per anualitats constants.
L'1 de juliol de 2000 va tenir una oferta de venda per 1.580 € que va rebutjar per desconèixer si guanyava o perdia diners.
Es demana comptabilitzar la compra l'1/1/1996, avaluar si va encertar no venent la caixa forta i quins assentaments hauria d'haver fet cobrant mitjançant xec nominatiu.
d)
Operacions amb vehicles de repartiment a domicili:
30 de juny de 1998: compra d'una furgoneta per 500.000 € (50 % al comptat i resta a 2 mesos). Al cap de 3 mesos queda destruïda en un accident (vida útil 5 anys, valor residual 8.000 €).
1 de desembre de 1998: compra d'una segona furgoneta per 700.000 € finançada íntegrament amb préstec (vida útil 5 anys, valor residual 20.000 €).
A finals de 2000 vol cessar el servei i un concessionari li ofereix 350.000 € per la furgoneta.
Es demana: comptabilitzar les compres, la baixa per accident de la primera furgoneta el 30/09/1998, la quota d'amortització de 1999 de la segona furgoneta, i els assentaments a 31/12/2000 per amortitzar i vendre la segona furgoneta.
22. L'empresa GAFFE'S presenta incidències relacionades amb el seu immobilitzat material (venda de la furgoneta…
Immobilitzat i amortització
Exercici 6. Quadres d'amortització, sinistres i alienació d'actius (GAFFE'S)
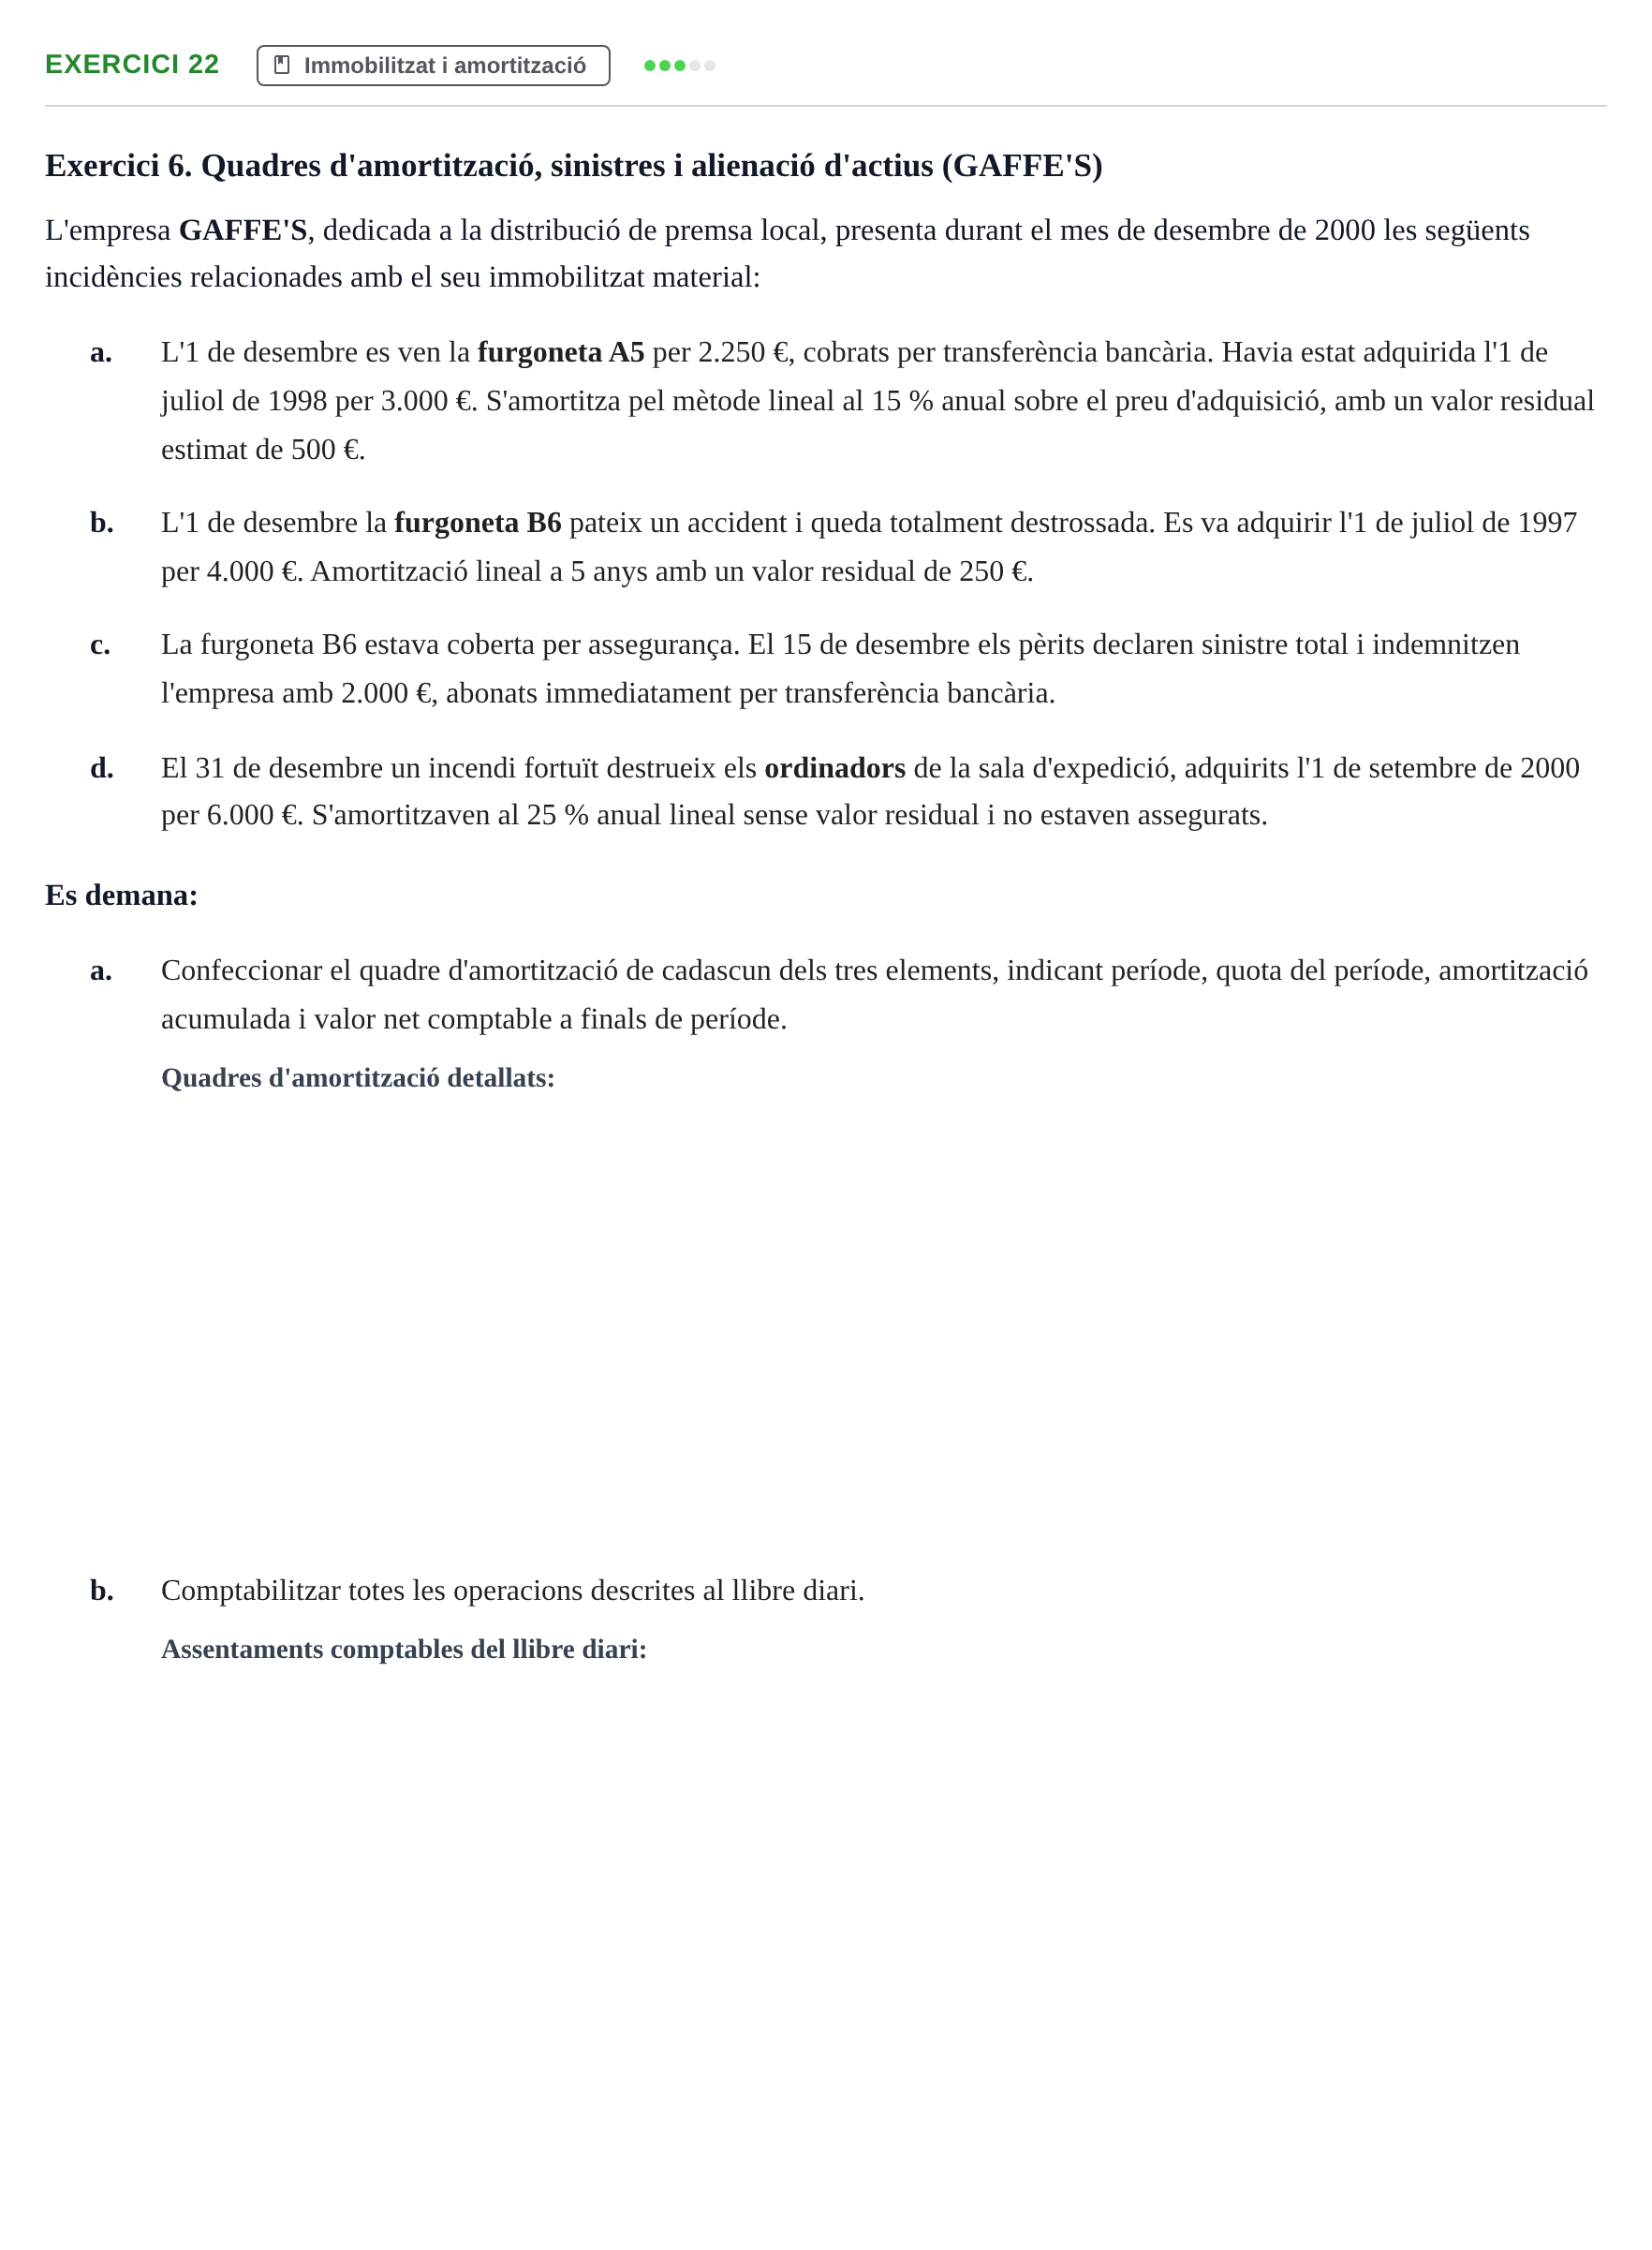
L'empresa GAFFE'S, dedicada a la distribució de premsa local, presenta durant el mes de desembre de 2000 les següents incidències relacionades amb el seu immobilitzat material:
a.
L'1 de desembre es ven la furgoneta A5 per 2.250 €, cobrats per transferència bancària. Havia estat adquirida l'1 de juliol de 1998 per 3.000 €. S'amortitza pel mètode lineal al 15 % anual sobre el preu d'adquisició, amb un valor residual estimat de 500 €.
b.
L'1 de desembre la furgoneta B6 pateix un accident i queda totalment destrossada. Es va adquirir l'1 de juliol de 1997 per 4.000 €. Amortització lineal a 5 anys amb un valor residual de 250 €.
c.
La furgoneta B6 estava coberta per assegurança. El 15 de desembre els pèrits declaren sinistre total i indemnitzen l'empresa amb 2.000 €, abonats immediatament per transferència bancària.
d.
El 31 de desembre un incendi fortuït destrueix els ordinadors de la sala d'expedició, adquirits l'1 de setembre de 2000 per 6.000 €. S'amortitzaven al 25 % anual lineal sense valor residual i no estaven assegurats.
Es demana:
a.
Confeccionar el quadre d'amortització de cadascun dels tres elements, indicant període, quota del període, amortització acumulada i valor net comptable a finals de període.
b.
Comptabilitzar totes les operacions descrites al llibre diari.
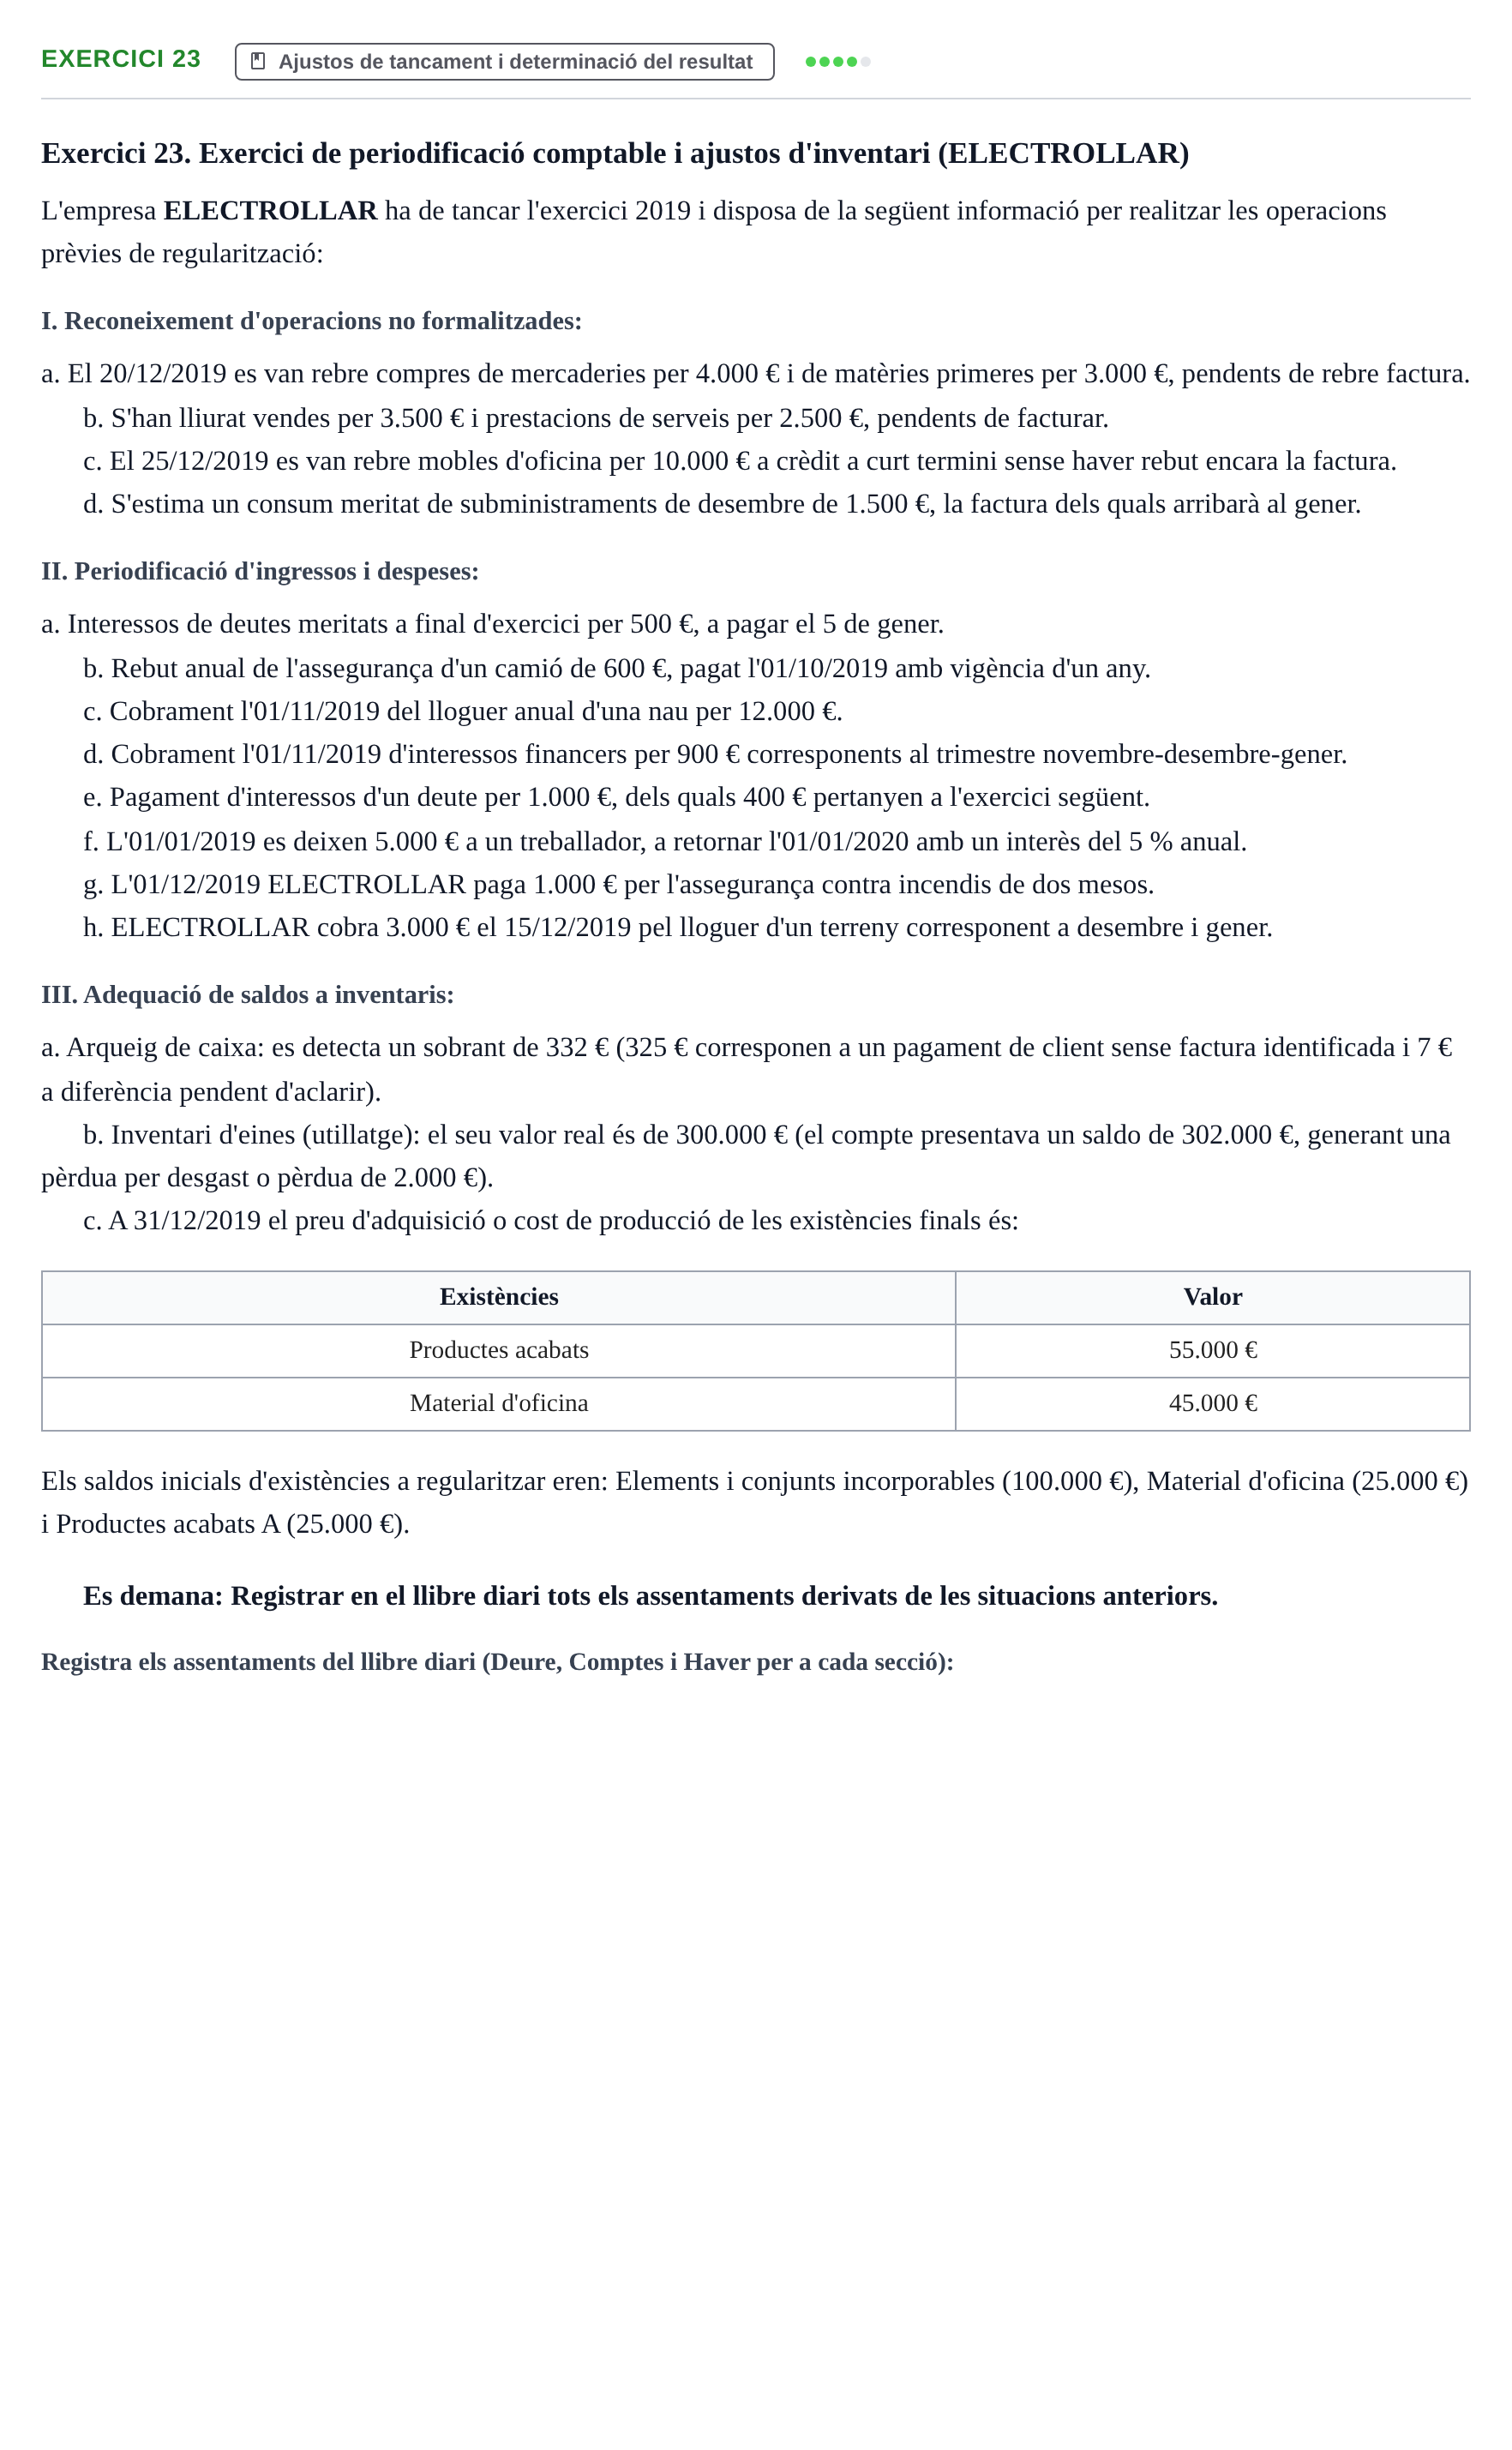
23. Exercici de periodificació comptable i ajustos d'inventari de l'empresa ELECTROLLAR. Es demana comptabilitzar…
Ajustos de tancament i determinació del resultat
Exercici 23. Exercici de periodificació comptable i ajustos d'inventari (ELECTROLLAR)
L'empresa ELECTROLLAR ha de tancar l'exercici 2019 i disposa de la següent informació per realitzar les operacions prèvies de regularització:
I. Reconeixement d'operacions no formalitzades:
a. El 20/12/2019 es van rebre compres de mercaderies per 4.000 € i de matèries primeres per 3.000 €, pendents de rebre factura.
b. S'han lliurat vendes per 3.500 € i prestacions de serveis per 2.500 €, pendents de facturar.
c. El 25/12/2019 es van rebre mobles d'oficina per 10.000 € a crèdit a curt termini sense haver rebut encara la factura.
d. S'estima un consum meritat de subministraments de desembre de 1.500 €, la factura dels quals arribarà al gener.
II. Periodificació d'ingressos i despeses:
a. Interessos de deutes meritats a final d'exercici per 500 €, a pagar el 5 de gener.
b. Rebut anual de l'assegurança d'un camió de 600 €, pagat l'01/10/2019 amb vigència d'un any.
c. Cobrament l'01/11/2019 del lloguer anual d'una nau per 12.000 €.
d. Cobrament l'01/11/2019 d'interessos financers per 900 € corresponents al trimestre novembre-desembre-gener.
e. Pagament d'interessos d'un deute per 1.000 €, dels quals 400 € pertanyen a l'exercici següent.
f. L'01/01/2019 es deixen 5.000 € a un treballador, a retornar l'01/01/2020 amb un interès del 5 % anual.
g. L'01/12/2019 ELECTROLLAR paga 1.000 € per l'assegurança contra incendis de dos mesos.
h. ELECTROLLAR cobra 3.000 € el 15/12/2019 pel lloguer d'un terreny corresponent a desembre i gener.
III. Adequació de saldos a inventaris:
a. Arqueig de caixa: es detecta un sobrant de 332 € (325 € corresponen a un pagament de client sense factura identificada i 7 € a diferència pendent d'aclarir).
b. Inventari d'eines (utillatge): el seu valor real és de 300.000 € (el compte presentava un saldo de 302.000 €, generant una pèrdua per desgast o pèrdua de 2.000 €).
c. A 31/12/2019 el preu d'adquisició o cost de producció de les existències finals és:
Existències · Valor
Productes acabats · 55.000 €
Material d'oficina · 45.000 €
Els saldos inicials d'existències a regularitzar eren: Elements i conjunts incorporables (100.000 €), Material d'oficina (25.000 €) i Productes acabats A (25.000 €).
Es demana: Registrar en el llibre diari tots els assentaments derivats de les situacions anteriors.