1. A partir de l'estructura patrimonial inicial de MERIT, SL i successives operacions (pagament factures,…
El patrimoni: elements, masses patrimonials i equilibri
1. Exercici sobre instrumentació comptable (part I): MERIT, SL
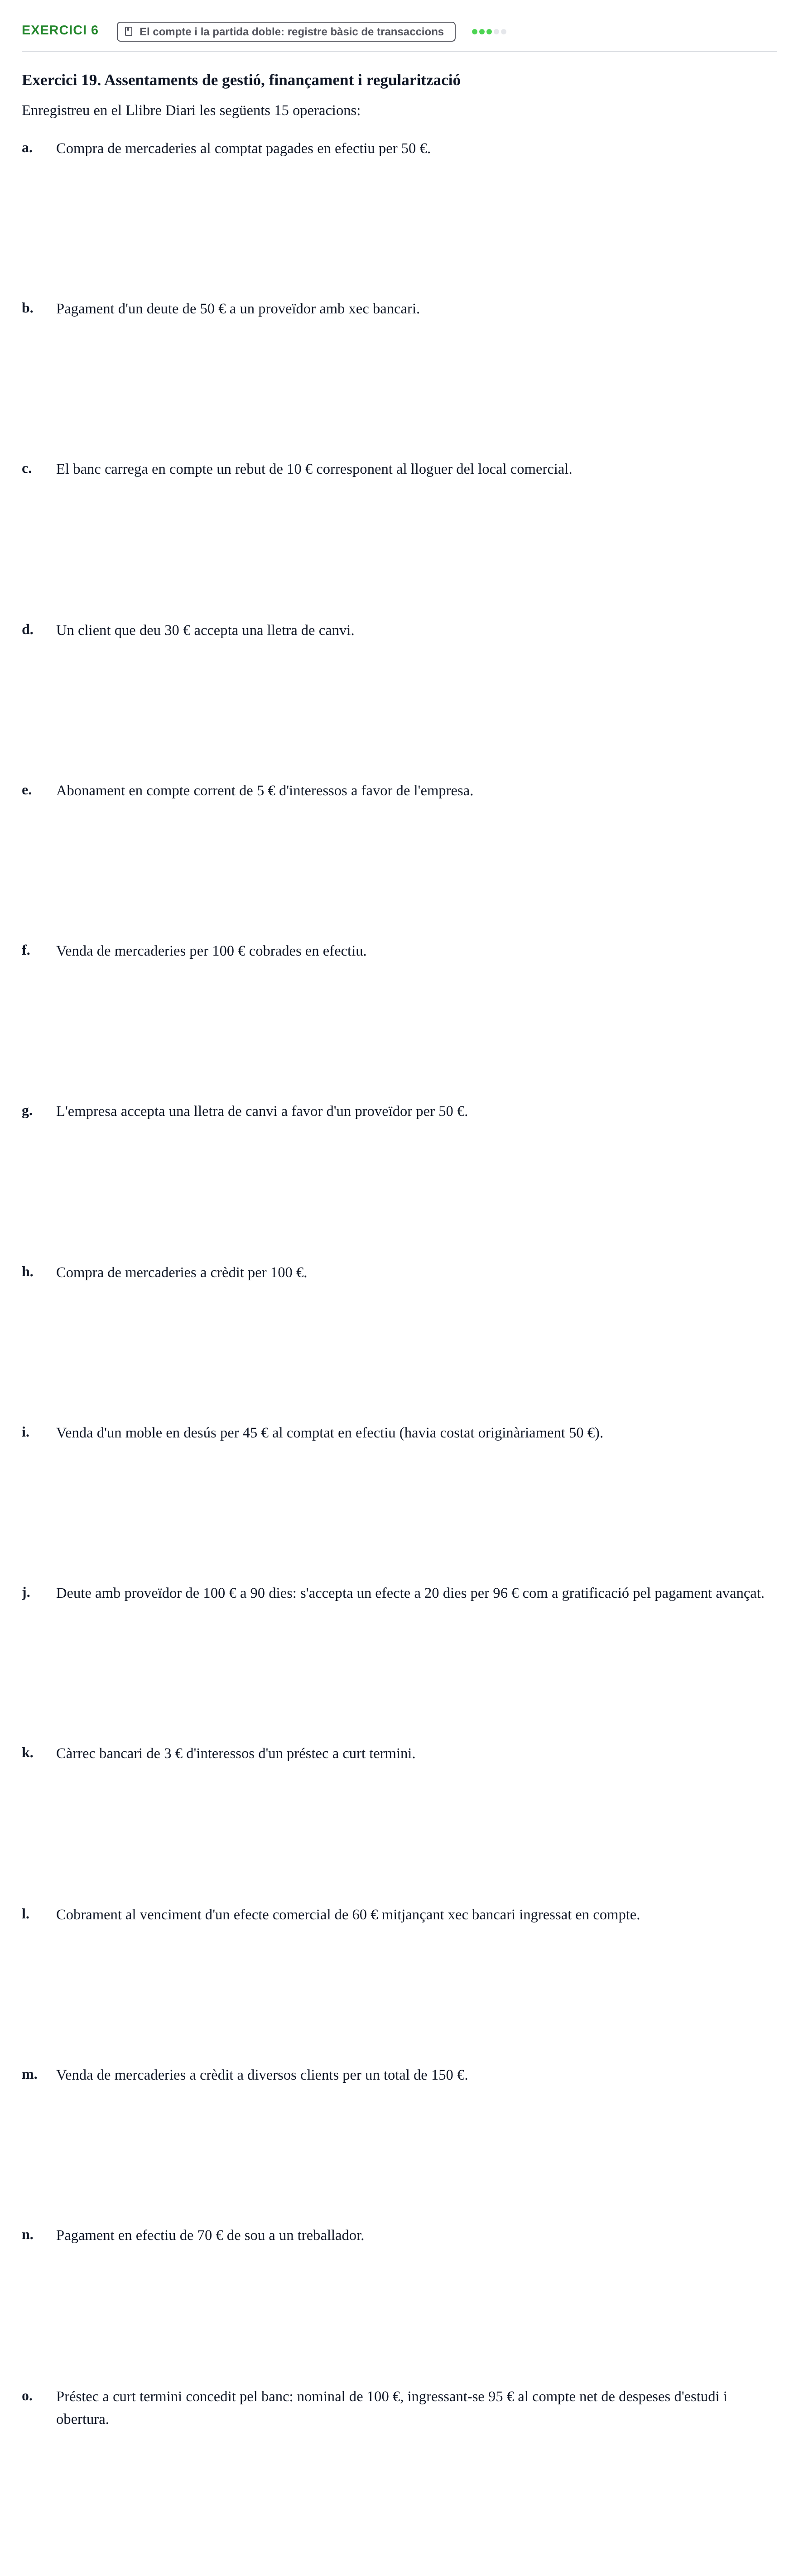
La societat MERIT, SL, dedicada a la fabricació i distribució de components electrònics, presenta a 1 de febrer de 2021 la següent estructura patrimonial segons la Teoria General de la Comptabilitat:
Cas introductori:
Si l'empresa paga 841 € del deute amb Proveïdors d'immobilitzat a curt termini, el Patrimoni Net es manté invariable (93.422 €), produint-se una disminució simultània de l'Actiu (Bancs passa a 9.566 €) i del Passiu (Proveïdors d'immobilitzat a c.t. passa a 2.300 €).
A partir de la situació restant en cada pas successiu, indiqueu com varia el Patrimoni Net i quins comptes es modifiquen en cadascuna de les operacions següents:
a)
Pagament de la factura pendent de la companyia de telèfons per un import de 475 €.
b)
Adquisició d'una màquina robotitzada per classificar i gestionar matèries primeres per un import total de 15.000 €, a pagar en 3 quotes trimestrals (la primera venç l'1 de març de 2021).
c)
Cobrament per transferència bancària d'un import de 3.250 € que un client tenia pendent.
d)
Traspàs de 2.150 € del compte corrent bancari a la caixa de l'entitat.
e)
Pagament mitjançant domiciliació bancària de 6.000 € a un dels proveïdors.
f)
A 28 de febrer / 31 de març de 2021, la direcció proposa a en Pere (enginyer informàtic) incorporar-se com a soci capitalista. Calculeu el Fons de Maniobra resultant i raoneu si, atenent la situació patrimonial i financera obtinguda, li convindria acceptar la proposta.
2. Registreu en el llibre diari cadascuna de les 50 operacions econòmiques (de la 'a' a la 'ax') aplicant la…
El compte i la partida doble: registre bàsic de transaccions
2. Aplicar la teoria matemàtica en les operacions econòmiques (1 a 50)
Registreu en el llibre diari cadascuna de les 50 operacions econòmiques següents aplicant la teoria matemàtica dels comptes i la partida doble.
.

3. Supòsit comptable complet de l'Empresa MN: balanç inicial, assentaments al Llibre Diari i Llibre Major durant…
El cicle comptable complet
3. Exercici 16. Balanç inicial, llibre diari, major i tresoreria (Empresa MN)
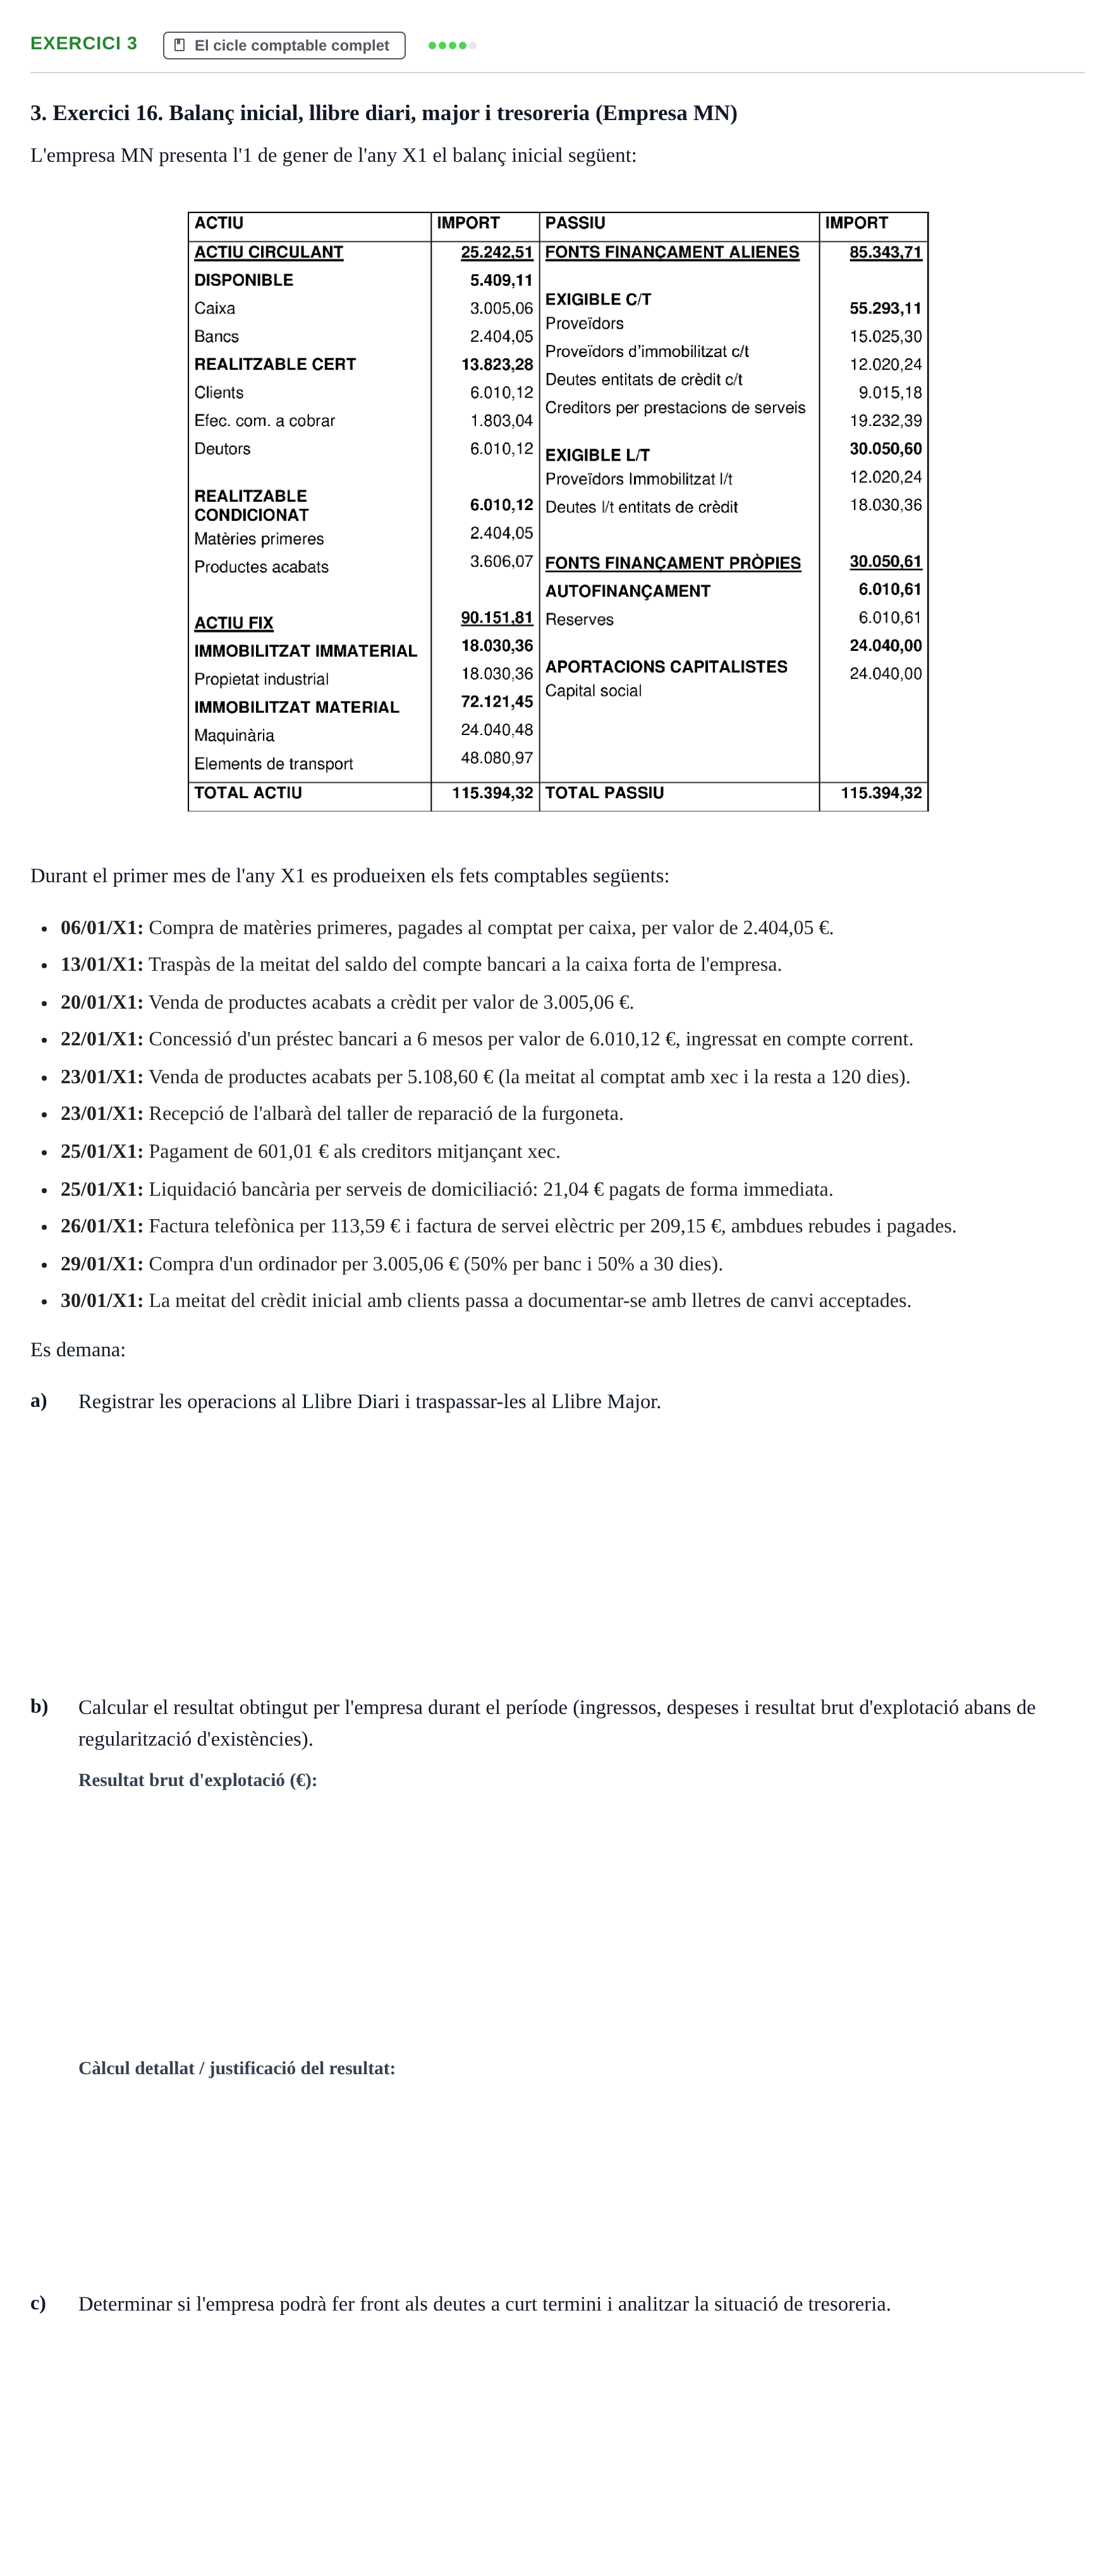
L'empresa MN presenta l'1 de gener de l'any X1 el balanç inicial següent:
Durant el primer mes de l'any X1 es produeixen els fets comptables següents:
06/01/X1: Compra de matèries primeres, pagades al comptat per caixa, per valor de 2.404,05 €.
13/01/X1: Traspàs de la meitat del saldo del compte bancari a la caixa forta de l'empresa.
20/01/X1: Venda de productes acabats a crèdit per valor de 3.005,06 €.
22/01/X1: Concessió d'un préstec bancari a 6 mesos per valor de 6.010,12 €, ingressat en compte corrent.
23/01/X1: Venda de productes acabats per 5.108,60 € (la meitat al comptat amb xec i la resta a 120 dies).
23/01/X1: Recepció de l'albarà del taller de reparació de la furgoneta.
25/01/X1: Pagament de 601,01 € als creditors mitjançant xec.
25/01/X1: Liquidació bancària per serveis de domiciliació: 21,04 € pagats de forma immediata.
26/01/X1: Factura telefònica per 113,59 € i factura de servei elèctric per 209,15 €, ambdues rebudes i pagades.
29/01/X1: Compra d'un ordinador per 3.005,06 € (50% per banc i 50% a 30 dies).
30/01/X1: La meitat del crèdit inicial amb clients passa a documentar-se amb lletres de canvi acceptades.
Es demana:
a)
Registrar les operacions al Llibre Diari i traspassar-les al Llibre Major.
b)
Calcular el resultat obtingut per l'empresa durant el període (ingressos, despeses i resultat brut d'explotació abans de regularització d'existències).
c)
Determinar si l'empresa podrà fer front als deutes a curt termini i analitzar la situació de tresoreria.
4. Comptabilitzeu en el Llibre Diari les operacions següents dutes a terme per l'empresa RETSIP durant…
El compte i la partida doble: registre bàsic de transaccions
Exercici 17. Registre comptable d'operacions de l'exercici (RETSIP)
Comptabilitzeu en el Llibre Diari les operacions següents dutes a terme per l'empresa RETSIP durant l'exercici econòmic 2000:
a.
Compra de mercaderies per 1.202,02 €; se'n paga el 60% al comptat en efectiu i la resta a crèdit.
b.
Acceptació d'una lletra a 90 dies pel deute de l'operació anterior.
c.
Venda de mercaderies per 2.404,05 €; es cobra el 80% al comptat en efectiu i la resta a crèdit.
d.
Ingrés a Bancs de 120,20 € en efectiu procedents de la caixa de l'empresa.
e.
Pagament de la lletra de l'apartat 2 mitjançant transferència bancària.
f.
Compra de mercaderies a crèdit per valor d'1.803,04 €.
g.
Giro d'una lletra a càrrec d'un client per un import de 961,62 €.
h.
Cobrament de la lletra anterior mitjançant gestió bancària: el banc ingressa 945,39 € i cobra una comissió de 16,23 €.
i.
Venda de mercaderies per 1.202,02 €, cobrada en efectiu.
j.
Factura i pagament en efectiu de despeses de publicitat per 30,05 €.
k.
Venda de mercaderies a crèdit per valor de 270,46 €.
l.
El client de la venda anterior accepta una lletra de canvi per l'import del deute.
m.
Pagament en efectiu de la llum (60,10 €) i del telèfon (84,14 €).
n.
Abonament bancari al compte corrent de 18,03 € en concepte d'interessos de l'any.
o.
Factura i pagament en efectiu de despeses diverses per 120,20 €.
p.
Pagament en efectiu d'una lletra de 300,51 € a un proveïdor.
q.
Cobrament en efectiu de 480,81 € d'un deute d'un client.
r.
Pagament amb xec bancari de 240,40 € a un proveïdor.
s.
Venda de mercaderies per 3.005,06 €: 20% en efectiu, 40% amb xec bancari i 40% a crèdit.
5. Exercici 18. Fets econòmics i anotacions comptables (MECNISA). Enregistreu les anotacions comptables…
El compte i la partida doble: registre bàsic de transaccions
Exercici 18. Fets econòmics i anotacions comptables (MECNISA)
Enregistreu les anotacions comptables derivades dels fets econòmics de l'empresa MECNISA durant l'any 2000:
a.
Factura i pagament en efectiu de 1.000 € a la botiga que va preparar les paneres de Nadal per al personal.
b.
Devolució mitjançant xec conformat del 10% del capital social d'un soci (el capital total és de 100.000 €).
c.
Compra de dues màquines per 5.000 € cadascuna: una pagada al comptat en efectiu i l'altra en cinc terminis trimestrals de 1.000 €.
d.
Concessió d'un préstec bancari de 500.000 € a retornar linealment en cinc anys.
e.
Inversió de 2.000 € del compte corrent en una Lletra del Tresor.
f.
Préstec sense interessos de 3.000 € concedit per transferència a un treballador, a retornar en 6 mesos.
g.
Robatori de tot l'estoc de material al magatzem industrial valorat en 550 €.
h.
El proveïdor de la segona màquina s'incorpora com a soci aportant el deute pendent més 5.000 € amb xec bancari.
i.
Cobrament en efectiu d'un crèdit de 100 € amb un client.
j.
Venda per 6.000 € de mercaderies que havien costat 4.000 €.
k.
Pagament del lloguer per transferència per 150 € més 5 € de despeses bancàries.
l.
Acceptació de lletres de canvi per dos clients per un import total de 666 €.
m.
Compra d'una nova llicència d'un programa informàtic per 50 € en efectiu.
n.
Venda per 3.000 € amb abonament al banc d'una furgoneta el preu d'adquisició de la qual va ser de 5.000 €.
o.
Pagament pel compte corrent del telèfon (100 €) i de la llum (200 €).
p.
Compra d'existències al proveïdor per 800 € pagades immediatament per transferència.
q.
Notificació bancària d'abonament de 15 € d'interessos meritats pel compte corrent.
r.
Pagament d'una lletra de canvi de 100 € en efectiu.
s.
Venda de mercaderies per 5.000 €: cobrament de 3.000 € en efectiu i 2.000 € a crèdit.
t.
Ingrés a caixa de 170 € procedents del banc.
u.
Giro de lletres a diversos clients per un import total de 3.000 €.
v.
Donació de Nadal: el gerent lliura un xec bancari de 10.000 € a l'associació del casal d'avis del poble.
6. Exercici 19. Assentaments de gestió, finançament i regularització: Enregistreu en el Llibre Diari 15…
El compte i la partida doble: registre bàsic de transaccions
Exercici 19. Assentaments de gestió, finançament i regularització
Enregistreu en el Llibre Diari les següents 15 operacions:
a.
Compra de mercaderies al comptat pagades en efectiu per 50 €.
b.
Pagament d'un deute de 50 € a un proveïdor amb xec bancari.
c.
El banc carrega en compte un rebut de 10 € corresponent al lloguer del local comercial.
d.
Un client que deu 30 € accepta una lletra de canvi.
e.
Abonament en compte corrent de 5 € d'interessos a favor de l'empresa.
f.
Venda de mercaderies per 100 € cobrades en efectiu.
g.
L'empresa accepta una lletra de canvi a favor d'un proveïdor per 50 €.
h.
Compra de mercaderies a crèdit per 100 €.
i.
Venda d'un moble en desús per 45 € al comptat en efectiu (havia costat originàriament 50 €).
j.
Deute amb proveïdor de 100 € a 90 dies: s'accepta un efecte a 20 dies per 96 € com a gratificació pel pagament avançat.
k.
Càrrec bancari de 3 € d'interessos d'un préstec a curt termini.
l.
Cobrament al venciment d'un efecte comercial de 60 € mitjançant xec bancari ingressat en compte.
m.
Venda de mercaderies a crèdit a diversos clients per un total de 150 €.
n.
Pagament en efectiu de 70 € de sou a un treballador.
o.
Préstec a curt termini concedit pel banc: nominal de 100 €, ingressant-se 95 € al compte net de despeses d'estudi i obertura.