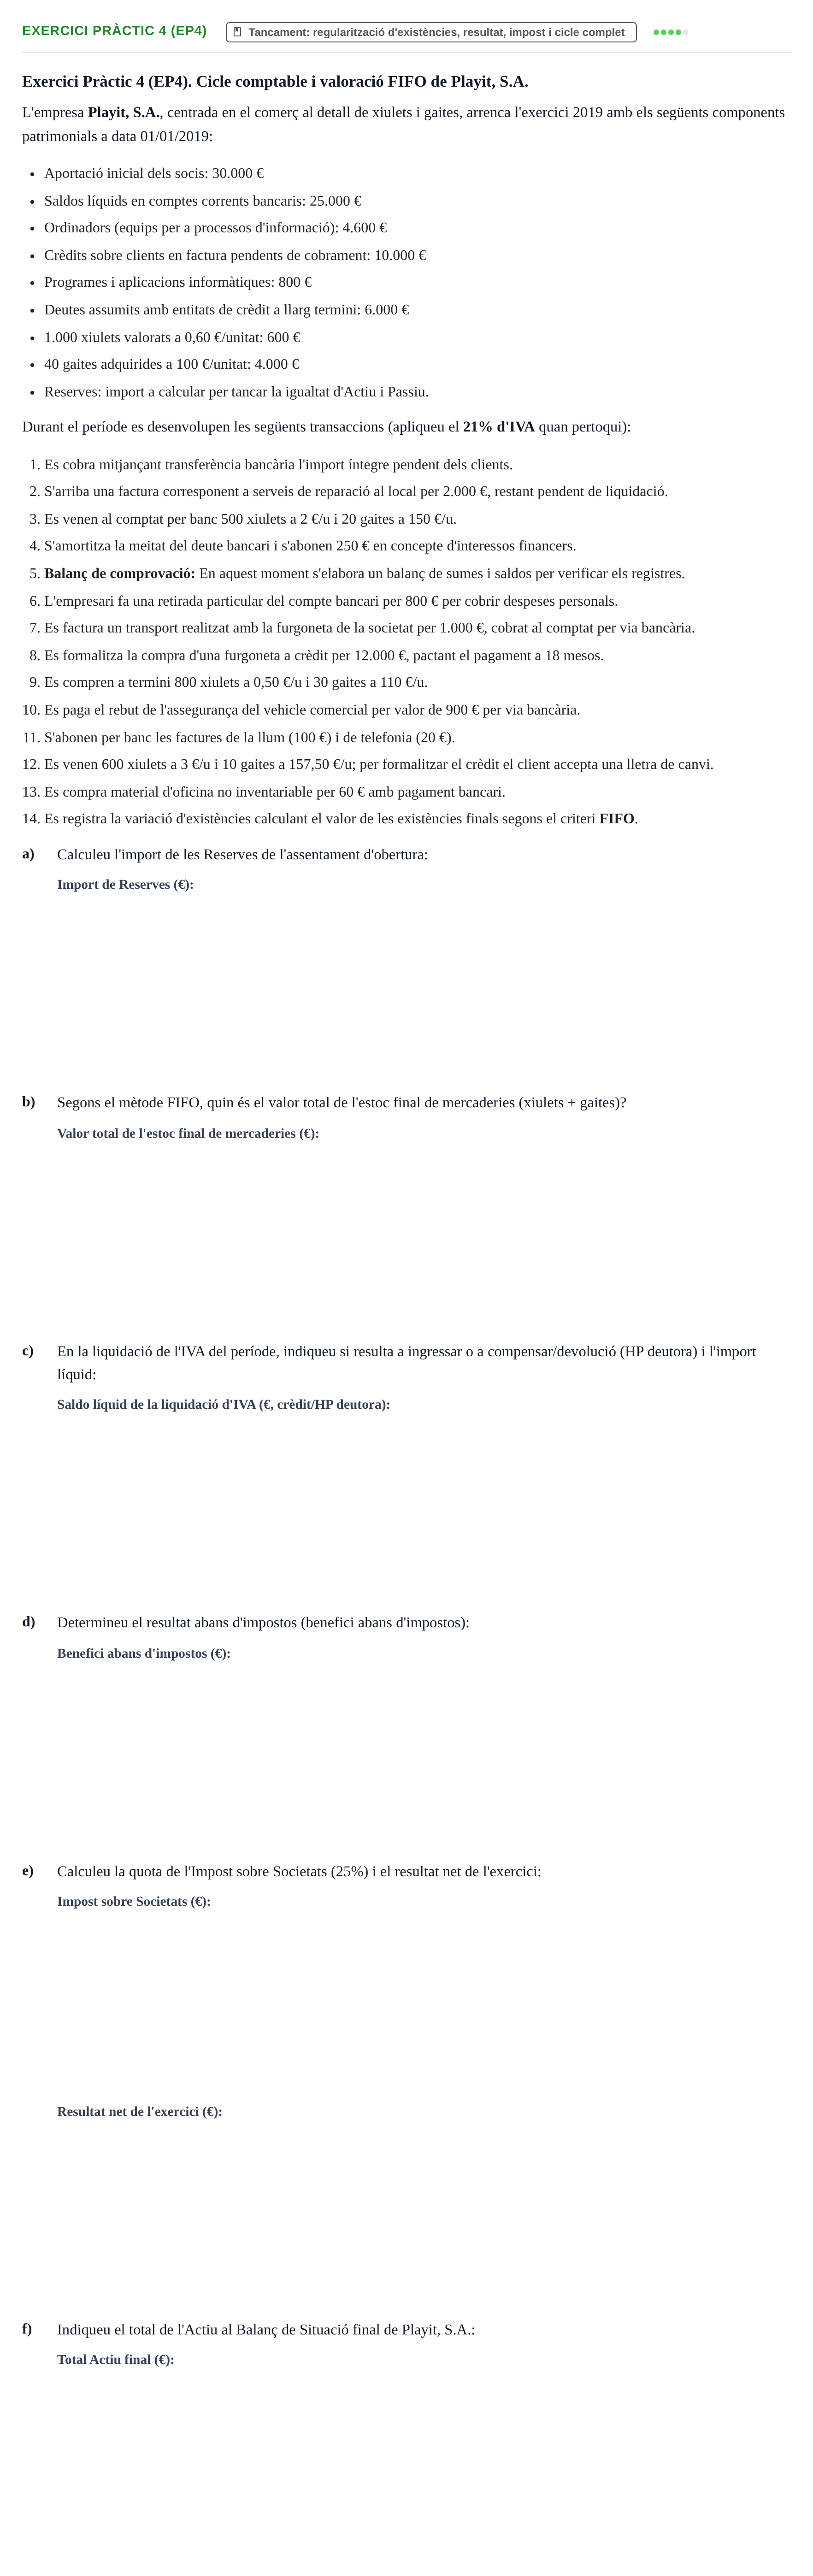
Exercici Pràctic 1 (EP1). A partir de la relació de comptes i saldos de Letsgo, S.A., determineu el saldo del compte de Caixa per…
Patrimoni, masses patrimonials i balanç de situació
Exercici Pràctic 1 (EP1). Balanç de situació de Letsgo, S.A.
A partir de la relació de comptes i saldos que presenta la societat Letsgo, S.A.:
Element patrimonial
Saldo (€)
Element patrimonial
Saldo (€)
Propietat industrial
10.000
Socis per desemborsaments no exigits
10.000
Capital social
100.000
Crèdits ll/t per alienació d'immobilitzat
7.500
Fiances constituïdes a llarg termini
2.500
Organismes Seguretat Social creditors
1.500
Proveïdors
36.000
Deteriorament crèdits operacions comercials
(3.000)
Equips per a processos d'informació
12.000
Construccions
56.000
Prima d'emissió
3.000
HP deutora IVA
500
Creditors arrendament financer c/t
15.000
Mobiliari
6.000
Creditors arrendament financer ll/t
15.000
Mercaderies
35.000
Amortització acumulada immobilitzat intangible
1.500
Ingressos anticipats
4.000
Avançaments de clients
6.000
Reserva legal
2.000
Inversions en construccions
25.000
Amortització acumulada inversions immobiliàries
5.000
Clients dubtós cobrament
3.000
Envasos a tornar a proveïdors
9.000
Resultat de l'exercici
9.000
Aplicacions informàtiques
5.000
Terrenys
45.000
Efectes comercials descomptats
8.000
Creditors per prestació de serveis
8.000
Deutes ll/t entitats de crèdit
35.000
Deteriorament de mercaderies
2.500
Amortització acumulada immobilitzat material
4.500
Clients
14.000
Deutes per descompte d'efectes
8.000
Provisió desmantellament
1.500
Crèdits a c/t
9.000
Provisió c/t altres responsabilitats
5.000
HP creditora impost de societats
2.500
HP creditora IRPF
6.500
Caixa
???
a)
Determineu el saldo corresponent al compte de Caixa per assolir el necessari equilibri patrimonial ():
b)
Estructureu el balanç de situació de l'empresa seguint els criteris de classificació i ordenació establerts pel Pla General Comptable.
Exercici Pràctic 3 (EP3). Cicle comptable complet de Smashit, S.A.: determinar reserves inicials, liquidació d'IVA, resultat abans…
Tancament: regularització d'existències, resultat, impost i cicle complet
Exercici Pràctic 3 (EP3). Cicle comptable de Smashit, S.A.
L'empresa Smashit, S.A., que es dedica a la compravenda de guants i mascaretes, disposa a 01/01/2021 de la següent informació patrimonial:
Aportació inicial del propietari a l'inici de l'activitat: 30.000 €
Camions: 25.000 €
Deute bancari a llarg termini: 6.000 €
Compte corrent bancari: 18.000 €
Factures de proveïdors pendents de liquidar: 3.000 €
Fiances dipositades a llarg termini: 500 €
4.000 mascaretes adquirides a 1 €/unitat: 4.000 €
15.000 parells de guants adquirits a 0,10 €/parell: 1.500 €
Reserves: import desconegut (determinar per equilibri patrimonial)
Durant el període es porten a terme les següents transaccions (apliqueu el 21% d'IVA quan pertoqui):
S'abona per via bancària tot el saldo pendent amb els proveïdors.
Es compren a crèdit 2.000 unitats de mascaretes a 1,30 €/u i 16.000 parells de guants a 0,12 €/parell.
S'amortitza el 50% del préstec bancari i es liquiden 100 € d'interessos devengats en el període a través de banc.
Es paga el rebut bancari domiciliat de l'assegurança dels vehicles per 200 €.
S'abona mitjançant banc el lloguer de les instal·lacions per 500 €.
Es ven a crèdit el 80% i es cobra el 20% pel banc d'una venda de 3.000 mascaretes a 4 €/u i 3.000 parells de guants a 0,50 €/parell.
S'adquireix mobiliari d'oficina per 2.000 €; s'abona la meitat al comptat per transferència bancària i la meitat restant a 60 dies vista.
Es rep per banc l'ingrés d'un servei puntual de transport realitzat amb camions propis per un total de 2.500 €.
S'inscriu la factura de subministrament elèctric de 250 €, que queda ajornada de pagament.
Es rep per transferència bancària l'import total degut pel client de l'operació 6.
Es ven al comptat mitjançant el banc una partida de 2.000 mascaretes a 3 €/u i 12.000 parells de guants a 0,70 €/parell.
Es comptabilitza la variació d'existències coneixent que el valor de l'estoc final és de 1.300 € per a les mascaretes i de 3.200 € per als guants.
a)
b)
c)
d)
e)
f)
Exercici Pràctic 4 (EP4). Exercici Pràctic 4 (EP4). Cicle comptable complet i valoració d'existències segons criteri FIFO de l'empresa…
Tancament: regularització d'existències, resultat, impost i cicle complet
Exercici Pràctic 4 (EP4). Cicle comptable i valoració FIFO de Playit, S.A.
L'empresa Playit, S.A., centrada en el comerç al detall de xiulets i gaites, arrenca l'exercici 2019 amb els següents components patrimonials a data 01/01/2019:
Aportació inicial dels socis: 30.000 €
Saldos líquids en comptes corrents bancaris: 25.000 €
Ordinadors (equips per a processos d'informació): 4.600 €
Crèdits sobre clients en factura pendents de cobrament: 10.000 €
Programes i aplicacions informàtiques: 800 €
Deutes assumits amb entitats de crèdit a llarg termini: 6.000 €
1.000 xiulets valorats a 0,60 €/unitat: 600 €
40 gaites adquirides a 100 €/unitat: 4.000 €
Reserves: import a calcular per tancar la igualtat d'Actiu i Passiu.
Durant el període es desenvolupen les següents transaccions (apliqueu el 21% d'IVA quan pertoqui):
Es cobra mitjançant transferència bancària l'import íntegre pendent dels clients.
S'arriba una factura corresponent a serveis de reparació al local per 2.000 €, restant pendent de liquidació.
Es venen al comptat per banc 500 xiulets a 2 €/u i 20 gaites a 150 €/u.
S'amortitza la meitat del deute bancari i s'abonen 250 € en concepte d'interessos financers.
Balanç de comprovació: En aquest moment s'elabora un balanç de sumes i saldos per verificar els registres.
L'empresari fa una retirada particular del compte bancari per 800 € per cobrir despeses personals.
Es factura un transport realitzat amb la furgoneta de la societat per 1.000 €, cobrat al comptat per via bancària.
Es formalitza la compra d'una furgoneta a crèdit per 12.000 €, pactant el pagament a 18 mesos.
Es compren a termini 800 xiulets a 0,50 €/u i 30 gaites a 110 €/u.
Es paga el rebut de l'assegurança del vehicle comercial per valor de 900 € per via bancària.
S'abonen per banc les factures de la llum (100 €) i de telefonia (20 €).
Es venen 600 xiulets a 3 €/u i 10 gaites a 157,50 €/u; per formalitzar el crèdit el client accepta una lletra de canvi.
Es compra material d'oficina no inventariable per 60 € amb pagament bancari.
Es registra la variació d'existències calculant el valor de les existències finals segons el criteri FIFO.
a)
Calculeu l'import de les Reserves de l'assentament d'obertura:
b)
Segons el mètode FIFO, quin és el valor total de l'estoc final de mercaderies (xiulets + gaites)?
c)
En la liquidació de l'IVA del període, indiqueu si resulta a ingressar o a compensar/devolució (HP deutora) i l'import líquid:
d)
Determineu el resultat abans d'impostos (benefici abans d'impostos):
e)
Calculeu la quota de l'Impost sobre Societats (25%) i el resultat net de l'exercici:
f)
Indiqueu el total de l'Actiu al Balanç de Situació final de Playit, S.A.: